Ein Flex-Budget führt alle Ihre Alltagsausgaben als eine einzige Zahl. Fixkosten, Sparen und unregelmäßige Jahreskosten werden weiterhin Zeile für Zeile geplant. Alles andere, vom Wocheneinkauf über das Abendessen im Restaurant bis zu neuen Schuhen, teilt sich einen gemeinsamen Betrag. Im Laufe des Monats bleibt nur noch eine Frage: Wie viel ist davon noch übrig? Dieser Artikel erklärt, wie ein Flex-Budget funktioniert, wann es Umschlägen überlegen ist und wie Copio es umsetzt.
Alle Zahlen stammen aus einem fiktiven Beispielhaushalt: eine 27-jährige Person mit Hochschulabschluss, alleinstehend, zur Miete in Köln und seit rund drei Jahren im Beruf, mit 2.780 € netto im Monat (52.000 € brutto im Jahr, Steuerklasse I, ohne Kirchensteuer). Das Gehalt orientiert sich am Median-Einstiegsgehalt von Hochschulabsolventinnen und -absolventen, laut Stepstone 45.000 bis 47.000 € brutto im Jahr. Die Ansichten stammen aus der Copio-App.
Warum eine Zahl statt sieben
Ein klassisches Kategorienbudget verlangt, dass Sie jeden Monat fünf bis sieben Umschläge planen und verfolgen. Das ist genau, und es macht viel Arbeit. Die meisten Menschen wollen gar nicht sieben Budgets verwalten. Sie wollen wissen, ob sie am Freitag zum Abendessen zusagen können.
Das Flex-Budget beantwortet genau diese Frage. Bekannt gemacht hat die Methode die amerikanische Budget-App Monarch, die sie als drei Töpfe beschreibt: fix, nicht monatlich und flexibel. Fixe und nicht monatliche Kosten werden im Voraus geplant und dann weitgehend in Ruhe gelassen. Nur der flexible Topf braucht im Laufe des Monats Aufmerksamkeit.
Außerdem verschieben sich Ausgaben ganz natürlich zwischen den Kategorien. Ein Monat mit mehr Restaurantbesuchen hat oft weniger Shoppingtouren. Im Umschlagbudget sehen Sie dann einen Umschlag im Minus und einen im Plus und schichten um. Im Flex-Budget gleicht sich das einfach aus.
So wird das Flex-Budget berechnet
In Copio folgt der Plan einer einzigen Gleichung:
Einkommen - Fixkosten - Sparen und Investieren - jährliche Rücklagen - Flex-Budget = Puffer
Für unseren Haushalt im November:
| Zeile | Betrag |
|---|---|
| Erwartetes Einkommen | 2.780 € |
| Fixkosten (Warmmiete, Strom und Internet, Versicherungen) | -920 € |
| Sparen und Investieren, zuerst zurückgelegt | -550 € |
| Jährliche Rücklage (Urlaub im kommenden Juli) | -100 € |
| Flex-Budget | -878 € |
| Puffer | 332 € |
Der Flex-Betrag ist keine Schätzung. Copio schlägt ihn auf Basis Ihrer variablen Ausgaben der letzten drei Monate vor, und Sie passen ihn an. Der Puffer ist bewusst vom Flex-Budget getrennt: Er ist die Reserve, die eine schlechte Woche auffängt, damit Mehrausgaben einen Platz haben, bevor sie Ihre Ersparnisse erreichen.
Den Monat vorbereiten: ein Betrag, beobachtete Kategorien nach Wahl
Der Flex-Plan sieht aus wie der Umschlagplan, mit einem Unterschied: Der variable Teil ist eine einzige Zeile, „Flex budget“ (Flex-Budget), mit ihrem Betrag und einem Balkendiagramm Ihrer tatsächlichen Ausgaben der letzten Monate.
Die Screenshots zeigen die englische Oberfläche der App.
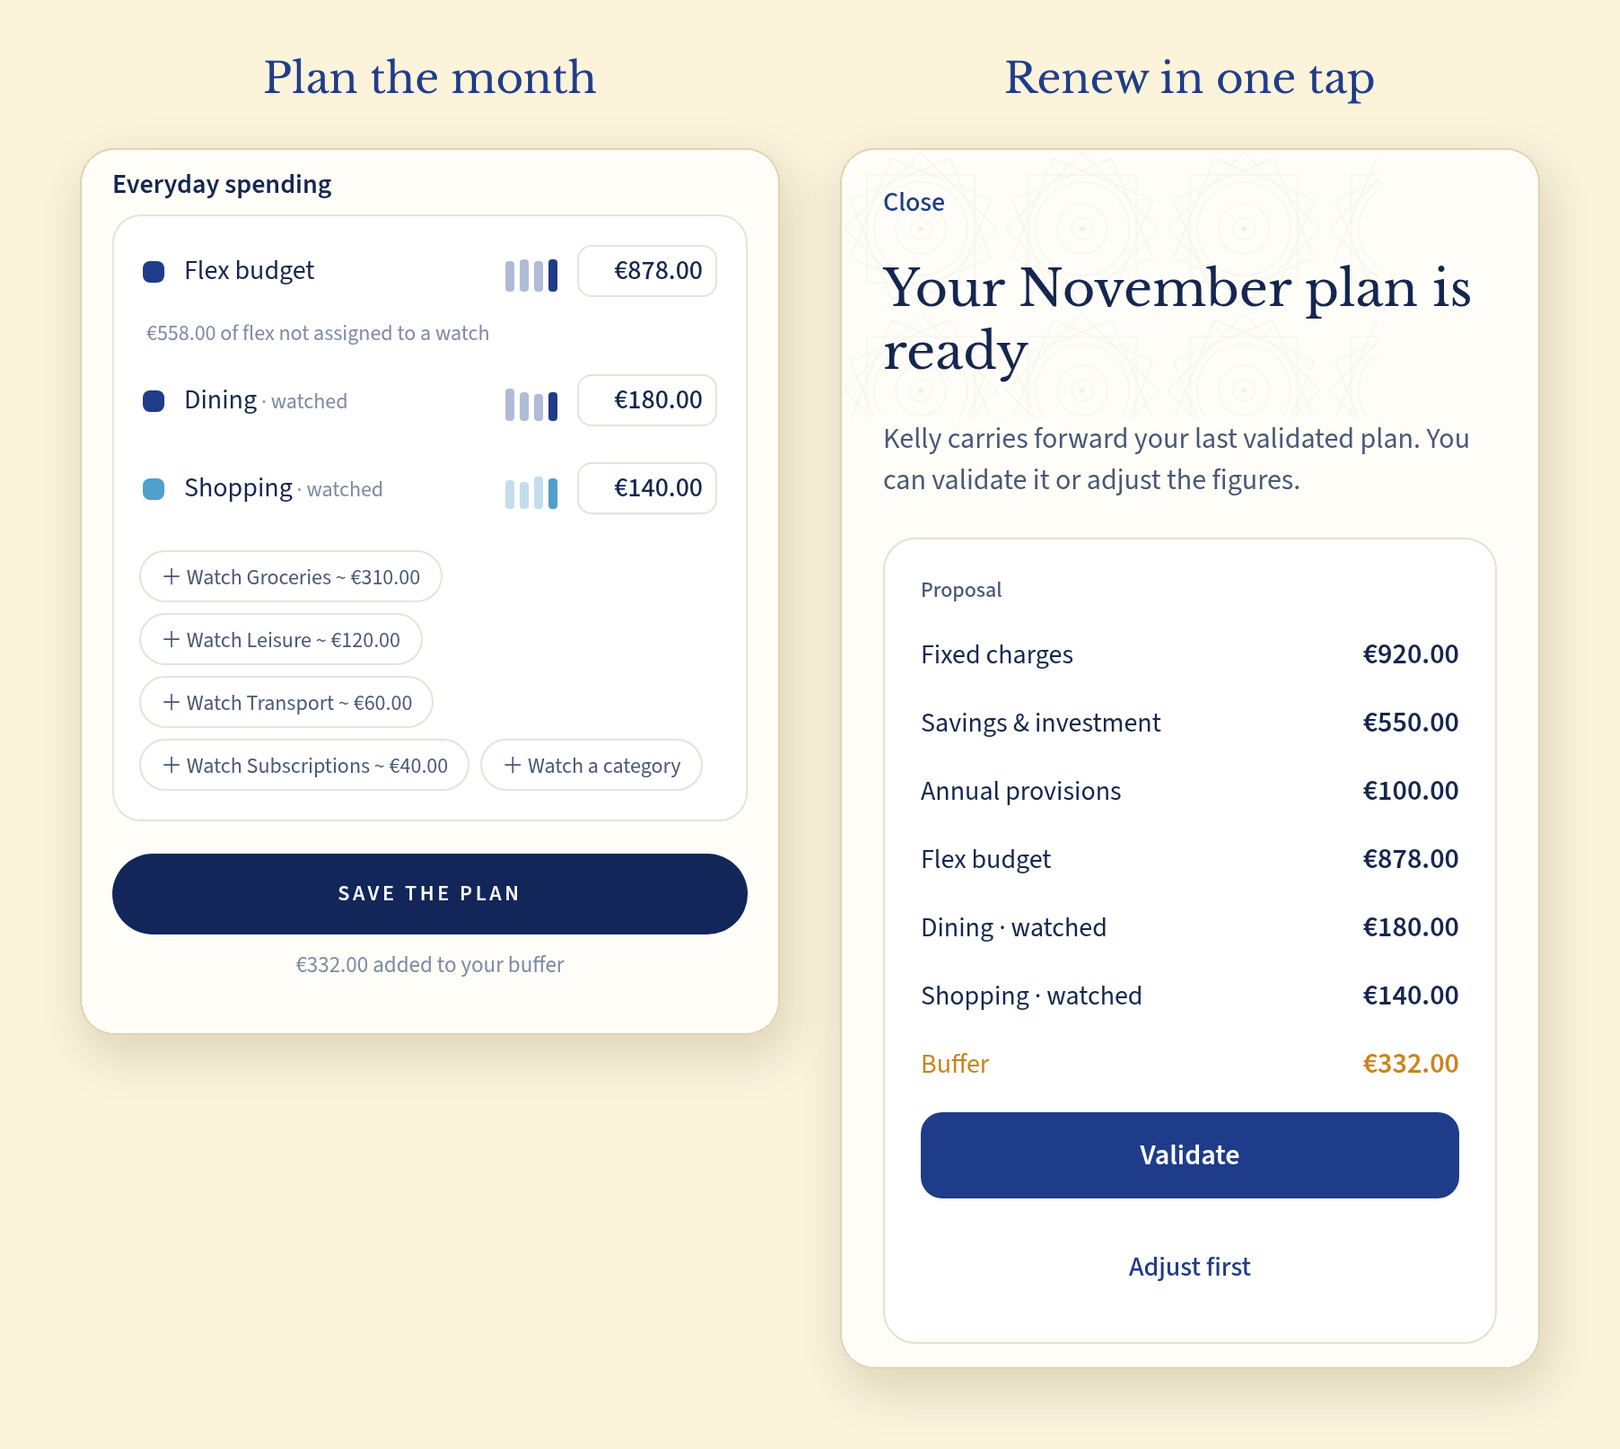
Innerhalb des Flex-Budgets können Sie eine Kategorie beobachten, die Sie im Auge behalten wollen. Unser Haushalt beobachtet Restaurants (180 €) und Shopping (140 €). Die übrigen 558 € des Flex-Budgets sind keiner Beobachtung zugeordnet. Eine beobachtete Kategorie ist eine Anzeige: Ihr Fortschritt erscheint in einer eigenen Zeile, aber es fließt nie Geld hinein oder heraus. Wenn Sie sie enger steuern wollen, ist das der Moment, über Umschläge nachzudenken.
Das Monatsritual, reduziert auf einen Tipp
Der größte Unterschied zu Umschlägen zeigt sich am Monatsende. Statt den Plan neu aufzubauen, bereitet Copio den Plan für den nächsten Monat auf Basis Ihres zuletzt bestätigten Plans vor. Sie sehen den Vorschlag (Fixkosten, Sparen, Rücklagen, Flex-Betrag, beobachtete Kategorien und Puffer) und bestätigen ihn mit einem Tipp oder passen ihn vorher an.
Ihre monatliche Zustimmung bleibt. Der Aufwand fällt weg.
Im Laufe des Monats: eine Leiste und ein schraffierter Puffer
Sobald der Monat begonnen hat, besteht die Flex-Ansicht aus einer einzigen Leiste. Am 19. Oktober hat unser Haushalt 226,20 € von 878 € übrig, nach 651,80 € Ausgaben. Die Markierung zeigt das heutige Datum, sodass Sie auf einen Blick sehen, ob Sie dem Monat voraus sind oder hinterherhinken. Die schraffierte Zone am Ende der Leiste ist der Puffer: Ist das Flex-Budget aufgebraucht, gehen Ausgaben zuerst zulasten des Puffers, bevor daraus eine Überziehung wird.
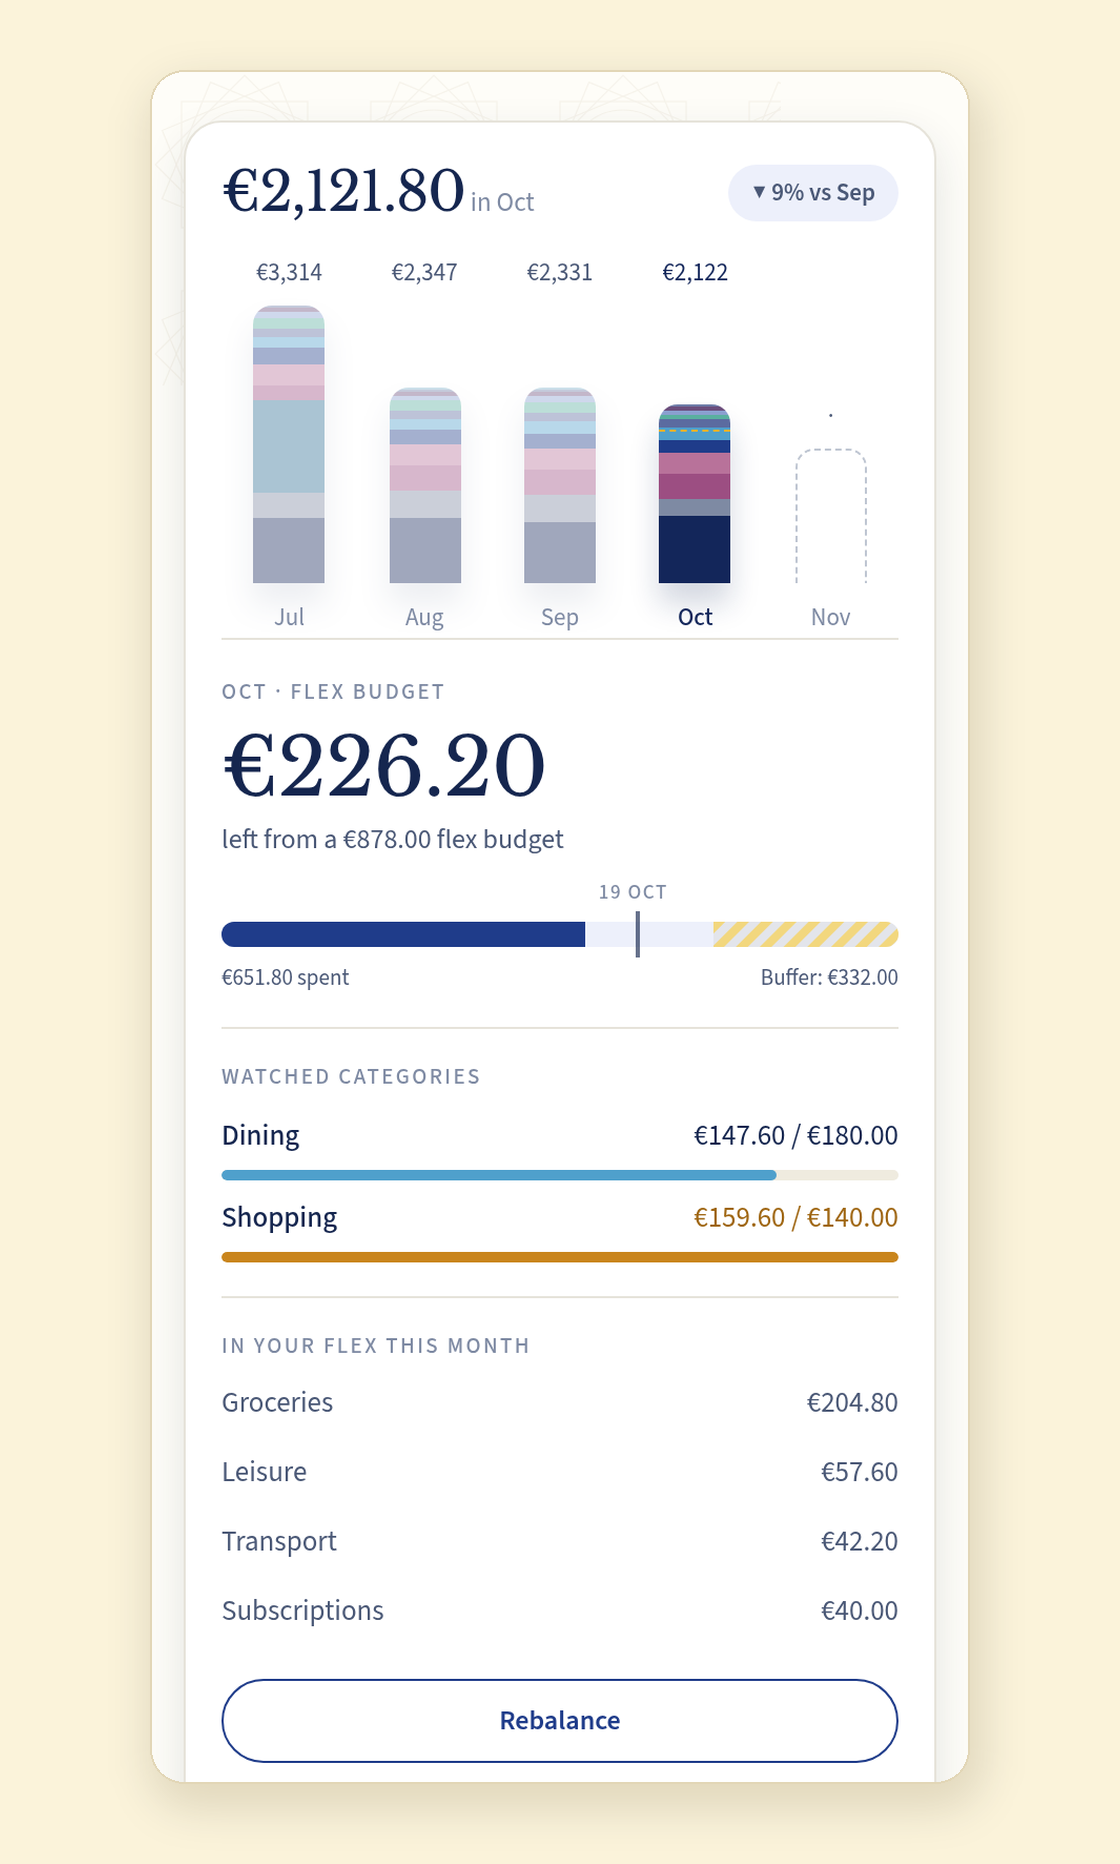
Unter der Leiste zeigen die beobachteten Kategorien ihren eigenen Fortschritt. Shopping liegt mit 159,60 € über den geplanten 140 € und erscheint in Orange. Das ist eine Information, keine Strafe: Insgesamt sind im Flex-Budget noch 226,20 € übrig. Alles andere, was im Flex-Budget ausgegeben wurde, ist darunter aufgelistet. So wissen Sie, wohin das Geld geflossen ist, ohne jede Zeile geplant zu haben.
Braucht der Monat eine Korrektur, öffnet „Rebalance“ (Umschichten) den Plan dieses Monats im Editor.
Wann das Flex-Budget die bessere Wahl ist und wann nicht
Ein Flex-Budget funktioniert am besten, wenn:
- Sie eine einfache Routine wollen, die Sie über Jahre beibehalten.
- sich Ihre variablen Ausgaben von Monat zu Monat zwischen den Kategorien verschieben.
- Sie bereits vernünftige Gewohnheiten haben und Überblick suchen, keine Kontrolle.
Umschläge sind besser, wenn:
- Sie eine bestimmte Gewohnheit ändern wollen und sie dafür in einer eigenen Zeile brauchen.
- Ihnen die Details Freude machen.
Nichts davon ist endgültig. Wenn Sie in Copio von Flex zu Umschlägen wechseln, schlägt die App auf Basis Ihrer bisherigen Ausgaben eine Aufteilung des Flex-Betrags vor, die Sie bestätigen. Beim Wechsel zurück werden die Umschläge zusammengezählt. Fixkosten, Sparen, Rücklagen und Puffer bleiben, wie sie sind.
Umschlagmethode oder Flex-Budget: So treffen Sie die Wahl
Werbehinweis: Dieser Artikel wird von Copio veröffentlicht. Der Haushalt und seine Zahlen sind fiktiv und dienen ausschließlich der Veranschaulichung.