Bei der Umschlagmethode bekommt jede Ausgabenkategorie ihr eigenes Limit. Beim Flex-Budget laufen alle Alltagsausgaben über eine einzige Zahl. Beide Methoden stehen auf demselben Fundament: Das Einkommen kommt herein, Fixkosten und Sparbeträge gehen zuerst ab, und erst über den Rest entscheiden Sie wirklich. Dieser Artikel erklärt, wie die beiden Methoden funktionieren, zu wem sie jeweils passen und wie Sie mit Copio die eine oder die andere auf Ihren echten Konten nutzen oder zwischen beiden wechseln.
Alle Zahlen in diesem Artikel stammen aus einem fiktiven Beispielhaushalt: eine 27-jährige Person mit Hochschulabschluss, alleinstehend, zur Miete in Köln und seit rund drei Jahren im Beruf, mit 2.780 € netto im Monat (52.000 € brutto im Jahr, Steuerklasse I, ohne Kirchensteuer). Das Gehalt orientiert sich am Median-Einstiegsgehalt von Hochschulabsolventinnen und -absolventen, laut Stepstone 45.000 bis 47.000 € brutto im Jahr. Die Ansichten stammen aus der Copio-App.
Was beide Methoden gemeinsam haben
Die meisten Budgets scheitern aus demselben Grund: Sie beginnen bei den Ausgaben. Sie schreiben auf, was Sie auszugeben glauben, der Monat sieht das anders, und spätestens am 20. ist die Tabelle vergessen.
Beide Varianten in Copio fangen am anderen Ende an. Bevor auch nur ein Euro in Lebensmittel fließt, reserviert der Plan:
- Fixkosten: Miete, Nebenkosten, Versicherungen. Copio füllt sie aus den Umsätzen Ihrer letzten drei Monate vor.
- Sparen und Investieren, zuerst: der Betrag, den Sie zurücklegen wollen, noch vor allem anderen. Das ist das Prinzip „sich selbst zuerst bezahlen“, das wir in unserem Artikel zum Monatsplan erklären.
- Jährliche Rücklagen: ein monatlicher Anteil für Kosten, die nicht jeden Monat anfallen, etwa den Urlaub oder eine jährliche Versicherungsprämie.
- Der Puffer: was Sie bewusst nicht verplanen, um Unerwartetes aufzufangen.
Erst was danach übrig bleibt, sind Ihre variablen Ausgaben. Genau hier unterscheiden sich die beiden Methoden.
Die Screenshots zeigen die englische Oberfläche der App.
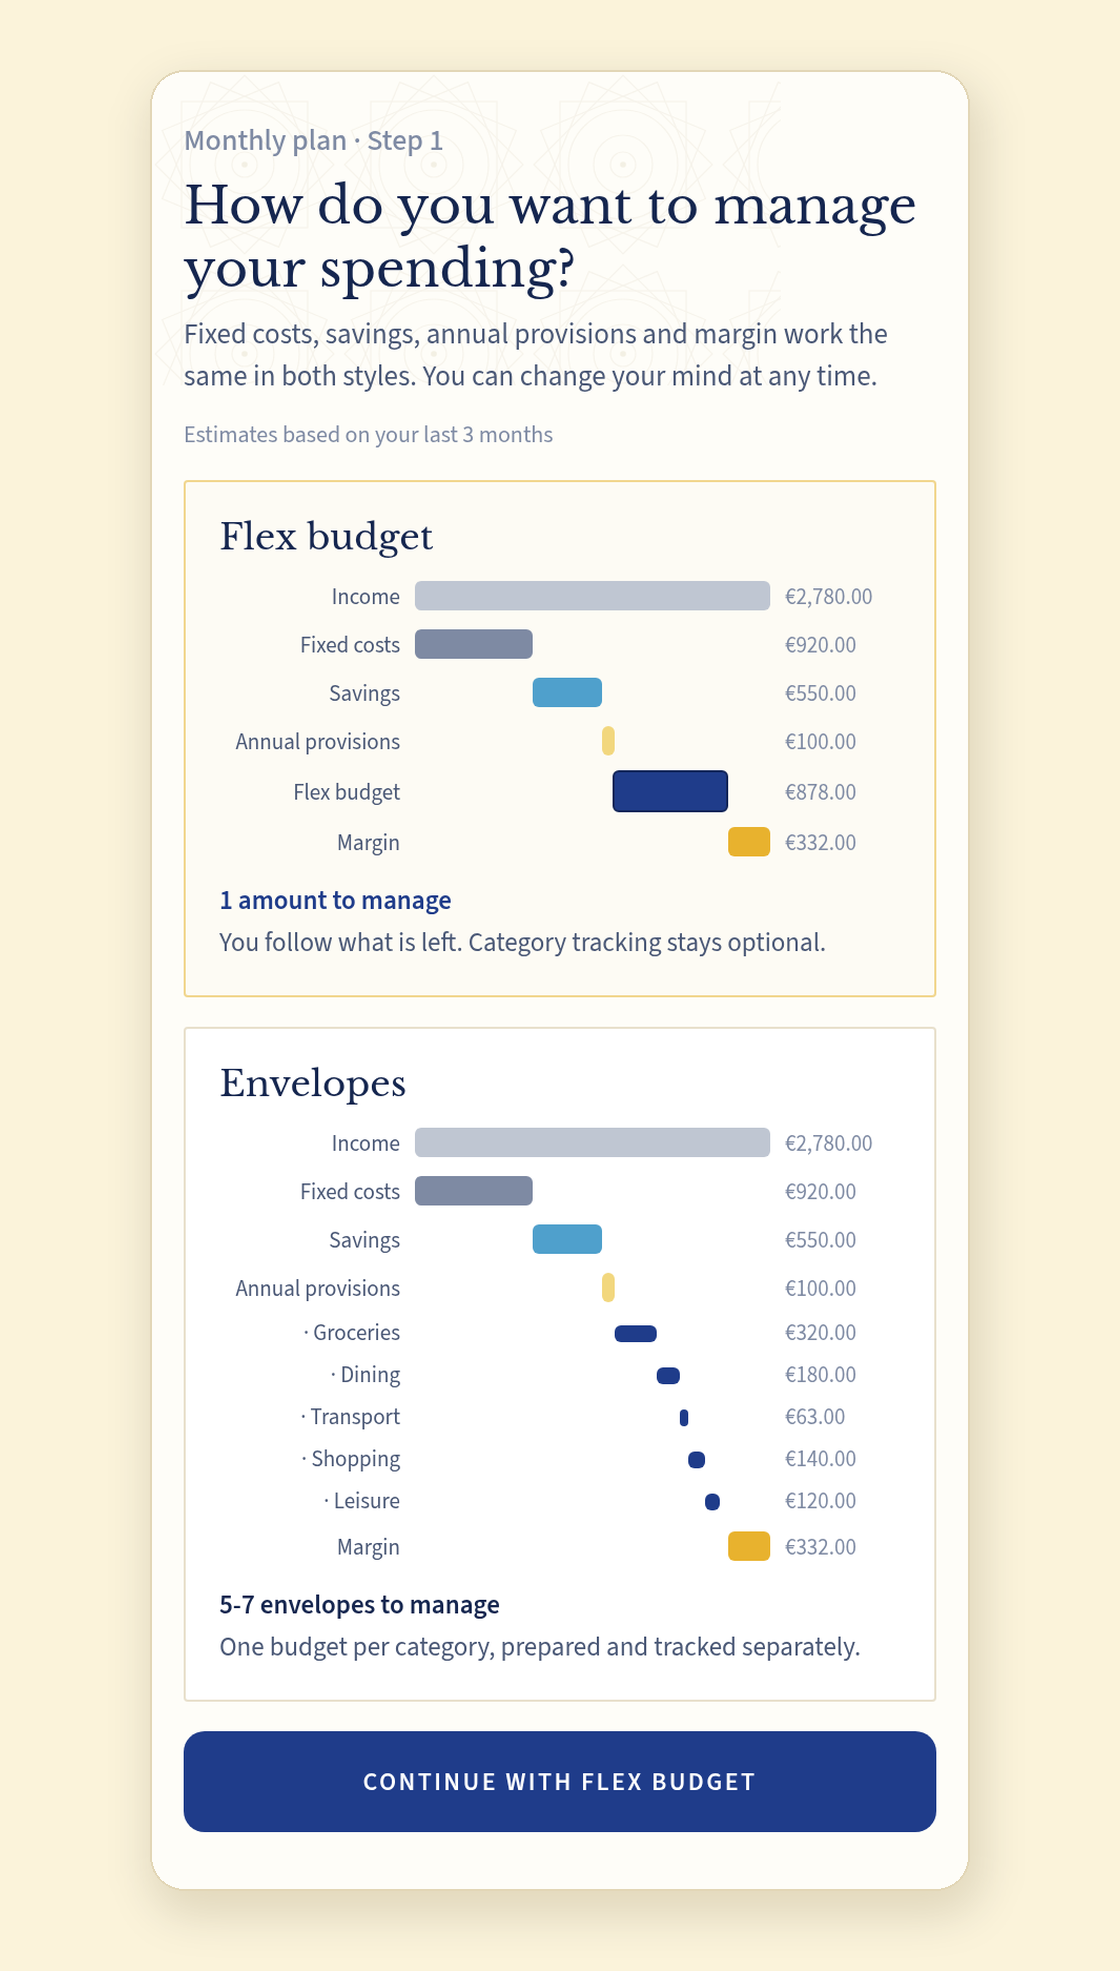
Die Umschlagmethode: ein Limit pro Kategorie
Die Umschlagmethode stammt aus einer Zeit vor der Bankkarte. Zu Monatsbeginn steckte man das Bargeld für jeden Ausgabenposten in einen beschrifteten Umschlag. War der Umschlag „Restaurant“ leer, war Essengehen bis zum nächsten Monat gestrichen.
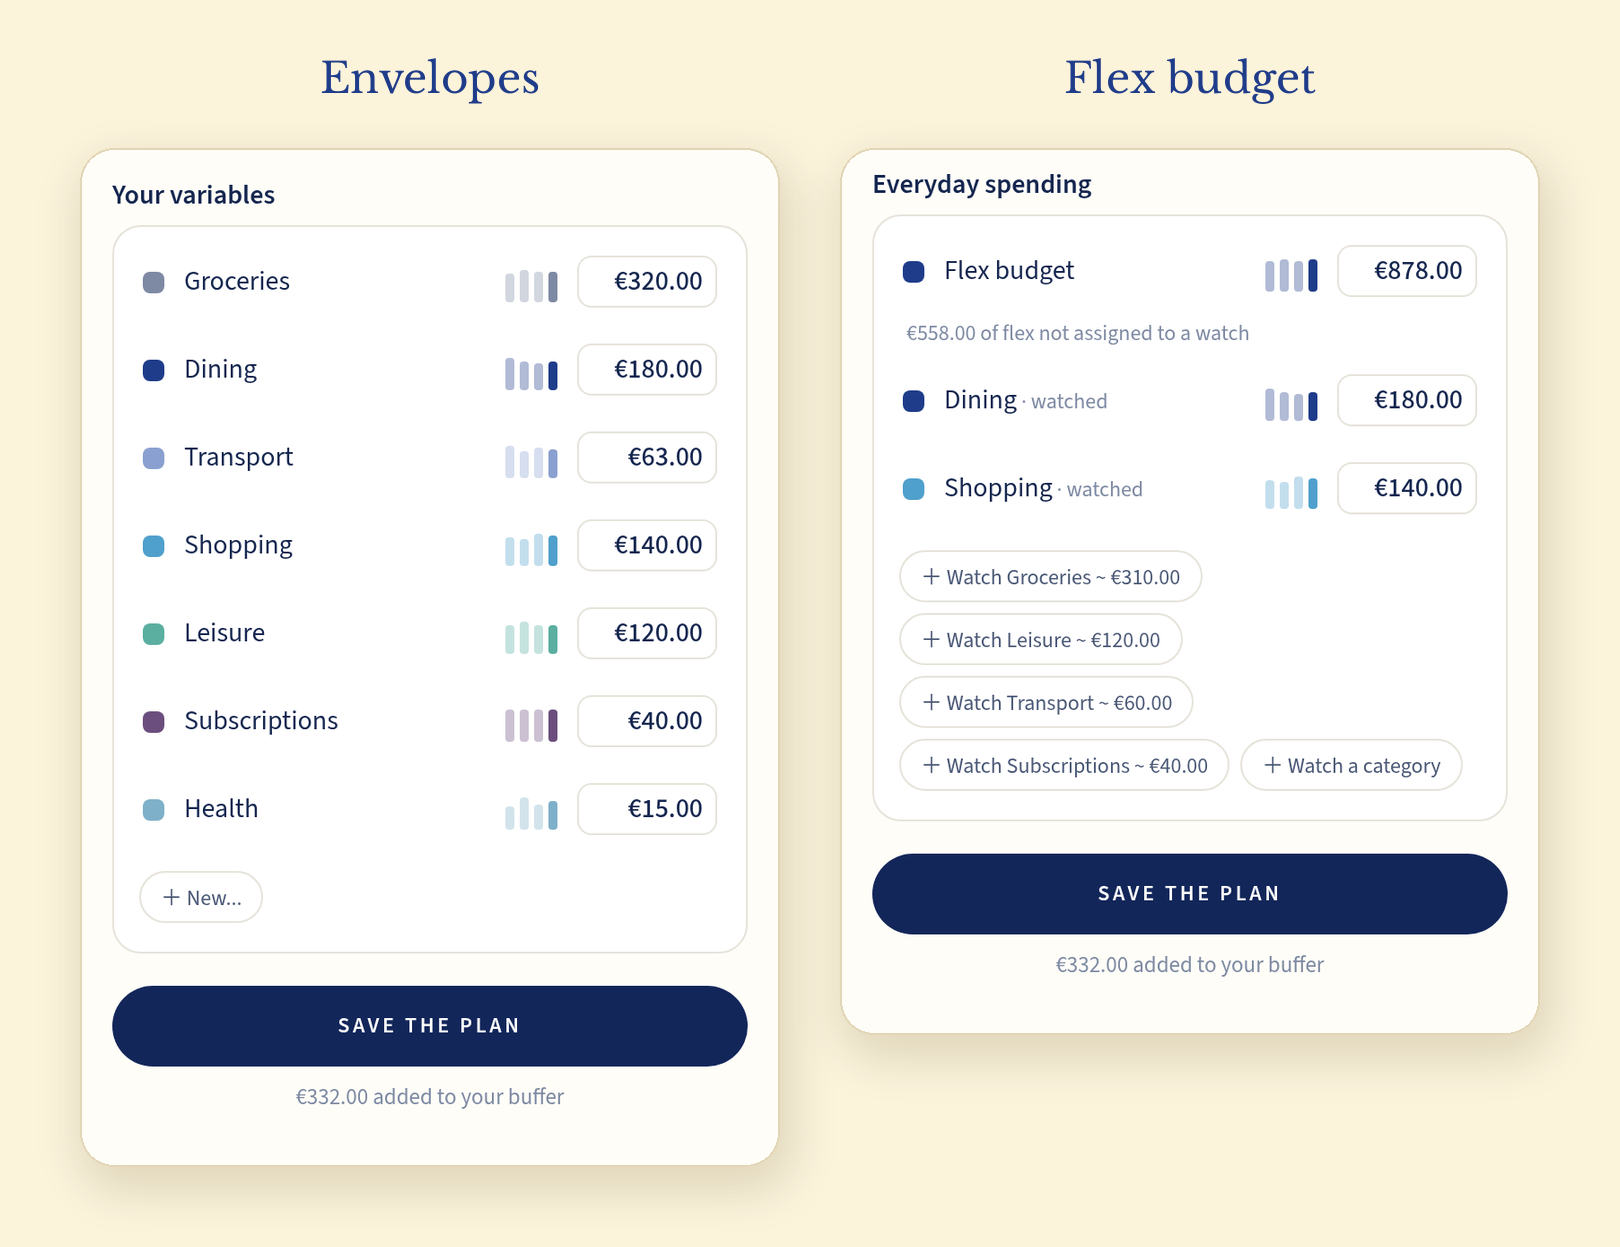
In Copio ist jeder Umschlag eine Ausgabenkategorie mit eigenem Planbetrag. Unser Haushalt hat sieben: Lebensmittel 320 €, Restaurants 180 €, Mobilität 63 € (der Preis des Deutschlandtickets), Shopping 140 €, Freizeit 120 €, Abos 40 € und Gesundheit 15 €, zusammen 878 €.
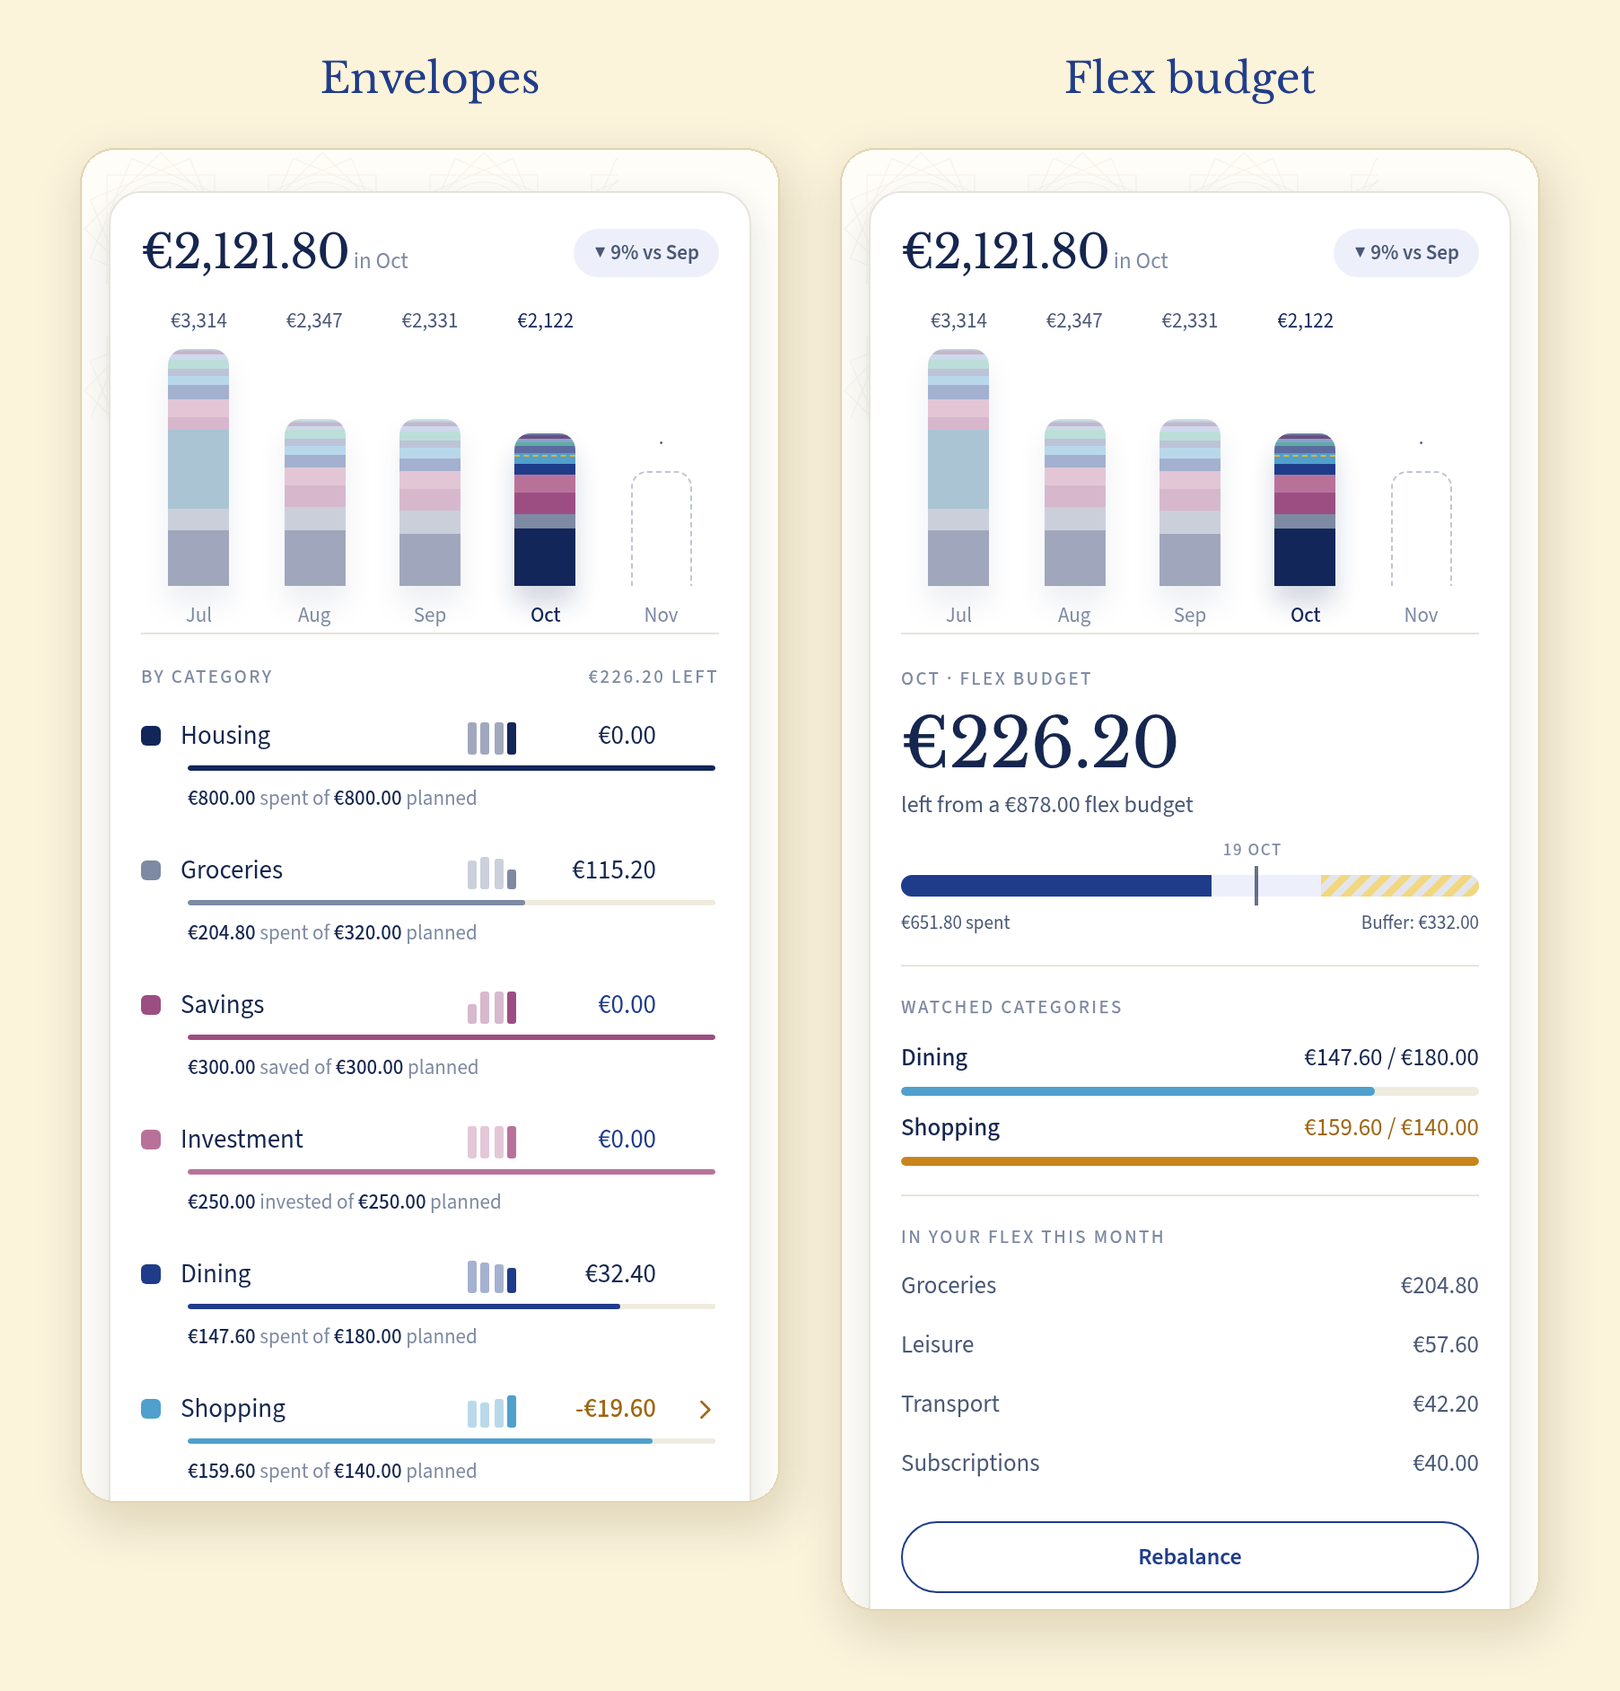
Im Laufe des Monats zeigt jede Kategorie, was noch übrig ist, dazu einen Balken, der Ausgaben und Plan vergleicht. Am 19. Oktober stehen die Lebensmittel bei 204,80 € von 320 € und die Restaurants bei 147,60 € von 180 €. Shopping liegt mit 159,60 € um 19,60 € über den geplanten 140 €, und die App zeigt das in Orange statt in Rot. Das ist eine Information, kein Alarm.
Umschläge passen zu Ihnen, wenn:
- Sie eine bestimmte Gewohnheit ändern wollen und sie dafür in einer eigenen Zeile sehen müssen.
- Sie Details mögen und ein paar Minuten Vorbereitung im Monat nicht scheuen.
- Ihre Kategorien von Monat zu Monat stabil bleiben.
So funktioniert die Umschlagmethode in Copio im Detail
Das Flex-Budget: eine Zahl für den ganzen Monat
Das Flex-Budget behält dasselbe Fundament, teilt die variablen Ausgaben aber nicht mehr auf. Lebensmittel, Restaurants, Mobilität und Shopping teilen sich einen Betrag, hier 878 €. Die Frage im Laufe des Monats lautet dann nicht mehr „Wie viel ist noch für Restaurants übrig?“, sondern einfach „Wie viel ist noch übrig?“.
Bekannt gemacht hat die Methode in den USA die Budget-App Monarch, die das Flex-Budget als drei Töpfe beschreibt: fix, nicht monatlich und flexibel. Copio übernimmt diese Struktur und führt den Puffer als eigene Zeile, damit Mehrausgaben in beiden Methoden denselben Weg nehmen.
Einzelne Kategorien können Sie innerhalb des Flex-Budgets trotzdem beobachten. Unser Haushalt beobachtet Restaurants (180 €) und Shopping (140 €). Eine beobachtete Kategorie zeigt ihren eigenen Fortschritt, aber es fließt kein Geld hinein oder heraus: Sie ist eine Anzeige, kein eigener Topf.
Flex passt zu Ihnen, wenn:
- Sie vor allem wissen wollen, wie viel Sie diesen Monat noch ausgeben können.
- sich fünf bis sieben Umschläge für Sie nach Buchhaltung anfühlen.
- sich Ihre Ausgaben von Monat zu Monat zwischen den Kategorien verschieben.
So funktioniert das Flex-Budget in Copio im Detail
Beide Methoden im direkten Vergleich
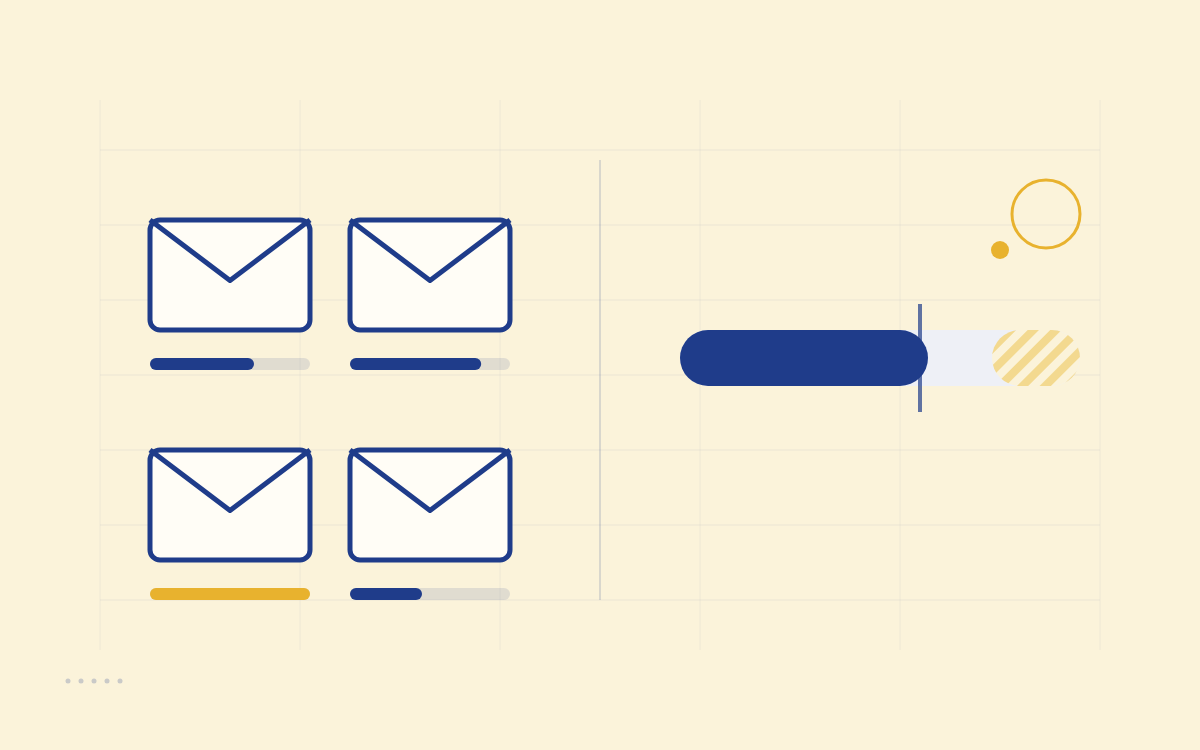
Hier sehen Sie denselben Plan für November, einmal in jeder Variante. Fixkosten, Sparen und jährliche Rücklagen sind identisch, nur der variable Teil ändert sich.
Und derselbe Monat, abgelesen am 19. Die Ausgaben sind identisch, nur die Ansicht ändert sich.
| Frage | Umschläge | Flex-Budget |
|---|---|---|
| Was Sie jeden Monat planen | 5 bis 7 Beträge, einer pro Kategorie | 1 Betrag, optional mit beobachteten Kategorien |
| Was Sie im Laufe des Monats verfolgen | Was in jedem Umschlag übrig ist | Was im Flex-Budget übrig ist |
| Was passiert, wenn eine Kategorie überzogen wird | Sie erscheint in Orange; Sie können aus einem anderen Umschlag oder dem Puffer umschichten | Andere Kategorien gleichen es innerhalb des Flex-Budgets automatisch aus |
| Monatliche Vorbereitung | Jeden Umschlag anpassen, vorausgefüllt aus 3 Monaten Historie | Den Vorschlag mit einem Tipp bestätigen oder anpassen |
| Am besten geeignet, um | eine bestimmte Gewohnheit zu ändern | eine einfache Routine beizubehalten |
So treffen Sie die Wahl
Stellen Sie sich eine einzige Frage: Was prüfen Sie am häufigsten, wenn Sie auf Ihr Konto schauen?
Lautet die Antwort „Kann ich mir das noch leisten?“, brauchen Sie eine Zahl, und ein Flex-Budget wird Ihre Aufmerksamkeit länger halten. Lautet sie „Warum war Essengehen schon wieder so teuer?“, brauchen Sie Umschläge, zumindest bis diese Gewohnheit im Griff ist.
Die Wahl ist nicht endgültig. Viele beginnen mit Umschlägen, um zu verstehen, wohin ihr Geld fließt, und wechseln zum Flex-Budget, sobald ihre Kategorien stabil sind. Umgekehrt funktioniert es ebenso: Wer im Flex-Budget eine Kategorie immer wieder überzieht, kann sie beobachten und, wenn das nicht reicht, zu Umschlägen zurückkehren.
In Copio greift ein Wechsel sofort, für den laufenden und den nächsten Monat:
- Von Umschlägen zu Flex: Ihre variablen Umschläge werden zum Flex-Betrag zusammengezählt. Nichts geht verloren, und bereits erfasste Ausgaben bleiben sichtbar.
- Von Flex zu Umschlägen: Copio schlägt auf Basis Ihrer bisherigen Ausgaben eine Aufteilung des Flex-Betrags vor. Sie bestätigen oder ändern sie, bevor sie gilt.
Was eine Methode durchhaltbar macht
Budgetmethoden sind bekannt. Woran sie meist scheitern, ist die Arbeit drumherum: Umsätze eintragen, sortieren, den Plan jeden Monat neu aufbauen. Diese Arbeit nimmt Copio Ihnen ab:
- Konten mit reinem Lesezugriff verbunden: Umsätze kommen von selbst an und werden automatisch kategorisiert. Ist ein Händler nicht eindeutig, ordnen Sie ihn einmal zu, und Copio kann sich die Regel merken.
- Ein Plan, der vorgeschlagen statt getippt wird: Jeder Monat startet mit Ihren tatsächlichen Ausgaben der letzten drei Monate, nicht mit einem leeren Blatt.
- Keine Sperren, kein Rot: Der Plan blockiert nie eine Zahlung. Er zeigt, wo Sie stehen, und Mehrausgaben erscheinen in Orange.
- Ein Puffer von Anfang an: Euros, die Sie nicht verplant haben, fließen in den Puffer, statt zu verschwinden.
- Verlängerung mit einem Tipp: Im Flex-Budget steht der Plan für den nächsten Monat auf Basis Ihres zuletzt bestätigten Plans bereit; Sie bestätigen ihn oder passen ihn an.
Die Methode zählt weniger als die Gewohnheit. Wählen Sie die, die zu Ihrer Art passt, über Geld nachzudenken, und überlassen Sie das Rechnen der App.
Werbehinweis: Dieser Artikel wird von Copio veröffentlicht. Der Haushalt und seine Zahlen sind fiktiv und dienen ausschließlich der Veranschaulichung.