Sich selbst zuerst bezahlen heißt, zu sparen, bevor Sie ausgeben, und nicht von dem, was übrig bleibt. Das klingt nach einem Slogan, ist aber eigentlich eine Reihenfolge. Die meisten Monatsbudgets setzen das Sparen ans Ende, nach Miete, Lebensmitteln, Restaurantbesuchen und Spontankäufen, und deshalb ist es genau das Sparen, das in einem knappen Monat verschwindet. Dieser Artikel erklärt, wie Sie einen Monatsplan aufbauen, der mit Ihnen selbst beginnt, wie Sie mit Kosten umgehen, die nicht jeden Monat anfallen, und wie Copio aus dieser Reihenfolge eine Routine macht.
Alle Zahlen stammen aus einem fiktiven Beispielhaushalt: eine 27-jährige Person mit Hochschulabschluss, alleinstehend, zur Miete in Köln und seit rund drei Jahren im Beruf, mit 2.780 € netto im Monat (52.000 € brutto im Jahr, Steuerklasse I, ohne Kirchensteuer). Das Gehalt orientiert sich am Median-Einstiegsgehalt von Hochschulabsolventinnen und -absolventen, laut Stepstone 45.000 bis 47.000 € brutto im Jahr. Die Ansichten stammen aus der Copio-App.
Warum „sparen, was übrig bleibt“ selten funktioniert
Am Monatsende zu sparen, was übrig ist, hat ein strukturelles Problem: Ausgaben dehnen sich auf den Raum aus, den man ihnen lässt. Ohne Plan wirkt das Geld auf dem Girokonto verfügbar, und das meiste davon wird auch ausgegeben.
Wer die Reihenfolge umdreht, ändert den Normalfall. Wenn am Tag des Gehaltseingangs 550 € in Sparen und Investieren fließen, knapp 20 % des Nettoeinkommens, richtet sich der Rest des Monats nach dem, was übrig bleibt. Am 28. brauchen Sie dann keine Willenskraft mehr; die Entscheidung fiel am 1.
Die Reihenfolge eines Monatsplans
Ein Monatsplan in Copio entsteht in sechs Schritten, immer in derselben Reihenfolge:
| Schritt | Was dazugehört | Beispielhaushalt |
|---|---|---|
| Ihr erwartetes Nettoeinkommen, aus den zuletzt erfassten Monaten | 2.780 € |
| Warmmiete, Strom und Internet, Versicherungen, Kreditraten | 920 € |
| Was Sie sich selbst zuerst bezahlen | 550 € |
| Ein monatlicher Anteil unregelmäßiger Jahreskosten | 100 € |
| Lebensmittel, Restaurants, Mobilität, Shopping, Freizeit | 878 € |
| Was Sie bewusst nicht verplanen | 332 € |
Die Krankenversicherung fehlt in den Fixkosten nicht aus Versehen: Bei Angestellten geht sie bereits über die Gehaltsabrechnung ab und steckt damit schon im Nettogehalt. Die 15 € Versicherungen sind private Policen wie die Haftpflicht.
Das Sparen steht an dritter Stelle, direkt nach den Kosten, um die Sie nicht herumkommen. Es wird vor allen variablen Ausgaben bedient, und wenn im Laufe des Monats ein Umschlag überzogen wird, fängt zuerst der Puffer das auf, nicht Ihre Ersparnisse.
Die Screenshots zeigen die englische Oberfläche der App.
Schritt 3: Sparen und Investieren als Zeilen im Plan
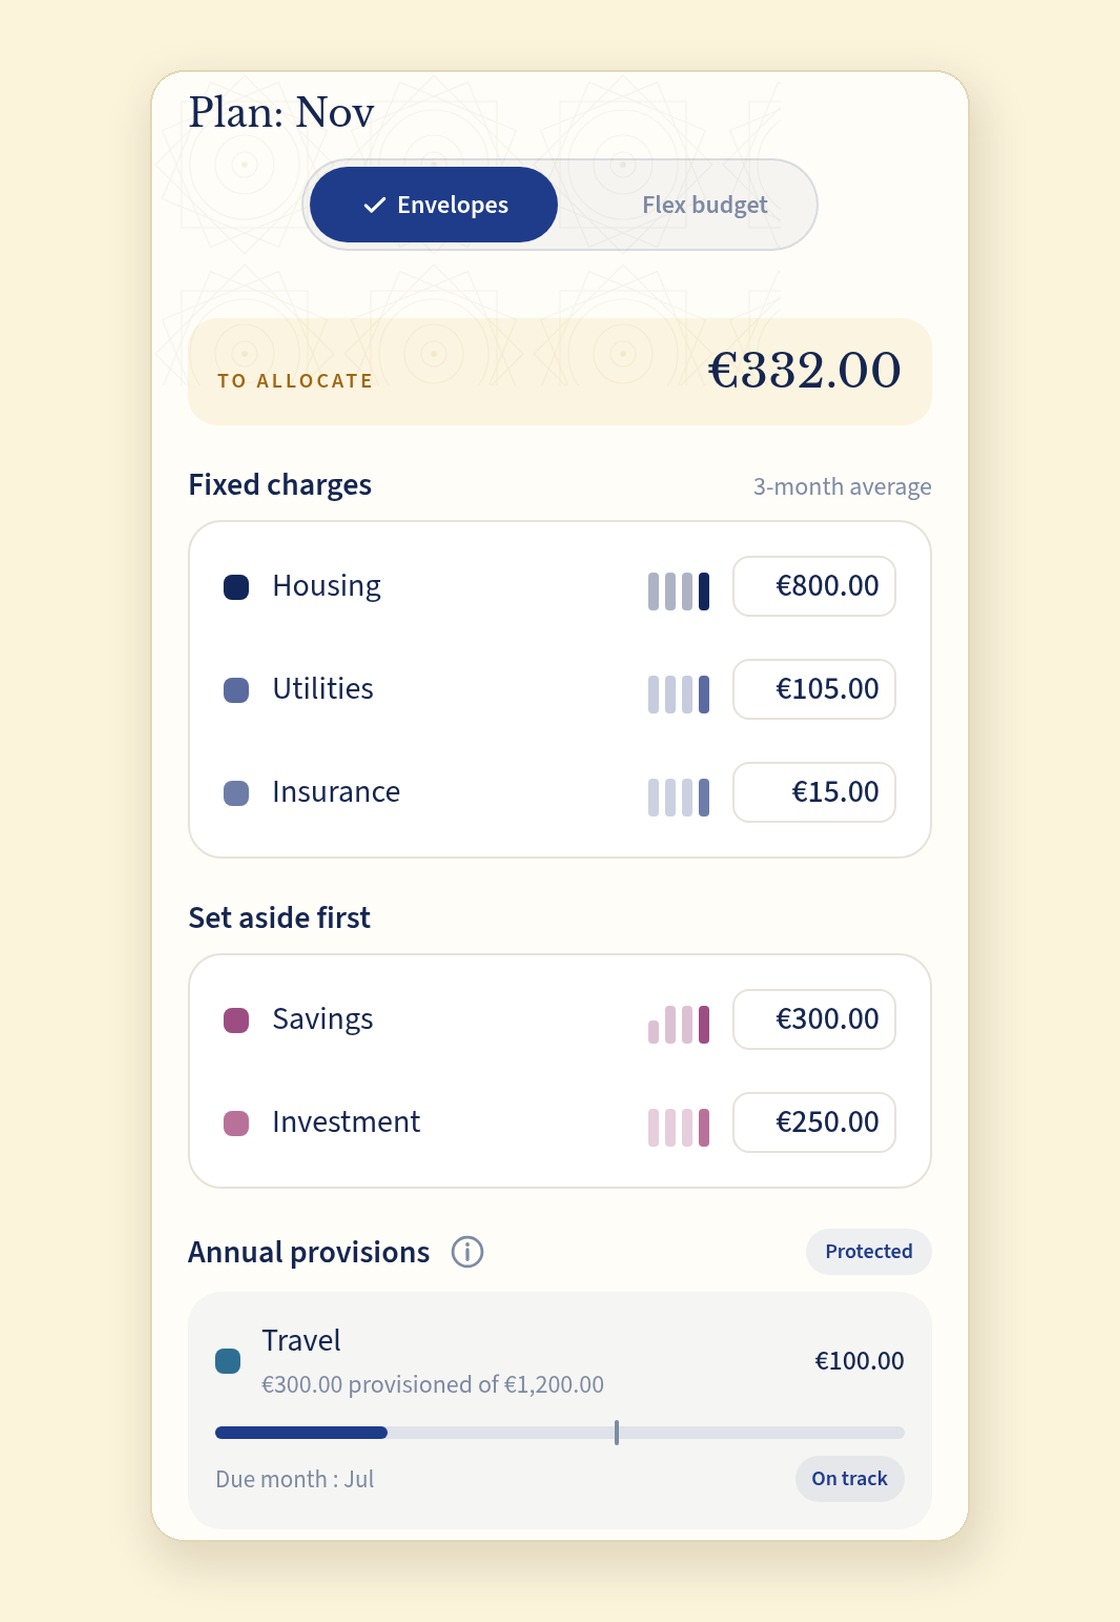
In Copio sind Sparen und Investieren zwei Zeilen des Plans unter der Überschrift „Set aside first“ (zuerst zurücklegen). Sie werden aus Ihrem Sparziel und Ihrer Historie vorausgefüllt, und jede zeigt ein kleines Balkendiagramm dessen, was Sie in den letzten Monaten tatsächlich zurückgelegt haben.
Im Laufe des Monats werden diese Zeilen umgekehrt gelesen wie Ausgaben. Eine Ausgabenzeile zeigt, was noch ausgegeben werden kann; eine Sparzeile zeigt, was noch zurückzulegen ist. Sobald die Überweisung von 300 € auf Ihr Tagesgeldkonto erkannt wird, ist die Zeile erledigt.
Schritt 4: die Kosten, die nicht jeden Monat kommen
Der zweite klassische Grund, warum ein Budget scheitert, sind unregelmäßige Kosten: der Sommerurlaub, die Kfz-Versicherung, die Nebenkostennachzahlung, die Weihnachtsgeschenke. Über das Jahr gesehen sind sie vorhersehbar, in einem einzelnen Monat aber unsichtbar, und so treffen sie einen unvorbereitet.
Das zeigt sich auch in den Ausgaben unseres Haushalts. Der Juli mit dem Urlaub kostete 3.314 €, August und September jeweils rund 2.340 €.
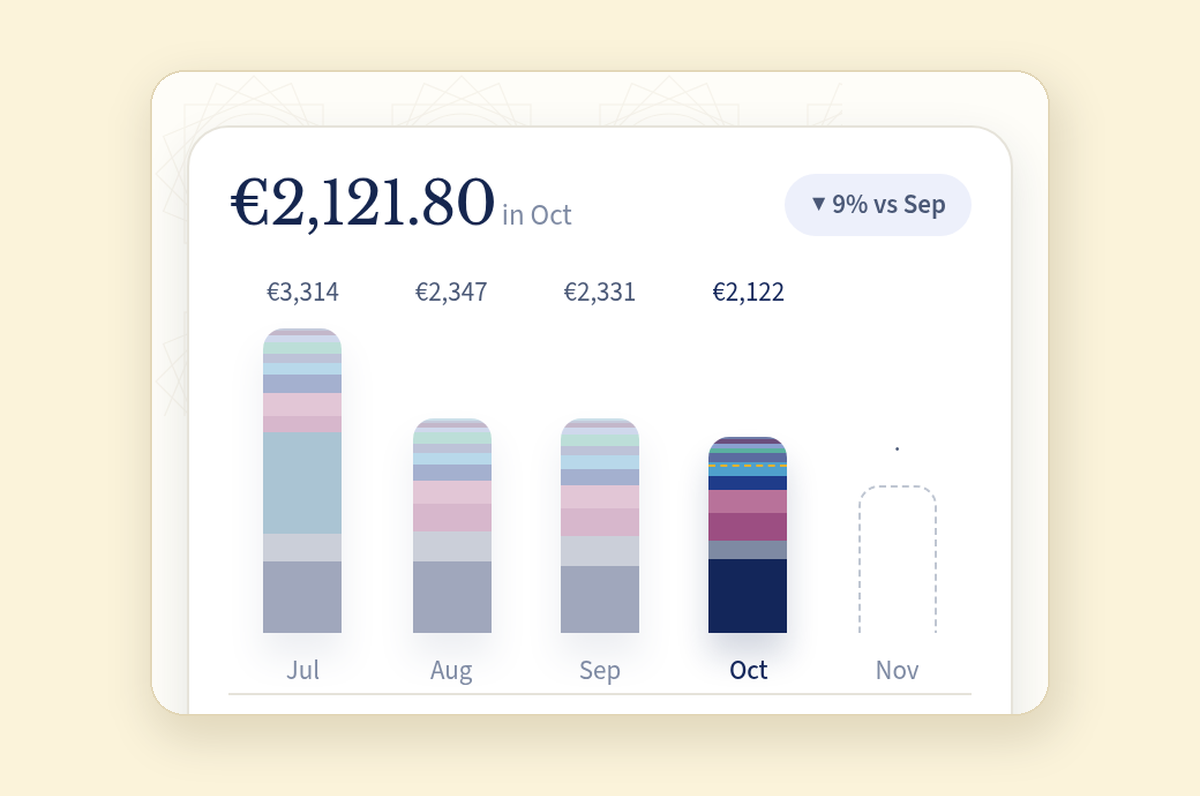
Die Lösung ist eine jährliche Rücklage. Sie legen ein Jahresziel und einen Fälligkeitsmonat fest, und der Plan reserviert jeden Monat einen Anteil. Aus dem Urlaub für 1.200 € im kommenden Juli werden für unseren Haushalt 100 € im Monat. Im November sind 300 € zurückgelegt, und die Rücklage wird als im Plan angezeigt.
Was Sie über Rücklagen in Copio wissen sollten:
- Sie sind geschützt: Eine Rücklage wird nie als Quelle angeboten, um eine Überziehung an anderer Stelle auszugleichen.
- Sie sind eine Anzeige: Es wird kein Geld zwischen Konten verschoben. Die Rücklage verfolgt, wie gut Sie vorbereitet sind, und Sie entscheiden selbst, wo das Geld liegt.
- Sie holen auf: Gerät eine Rücklage in Rückstand, zeigt der Plan das an und schlägt den Anteil vor, der nötig ist, um rechtzeitig bereit zu sein.
- Sie entstehen aus Ihrer Historie: Copio kann vorschlagen, eine Kategorie in eine Rücklage umzuwandeln, mit einem aus Ihren bisherigen Ausgaben geschätzten Ziel, das Sie frei ändern können.
Schritt 6: der Puffer, ganz bewusst
Auch ein guter Plan trifft irgendwann auf eine schlechte Woche. Der Puffer ist der Teil des Einkommens, den Sie bewusst nicht verplanen, damit eine kaputte Waschmaschine oder ein teurer Monat mit vielen Restaurantbesuchen nicht an Ihre Ersparnisse geht.
In Copio müssen Sie ihn nicht ausrechnen. Was Sie beim Speichern des Plans keiner Aufgabe zugeordnet haben, wird automatisch dem Puffer zugeschlagen, und die App nennt Ihnen den Betrag. Unser Haushalt behält 332 €.
Was zuerst Investiertes über die Jahre bewirkt
Die Investitionszeile unseres Haushalts beträgt 250 € im Monat, 9,0 % des Nettoeinkommens. Ein Prozentpunkt mehr sind 27,80 € (1 % von 2.780 €). Die Tabelle zeigt, was beide Beträge mit 65 wert sein könnten, je nachdem, ob sie ab 27 oder erst ab 37 jeden Monat investiert werden, in heutigen Euro und ohne das bereits vorhandene Depot.
| Monatlich investiert | Eingezahlt | Ungünstig | Mittel | Günstig |
|---|---|---|---|---|
| 250 € ab 27 (456 Monate) | 114.000 € | rund 147.500 € | rund 282.000 € | rund 451.700 € |
| 250 € ab 37 (336 Monate) | 84.000 € | rund 101.300 € | rund 160.400 € | rund 222.500 € |
| +27,80 € ab 27 | 12.676,80 € | rund 16.400 € | rund 31.400 € | rund 50.200 € |
| +27,80 € ab 37 | 9.340,80 € | rund 11.300 € | rund 17.800 € | rund 24.700 € |
Zehn Jahre später zu beginnen kostet im mittleren Szenario rund 121.600 € bei der Investitionszeile von 250 € und rund 13.500 € beim zusätzlichen Prozentpunkt, obwohl jeweils nur rund ein Viertel weniger eingezahlt wird. Der Unterschied entsteht in den letzten Jahrzehnten, wenn Erträge auf Erträge wachsen. Genau deshalb lohnt es sich, die Zeile am Zahltag zu bedienen und nicht dann, wenn etwas übrig bleibt.
Der Simulator öffnet mit dem Einkommen unseres Haushalts, einem Prozentpunkt mehr und dem Startalter 27. Probieren Sie Ihre eigenen Zahlen aus:
Simulator: einen Prozentpunkt mehr investieren
Verschieben Sie die Regler und sehen Sie, was ein zusätzlicher Anteil Ihres Nettoeinkommens, ab einem bestimmten Alter monatlich investiert, mit 65 wert sein könnte. Beträge in heutigen Euro (nach Inflation).
28 € im Monat · Eingezahlt insgesamt: 12.677 €
Wert mit 65, in heutigen Euro, je Szenario
Wer erst mit 37 startet, landet im mittleren Szenario bei 17.841 € (43 % weniger).
Start mit 27 Start mit 37Alter
Annahmen: ein breit gestreutes Wachstumsportfolio auf Basis der von Copio veröffentlichten Kapitalmarktannahme für globale Aktien (6,4 % pro Jahr, nominal, in Euro), abzüglich 2 % Inflation, also rund 4,3 % pro Jahr nach Inflation im mittleren Szenario. Das ungünstige und das günstige Szenario rechnen mit 3 Punkten weniger und 2 Punkten mehr. Die Sparrate bleibt in heutigen Euro konstant; Kosten und Steuern sind nicht abgezogen.
Nur zur Veranschaulichung, keine Prognose und keine persönliche Beratung. Geldanlage ist mit Risiken bis hin zum Kapitalverlust verbunden, und Renditen können über lange Zeiträume negativ sein.
Die Annahmen. Das mittlere Szenario beruht auf der von Copio veröffentlichten Kapitalmarktannahme für globale Aktien (Q3 2026): 6,4 % pro Jahr nominal in Euro, abzüglich 2 % Inflation, also rund 4,3 % pro Jahr real. Das ungünstige Szenario rechnet mit 3 Prozentpunkten weniger, das günstige mit 2 Prozentpunkten mehr. Die Monatsrate bleibt in heutigen Euro konstant; Kosten und Steuern wie die Abgeltungsteuer sind nicht abgezogen.
Risikohinweis. Das ist eine Veranschaulichung, keine Prognose und keine Anlageberatung. Geldanlage ist mit Risiken bis hin zum Kapitalverlust verbunden, und Renditen können über lange Zeiträume negativ sein.
Wie Sie Ihre eigene Spar- und Investitionsquote berechnen und wie viel Haushalte in Deutschland und Europa tatsächlich investieren, lesen Sie im Artikel Sparquote berechnen.
Warum Automatik das Vermögen wachsen lässt
Dass die Reihenfolge wirkt, ist gut belegt. Die stärksten Belege stammen aus Altersvorsorgeplänen, in die Beschäftigte automatisch aufgenommen werden und aus denen sie aktiv austreten müssen, statt sich aktiv anzumelden.
- Automatische Aufnahme in den USA. In einem großen US-Unternehmen nahmen nach Madrian und Shea (2001) 37 % der kurz vor der Umstellung eingestellten Beschäftigten an der betrieblichen 401(k)-Vorsorge teil, unter automatischer Aufnahme 86 %. Der Haken: 76 % blieben beim voreingestellten Beitrag von 3 %, und 80 % ihrer Beiträge flossen in den voreingestellten Geldmarktfonds. Die Voreinstellung selbst, also Höhe und Anlage, entscheidet mit.
- Später mehr sparen. Beim Programm „Save More Tomorrow“ sagten Beschäftigte vorab zu, ihre Sparrate bei jeder Gehaltserhöhung anzuheben. Laut Thaler und Benartzi (2004) stieg die durchschnittliche Sparrate der Teilnehmenden in 40 Monaten von 3,5 % auf 13,6 %.
- Großbritannien. Seit 2012 werden Beschäftigte dort automatisch in eine betriebliche Altersvorsorge aufgenommen. Nach dem Ministerium für Arbeit und Renten (DWP, Juli 2026) stieg die Teilnahme der berechtigten Beschäftigten von 55 % im Jahr 2012 auf 90 % im Jahr 2025, in der Privatwirtschaft von 42 % auf 88 %.
- Dänemark. Chetty und andere (2014) zeigen, dass rund 85 % der Menschen passive Sparer sind: Automatische Beiträge über den Arbeitgeber erhöhen ihr Gesamtsparen fast eins zu eins, Steueranreize dagegen nur um etwa 1 Cent je eingesetztem Euro.
- Ohne neue Schulden. Bei zivilen Beschäftigten der US-Armee erhöhte die automatische Aufnahme die kumulierten Beiträge nach vier Jahren um 4,1 % eines Jahresgehalts, ohne signifikanten Anstieg der Schulden außer Autokrediten und Erstfinanzierungen von Immobilien (Beshears und andere, 2022).
Die Lehre für Ihr eigenes Budget: Machen Sie das Zurücklegen zur Voreinstellung. Richten Sie einen Dauerauftrag ein, der am Tag nach dem Gehaltseingang auf Ihr Tagesgeldkonto überweist, und einen ETF-Sparplan, der monatlich automatisch aus dem Verrechnungskonto Ihres Depots ausgeführt wird. Wählen Sie dabei Betrag und Anlage bewusst, denn wie die US-Studie zeigt, bleibt man bei der Voreinstellung lange.
Der Weg über den Arbeitgeber ist in Deutschland die betriebliche Altersvorsorge (bAV): Bei der Entgeltumwandlung geht der Beitrag direkt vom Bruttogehalt ab, bevor das Geld auf Ihrem Konto ankommt. Das Betriebsrentengesetz erlaubt Tarifparteien auch ein Opting-out-Modell, also eine automatische Entgeltumwandlung mit Widerspruchsrecht (§ 20 Abs. 2 BetrAVG). Ob Ihr Arbeitgeber so etwas anbietet, erfahren Sie in der Personalabteilung.
Copio übernimmt die Überweisungen nicht: Die App ruft Ihre Konten nur lesend ab und bewegt kein Geld. Was sie beiträgt, ist die Reihenfolge. Der Plan stellt Sparen und Investieren unter „Set aside first“ an den Anfang, und sobald die Überweisung auf Ihrem Spar- oder Anlagekonto erkannt wird, zeigt die Zeile, dass das Geld angekommen ist. So sehen Sie jeden Monat, ob die Automatik läuft.
Dann entscheiden Sie, wie Sie den Rest verwalten
Sobald Fixkosten, Sparen, Rücklagen und Puffer feststehen, bleiben Ihre variablen Ausgaben. Copio bietet zwei Wege, sie zu verwalten:
- Umschläge: ein Limit pro Kategorie, für Details und um bestimmte Gewohnheiten zu ändern. So funktioniert die Umschlagmethode
- Flex-Budget: ein Betrag für alle Alltagsausgaben, für mehr Einfachheit. So funktioniert das Flex-Budget
Beide folgen derselben Reihenfolge. Wofür Sie sich auch entscheiden: Sie selbst werden zuerst bezahlt.
Werbehinweis: Dieser Artikel wird von Copio veröffentlicht. Der Haushalt und seine Zahlen sind fiktiv und dienen ausschließlich der Veranschaulichung.