Bester FTSE All-World ETF? Anbieter, Kosten und Tracking-Differenz (November 2026)
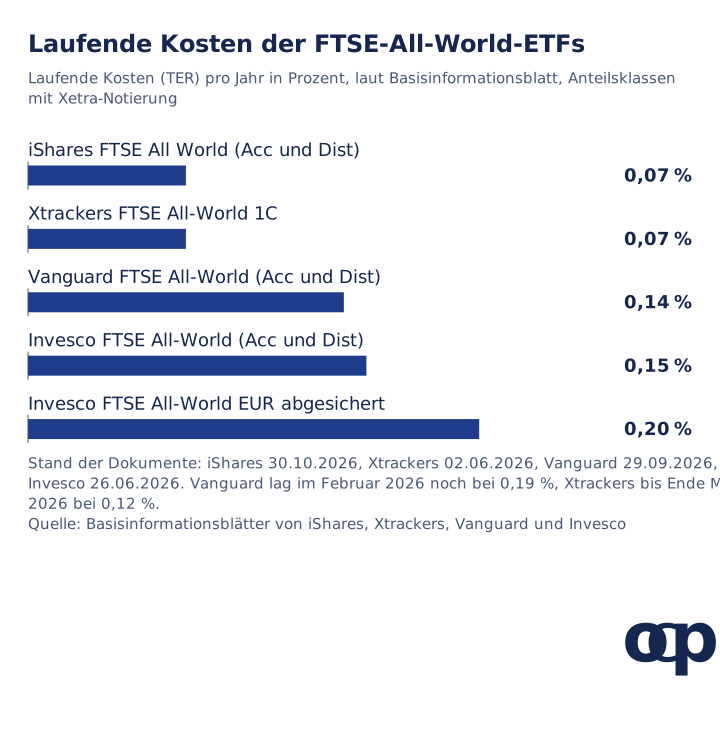
Unser geprüfter Vergleich auf den FTSE All-World umfasst im November 2026 vier ETF-Anbieter mit zehn Anteilsklassen; ihre laufenden Kosten reichen laut Basisinformationsblättern von 0,07 % (iShares, Xtrackers) bis 0,20 % (Invesco, gegen Währungen abgesichert). Acht dieser Klassen sind auf Xetra notiert. Alle bilden denselben Index ab, also entscheiden Kosten, Umsetzung, Größe und Ertragsverwendung.
Den einen besten FTSE-All-World-ETF gibt es nicht. Am günstigsten sind iShares und Xtrackers mit 0,07 %, beide erst 2026 aufgelegt und noch klein. Vanguard (0,14 %) ist mit 88,8 Mrd. US-Dollar am größten und hat die längste Historie. Invesco (0,15 %) lag drei Jahre lang 0,16 Punkte pro Jahr vor dem Index.
Ob der FTSE All-World für Dich überhaupt der richtige Index ist, entscheidest Du vor der Fondswahl; dazu gehört die Frage MSCI World oder FTSE All-World. Dieser Vergleich setzt voraus, dass der Index feststeht, und prüft jede Anteilsklasse an den Dokumenten der Anbieter.
Welche ETFs bilden den FTSE All-World ab?
Wir haben vier Fonds von Vanguard, Invesco, iShares und Xtrackers mit insgesamt zehn Anteilsklassen geprüft. Die Liste ist der verifizierte Vergleichsumfang; unser Katalogabgleich beweist keine vollständige Marktabdeckung. Eine Anteilsklasse ist eine Variante desselben Fonds, etwa thesaurierend oder ausschüttend, in US-Dollar oder gegen den Euro abgesichert. Alle Klassen eines Fonds teilen sich dasselbe Portfolio; sie unterscheiden sich nur in Kosten, Ertragsverwendung und Währungsabsicherung.
Der Index selbst umfasst laut FTSE Russell große und mittlere Unternehmen aus Industrie- und Schwellenländern, am 30. Oktober 2026 genau 4.200 Werte. Er wird im März und September überprüft. Kleine Unternehmen fehlen; wie sich das von anderen Weltindizes unterscheidet, gehört zur Indexwahl, nicht zur Fondswahl.
Invesco weist in jedem Factsheet nur das Volumen des ganzen Fonds aus, 5,27 Mrd. US-Dollar. Das Volumen der einzelnen Klassen haben wir aus Anteilswert mal ausgegebenen Anteilen berechnet; die beiden Dollar-Klassen halten 96 % des Fonds. Die Klassen in Franken und Pfund richten sich an Anleger in der Schweiz und Großbritannien. Nicht enthalten sind Fonds auf verwandte, aber andere Indizes, etwa der Vanguard FTSE All-World High Dividend Yield.
Was kostet welcher FTSE-All-World-ETF?
Die laufenden Kosten (TER) liegen für die ungesicherten Klassen zwischen 0,07 % und 0,15 % pro Jahr. Auf 10.000 € sind das 7 € bei iShares und Xtrackers, 14 € bei Vanguard und 15 € bei Invesco, jeweils pro Jahr und vor Handelskosten im Fonds. Diese Transaktionskosten weisen die Basisinformationsblätter getrennt aus: 0,01 % bei iShares und Invesco, 0,02 % bei Vanguard, 0,03 % bei Xtrackers.
iShares und Xtrackers kosten 0,07 %, Vanguard 0,14 %, Invesco 0,15 % und die euro-gesicherte Invesco-Klasse 0,20 % pro Jahr.
Quelle: Basisinformationsblätter der vier Anbieter, Abschnitt „Welche Kosten entstehen?“, Stand 2. Juni bis 30. Oktober 2026.
Ältere Vergleichstabellen nennen oft andere Werte, weil zwei Anbieter gesenkt haben. Vanguard führte die laufenden Kosten des thesaurierenden Fonds im Februar 2025 mit 0,22 %, im Oktober 2025 und Februar 2026 mit 0,19 % und im Juli 2026 mit 0,14 %, laut archivierten Fassungen derselben Anlegerinformation. Xtrackers hat die Gebühr laut Mitteilung vom 1. Juni 2026 von 0,12 % auf 0,07 % gesenkt. Maßgeblich ist immer das aktuelle Basisinformationsblatt; prüfe sein Datum.
Wie gut treffen die Fonds ihren Index?
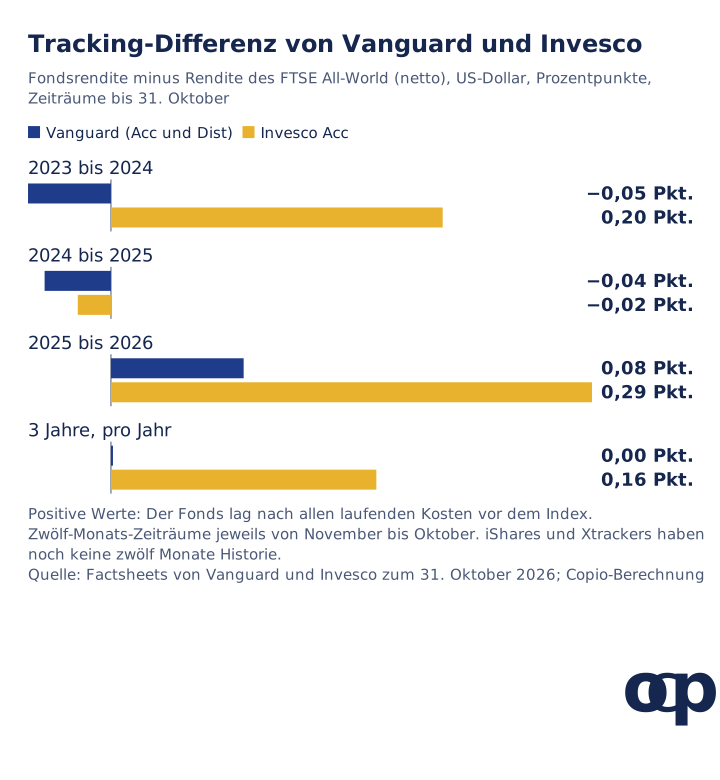
Die TER ist ein Kostensatz, die Tracking-Differenz das Ergebnis: Fondsrendite minus Indexrendite im selben Zeitraum. Sie enthält die Kosten, aber auch Steuereffekte bei Dividenden, Erträge aus Wertpapierleihe und die Abweichungen durch die Stichprobe. Wie man sie liest, erklärt unser Leitfaden zu TER und Tracking-Differenz. Vergleichen lassen sich hier nur Vanguard und Invesco, denn nur sie haben volle Zwölf-Monats-Zeiträume.
In den drei Jahren bis 31. Oktober 2026 lag Vanguard genau auf Höhe des Index (22,19 % pro Jahr), Invesco 0,16 Punkte pro Jahr darüber (22,35 % gegen 22,19 %).
Vanguard hat die längste Messreihe. Über zehn Jahre bis Oktober 2026 brachte die ausschüttende Klasse 12,33 % pro Jahr, der Index 12,34 %, laut Factsheet. In keinem der zehn Zwölf-Monats-Zeiträume wich der Fonds um mehr als 0,09 Punkte ab, obwohl seine laufenden Kosten im Februar 2025 noch 0,22 % betrugen.
Invesco nennt im Jahresbericht 2025 (PDF-Seite 61) für das Kalenderjahr 22,53 % gegen 22,62 % beim Index. Vor Abzug der TER von 0,15 % lag der Fonds damit 0,06 Punkte vorn, bei einem Tracking Error von 0,02 %. Woher die Vorsprünge kommen, schlüsseln die Factsheets nicht auf. Drei Jahre sind zudem kurz; eine künftige Tracking-Differenz sagen sie nicht voraus.
iShares und Xtrackers sind seit April und Mai 2026 am Markt. Für sie gibt es noch keine Jahreswerte, und wir schätzen keine.
Warum die TER allein nicht reicht: fünf MSCI-World-ETFs
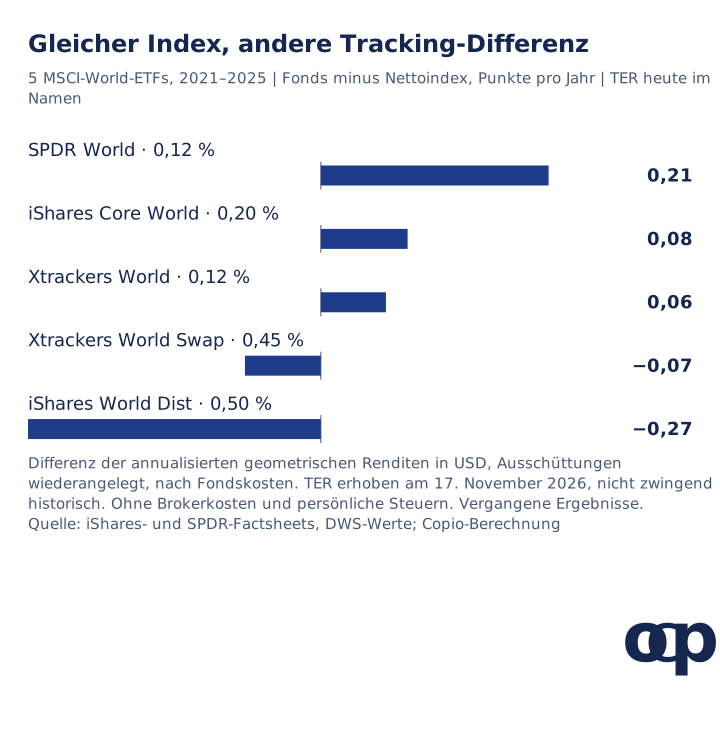
Das folgende Beispiel zeigt die Methode an fünf ETFs auf den MSCI World, nicht den FTSE All-World. Die Indizes haben unterschiedliche Aktienuniversen; die Ergebnisse sind deshalb keine Rangliste der oben genannten FTSE-Fonds. Innerhalb des Beispiels stimmen Index, Währung und Messzeitraum überein.
Die Tracking-Differenz ist hier die annualisierte Fondsrendite minus die annualisierte Indexrendite über fünf volle Kalenderjahre, in Prozentpunkten pro Jahr. Grundlage sind Nettoinventarwerte nach Fondskosten mit wiederangelegten Ausschüttungen, jeweils gegen den MSCI World Net Total Return in US-Dollar. Der Index brachte rund 12,15 % pro Jahr. Brokergebühren, persönliche Steuern und Inflation sind nicht berücksichtigt.
Gleiche TER, anderes Ergebnis: SPDR und Xtrackers physisch kosteten zuletzt jeweils 0,12 %, ihre Tracking-Differenzen lagen aber bei +0,21 und +0,06 Punkten pro Jahr. Der iShares Core mit 0,20 % lag mit +0,08 Punkten ebenfalls vor dem günstigeren Xtrackers-Fonds. Das beweist keinen künftigen Vorteil, zeigt aber die Grenze einer Rangliste allein nach TER.
Die TERs sind die am 17. November 2026 erhobenen Sätze, nicht zwingend die während des gesamten Messzeitraums gültigen. Die Factsheets runden Renditen auf zwei Nachkommastellen; Xtrackers liefert tägliche Werte. Positive Differenzen können etwa durch Dividendensteuern, Wertpapierleihe oder die Indexnachbildung entstehen; die Dokumente zerlegen die Beiträge nicht. Vergangene Abweichungen sagen künftige nicht voraus. Die TER steckt bereits in der Fondsrendite und wird nicht nochmals abgezogen.
Ja, als Hinweis auf das Risiko einer Schließung, weniger für die Rendite. Vanguard verwaltet mit 88,8 Mrd. US-Dollar den mit Abstand größten Fonds, Invesco 5,27 Mrd. US-Dollar, Xtrackers 229 Mio. Euro und iShares 39 Mio. US-Dollar (Stand 31. Oktober beziehungsweise 13. November 2026). Eine feste Mindestgröße gibt es nicht; jeder Prospekt regelt selbst, wann ein Fonds aufgelöst werden kann.
Vanguard nennt im Basisinformationsblatt als einen möglichen Grund ein Fondsvermögen unter 100 Mio. US-Dollar. Wird ein Fonds geschlossen oder verschmolzen, bekommst Du den Gegenwert ausgezahlt oder neue Anteile. Eine Auszahlung kann aufgelaufene Gewinne steuerpflichtig machen und zwingt Dich, das Geld neu anzulegen. Ein junger Fonds hat außerdem keine Historie, an der Du seine Tracking-Differenz prüfen kannst.
Ein Hinweis zu Invesco: Am 17. November 2026 zeigten die deutschen Produktseiten mehrerer Invesco-ETFs, darunter dieses, den Satz, der Fonds werde am 9. Dezember 2026 aufgelöst. Eine Aktionärsmitteilung war dort nicht verlinkt, und die britische Seite desselben Anbieters zeigte für den MSCI-World-ETF keinen solchen Hinweis; wir konnten die Angabe daher nicht bestätigen. Am 18. November 2026 zeigte die deutsche Seite des Invesco FTSE All-World den Hinweis nicht mehr, und eine Auflösungsmitteilung fanden wir nicht. Prüfe den Status vor einem Kauf bei Invesco oder Deiner Bank.
Thesaurierend oder ausschüttend?
Thesaurierende Klassen legen Dividenden im Fonds wieder an, ausschüttende zahlen sie aus: Vanguard und Invesco vierteljährlich, iShares halbjährlich. Für die Rendite vor Steuern ist das fast gleich; die Factsheets weisen für beide Vanguard-Klassen identische Zwölf-Monats-Renditen aus. Ausschüttungen eignen sich, wenn Du laufend Geld entnehmen willst; wer weiter anspart, muss sie sonst selbst neu anlegen.
Steuerlich gilt für einen Aktienfonds nach § 20 InvStG, dass 30 % der Erträge steuerfrei sind; Invesco nennt im Produktnachtrag ausdrücklich die Absicht, als Aktienfonds zu gelten. Nach § 18 InvStG kann bei thesaurierenden und ausschüttenden Fonds eine Vorabpauschale entstehen. Der Basisertrag ist 70 % des Basiszinses mal Jahresanfangswert, begrenzt auf Wertzuwachs plus Ausschüttungen. Ausschüttungen werden abgezogen; bei Erwerb im laufenden Jahr wird monatsweise gekürzt. Eine Pauschale oder Steuer fällt deshalb nicht zwangsläufig jedes Jahr an.
Für 2026 hat das Finanzministerium den Basiszins am 13. Januar 2026 auf 3,20 % festgelegt; eine Vorabpauschale gilt am 4. Januar 2027 als zugeflossen. Unterstellt sind im folgenden Beispiel ganzjähriges Halten, keine Ausschüttungen und mindestens 224 € Jahresgewinn. Am 17. November steht der tatsächliche Jahresgewinn 2026 noch nicht fest.
Auf 10.000 € Anfangswert ergibt das 224 € Vorabpauschale, nach 30 % Teilfreistellung 156,80 € steuerpflichtigen Ertrag. Bei ausgeschöpftem Sparer-Pauschbetrag kostet das 41,36 € Abgeltungsteuer samt Solidaritätszuschlag, ohne Kirchensteuer. Beim Verkauf mindern angesetzte Vorabpauschalen den steuerpflichtigen Gewinn (§ 19 InvStG). Das ist ein bedingtes Rechenbeispiel, keine Steuerberatung.
Wie bilden die Fonds den Index nach?
Alle vier kaufen die Aktien selbst, aber keiner alle 4.200 Indexwerte. Sie verwenden eine Stichprobe, die Länder, Branchen und Größe des Index nachbildet. Allein China stellte am 30. Oktober 2026 laut FTSE-Russell-Factsheet 1.315 der 4.200 Werte, aber nur 2,53 % des Gewichts.
Fonds
Methode
Positionen
Wertpapierleihe
Vanguard
physisch, repräsentative Auswahl
3.574 Aktien (31.10.2026)
erlaubt; 95 % der Erträge gehen an den Fonds
Invesco
physisch, Stichprobe
2.088 Titel (31.10.2026)
erlaubt; 90 % an den Fonds, erwartet 0 bis 30 % des Vermögens verliehen
iShares
physisch, Optimierung
2.651 Positionen (Factsheet Oktober 2026)
erlaubt; 62,5 % an den Fonds, 37,5 % an BlackRock
Xtrackers
physisch, optimierte Nachbildung
2.106 Positionen, darunter ein Indien-Swap-ETF mit 1,67 % (13.11.2026)
auf der Produktseite am 13.11.2026 ohne Angabe
Quelle: Factsheets von Vanguard und Invesco zum 31.10.2026; Vanguard-Prospekt vom 15.10.2026 (Abschnitt Wertpapierleihe); Invesco-Basisinformationsblatt vom 26.06.2026 und Produktnachtrag vom 9.9.2026; iShares-Factsheet Oktober 2026 und Produktseite vom 13.11.2026; Xtrackers-Produktseite vom 13.11.2026.
Wertpapierleihe bringt dem Fonds eine Gebühr, birgt aber das Risiko, dass ein Entleiher ausfällt und die Sicherheit nicht reicht. Xtrackers hält Indien zum Teil über einen hauseigenen ETF, den Xtrackers MSCI India Swap; ein Swap-ETF bildet seinen Index über ein Tauschgeschäft nach statt über die Aktien selbst. Wie gut die jeweilige Auswahl am Ende funktioniert, zeigt nicht die Zahl der Positionen, sondern die Tracking-Differenz.
Lohnt sich die Währungsabsicherung?
Das hängt von den Wechselkursen, den Zinsunterschieden in den Devisentermingeschäften, der Umsetzung und den Kosten ab. Das Ergebnis lässt sich vorher nicht wissen. Die einzige gegen den Euro abgesicherte Klasse ist die Invesco EUR PfHdg Acc mit 0,20 % TER statt 0,15 %; sie sichert die Währungen der gehaltenen Aktien gegen den Euro ab. Das Aktienrisiko bleibt vollständig: Sinkt der Index, sinkt auch die abgesicherte Klasse.
Zeitraum
Ungesicherte Dollar-Klasse, in Euro umgerechnet
Euro-gesicherte Klasse
2024
rund +25,1 %
+19,0 %
2025
rund +8,3 %
+17,3 %
Nov. 2025 bis Okt. 2026
rund +16,3 %
+11,5 %
Quelle: Invesco-Factsheets zum 31.10.2026; Euro-Referenzkurse der EZB; Copio-Berechnung, Näherung, weil die Fonds zu anderen Uhrzeiten bewertet werden als der EZB-Kurs; Werte (CSV).
2024 lag die gesicherte Klasse rund sechs Punkte zurück, 2025 rund neun Punkte vorn, als der Dollar fiel. Diese Differenzen isolieren keine reine Absicherungsgebühr. Eine Absicherung soll das Wechselkursrisiko gegenüber dem Euro verringern; laut Invesco-Basisinformationsblatt kann Währungsrisiko verbleiben. Sie schützt nicht vor Kursverlusten der Aktien. Mit rund 74 Mio. Euro ist die Klasse zudem klein.
Welcher FTSE-All-World-ETF passt zu welchem Zweck?
Die Tabelle nennt für jeden Zweck die Klasse, die das jeweilige Kriterium am besten erfüllt, und was Du dafür in Kauf nimmst. Sie ist keine Empfehlung für Dein Depot.
Wenn Dir das am wichtigsten ist
Klasse
Was Du in Kauf nimmst
Niedrigste laufende Kosten
iShares Acc (FTSS) oder Xtrackers 1C (ALLW), 0,07 %
Seit 2026 am Markt, kleine Fonds, keine gemessene Tracking-Differenz
Längste Historie und größtes Volumen
Vanguard Accumulating (VWCE), 0,14 %
Doppelt so hohe TER wie die Neulinge; Acc seit 2019, Zehnjahresvergleich gehört zur ausschüttenden Klasse seit 2012
Niedrige Kosten mit gemessener Tracking-Differenz
Invesco Acc (FWIA), 0,15 %
Erst drei volle Jahre Historie
Regelmäßige Ausschüttungen
Vanguard Distributing (VGWL) oder Invesco Dist (FTWD), vierteljährlich
Ausschüttungen musst Du selbst wieder anlegen, wenn Du weiter sparst
Wechselkursrisiko gegenüber dem Euro verringern
Invesco EUR PfHdg Acc (FWEA), 0,20 %
Höhere Kosten, kleine Klasse, Restwährungsrisiko und Einfluss der Zinsunterschiede
Für einen Sparplan und eine Einmalanlage gelten dieselben Kriterien. Bei einer großen Einmalanlage fällt die Kostendifferenz in Euro stärker ins Gewicht, bei kleinen Raten eher die Gebühr Deines Brokers je Ausführung. Ob eine Einmalanlage oder Raten historisch besser abschnitten, untersucht unser Vergleich von Einmalanlage und Einstieg in Raten.
Was die Fondswahl nicht ändert
Zwischen den Fonds liegen Hundertstel Prozentpunkte, im Crash fallen alle gemeinsam. Laut FTSE Russell verlor der Index in den zehn Jahren bis Oktober 2026 in der Spitze 33,7 % (US-Dollar, Tagesdaten), und 62,70 % seines Gewichts entfielen auf US-Unternehmen. Was diese Konzentration bedeutet, zeigt unsere Analyse zum Klumpenrisiko im MSCI World. Zwei FTSE-All-World-ETFs nebeneinander sind keine Streuung, sondern dieselbe Position zweimal; warum, zeigt unser Beitrag zu unabhängigen Wetten im ETF-Depot.
So prüfst Du einen FTSE-All-World-ETF selbst
Lies die TER im aktuellen Basisinformationsblatt und prüfe dessen Datum.
Berechne die Tracking-Differenz aus dem Factsheet für mehrere Zeiträume, immer gegen denselben Index in derselben Währung.
Prüfe Volumen und Auflegungsdatum der Klasse, nicht nur des Fonds.
Wähle die Ertragsverwendung nach Deinem Bedarf an Auszahlungen und Deinem Sparer-Pauschbetrag.
Prüfe in der Sparplanliste Deines Brokers, ob die Klasse dort angeboten wird und was eine Ausführung kostet.
Geprüft am 17. November 2026. Alle Kosten stammen aus den Basisinformationsblättern der Anbieter, alle Volumina, Kürzel, Auflegungsdaten und Renditen aus Factsheets und Produktseiten der Anbieter; Zahlen von Vergleichsportalen haben wir nicht verwendet. Die geprüfte Liste haben wir mit copios ETF-Katalog vom 7. November 2026 abgeglichen. Dieser Katalogabgleich ist keine vollständige Erhebung aller am Markt verfügbaren Anteilsklassen. Die Börse leiten wir bei Invesco und Xtrackers aus dem Bloomberg-Kürzel ab (GY für Xetra).
Vanguard: Basisinformationsblätter beider Klassen vom 29.09.2026, Seite 2 „Welche Kosten entstehen?“; Factsheets zum 31.10.2026, Seite 1 (Volumen, Kürzel) und Seite 2 (Zwölf-Monats-Renditen); Prospekt vom 15.10.2026, Abschnitt zur Wertpapierleihe; Anlegerinformation IE00BK5BQT80 mit Stand 10.02.2025, 07.10.2025, 17.02.2026 und 28.07.2026 über das Internet Archive.
Invesco: Basisinformationsblätter aller fünf Klassen vom 26.06.2026; Factsheets zum 31.10.2026, Seite 1; Produktnachtrag vom 9.9.2026 (Stichprobe, Ausschüttungen, Aktienfonds, Wertpapierleihe); Jahresbericht der Invesco Markets II plc 2025, PDF-Seite 61.
iShares: Basisinformationsblätter vom 30.10.2026; Factsheet Oktober 2026, Seite 1 und 3; Produktseiten 349410 und 349409 mit Stand 13.11.2026.
Xtrackers: Basisinformationsblatt vom 02.06.2026; Produktseite mit Stand 13.11.2026; Mitteilung vom 1.6.2026.
Index: FTSE All-World Factsheet von FTSE Russell, Daten zum 30.10.2026, Seiten 1 bis 3.
Steuern: §§ 18, 19 und 20 InvStG, § 32d EStG, § 20 Abs. 9 EStG, § 4 SolZG; BMF-Schreiben vom 13.01.2026 zum Basiszins.
Copio-Berechnungen sind die Volumina der Invesco-Klassen (Anteilswert mal ausgegebene Anteile), die Tracking-Differenzen als Fondsrendite minus Indexrendite, die Dreijahresrendite von Invesco aus der kumulierten Rendite, die Euro-Umrechnung der Dollar-Klasse mit EZB-Referenzkursen und das Steuerbeispiel. Beide Anbieter messen gegen denselben Nettoindex in US-Dollar und weisen für alle drei Zeiträume dieselben Indexrenditen aus. Für einen Euro-Anleger verschiebt der Wechselkurs Fonds- und Indexrendite um denselben Faktor.
Invesco nennt im Produktnachtrag den 11. Oktober 2023 als Auflegungsdatum, Factsheet und Jahresbericht den 26. Juni 2023; wir folgen den beiden letzteren. Factsheets runden die Renditen auf zwei Nachkommastellen, die Zwölf-Monats-Differenzen sind deshalb auf etwa 0,01 Punkte genau. Vergangene Tracking-Differenzen sagen künftige nicht voraus. Downloads: Anteilsklassen (CSV), Tracking-Differenz (CSV), Währungsabsicherung (CSV), Kostenhistorie Vanguard (CSV).
Dieser Artikel dient der Information und ist keine persönliche Anlageberatung.
FAQ
Welcher ist der beste FTSE All-World ETF?
Einen für alle gibt es nicht. Am günstigsten sind laut Basisinformationsblatt iShares und Xtrackers mit 0,07 % pro Jahr, beide erst 2026 aufgelegt und noch klein. Vanguard verlangt 0,14 %, ist mit 88,8 Mrd. US-Dollar am größten; seine ausschüttende Klasse lag über zehn Jahre nur 0,01 Punkte pro Jahr hinter dem Index. Invesco kostet 0,15 % und lag drei Jahre lang 0,16 Punkte pro Jahr vorn.
Vanguard oder Invesco, Xtrackers oder iShares: was unterscheidet die Fonds?
Alle vier bilden denselben Index physisch nach, kaufen aber nur eine Auswahl seiner 4.200 Aktien. Sie unterscheiden sich in Kosten (0,07 % bis 0,15 % für die ungesicherten Klassen), Größe, Alter, Wertpapierleihe und Anteilsklassen. Vanguard hat eine Historie seit 2012, Invesco seit 2023, Xtrackers und iShares erst seit April und Mai 2026. Nur Invesco bietet eine gegen den Euro abgesicherte Klasse.
FTSE All-World: thesaurierend oder ausschüttend?
Thesaurierende Klassen legen Erträge wieder an, ausschüttende zahlen sie aus. Eine Vorabpauschale kann bei beiden entstehen, wenn der begrenzte Basisertrag die Ausschüttungen übersteigt. Für 2026 beträgt der Basiszins 3,20 %; ohne Ausschüttungen und bei ausreichendem Jahresgewinn ergibt das höchstens 2,24 % des Anfangswerts, bei ganzjährigem Halten. Für Aktienfonds sind 30 % der Erträge steuerfrei; ein verfügbarer Sparer-Pauschbetrag kann die Steuer auf null senken.
Kann ich einen FTSE All-World ETF als Sparplan besparen?
Ob und zu welchen Gebühren Du eine Klasse besparen kannst, legt Dein Broker fest, nicht der Fondsanbieter. Wir haben keine vollständige, datierte Liste eines Brokers gefunden, die wir zitieren können, und nennen deshalb keine Verfügbarkeit. Prüfe die Sparplanliste Deines Brokers und die Gebühr je Ausführung; bei kleinen Raten kann sie mehr ausmachen als der Unterschied zwischen 0,07 % und 0,15 % TER.
Was ist besser als der FTSE All-World?
Das hängt vom Ziel ab, nicht vom Fonds. Der FTSE All-World enthält große und mittlere Unternehmen aus Industrie- und Schwellenländern, aber keine kleinen. Breitere Indizes nehmen kleine Unternehmen dazu, engere wie der MSCI World lassen die Schwellenländer weg. Keine dieser Alternativen schützt vor einem Crash; der US-Anteil lag im FTSE All-World am 30. Oktober 2026 bei 62,70 %.
Optionale Cookies helfen uns, Besuche und Werbung zu messen. Wähle jeden Zweck einzeln oder lehne beide ab. Du kannst Deine Auswahl über die Cookie-Einstellungen in der Fußzeile ändern. Cookie-Richtlinie.