Ist mein ETF-Portfolio ausreichend diversifiziert? Zähle unabhängige Wetten, nicht Fonds
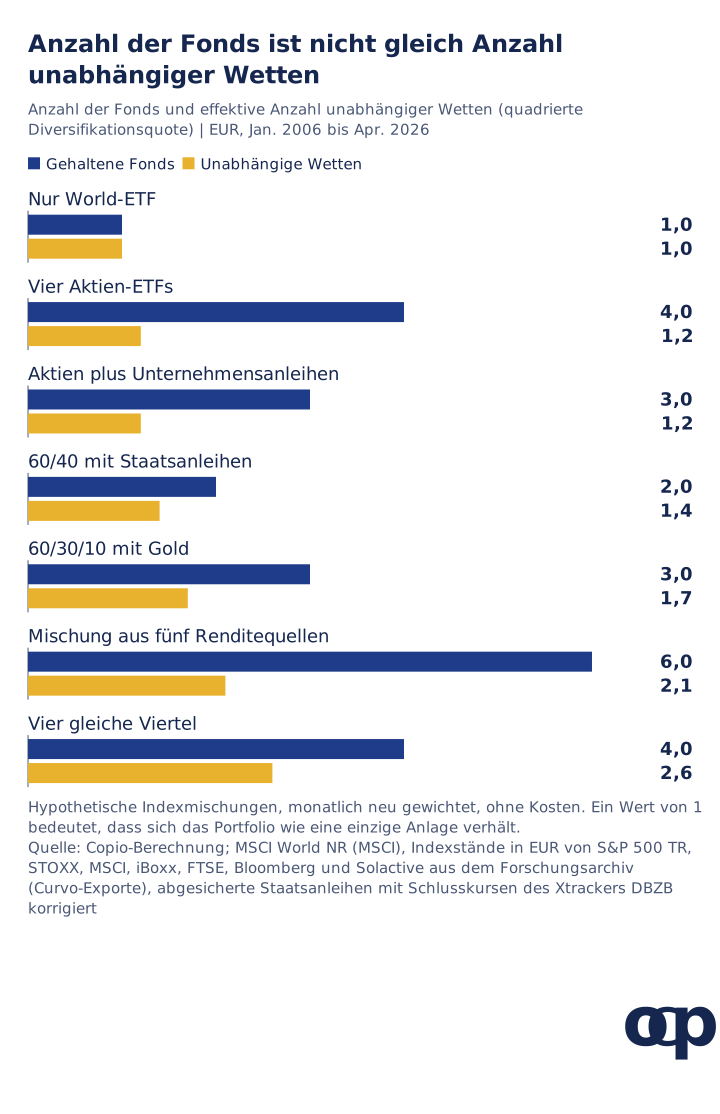
Ob ein Portfolio diversifiziert ist, hängt davon ab, wie sich seine Positionen bewegen, nicht davon, wie viele es hat. Von Januar 2006 bis April 2026 verhielt sich eine Mischung aus vier Aktien-ETFs in Euro wie 1,2 unabhängige Wetten, kaum mehr als ein einzelner World-Fonds. Eine 60/40-Mischung mit Staatsanleihen hoher Bonität kam auf 1,4, eine Mischung aus sechs Fonds über fünf Anlageklassen auf 2,1.
Die Kennzahl hilft zu prüfen, ob zusätzliche Fonds eine andere Renditequelle beisteuern oder nur mehr vom selben Risiko; für sich genommen sagt sie nichts darüber, mit welcher Mischung das Vermögen am schnellsten wächst.
Was Du Dir merken solltest
Die Zahl der Fonds überzeichnet die Diversifikation. Vier Aktien-ETFs kamen auf 1,2 unabhängige Wetten und denselben maximalen Verlust wie der MSCI World allein, rund 49 %.
Fonds mit Unternehmensanleihen bringen weniger, als es scheint. Wer Weltaktien 20 % Euro-Unternehmensanleihen und 20 % Hochzinsanleihen beimischte, kam auf 1,2 Wetten, weil beide Anleihearten in den meisten schlechten Monaten mit den Aktien fielen.
Andere Renditetreiber bringen zusätzliche Wetten. Mischungen mit Staatsanleihen, Gold, inflationsindexierten Anleihen oder Geldmarkt kamen auf 1,4 bis 2,6 und verloren im schlimmsten Fall zwischen 7,7 % und 29,0 %, gegenüber 49,0 % bei Weltaktien.
Die Zahl hing vom Marktregime ab. Seit 2022 fallen Staatsanleihen häufiger zusammen mit Aktien, und der Wert der 60/40-Mischung sank von 1,4 auf 1,2.
Warum das Zählen von Fonds in die Irre führt
Fonds sind nur Verpackungen. Was ein Portfolio diversifiziert, ist die Zahl der unterschiedlichen Faktoren, die seine Rendite bestimmen: Unternehmensgewinne, Zinsen, Inflation, der Goldpreis. Zwei Fonds, die demselben Renditetreiber folgen, verursachen die Kosten und den Aufwand von zwei Positionen, bringen aber das Risiko von nur einer.
Unsere Studie zu Verlustmonaten zeigt das Problem genau in den Monaten, auf die es ankommt: In den 24 schlechtesten Monaten der Weltaktien seit 2006 fiel jede von uns erfasste Aktienregion in mindestens 23 davon.
Eine Kennzahl, die Renditetreiber zählt
Die Diversifikationsquote vergleicht das Risiko der Einzelteile mit dem Risiko des Ganzen:
Diversifikationsquote = gewichtete durchschnittliche Volatilität der Positionen ÷ Volatilität des Portfolios
Bewegen sich alle Positionen im Gleichschritt, sind beide Größen gleich und die Quote beträgt 1. Je weniger sich die Positionen gemeinsam bewegen, desto mehr gleichen sich ihre Schwankungen aus und desto höher liegt die Quote. Choueifaty und Coignard (2008) haben sie vorgeschlagen, und Choueifaty, Froidure und Reynier (2013) deuten ihr Quadrat als effektive Anzahl unabhängiger Risikofaktoren in einem Portfolio.
Wir nennen das die Zahl der unabhängigen Wetten. Ein Wert von 2 bedeutet, dass sich die Schwankungen des Portfolios so stark ausgleichen, wie es bei zwei gleich riskanten, unkorrelierten Anlagen zu gleichen Teilen der Fall wäre.
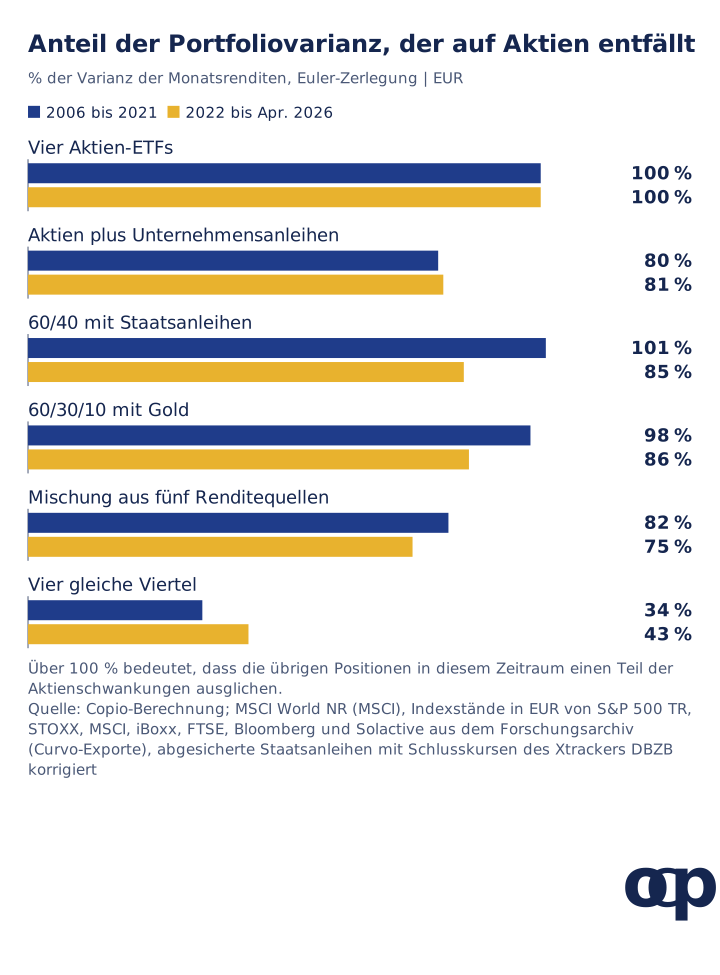
Außerdem zeigen wir mit einer gängigen Zerlegung der Risikobeiträge, welcher Anteil der Varianz jedes Portfolios auf seine Aktienpositionen entfiel.
Sieben Portfolios, 2006 bis 2026
Wir haben sieben hypothetische Mischungen aus Indexrenditen in Euro gebildet, monatlich ohne Kosten neu gewichtet, von Januar 2006 bis April 2026. Sie sind Beispiele für verbreitete Strukturen, keine Empfehlungen.
Vier gleiche Viertel (World, Staatsanleihen, Gold, Euro-Geldmarkt)
2,6
5,2 %
6,1 %
-7,7 %
-5,5 %
Was die Tabelle zeigt:
Die vier Aktien-ETFs sind eine einzige Wette. Ihr maximaler Verlust betrug 48,7 %, gegenüber 49,0 % für den MSCI World allein, und die schlechtesten 12 Monate fielen sogar tiefer aus (-39,4 % gegenüber -37,6 %). Zusätzliche Regionen änderten, welche Länder vorn lagen, nicht das Ausmaß des Einbruchs.
Unternehmensanleihen senkten die Volatilität durch Verdünnung, nicht durch Ausgleich. Wer 40 % der Aktien durch Unternehmens- und Hochzinsanleihen ersetzte, senkte die Volatilität auf 9,7 %, doch die Anleihen fielen in vielen derselben Monate, sodass die Zahl der Wetten bei 1,2 blieb.
Gold und Staatsanleihen brachten die meisten zusätzlichen Wetten. Eine Umschichtung von 10 % aus Staatsanleihen in Gold hob die 60/40-Mischung von 1,4 auf 1,7 Wetten; die vier gleichen Viertel kamen auf 2,6.
Diversifikation ist nicht dasselbe wie Wachstum
Die Werte ordnen die Mischungen danach, wie stark sich ihre Positionen gegenseitig ausgleichen. Sie sagen nicht, welche Mischung das Vermögen am schnellsten vermehrt hat, und dieser Zeitraum begünstigt einige Anlagen. Gold brachte von 2006 bis April 2026 in Euro 11,4 % pro Jahr, mehr als die 8,7 % des MSCI World, während EUR-abgesicherte Staatsanleihen 1,7 % und der Euro-Geldmarkt 1,0 % erzielten.
Deshalb wuchs die 60/30/10-Mischung hier schneller als die 60/40-Mischung. In den 24 Jahren, die Gold brauchte, um sein Hoch von 1983 wieder zu erreichen, hätte derselbe Vergleich ganz anders ausgesehen.
Die vier gleichen Viertel zeigen den Zielkonflikt am deutlichsten: der geringste maximale Verlust, 7,7 %, und 6,1 % pro Jahr, gegenüber 8,7 % bei Weltaktien. Über 20 Jahre summiert sich dieser Abstand durch den Zinseszinseffekt zu einem deutlich kleineren Endvermögen, und die Hälfte des Portfolios lag in Anlagen mit niedriger erwarteter Rendite. Eine Mischung mit mehr unabhängigen Wetten senkt das Risiko, am Tiefpunkt verkaufen zu müssen; der Preis dafür ist meist ein Teil der erwarteten Rendite, und die richtige Balance hängt von Ausgabenbedarf, Anlagehorizont und Schulden ab.
Von 2006 bis 2021 entfielen 101 % der Varianz der 60/40-Mischung auf Aktien: Staatsanleihen glichen die Aktienschwankungen leicht aus, ihr eigener Beitrag war also negativ. Von 2022 bis April 2026 entfielen 85 % auf Aktien, und die Anleihen brachten eigenes Risiko ein, weil sie bei den zinsgetriebenen Ausverkäufen zusammen mit den Aktien fielen. Die Zahl der Wetten sank bei der 60/40-Mischung von 1,4 auf 1,2, bei der 60/30/10-Mischung von 1,8 auf 1,5 und bei den vier gleichen Vierteln von 2,6 auf 2,2.
Daraus folgen zwei Lehren. Eine Mischung, die nach den Korrelationen eines Zeitraums gut diversifiziert aussieht, kann einen Teil dieses Vorteils verlieren, wenn sich das wirtschaftliche Umfeld ändert. Und ein hoher Anteil des Aktienrisikos in einem ausgewogenen Fonds ist normal: In allen diesen Mischungen außer den vier Vierteln stammte der Großteil der Portfolioschwankungen aus den Aktien, unabhängig von der Kapitalaufteilung. Eine Aufteilung von 60/40 beim Kapital bedeutet also nicht 60/40 beim Risiko.
Diese Prüfungen kannst Du an Deinem eigenen Portfolio vornehmen
Gruppiere Deine Fonds nach Renditetreiber, bevor Du sie zählst. Aktien aus allen Regionen bilden eine Gruppe; Hochzinsanleihen stehen Aktien näher als Staatsanleihen; Gold, Staatsanleihen und Geldmarkt sind jeweils eigene Gruppen.
Schätze Deine eigene Quote. Entnimm die Volatilität jedes Fonds seinem Factsheet oder Basisinformationsblatt, bilde den gewichteten Durchschnitt und vergleiche ihn mit der Volatilität Deines Portfolios im selben Zeitraum. Eine Quote nahe 1 bedeutet eine einzige Wette.
Prüfe den Aktienanteil am Risiko, nicht am Kapital. Wenn Aktien den Großteil Deiner Schwankungen verursachen, entspricht Dein Crashrisiko ungefähr Deinem Aktienrisiko, ganz gleich, wie viele Anleihefonds Du hältst.
Teste den Zeitraum. Rechne mit Daten ab 2022 nach. Fällt die Zahl Deiner Wetten deutlich, beruhte Deine Diversifikation auf dem Verhältnis zwischen Aktien und Anleihen von 2006 bis 2021.
Wäge die Kosten jeder zusätzlichen Wette ab. Frag Dich, was die diversifizierende Anlage nach Kosten und Inflation voraussichtlich erwirtschaftet, nicht nur, wie sie in der Vergangenheit korrelierte.
Grenzen dieser Analyse
Die Mischungen beruhen auf Indexrenditen ohne Fondskosten, Steuern oder Geld-Brief-Spannen und unterstellen eine monatliche Neugewichtung.
Zwanzig Jahre sind eine einzige Stichprobe mit einer Finanzkrise, einer Pandemie und einem Inflationsschock; der starke Lauf von Gold lässt die Mischungen mit Gold besser aussehen.
Die Diversifikationsquote beruht auf Volatilitäten und Korrelationen. Seltene extreme Verluste, Liquidität und das Risiko, zum falschen Zeitpunkt zu verkaufen, bildet sie nicht ab.
Die quadrierte Quote ist die Deutung einer einzelnen Kennzahl, keine Zählung wirtschaftlicher Faktoren, und sie kann unbegrenzt steigen, wenn Korrelationen negativ werden.
Keines dieser Portfolios ist eine empfohlene Allokation.
Wie kann copio Dir helfen, Deine eigene Allokation zu prüfen?
Copio befindet sich vor dem Marktstart; frühen Zugang gibt es auf Antrag. Die App blickt durch Deine Fonds hindurch auf die Anlageklassen und ordnet jede auf einer Karte der Renditekorrelationen als Haupttreiber, Diversifizierer, renditearme Anlage oder Puffer ein, sodass Du siehst, ob sich Deine Positionen im Renditetreiber unterscheiden oder nur im Etikett.
Eine Korrelationsmatrix zeigt, welche Positionen sich gemeinsam bewegen, und ein Crashtest zeigt, wie eine Mischung wie Deine frühere Krisen überstanden hätte. Copio liefert Analysen zu Bildungszwecken, keine individuelle Beratung; die App platziert keine Orders und wählt keine Allokation für Dich aus. Der kostenlose Portfolio-Check ist ein erster Schritt.
Dieser Artikel dient ausschließlich der Information und Bildung. Er stellt keine individuelle Anlageberatung dar. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für die künftige Wertentwicklung.
Forschungsnotizen und Quellenprüfung
Recherche geprüft am 2. November 2026.
Indexdaten, monatlich in EUR, Januar 2006 bis April 2026: MSCI World Net Total Return (Indexcode 990100) von MSCI; S&P 500 Total Return, STOXX Europe 600 Net Return, MSCI Emerging Markets IMI Net Return, iBoxx € Liquid Corporates Large Cap, iBoxx € Liquid High Yield, inflationsindexierte Euro-Staatsanleihen, Bloomberg Commodity 3 Month Forward, Gold (Kassakurs) in EUR und der Solactive Euro Overnight Return Index, aus dem Forschungsarchiv unserer Diversifikationsstudie; EUR-abgesicherte globale Staatsanleihen aus unserer korrigierten Reihe (CSV).
Methodische Quellen: Choueifaty und Coignard, „Toward Maximum Diversification“, Journal of Portfolio Management, 2008; Choueifaty, Froidure und Reynier, „Properties of the Most Diversified Portfolio“, Journal of Investment Strategies, 2013.
Unsere Berechnungen: einfache Monatsrenditen; Volatilität als annualisierte Stichproben-Standardabweichung; Diversifikationsquote als gewichteter Durchschnitt der Volatilitäten der Positionen geteilt durch die Portfoliovolatilität; unabhängige Wetten als deren Quadrat; Aktienanteil an der Varianz als Summe aus Gewicht mal Kovarianz mit dem Portfolio über alle Aktienpositionen, geteilt durch die Portfoliovarianz; Wachstum auf Basis des aufgezinsten Vermögens; maximale Verluste auf Basis der Monatsendwerte.
Woran erkenne ich, ob mein ETF-Portfolio ausreichend diversifiziert ist?
Miss, wie sich die Positionen gemeinsam bewegen, statt sie zu zählen. Ein Maß dafür ist die Diversifikationsquote: die gewichtete durchschnittliche Volatilität der Positionen geteilt durch die Volatilität des Portfolios. Quadriert ergibt sie die effektive Anzahl unabhängiger Wetten. Von 2006 bis 2026 kamen in Euro vier Aktien-ETFs auf 1,2, eine 60/40-Mischung aus Weltaktien und EUR-abgesicherten Staatsanleihen auf 1,4 und eine Mischung aus sechs Fonds über mehrere Anlageklassen auf 2,1 (Copio-Berechnung).
Ist ein Portfolio aus mehreren Aktien-ETFs diversifiziert?
Über Unternehmen und Länder hinweg ja, über Renditequellen hinweg kaum. Eine Mischung aus 40 % MSCI World, 30 % S&P 500, 15 % europäischen Aktien und 15 % Schwellenländeraktien kam von Januar 2006 bis April 2026 in Euro auf 1,2 unabhängige Wetten und einen maximalen Verlust von 48,7 %, gegenüber 49,0 % für den MSCI World allein; ihre gesamte Varianz stammte aus Aktien.
Was ist die Diversifikationsquote?
Der gewichtete Durchschnitt der Volatilitäten der Positionen geteilt durch die Volatilität des Portfolios, vorgeschlagen von Choueifaty und Coignard (2008). Sie beträgt 1, wenn sich alle Positionen im Gleichschritt bewegen, und steigt, je niedriger die Korrelationen sind. Choueifaty, Froidure und Reynier (2013) deuten ihr Quadrat als effektive Anzahl unabhängiger Risikofaktoren im Portfolio.
Bedeutet mehr Diversifikation höhere Renditen?
Nicht unbedingt. In unseren Tests senkten Mischungen mit einer zusätzlichen Anlageklasse Volatilität und maximale Verluste, während weitere Aktienfonds daran kaum etwas änderten; das langfristige Wachstum hängt aber davon ab, was die hinzugefügten Anlagen erwirtschaften. Von 2006 bis 2026 brachte Gold in Euro 11,4 % pro Jahr, EUR-abgesicherte Staatsanleihen dagegen 1,7 %; Mischungen mit Gold sehen in diesem Zeitraum daher besser aus, als sie es in einem anderen womöglich täten.