Einmalanlage oder Einstieg in Raten bei Rekordkursen? 95 Jahre Daten
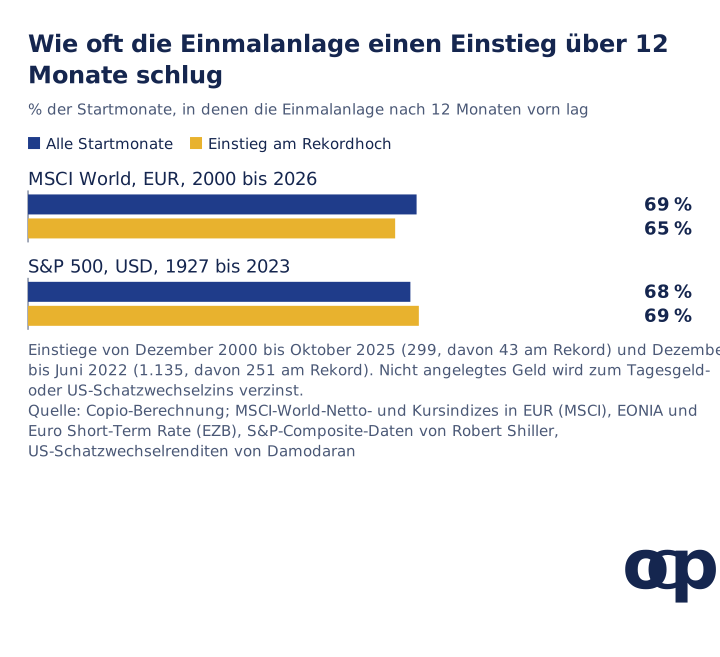
Von Dezember 2000 bis Oktober 2025 schlug eine sofortige Anlage im MSCI World in Euro denselben Betrag in zwölf Monatsraten in 69 % der Startmonate.Ein Einstieg am Rekordhoch änderte das kaum: Dort waren es 65 %. Die Frage ist aktuell: Der MSCI-World-Kursindex in Euro beendete Oktober 2026 auf einem Monatsendrekord, seinem achten des Jahres.
Die französische AMF zählte im ersten Halbjahr 2026 394.000 neue private ETF-Anleger, so viele wie seit 2018 nicht mehr. Die Einmalanlage ließ das Vermögen meist stärker wachsen, verlor im übrigen Drittel der Fälle aber mehr, teilweise wesentlich mehr. Die nützliche Frage lautet deshalb, welchen Rückgang der gesamte Betrag durchhalten kann, bevor man über den Einstiegszeitpunkt entscheidet.
Die wichtigsten Ergebnisse
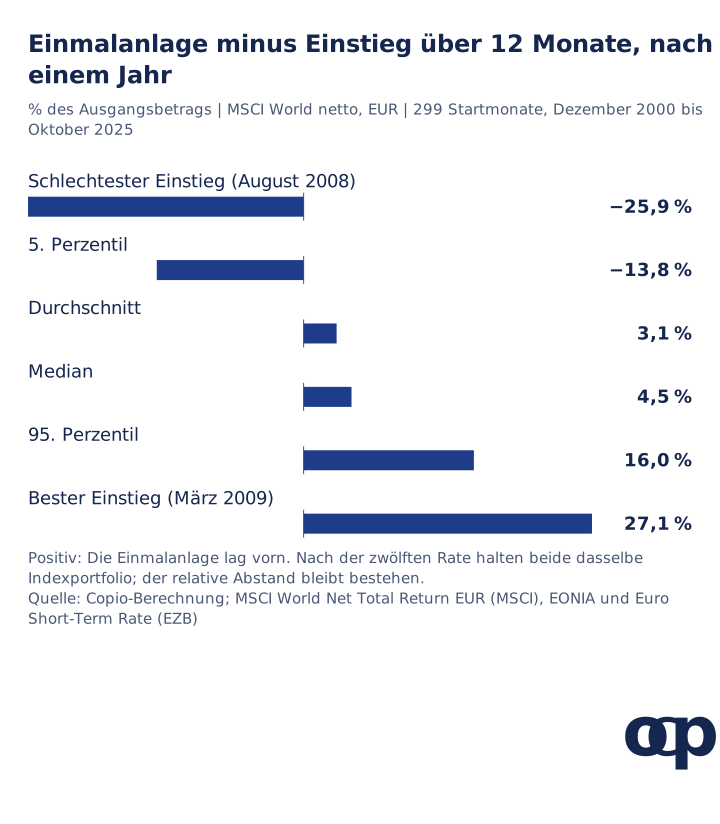
Die Einmalanlage gewann in dieser Stichprobe häufiger. Sie schlug zwölf Monatsraten in 206 von 299 Euro-Startmonaten, also 68,9 %, mit einem durchschnittlichen Abstand von 3,1 % des Anfangsbetrags vor Handelskosten.
Rekordhochs lieferten keine klare Einstiegsregel. Die Einmalanlage gewann bei 28 von 43 Euro-Rekordstarts, also 65,1 %. Diese kleine, überlappende Stichprobe bestimmt keine Wahrscheinlichkeit für das nächste Jahr.
Ein Zeitplan korrigiert nicht die endgültige Aufteilung. Im Szenario von 1929 dämpften Raten den Verlust im ersten Jahr, lagen nach drei Jahren aber immer noch 56,4 % im Minus. Entscheide, welches Risiko der vollständig investierte Betrag tragen kann.
Einmalanlage oder Raten bei Rekordkursen?
In beiden Datensätzen gewann die sofortige Anlage etwa zweimal von drei Einstiegen, mit oder ohne Rekordhoch. Wir vergleichen denselben Betrag: vollständig zu einem Monatsende angelegt oder zu je einem Zwölftel an diesem und den nächsten elf Monatsenden. Der Rest verdient den Euro-Tagesgeldzins beziehungsweise US-Schatzwechselzins. Verglichen wird zwölf Monate nach Beginn, ohne Kosten und Steuern.
Wir wiederholen dies für jeden Startmonat zweier Reihen: MSCI World mit wiederangelegten Nettodividenden in Euro ab Dezember 2000 und S&P 500 mit Dividenden nach Robert Shiller ab Dezember 1927. Ein Einstieg gilt als Rekord, wenn der Kursindex mindestens so hoch steht wie an jedem früheren Monatsende.
MSCI World in Euro: 68,9 % von 299 Einstiegen, 65,1 % von 43 Rekordstarts.S&P 500 in Dollar: 67,8 % von 1.135 Einstiegen, 69,3 % von 251 Rekordstarts.
Die Euro-Rekordstichprobe ist klein und jung. Der Kursindex erreichte im August 2000 ein Hoch und schloss erst im Februar 2015 wieder einen Monat darüber. Alle Euro-Rekordstarts liegen daher zwischen 2015 und 2025. Die US-Reihe ergänzt Rekorde vor 1929, 1973, 1987, 2000 und 2007; auch dort bleibt das Ergebnis ähnlich.
Der jüngste abgeschlossene Fall ist Oktober 2025, ebenfalls ein Rekordmonat. Ein Jahr später lag die Einmalanlage 15,9 % im Plus, die Anlage über zwölf Raten 11,1 %.
Was kostet der Rateneinstieg durchschnittlich?
Nach einem Jahr lag der Rateneinstieg im Mittel um 3,1 % des Ausgangsbetrags zurück. Der Nenner ist das anfangs verfügbare Geld, nicht der Endwert der Einmalanlage. Teilt man jede Differenz durch den jeweiligen Endwert der Einmalanlage, ergibt sich über die 299 Einstiege ein durchschnittlicher relativer Rückstand von 1,6 %, nach eigener Berechnung.
Sobald beide Portfolios vollständig investiert sind, bleibt ihr Wertverhältnis ohne weitere externe Zahlungsströme oder unterschiedliche Kosten beim weiteren Indexverlauf gleich. Dieses relative Verhältnis bleibt bestehen. Aus 3,1 % des Startkapitals werden nicht automatisch 3,1 % des künftigen Vermögens.
Durchschnitt +3,1 %, Median +4,5 %, 5. Perzentil -13,8 %, 95. Perzentil +16,0 % des Anfangsbetrags; schlechtester Einstieg -25,9 % im August 2008, bester +27,1 % im März 2009.
Copio betrachtet das geometrisch gewachsene Vermögen nach Kosten; hier spricht der Durchschnitt für die Einmalanlage. Märkte stiegen in den meisten Jahren, während der Ratenplan einen Teil des Geldes zurückhält. Hinzu kommen mögliche Kosten außerhalb des Index: zwölf Käufe statt eines, sofern der Broker keinen kostenlosen Sparplan bietet.
Die Streuung ist in beide Richtungen groß. Auf den schlechtesten Einmalstart, August 2008, folgte der steilste Teil der Finanzkrise. Der beste, März 2009, lag einen Monat nach dem Monatsendtief. Beides war beim Einstieg nicht vorher erkennbar.
Was passiert bei einem unmittelbar folgenden Crash?
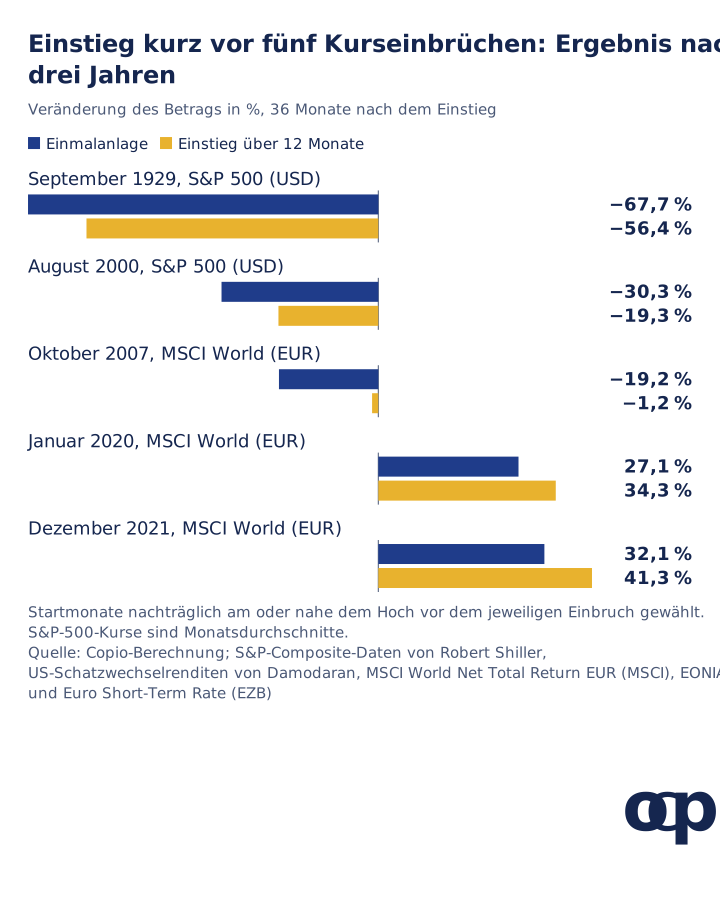
Der Rateneinstieg reduzierte den Erstjahresverlust. Dauerte die Baisse länger als der Kaufplan, verlor aber auch er erheblich. Das Diagramm zeigt fünf nachträglich ausgewählte Einstiege am oder nahe dem Hoch vor einem Einbruch, also den Fall, den ein Ratenplan abfedern soll.
Nach drei Jahren: September 1929 -67,7 % sofort gegenüber -56,4 % in Raten; August 2000 -30,3 % gegenüber -19,3 %; Oktober 2007 -19,2 % gegenüber -1,2 %; Januar 2020 +27,1 % gegenüber +34,3 %; Dezember 2021 +32,1 % gegenüber +41,3 %.
Beim Start 1929 war die letzte Rate im August 1930 investiert; der Markt fiel noch fast zwei weitere Jahre. Der Zeitplan änderte den Kaufpreis eines Teils der Anlage, nicht deren endgültiges Marktrisiko. Über alle Euro-Einstiege war das schlechteste Zwölfmonatsergebnis -39,4 % für die Einmalanlage und -25,8 % für die Ratenanlage: weniger, aber weiterhin ein großer Verlust.
Hier liegt der entscheidende Punkt für den Umgang mit Crashs. Geld, das nach 40 % Verlust verkauft werden müsste, trägt zu viel Aktienrisiko, ob sofort oder über ein Jahr investiert. Unsere Studie zu Erholungszeiten erklärt die Wirkung erzwungener Verkäufe; das Modell zu Entnahmen im Crash zeigt den Unterschied einer getrennten Liquiditätsreserve.
Ist ein Rateneinstieg Diversifikation?
Er kombiniert vorübergehend Aktien und Liquidität, ergänzt nach der letzten Rate aber keine dauerhaft diversifizierende Anlageklasse. Bei zwölf Monatsraten sind während des Jahres im Durchschnitt 54 % investiert und 46 % liquide. Liquidität fällt nicht mit Aktien, weshalb der Plan zu Beginn eines Crashs weniger verliert. Dauerhafte Diversifikation betrifft dagegen das fertige Portfolio: Nach einem Jahr hält der Ratenplan denselben Index wie die Einmalanlage.
Die Liquiditätskomponente brachte lange wenig ein. Von Januar 2001 bis Oktober 2026 betrug der durchschnittliche Euro-Tagesgeldzins 1,37 % jährlich und war von Oktober 2014 bis August 2022 negativ. Am 2. November 2026 lag die Euro Short-Term Rate bei 2,44 %. Ein höherer Liquiditätszins verkleinert den Abstand etwas, bezogen auf die durchschnittlich 46 % liquide Mittel, ändert aber nicht den historischen Durchschnittssieger.
Wer einen dauerhaften Puffer möchte, trifft eine Allokationsentscheidung: Ein Teil bleibt auch nach dem ersten Jahr in Anlagen, die sich in Rückgängen anders verhielten. Unsere Diversifikationsstudie vergleicht, welche Klassen dies wann leisteten.
Ist ein Rekordhoch ein Grund zu warten?
Die Stichprobe gibt keinen klaren Grund, allein wegen eines Rekords zu warten. Die Euro-Untergruppe enthält nur 43 überlappende Einstiege; ähnliche Erfolgsquoten beweisen keine gleichen Chancen. Rekorde sind in steigenden Märkten häufig: Von Januar 2015 bis Oktober 2026 waren 36 % der Monatsendstände des MSCI-World-Euro-Kursindex Rekorde.
Ein Rekord kann auch eine lange Wartezeit einleiten. Das Hoch vom August 2000 wurde erst im Februar 2015 wieder erreicht. Nichts davon prognostiziert die nächsten zwölf Monate. Es zeigt lediglich, dass „der Markt steht auf Rekordhoch“ allein kein verlässliches historisches Signal war.
Wann können Raten trotzdem sinnvoll sein?
Wenn sie helfen, investiert zu bleiben. Die 31 % der Euro-Einstiege, bei denen Raten gewannen, umfassen besonders gefürchtete Fälle. Ein nach frühem Verlust aufgegebener Plan kann viel mehr verändern als der durchschnittliche Einstiegspreisunterschied. Drei Situationen verdienen eine getrennte Betrachtung:
Ein Betrag, der gegenüber bestehenden Anlagen groß ist. Der schlimmste Erstjahresverlust trifft neues Geld, dessen Schwankungen Du noch nicht erlebt hast; das mögliche Bedauern ist größer.
Ein Plan, den Du einhältst. Vorab festgelegte Termine entsprechen unserem Modell. Wer vor jeder Rate auf einen Rückgang wartet, betreibt stattdessen Markttiming.
In Deutschland: Sparplankosten und Endportfolio getrennt prüfen
Vergleiche im Wertpapierdepot den verfügbaren ETF und seine laufenden Kosten sowie Gebühren für Einmalkauf und Sparplan. Ein kostenloser Sparplan beseitigt die Handelsgebühr, aber nicht Fondskosten oder das Risiko der endgültigen Aktienquote. Spätere Verkäufe zur Neugewichtung können steuerpflichtige Gewinne realisieren (§ 20 EStG). Bei Fonds können Einstufung und Teilfreistellung sowie eine Vorabpauschale relevant sein (§ 20 InvStG, § 18 InvStG). Die Simulation bildet diese individuellen Steuereffekte nicht ab.
Was folgert copio?
Wähle zuerst die dauerhafte Aufteilung und dann den Einstiegsplan. Die Einmalanlage gewann in 68,9 % der Eurofenster, doch Raten ließen nach einem fallenden ersten Jahr teilweise deutlich mehr Geld übrig. Vollständig investiert haben beide Ansätze dasselbe Marktexposure. Die historische Erfolgsquote bestimmt weder Dein Risikoniveau noch den nächsten ungünstigen Einstieg.
Drei Prüfungen vor der Anlage
Trenne Geld nach Zweck und Termin. Erfasse absehbare Ausgaben und deren liquide Finanzierung, dann den langfristig investierbaren Teil. Rechne für die fertige Zielaufteilung mit einem Aktienverlust von 40 % und bestimme den Euroverlust. Müsstest Du deshalb für Ausgaben verkaufen, überprüfe zuerst die Aufteilung.
Vergleiche beide Einstiege nach Kosten. Notiere Kaufgebühren, Verzinsung wartenden Geldes und möglichen Erstjahresverlust bei gleicher Endaufteilung und gleichem Horizont. Die durchschnittlichen historischen 3,1 % beziehen sich auf den Ausgangsbetrag, nicht auf eine garantierte Rendite oder einen dauerhaften relativen Vermögensabstand von 3,1 %.
Schreibe den Zeitplan und die Regel danach auf. Lege bei Raten Betrag, Termin und Zwischenanlage vor dem ersten Kauf fest. Bestimme den Umgang mit steigenden und fallenden Kursen sowie die spätere Neugewichtung des fertigen Portfolios. Wiederholtes Verschieben der nächsten Rate ist eine andere Strategie als die hier untersuchten festen Pläne.
Nutze den Portfolio-Check für die endgültige Fondsaufteilung und die Entnahmestudie für den Finanzierungsbedarf. Copio bietet Bildungsanalysen, wählt keine Aufteilung für Dich und führt keine Transaktionen aus.
Quellen und Methode
Recherche geprüft am 3. November 2026.
MSCI World, Euro: MSCI World Net Total Return EUR und MSCI-World-Kursindex EUR, Code 990100, Monatsendstände aus dem MSCI-Indexdienst; Nettostände vom 29. Dezember 2000 bis 30. Oktober 2026, Kursstände ab 31. Dezember 1998.
S&P 500, Dollar: Robert J. Shiller, Stock Market Data Used in Irrational Exuberance, Blatt Data, Spalten P und D, Dezember 1927 bis Juni 2023; P ist der Monatsdurchschnitt täglicher Schlusskurse.
US-Liquidität: Aswath Damodaran, Historical Returns on Stocks, Bonds and Bills, Blatt Returns by year, 3-month T.Bill, innerhalb jedes Jahres in einen konstanten Monatszins umgerechnet.
Alle Prozentwerte sind eigene Berechnungen aus diesen Eingaben; die Anlegerzahl stammt von der AMF. Die Einmalanlage erfolgt zu einem Monatsende, die Ratenanlage zu je einem Zwölftel, Sechstel oder Vierundzwanzigstel an diesem und den folgenden Monatsenden; der Rest bleibt liquide. Verglichen wird nach der jeweiligen Plandauer.
Ein Rekordstart erreicht oder übertrifft alle vorherigen Monatsendwerte des Kursindex. Das Perzentil p ist der sortierte Abstand an Position p × (n − 1), ab null gezählt und auf die nächste ganze Position gerundet; bei geradem n mittelt der Median die beiden mittleren Werte.
Grenzen: Indexrenditen schließen Fondsgebühren, Handelskosten und Steuern aus, die bei gebührenpflichtigen Raten deren Kosten erhöhen würden. Die Euroreihe beginnt nach dem Hoch von 2000 und hat nur 43 Rekordstarts zwischen 2015 und 2025. Die US-Reihe nutzt durchschnittliche Monatskurse und glättet damit abrupte Bewegungen wie im Oktober 1987.
Die S&P-500-Ergebnisse sind in Dollar und sagen nichts über Währungseffekte für Euro-Anleger aus. Historische Häufigkeiten beschreiben stark überlappende Startmonate und sind keine Wahrscheinlichkeiten für das nächste Jahr. Dieser Artikel dient der Information und ist keine persönliche Anlageberatung.
FAQ
Ist eine Einmalanlage besser als ein Einstieg in Raten?
Historisch lag die Einmalanlage häufiger vorn. Beim MSCI World in Euro schlug sie zwölf Monatsraten in 69 % der 299 Startmonate von Dezember 2000 bis Oktober 2025, durchschnittlich um 3,1 % des Ausgangsbetrags. In den USA seit 1927 waren es 68 % von 1.135 Einstiegen (Copio-Berechnung). Im übrigen Drittel gewann der Rateneinstieg, teilweise um mehr als 20 % des Betrags.
Sollte ich bei einem Börsenrekord mit dem Investieren warten?
Die historischen Erfolgsquoten an Rekordhochs ähnelten denen aller Einstiege. Bei einem Monatsendrekord gewann die Einmalanlage gegenüber zwölf Raten in 65 % der 43 MSCI-World-Euro-Einstiege seit 2015 und in 69 % der 251 S&P-500-Einstiege seit 1927. Das beschreibt vergangene Ergebnisse, nicht die nächsten zwölf Monate.
Schützt ein Rateneinstieg vor einem Crash?
Er senkt das Risiko, solange noch Raten ausstehen, liefert danach aber keine dauerhafte Absicherung. Beim Einstieg im September 1929 verlor die Ratenstrategie nach einem Jahr 6,5 %, die Einmalanlage 30,7 %. Nach drei Jahren waren es 56,4 % gegenüber 67,7 %. Der kleinere Verlust beseitigte nicht die Notwendigkeit, einen anhaltenden Crash durchzuhalten.
Ist ein Einstieg in Raten eine Form der Diversifikation?
Er kombiniert vorübergehend Aktien mit Liquidität. Während des untersuchten Zwölfmonatsplans waren durchschnittlich 54 % investiert und 46 % lagen noch liquide. Nach der letzten Rate halten beide Ansätze denselben Index. Der Zeitplan fügt dem fertigen Portfolio keine dauerhaft diversifizierende Anlageklasse hinzu.
Über welchen Zeitraum sollte ich den Einstieg verteilen?
Je länger der Zeitraum, desto häufiger gewann die Einmalanlage: im MSCI World in Euro seit Dezember 2000 bis 2026 in 66 % der Einstiege gegenüber sechs Monaten, 69 % gegenüber zwölf Monaten und 78 % gegenüber 24 Monaten (Copio-Berechnung). Ein längerer Plan hält mehr Geld länger liquide. Die Daten zeigen die Kosten der Varianten, bestimmen aber keinen geeigneten Zeitraum für Dich.