Harvards Stiftungsvermögen: Private Equity, Aufteilung und Verlustjahre
Harvards Stiftungsvermögen erzielte im Jahr bis zum 30. Juni 2026 insgesamt 27,1% und hielt laut Harvard Management Company vom Oktober 2026 insgesamt 46% seiner 68,0 Mrd. USD in Private Equity. Hedgefonds machten 29%, börsennotierte Aktien 14% aus. Dasselbe Stiftungsvermögen verlor im Jahr bis Juni 2009 insgesamt 27,3% und erreichte seinen Wert vom Juni 2008 erst im Juni 2015 wieder.
Beide Tatsachen gehören zu jeder Betrachtung des Harvard-Modells. Beide erklären auch, warum ein Haushalt es nicht einfach kopieren kann.
Das Wichtigste
Liquidität gehört zur Vermögensaufteilung. Harvard schüttete nach dem Verlust von 27,3% im Geschäftsjahr 2009 weiter Geld aus. Erfasse Ausgaben und Kapitalzusagen, bevor Du Geld langfristig bindest.
Glattere Bewertungen können unterschiedliche Zeitpunkte verdecken. HMC führte einen Teil der Widerstandsfähigkeit privater Anlagen 2022 auf verzögerte Bewertungen zurück. Das beziffert nicht den gesamten ungemeldeten wirtschaftlichen Verlust des Stiftungsvermögens.
Verfolge Rendite und verfügbares Vermögen getrennt. Die verketteten Anlagerenditen erreichten den Höchststand von 2008 im Jahr 2013 wieder. Der Vermögensbestand erholte sich nach Ausschüttungen und Zuwendungen erst 2015.
Wie ist Harvards Stiftungsvermögen aufgeteilt?
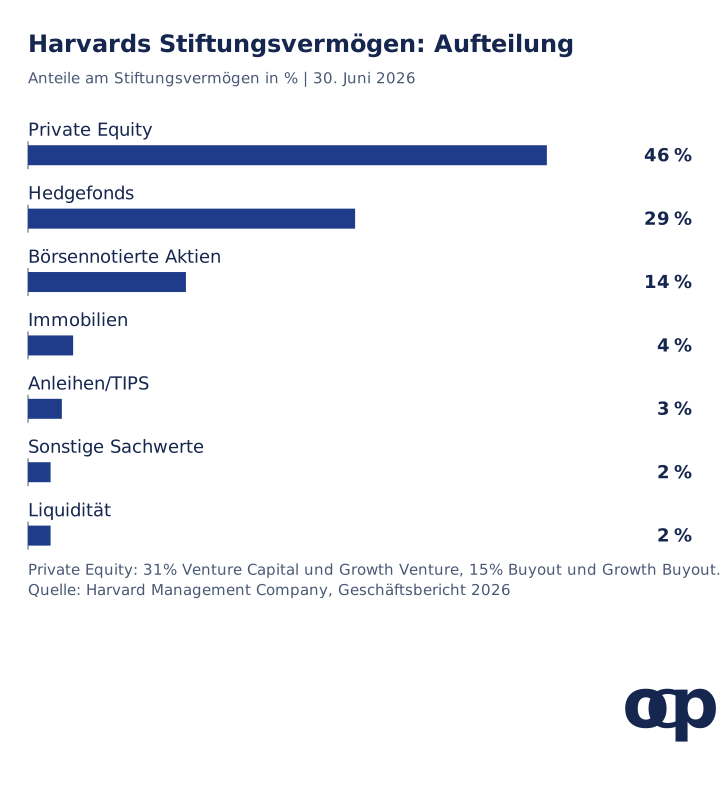
Zum 30. Juni 2026 hielt Harvard 46% Private Equity, 29% Hedgefonds, 14% börsennotierte Aktien, 4% Immobilien, 3% Anleihen und TIPS, 2% sonstige Sachwerte sowie 2% Liquidität. Das sind von Harvard Management Company (HMC) veröffentlichte tatsächliche Gewichte, keine Zielwerte (Geschäftsbericht 2026, PDF-Seite 1).
Aufteilung zum 30. Juni 2026: Private Equity 46%; Hedgefonds 29%; börsennotierte Aktien 14%; Immobilien 4%; Anleihen und TIPS 3%; sonstige Sachwerte 2%; Liquidität 2%. Quelle: HMC-Geschäftsbericht 2026, „Portfolio allocation as of June 30, 2026“, PDF-Seite 1, gedruckte Seite 12; Diagrammdaten (CSV). Private Equity umfasst 31% Venture Capital und Growth Venture sowie 15% Buyout und Growth Buyout. Die Hedgefonds teilen sich in 15% unkorrelierte Strategien, 8% Long/Short, 4% Multi-Strategie und 2% Kreditanlagen auf.
Der Private-Equity-Anteil ist stetig gestiegen. Am 1. Juli 2017 betrug er 16% (Bericht 2018, PDF-Seite 1), am 30. Juni 2021 34% (Bericht 2021, PDF-Seite 1), am 30. Juni 2025 41% (Bericht 2025, PDF-Seite 1) und am 30. Juni 2026 46%. Im selben Zeitraum sanken börsennotierte Aktien von 31% auf 14% und Immobilien von 13% auf 4%.
Die Tabellen von 2017 und 2026 gruppieren Kategorien unterschiedlich. Wir vergleichen deshalb nur diese Hauptklassen. HMCs Brief 2025 beschreibt eine maßvolle Risikoerhöhung, vor allem durch mehr Aktienengagement. 2026 hätten insbesondere Venture Capital, börsennotierte Aktien und Hedgefonds die Rendite getragen.
Welche Renditen erzielte Harvards Stiftungsvermögen?
Laut HMC betrug die Rendite 2026 insgesamt 27,1%, über die neun Geschäftsjahre des aktuellen Teams jährlich 11,4% und seit Gründung von HMC ungefähr 11% jährlich. Zum 30. Juni 2026 lag das Vermögen bei 68,0 Mrd. USD (Geschäftsbericht 2026, PDF-Seite 1; HMC-Ergebnisseite). Der Vorstandschef nannte es ein außergewöhnliches Jahr, betonte aber, ein einzelnes Jahr sei kein geeigneter Maßstab für ein Stiftungsvermögen.
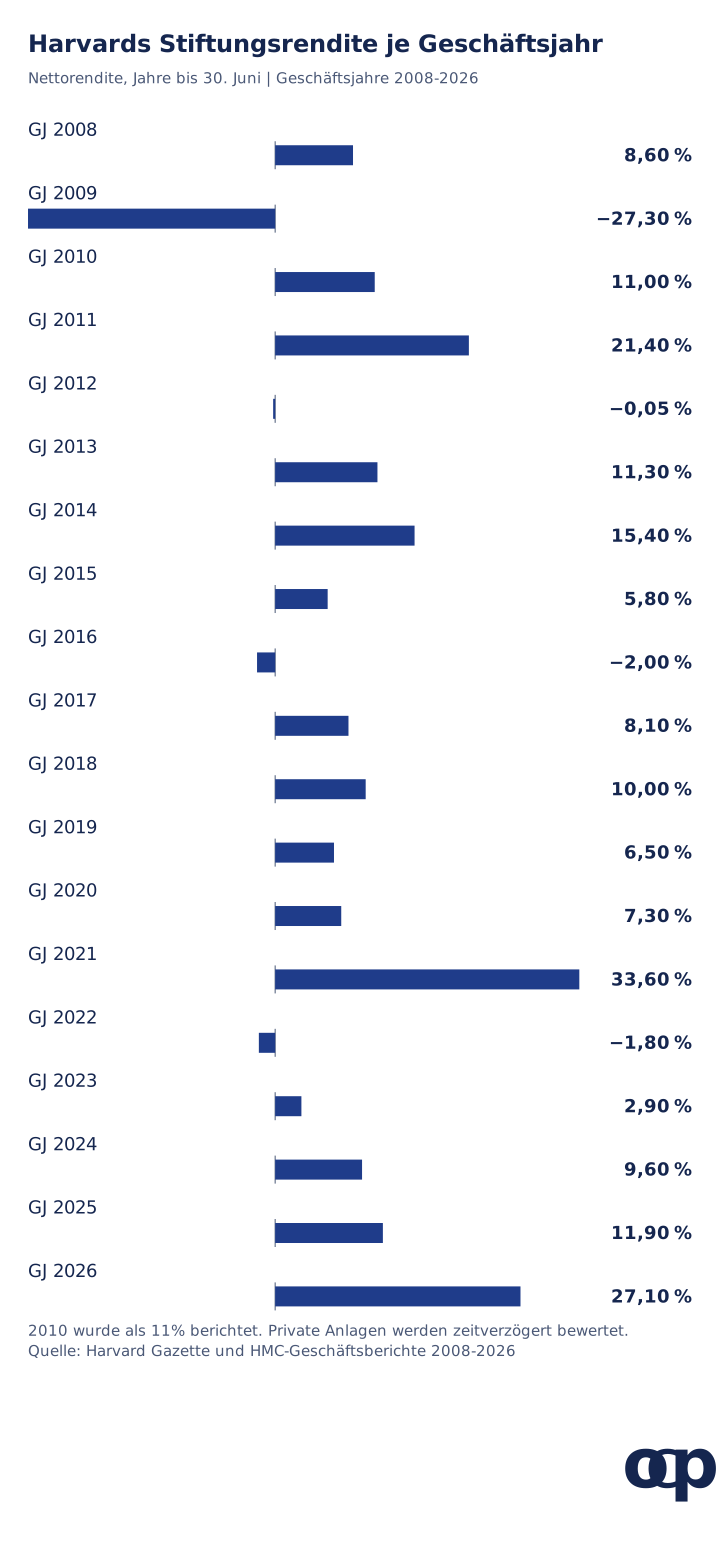
Quellen: Harvard Gazette für 2008, 2010, 2011, 2012, 2013, 2014 und 2015. HMC-Berichte für 2009, 2016 und 2017, archivierte Kopien, sowie 2018-2026; Diagrammdaten (CSV). Das Diagramm zeigt zwei Nachkommastellen, damit 2012 mit −0,05% nicht auf −0,1% gerundet wird. 2010 wurde als ganze Zahl veröffentlicht.
Zur Reihenprüfung: Die Verkettung der neun Jahre 2018-2026 ergibt nach unserer Berechnung jährlich 11,4%, genau HMCs Wert für das aktuelle Team. Für die 18 Jahre 2009-2026 ergeben sich 7,6% jährlich, gegenüber 8,4% einfachem Durchschnitt. Der Abstand entsteht durch die Wirkung von Schwankungen auf den Zinseszinseffekt. Die geometrische Rate, nicht der einfache Durchschnitt, beschreibt das tatsächliche Wachstum investierten Geldes.
Was geschah im Geschäftsjahr 2009?
Im Jahr bis zum 30. Juni 2009 verlor das Stiftungsvermögen 27,3%, sein Wert sank von 36,9 auf 26,0 Mrd. USD. Ausschüttungen von 1,7 Mrd. USD finanzierten weiterhin mehr als ein Drittel des operativen Harvard-Haushalts. Laut HMC verlor das Immobilienportfolio über 50%. Mit perfekter Rückschau wären HMC und die meisten anderen Anleger mit mehr Liquidität und weniger besonders stark betroffenen alternativen Anlagen in das Jahr gegangen (Bericht September 2009, PDF-Seite 2).
Private Equity verlor laut derselben Tabelle 31,6%, Sachwerte 37,7% und börsennotierte Aktien 28,3%.
Die Erholung dauerte Jahre. Nach Verkettung der veröffentlichten Jahresrenditen waren 100 Einheiten vom Juni 2008 ein Jahr später 72,7 wert. Erstmals im Juni 2013 überschritten sie mit 109,0 wieder 100, so unsere Berechnung.
Der tatsächliche Vermögensbestand enthält auch Ausschüttungen und Zuwendungen. Er betrug im Juni 2010 27,6 Mrd. USD, 2011 32 Mrd., 2012 30,7 Mrd., 2013 32,7 Mrd. und 2014 36,4 Mrd. Im Juni 2015 erreichte er 37,6 Mrd. USD und lag damit über den 36,9 Mrd. USD vom Juni 2008, laut den unten verlinkten jährlichen Gazette-Ergebnissen 2010-2015.
Nach Ausschüttungen, Zuwendungen und weiteren Zahlungsströmen brauchte der Bestand sieben Jahre bis zum Ausgangswert, die reine Anlagerenditereihe dagegen fünf. Diese Zeitpunkte allein isolieren den Ausschüttungseffekt nicht.
Warum war der gemeldete Verlust 2022 so klein?
Harvard meldete für 2022 −1,8%, während globale Aktien 15,8% verloren. HMC erklärte später, private Manager hätten ihre Bewertungen nicht entsprechend den öffentlichen Aktienmärkten gesenkt. Laut Brief 2023 beruhte die frühere bessere Entwicklung wahrscheinlich auf einer natürlichen Verzögerung der Bewertung (Geschäftsbericht 2023, PDF-Seite 1). Die dortige Tabelle zeigt für MSCI ACWI 2022 −15,8% und 2023 +16,5%, als Harvard 2,9% erzielte.
Verzögerte private Bewertungen beeinflussten das gemeldete Ergebnis teilweise. Der Brief beziffert aber nicht den gesamten ungemeldeten wirtschaftlichen Verlust des Stiftungsvermögens. Andere Anlagen und Managerergebnisse trugen ebenfalls zur Gesamtentwicklung bei. Vergleiche Bewertungsstichtage, bevor Du den Abstand zu Börsenmärkten interpretierst.
Wie viel zahlt das Stiftungsvermögen Harvard jährlich aus?
Im Geschäftsjahr 2026 betrugen die Ausschüttungen 2,6 Mrd. USD, nahezu 40% der operativen Universitätseinnahmen. HMC nennt ein langfristiges Renditeziel von 8%, das jährliche Ausschüttungen von ungefähr 5% und eine Hochschulkosteninflation von rund 3% ausgleichen soll (Geschäftsbericht 2026, PDF-Seite 1). 2016 beschrieb Finanzchef Thomas Hollister eine Ausschüttungsbandbreite von 4% bis 6% mit rund 5% Zielwert (Harvard Gazette, 1. November 2016).
Steuern beanspruchen inzwischen einen größeren Anteil. Finanzchefin Ritu Kalra erklärte im Oktober 2026, ab dem Geschäftsjahr 2027 unterliege Harvard einer Steuer von 8% statt zuvor 1,4%. Die Universität rechnet mit rund 300 Mio. USD jährlich (Harvard Gazette, 15. Oktober 2026). HMC schreibt, das Stiftungsvermögen müsse mehr leisten, um denselben Unterstützungsumfang zu erhalten.
Verkauft Harvard Private-Equity-Beteiligungen?
HMC nutzt nach eigener Aussage regelmäßig den Sekundärmarkt, um seine Private-Equity-Bestände umzubauen.The Harvard Crimson berichtete im April 2025 über einen geplanten Verkauf von Fondsanteilen für fast 1 Mrd. USD. HMCs Brief 2025 beschreibt den Sekundärmarkt als strategisches Instrument. Acht Jahre zuvor habe man damit in starken Marktphasen Immobilienpositionen reduziert; heute nutze man ihn regelmäßig zur Anpassung des Private-Equity-Bestands (Geschäftsbericht 2025, PDF-Seite 2).
HMC ergänzt, diese Transaktionen seien keine Zeichen von Einschränkungen oder Liquiditätssorgen.
Laut The Harvard Crimson vom 25. April 2025 plante HMC, Private-Equity-Fondsanteile für fast 1 Mrd. USD an den potenziellen Käufer Lexington Partners zu verkaufen. Zuvor seien 2021 Anteile für fast 1 Mrd. USD an Ardian und 2017 für über 2 Mrd. USD an Lexington Partners verkauft worden (The Harvard Crimson). Wir fanden kein Harvard-Dokument, das Umfang, Preis oder Abschluss des Verkaufs 2025 bestätigt.
Zusagen an private Fonds binden auch künftige Liquidität. HMC beschreibt nicht abgerufene Zusagen als rechtliche Verpflichtungen, über die oft jahrelange Laufzeit von Fondspartnerschaften Kapitalabrufe zu bedienen. Zum 30. Juni 2026 entsprachen sie 13% des General Investment Account (Bericht 2026, PDF-Seite 2).
Wie schneidet Harvard gegenüber Yale ab?
Harvard und Yale erzielten 2026 jeweils mehr als 25%.Harvard veröffentlicht jährlich die tatsächliche Aufteilung in Prozent, während Yale seit den Zielgewichten für 2021 keine prozentuale Aufteilung mehr veröffentlicht hat. Yale meldete für das Jahr bis zum 30. Juni 2026 netto 26,3%, 54,5 Mrd. USD Stiftungsvermögen und 2,2 Mrd. USD Ausschüttungen an den Universitätshaushalt (Yale News, 27. Oktober 2026).
Das Stiftungsvermögen finanziert dort 35% der operativen Einnahmen, gegenüber nahezu 40% in Harvard. Yales Finanzbericht 2025-2026 weist die Anlagen als Marktwerte in Dollar nach Art der Anlage aus, nicht als prozentuale Gewichte (PDF-Seiten 37-38).
Beide folgen der Grundidee aus unserer Studie zu David Swensens Yale-Modell: Eine auf Dauer angelegte Institution kann für höhere erwartete Renditen illiquide Anlagen halten. HMC setzt einen eigenen Akzent und schrieb 2025 sinngemäß, einige Institutionen gingen für höhere Renditen höhere Risiken ein; Harvard kalibriere sie für Widerstandsfähigkeit unter wechselnden Marktbedingungen. Swensen selbst empfahl Privatanlegern liquide, kostengünstige Indexfonds, nicht die Stiftungsaufteilung.
Können Haushalte das Stiftungsmodell kopieren?
Vor einer stiftungsähnlichen Aufteilung müssen Haushalte vier Bedingungen prüfen: Managerzugang, Kapitalbindung, Gebührenbedingungen und Bewertungszeitpunkte. Anlageklassenetiketten eines Produkts belegen weder Harvards Zugang noch dessen wirtschaftliche Konditionen.
Zugang. HMC nennt ein Netzwerk von mehr als 100 Anlagepartnern und wählt nach eigener Beschreibung Investoren statt bloßer Vermögenssammler aus (HMC-Ergebnisseite). Manager hinter Spitzenergebnissen stehen kleinen Anlegern selten offen.
Illiquidität. Nicht abgerufene Zusagen von 13% des General Investment Account sind Verpflichtungen, die Harvard unabhängig von der Marktlage erfüllen muss. HMC taktet sie, um Liquiditätsbedarf in ungünstigen Momenten zu verringern.
Gebühren. HMC verweist auf Co-Investments mit niedrigeren Gebühren und ohne entsprechende offene Kapitalzusagen. Der Verwaltungsratsvorsitzende erklärte 2014, das hybride Modell habe Harvard über ein Jahrzehnt gegenüber rein externer Verwaltung rund 2 Mrd. USD gespart (Harvard Gazette, 23. September 2014). Privatanleger können bei Dachfonds eigene Produktgebühren zusätzlich zu den Gebühren der zugrunde liegenden Manager zahlen. Warren Buffetts Wette gegen Hedgefonds-Dachfonds betraf dieselbe Gebührenstaffelung.
Verzögerte Bewertungen. Wie 2022 und 2023 zeigten, können private Bewertungen ein Portfolio ruhiger erscheinen lassen als seine wirtschaftlichen Risiken. Wer im Rückgang Geld benötigt, kann die Beteiligung womöglich nicht zum gemeldeten Wert verkaufen.
Was zählt bei der Umsetzung in Deutschland?
Ein gewöhnliches Wertpapierdepot bietet keine institutionellen Zugangs- oder Gebührenbedingungen allein dadurch, dass ein Produkt „Private Equity“ oder „Hedgefonds“ heißt. Prüfe die konkrete Struktur, Verfügbarkeit, Mindestbindung, Rückgaberechte und Kostenebenen. Eine börsennotierte Beteiligungsgesellschaft und ein privater Fonds mit Kapitalabrufen können sehr unterschiedliche Liquiditätsrisiken haben.
Harvards US-Stiftungssteuer ist keine deutsche Anlegersteuer. Bei deutschen Fondsanlagen hängen mögliche Teilfreistellungen von der Fondskategorie nach § 20 InvStG ab. Die Vorabpauschale nach § 18 InvStG kann zusätzliche Liquiditätsplanung erfordern. Prüfe Steuerzahlungen neben Ausgaben und Kapitalabrufen, statt Harvards Ausschüttungsziel oder Steuerzahlen auf einen Haushalt zu übertragen.
Wie beurteilt copio dieses Portfolio?
Harvards Lehre ist, Liquidität, Bewertungszeitpunkte und Ausgaben gemeinsam mit der Anlagerendite zu beurteilen. Der Verlust von 27,3% im Geschäftsjahr 2009 fiel mit laufenden Ausschüttungen zusammen. Anlagerenditereihe und Vermögensbestand erholten sich zu unterschiedlichen Zeitpunkten, weil der Bestand auch Zuwendungen und Entnahmen enthält.
Verzögerte private Bewertungen erklären einen Teil der gemeldeten Widerstandsfähigkeit 2022, beziffern aber nicht den gesamten ungemeldeten wirtschaftlichen Verlust. Copio vergibt keine Note, weil Private Equity und Hedgefonds sich nicht sauber durch börsennotierte Fonds nachbilden lassen.
Drei Prüfungen für Dein Portfolio
Erfasse, wann Du an das Geld kommst. Notiere je Anlage Handelshäufigkeit, Kündigungsfristen, Sperrfristen und offene Kapitalzusagen. Vergleiche zugängliche Anlagen mit Ausgaben und möglichen Kapitalabrufen während eines Börsenrückgangs. Ein gemeldeter Wert verspricht keinen Verkauf zu diesem Preis an diesem Tag.
Vergleiche Renditen auf derselben zeitlichen Bewertungsbasis. Kennzeichne laufende Marktpreise sowie Gutachter- oder Managerschätzungen. Prüfe spätere Bewertungen und längere Zeiträume, bevor Du ein glattes Privatfondsdiagramm als geringeres wirtschaftliches Risiko deutest. Halte die Verzögerung beim Vergleich mit einem täglich bewerteten Index sichtbar.
Verfolge zwei Erholungen. Miss die Anlageentwicklung nach Gebühren zeitgewichtet und getrennt davon den Bestand nach tatsächlichen Entnahmen, Steuern und Einzahlungen. Prüfe einen frühen Verlust im Ausgabenplan und bestimme, welche Anlagen die nächsten Entnahmen finanzieren würden. Der Unterschied zeigt, ob das Portfolio seinen Zweck erfüllt, selbst wenn seine veröffentlichte Rendite bereits wieder aufgeholt hat.
Prüfdatum: 3. November 2026. HMCs Geschäftsbericht 2026 vom Oktober 2026 ist der jüngste veröffentlichte Bericht.
Harvard Management Company, Annual Report FY2026: PDF-Seite 1 Rendite, Vermögen, Ausschüttungen, Ziel, Neunjahresrendite und Aufteilung; Seite 2 offene Kapitalzusagen und Co-Investments; Seiten 2-3 Stiftungssteuer.
HMC-Geschäftsberichte 2018, Aufteilung zum 1. Juli 2017 und Rendite; 2019; 2020; 2021, Aufteilung; 2022; 2023, Bewertungsverzögerung und Indextabelle; 2024; 2025, Aufteilung und Sekundärmarkt. Jeweils PDF-Seite 1, soweit im Text nicht anders angegeben.
Yale News, 27. Oktober 2026, Rendite 2026, Vermögen, Ausschüttungen und Anteil an operativen Einnahmen; Yale University, Finanzbericht 2025-2026, PDF-Seiten 37-38, Anlagen nach Art zum Marktwert.
Renditen sind wie veröffentlicht nach Gebühren für Geschäftsjahre bis zum 30. Juni angegeben. Sie verbinden zeitgewichtete und zeitverzögert bewertete private Renditen und sind nicht inflationsbereinigt. Renditeindex, geometrische Renditen über 18 und neun Jahre und einfacher Durchschnitt sind eigene Berechnungen aus den Jahresrenditen.
Vermögenswerte enthalten Zuwendungen und Ausschüttungen und unterscheiden sich deshalb vom Renditeindex. Der Sekundärverkauf 2025 wurde von der Presse berichtet, nicht von Harvard bestätigt. Dieser Artikel dient der Information und ist keine persönliche Anlageberatung.
FAQ
Wie ist Harvards Stiftungsvermögen aufgeteilt?
Zum 30. Juni 2026 meldete Harvard Management Company 46% Private Equity, davon 31% Venture Capital und Growth Venture sowie 15% Buyout und Growth Buyout. Hinzu kamen 29% Hedgefonds, 14% börsennotierte Aktien, 4% Immobilien, 3% Anleihen und inflationsgeschützte US-Staatsanleihen (TIPS), 2% sonstige Sachwerte und 2% Liquidität.
Welche Rendite erzielte Harvard 2026?
Das Stiftungsvermögen erzielte im Geschäftsjahr bis zum 30. Juni 2026 insgesamt 27,1% und war 68,0 Mrd. USD wert. Über die neun Geschäftsjahre des aktuellen Managementteams betrug die Rendite 11,4% jährlich. Ausschüttungen von 2,6 Mrd. USD finanzierten nahezu 40% der operativen Einnahmen der Universität.
Hat Harvards Stiftungsvermögen jemals Geld verloren?
Ja. Im Jahr bis Juni 2009 verlor es 27,3%, während sein Wert von 36,9 auf 26,0 Mrd. USD sank. Weitere negative Geschäftsjahre waren 2012 mit -0,05%, 2016 mit -2,0% und 2022 mit -1,8%.
Verkauft Harvard Private-Equity-Beteiligungen?
Laut HMCs Brief für das Geschäftsjahr 2025 wird der Sekundärmarkt regelmäßig genutzt, um die Private-Equity-Bestände anzupassen. The Harvard Crimson berichtete am 25. April 2025 über einen geplanten Verkauf von Fondsanteilen für fast 1 Mrd. USD, nach früheren Verkäufen an Ardian 2021 und Lexington Partners 2017.
Können Privatanleger Harvards Stiftungsmodell kopieren?
Praktisch nicht. Das Modell beruht auf Zugang zu mehr als 100 Anlagepartnern, rechtlichen Zusagen für jahrelange Kapitalabrufe, institutionell ausgehandelten Gebühren und zeitverzögerten privaten Bewertungen. Harvard schüttet selbst etwa 5% jährlich aus und verfolgt langfristig 8% Rendite. Das entspricht nicht der Ausgaben- und Einkommensstruktur eines Haushalts.