Die Sparquote ist der Anteil Ihres Nettoeinkommens, den Sie zurücklegen statt ausgeben, und eine verbreitete Faustregel liegt zwischen 10 % und 20 %. Die Rechnung passt in eine Zeile, doch das Ergebnis hängt davon ab, welches Einkommen Sie ansetzen, welchen Zeitraum Sie betrachten und was als Sparen zählt. Dieser Artikel zeigt die Formel, ein Rechenbeispiel in Euro, die üblichen Faustregeln und wie Sie Ihre Quote neben der Sparquote Deutschland des Statistischen Bundesamts einordnen.
Alle Zahlen stammen aus einem fiktiven Beispielhaushalt: eine 27-jährige Person mit Hochschulabschluss, alleinstehend, zur Miete in Köln und seit rund drei Jahren im Beruf, mit 2.780 € netto im Monat (52.000 € brutto im Jahr, Steuerklasse I, ohne Kirchensteuer), davon 300 € fürs Sparen und 250 € fürs Investieren. Das Gehalt orientiert sich am Median-Einstiegsgehalt von Hochschulabsolventinnen und -absolventen, laut Stepstone 45.000 bis 47.000 € brutto im Jahr. Die Ansichten stammen aus der Copio-App.
Das Wichtigste in Kürze
- Sparquote = (Sparen + Investieren) ÷ Nettoeinkommen × 100.
- Rechnen Sie über sechs bis zwölf Monate. Ein einzelner Monat wird von Urlaub, Jahresrechnungen und Weihnachtsgeld verzerrt.
- 10 % bis 20 % sind eine Faustregel, kein Standard. Regelmäßigkeit zählt mehr als die exakte Zahl.
- Die Sparquote von Destatis misst etwas anderes und ist kein persönlicher Zielwert.
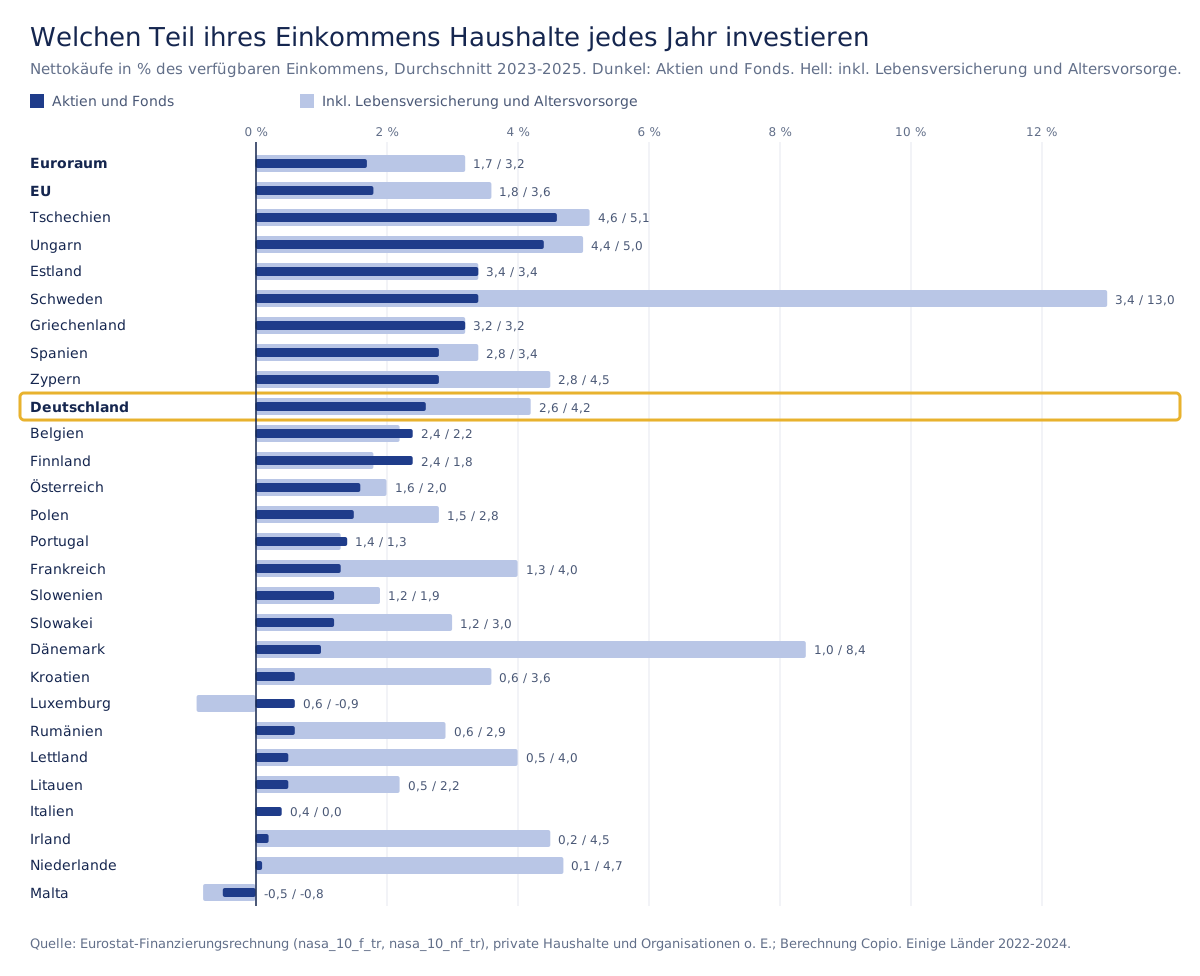
- In Aktien und Fonds fließen in Deutschland netto nur rund 2,6 % des verfügbaren Einkommens, im Euroraum 1,7 %.
- Copios Ansatz: Zusätzliche Sparpunkte nach dem Notgroschen möglichst als Investitionsquote anlegen.
Was die Sparquote misst
Ihre persönliche Sparquote beantwortet eine Frage: Wie viel von dem Geld, das bei Ihnen angekommen ist, haben Sie für später behalten? „Für später“ heißt meist: Überweisungen auf ein Tagesgeldkonto, einen Notgroschen oder ein Depot. Einen Dispo auszugleichen ist kein Sparen, es begleicht vergangene Ausgaben.
Es lohnt sich, zwei Quoten zu unterscheiden. Die Sparquote im engeren Sinn umfasst verfügbares Geld, typischerweise den Notgroschen auf dem Tagesgeldkonto. Die Investitionsquote umfasst langfristig angelegtes Geld, etwa über einen ETF-Sparplan im Depot. Beides ist Zurücklegen, aber mit unterschiedlicher Aufgabe: Getrennt betrachtet sehen Sie, ob Ihr Sicherheitspolster wächst oder Ihr langfristiges Vermögen.
Die Formel
| Baustein | Was dazugehört | Beispielhaushalt |
|---|---|---|
| Nettoeinkommen | Ausgezahltes Nettogehalt und andere regelmäßige Einnahmen im selben Zeitraum | 2.780 € im Monat |
| Sparen | Überweisungen auf Sparkonten | 300 € im Monat |
| Investieren | Überweisungen auf Anlagekonten | 250 € im Monat |
| Sparquote | (Sparen + Investieren) ÷ Nettoeinkommen × 100 | 19,8 % |
Getrennt ergibt das eine Sparquote von 10,8 % (300 € ÷ 2.780 €) und eine Investitionsquote von 9,0 % (250 € ÷ 2.780 €). Nehmen Sie für die persönliche Quote das Netto, das auf Ihrem Girokonto ankommt: Über dieses Geld entscheiden Sie tatsächlich. Manche rechnen mit dem Brutto, was eine niedrigere Zahl ergibt. Beides ist zulässig, aber wechseln Sie nie zwischen den Varianten.
Ein praktischer Tipp aus dem deutschen Alltag: Legen Sie Dauerauftrag und Sparplan auf den Tag nach dem Gehaltseingang. Dann ist die Quote entschieden, bevor der Monat beginnt.
Rechenbeispiel: Warum ein Monat täuscht
Betrachten wir unseren Haushalt über ein Jahr. In den meisten Monaten gehen am Zahltag 550 € ins Sparen und Investieren. Im Juli, dem Urlaubsmonat, nehmen wir an, dass die Sparüberweisung auf 150 € sinkt, während der Sparplan über 250 € weiterläuft. Im November nehmen wir an, dass 1.200 € Weihnachtsgeld netto eingehen und 800 € davon zurückgelegt werden.
| Zeitraum | Zurückgelegt | Nettoeinkommen | Quote |
|---|---|---|---|
| Ein üblicher Monat | 550 € | 2.780 € | 19,8 % |
| Juli (Urlaub) | 400 € | 2.780 € | 14,4 % |
| November (Weihnachtsgeld) | 1.350 € | 3.980 € | 33,9 % |
| Zwölf Monate | 7.250 € | 34.560 € | 21,0 % |
Wer nur auf den Juli schaut, hält den Plan für gescheitert. Mit Blick nur auf den November wirkt die Lage besser, als sie ist. Die Zwölf-Monats-Zahl ist die ehrliche. Ein praktischer Rhythmus: Schauen Sie monatlich auf die Quote, um Abweichungen früh zu sehen, und beurteilen Sie sie über rollierende sechs oder zwölf Monate.
Am besten schützen Sie die Jahreszahl, indem Sie die Beträge zu Monatsbeginn festlegen, nicht am Ende. Das ist die Idee von „sich selbst zuerst bezahlen“, ergänzt um eine monatliche Rücklage für den Urlaub, damit der Juli nicht ans Ersparte geht.
Wie viel sparen im Monat ist sinnvoll?
Eine offizielle „gute“ Quote gibt es nicht, aber einige Faustregeln sind weit verbreitet:
- 10 % zum Einstieg. Häufig als erste Stufe genannt, wenn Sie die Gewohnheit aufbauen.
- 20 % nach der 50-30-20-Regel. Sie teilt das Nettoeinkommen grob in 50 % Bedarf, 30 % Wünsche und 20 % Sparen und Schuldentilgung. Die 550 € unseres Haushalts liegen mit 19,8 % knapp darunter.
- Mehr für ehrgeizige Ziele. Wer früh finanziell unabhängig werden oder bald Eigenkapital für eine Immobilie aufbauen will, braucht deutlich höhere Quoten, was meist ein hohes Einkommen oder niedrige Wohnkosten voraussetzt.
Das sind Faustregeln, keine Beratung. Miete, Kredite, Unterhaltspflichten und Einkommenshöhe verändern, was realistisch ist. Eine etwas niedrigere Quote, die Sie jeden Monat halten, bringt meist mehr als ein ehrgeiziges Ziel, das im ersten teuren Monat kippt.
Ihre Quote und die Sparquote Deutschland
Die meistzitierte Zahl ist die Sparquote der privaten Haushalte von Destatis. Sie wird berechnet als Sparen in Prozent des verfügbaren Einkommens, zuzüglich der Zunahme betrieblicher Versorgungsansprüche. Nach der Sommerüberarbeitung 2026 lag sie für 2025 bei 10,1 %, nach 11,0 % im Jahr 2024. Im 2. Quartal 2026 betrug sie 9,6 %, nach 9,5 % im Vorjahresquartal.
Zur Größenordnung: Für das 1. Halbjahr 2025 entsprach die damals gemeldete Quote im Durchschnitt knapp 270 Euro je Einwohnerin und Einwohner im Monat. Das ist ein Durchschnitt über alle Menschen, Kinder eingeschlossen, und sagt nichts über einzelne Haushalte.
| Kennzahl | Was sie misst | Wert |
|---|---|---|
| Sparquote private Haushalte (Destatis, 2025) | Nettosparen in % des verfügbaren Einkommens | 10,1 % |
| Sparquote private Haushalte (Destatis, 2. Quartal 2026) | Dieselbe Abgrenzung, ein Quartal | 9,6 % |
| Bruttosparquote Deutschland (Eurostat, 2024) | Europäisch harmonisierte Bruttoquote | 19,6 % |
| Bruttosparquote EU (Eurostat, 2024) | Dieselbe Abgrenzung, EU-Durchschnitt | 14,5 % |
Die Eurostat-Werte stammen aus der Tabelle zur Sparquote der privaten Haushalte. Dass Deutschland dort deutlich höher liegt als bei Destatis, zeigt, wie stark die Definition das Ergebnis prägt. Beide Quoten beschreiben die gesamte Volkswirtschaft, nicht einen typischen Haushalt. Nutzen Sie sie als Einordnung, nicht als Zielwert.
Wie viel Haushalte in Europa investieren
Die Sparquote sagt, wie viel zurückgelegt wird, aber nicht, wo das Geld landet. Ein Maß dafür ist die Investitionsquote der Haushalte am Kapitalmarkt: die Nettokäufe börsennotierter Aktien und Investmentfondsanteile durch private Haushalte in Prozent ihres verfügbaren Einkommens, hier als Durchschnitt der Jahre 2023 bis 2025, weil die Jahreswerte stark schwanken.
| Region | Aktien und Fonds | Inkl. Lebensversicherung und Altersvorsorge |
|---|---|---|
| Deutschland | 2,6 % | 4,2 % |
| Euroraum | 1,7 % | 3,2 % |
| EU | 1,8 % | 3,6 % |
| Frankreich | 1,3 % | 4,0 % |
| Niederlande | 0,1 % | 4,7 % |
Die Werte stammen aus der Eurostat-Finanzierungsrechnung (nasa_10_f_tr, nasa_10_nf_tr), Berechnung Copio. Der Nenner ist derselbe wie bei der Eurostat-Sparquote, sodass sich beide Quoten direkt vergleichen lassen.
Die Daten als CSV herunterladen (alle Länder, beide Maße, in % des verfügbaren Einkommens).
Der Kontrast ist deutlich. In Wohnungsbau und Renovierungen stecken die Haushalte im Euroraum rund 8,5 % ihres Einkommens (Eurostat-Investitionsquote der privaten Haushalte, nasa_10_ki: 8,46 % im Jahr 2025, Deutschland 8,61 %), und insgesamt sparen sie brutto rund 14 bis 15 % (EU 2024: 14,5 %, siehe Tabelle oben). Direkt in Aktien und Fonds fließen davon im Euroraum nur etwa 1,7 %.
Auch der Besitz ist nicht die Regel. Laut der Vermögensbefragung HFCS der EZB (Welle 2021, Tabelle C1) besitzen in Deutschland 15,4 % der Haushalte börsennotierte Aktien und 20,6 % Investmentfonds, im Euroraum 10,8 % und 12,5 %. In Frankreich sind es 12,1 % und 8,7 %, in den Niederlanden 6,1 % und 15,6 %. Die beiden Werte lassen sich nicht addieren, weil viele Haushalte beides halten.
Zwei Einschränkungen gehören dazu. Es sind Nettoströme über alle Haushalte: Was Jüngere kaufen, wird mit dem verrechnet, was Menschen im Ruhestand verkaufen, daher liegt die Zahl unter dem, was ein investierender Haushalt einzahlt. Und indirektes Investieren über fondsgebundene Lebensversicherungen (typisch in Frankreich) oder Pensionsfonds (typisch in den Niederlanden) fehlt im engen Maß. Deshalb kommen die Niederlande eng gemessen auf 0,1 %, breit gemessen auf 4,7 %.
Unser Haushalt investiert mit 250 € im Monat 9,0 % seines Nettoeinkommens, also ein Vielfaches des deutschen Durchschnittsstroms von 2,6 %. Der Vergleich ist wegen der Nettorechnung nicht exakt, zeigt aber die Größenordnung: Wer regelmäßig in einen Sparplan einzahlt, liegt bereits weit über dem Schnitt. Was ein zusätzlicher Prozentpunkt bringt, zeigt der nächste Abschnitt.
Aus mehr Sparen mehr Investieren machen
Copios Ansatz ist, eine höhere Sparquote möglichst direkt in eine höhere Investitionsquote zu verwandeln, sobald der Notgroschen steht. Der Grund: Geld auf dem Tagesgeldkonto ist sicher und jederzeit verfügbar, hält mit der Inflation aber oft nur knapp Schritt. Ein langfristig angelegtes Wachstumsportfolio lässt dagegen Erträge auf Erträge wachsen, mit Schwankungen und ohne Garantie.
Für unseren Haushalt heißt das: Ein Prozentpunkt mehr Investitionsquote sind 1 % von 2.780 €, also 27,80 € im Monat. Ab 27 bis 65 investiert, das sind 456 Monate, und mit 4,3 % pro Jahr nach Inflation verzinst, werden daraus im mittleren Szenario rund 31.400 € in heutigen Euro, bei 12.676,80 € Einzahlungen. Startet derselbe Betrag erst mit 37, also über 336 Monate, sind es rund 17.800 € bei 9.340,80 € Einzahlungen: rund 13.500 € weniger für zehn Jahre späteren Beginn.
Probieren Sie es mit Ihren eigenen Zahlen aus:
Simulator: einen Prozentpunkt mehr investieren
Verschieben Sie die Regler und sehen Sie, was ein zusätzlicher Anteil Ihres Nettoeinkommens, ab einem bestimmten Alter monatlich investiert, mit 65 wert sein könnte. Beträge in heutigen Euro (nach Inflation).
28 € im Monat · Eingezahlt insgesamt: 12.677 €
Wert mit 65, in heutigen Euro, je Szenario
Wer erst mit 37 startet, landet im mittleren Szenario bei 17.841 € (43 % weniger).
Start mit 27 Start mit 37Alter
Annahmen: ein breit gestreutes Wachstumsportfolio auf Basis der von Copio veröffentlichten Kapitalmarktannahme für globale Aktien (6,4 % pro Jahr, nominal, in Euro), abzüglich 2 % Inflation, also rund 4,3 % pro Jahr nach Inflation im mittleren Szenario. Das ungünstige und das günstige Szenario rechnen mit 3 Punkten weniger und 2 Punkten mehr. Die Sparrate bleibt in heutigen Euro konstant; Kosten und Steuern sind nicht abgezogen.
Nur zur Veranschaulichung, keine Prognose und keine persönliche Beratung. Geldanlage ist mit Risiken bis hin zum Kapitalverlust verbunden, und Renditen können über lange Zeiträume negativ sein.
Die Annahmen. Das mittlere Szenario beruht auf der von Copio veröffentlichten Kapitalmarktannahme für globale Aktien (Q3 2026): 6,4 % pro Jahr nominal in Euro, abzüglich 2 % Inflation, also rund 4,3 % pro Jahr real. Das ungünstige Szenario rechnet mit 3 Prozentpunkten weniger, das günstige mit 2 Prozentpunkten mehr. Die Monatsrate bleibt in heutigen Euro konstant; Kosten und Steuern wie die Abgeltungsteuer sind nicht abgezogen.
Risikohinweis. Das ist eine Veranschaulichung, keine Prognose und keine Anlageberatung. Geldanlage ist mit Risiken bis hin zum Kapitalverlust verbunden, und Renditen können über lange Zeiträume negativ sein.
Die Portfolios, die der Copio-Stratege aufbaut, sind auf Wachstum ausgerichtet: breit gestreute globale Aktien als Kern, ergänzt um eine Absicherung, die tiefe Verluste begrenzen soll. Wie eine solche Absicherung in vergangenen Crashs gewirkt hat und was sie kostet, zeigt unser Artikel Portfolio gegen einen Crash absichern. Das beschreibt einen Ansatz, es ist keine Empfehlung für Ihr eigenes Depot.
Die Sparquote in Copio verfolgen
Copio berechnet die Quote aus Ihren verbundenen Konten, ohne manuelle Eingabe: Die Konten werden nur lesend abgerufen, und die App erkennt Überweisungen auf Spar- und Anlagekonten als Zurückgelegtes. Überweisungen zwischen Ihren eigenen Konten zählen nicht als Ausgaben.
Die Screenshots zeigen die englische Oberfläche der App.
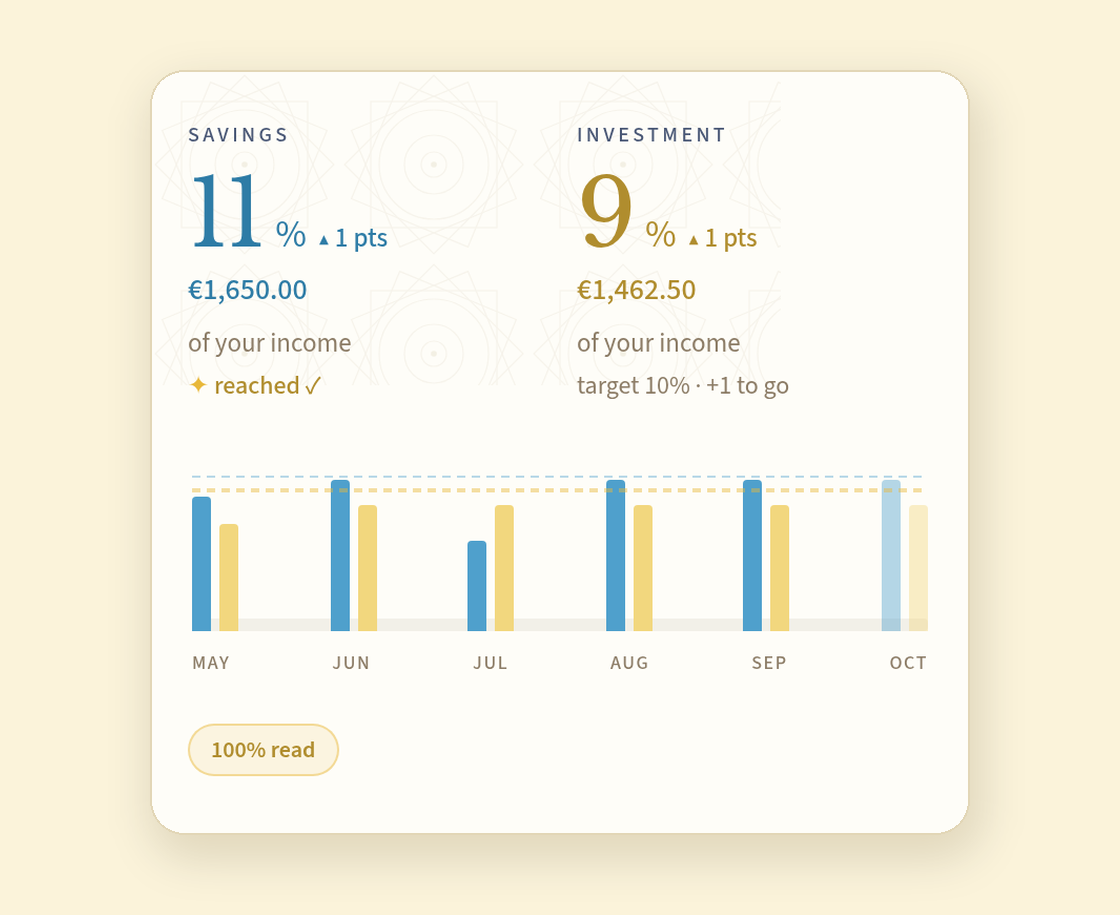
Ist kein Monat ausgewählt, zeigen die Beträge die Summe über die Monate im Diagramm: 1.650 € gespart und 1.462,50 € investiert in sechs Monaten, den Urlaub im Juli eingeschlossen. Tippen Sie auf die Balken eines Monats, um nur diesen Monat zu sehen.
- Beide Quoten lesen. Die Ansicht zeigt eine Spar- und eine Investitionsquote als Anteil Ihres Einkommens, jeweils mit Betrag und der Veränderung in Prozentpunkten gegenüber dem Vorzeitraum. Unser Haushalt liegt bei 11 % Sparen und 9 % Investieren, beide „▲ 1 pts“.
- Für jede Quote ein Ziel setzen. Ziele sind optional und jederzeit änderbar. Liegt eine Quote auf oder über dem Ziel, steht auf der Karte „reached ✓“. Sonst zeigt sie das Ziel und den fehlenden Abstand: Die Investitionskarte unseres Haushalts zeigt „target 10% · +1 to go“.
- Die Monate ansehen, nicht nur den letzten. Das Monatsdiagramm zeigt beide Quoten vor gestrichelten Ziellinien. Der Juli fällt wegen des Urlaubs ab. Der laufende Monat ist heller gezeichnet, weil er noch nicht abgeschlossen ist.
- Die Abdeckung prüfen. „100% read“ bedeutet, dass alle Umsätze des Zeitraums gelesen und kategorisiert sind. Ist die Abdeckung niedriger, kann sich die Quote noch verändern.
- Im Plan handeln. Die Sparansicht zeigt, wo Sie stehen. Im Monatsplan legen Sie die Beträge für den nächsten Monat fest, bevor die Ausgaben beginnen.
Häufige Fehler
- Nach einem Monat urteilen. Urlaub, Kfz-Versicherung, Nebenkostennachzahlung oder Weihnachtsgeld verschieben einen Monat um mehrere Punkte. Betrachten Sie sechs bis zwölf Monate.
- Hin- und Herbuchungen als Sparen zählen. Geld vom Tagesgeld aufs Girokonto zu holen und später zurückzuüberweisen ist kein neues Sparen. Zählen Sie nur das, was netto zurückgelegt wurde.
- Die Definition wechseln. Mal brutto, mal netto, die Betriebsrente mal mitgezählt und mal nicht: Entscheiden Sie sich und bleiben Sie dabei.
- Sich mit Destatis vergleichen. Die amtliche Quote folgt einer anderen Abgrenzung von Einkommen und Sparen.
- Ein unhaltbares Ziel setzen. Ein Ziel, für das Sie alle paar Monate den Notgroschen anzapfen, ergibt am Ende eine niedrigere Quote als ein bescheidenes, das hält.
Wie es weitergeht
Ist Ihre Quote niedriger als gewünscht, liegt die Lösung meist in der Reihenfolge Ihres Budgets, nicht in Willenskraft. Beginnen Sie mit dem Monatsplan, in dem Sparen zuerst kommt, und entscheiden Sie dann, ob Sie den Rest mit Umschlagmethode oder Flex-Budget steuern. Was Ihre Rücklagen über die Zeit ergeben, zeigt der Artikel Nettovermögen berechnen. Und für den Monat, der die Sparquote am häufigsten drückt, lesen Sie, wie Sie Ihr Weihnachtsbudget planen.
Werbehinweis: Dieser Artikel wird von Copio veröffentlicht. Der Haushalt und seine Zahlen sind fiktiv und dienen ausschließlich der Veranschaulichung.