Diversifikation bedeutet, mehrere Renditemotoren zu besitzen, die nicht gleichzeitig einbrechen. Gemessen wird sie an der Korrelation zwischen den Anlagen, nicht an der Zahl der Positionen im Portfolio. Dieser Artikel veröffentlicht die Korrelationen zwischen den großen Anlageklassen, berechnet in Euro für 1989-2026, ihr Verhalten in Krisen und was diese Zahlen für den Aufbau eines Portfolios bedeuten.
Das Wichtigste in Zahlen
- Zwischen 2006 und 2026 beträgt die monatliche Korrelation zwischen globalen Aktien (MSCI ACWI) und US-Aktien (S&P 500) 0,95: Wer beide hält, hält dasselbe Risiko zweimal.
- Zwischen 2006 und 2026 beträgt die Korrelation globaler Aktien mit Gold -0,06, mit globalen Staatsanleihen (EUR-abgesichert) 0,03 und mit Hochzinsanleihen (High Yield) 0,68.
- Die Korrelation zwischen europäischen Aktien und Staatsanleihen war von 1990 bis 1997 positiv (im Durchschnitt +0,34), von 2000 bis 2021 negativ (-0,28) und ist seit 2022 wieder positiv (+0,31).
- 2008 verloren Euro-Staatsanleihen im schlimmsten Fall 3,5 %, während europäische Aktien 53,7 % verloren. 2022 verloren dieselben Anleihen 21,2 %.
- Bitcoin korreliert mit +0,32 mit globalen Aktien (wöchentlich, 2021-2026): Seine Wirkung auf das Portfoliorisiko hängt von seinem Gewicht und seiner hohen Volatilität ab.
Quelle der Zahlen ohne Link: Copio-Berechnung auf Basis öffentlicher Indexreihen, monatliche Renditen in Euro. Methodik und Daten zum Herunterladen am Ende des Artikels.
Was ist Diversifikation?
Die BaFin rät: „Investieren Sie Ihr Vermögen möglichst nicht in nur einen Vermögenswert. Verteilen Sie es auf verschiedene Anlageformen.“ Eine ausgewogene Streuung erhöhe die Chance, „Verluste bei einer Geldanlage durch Gewinne aus anderen auszugleichen“. Gemeint sind Anlagen, die sich nicht immer zur gleichen Zeit in die gleiche Richtung entwickeln; Fachleute sprechen von Dekorrelation.
Eine anspruchsvollere, praktische Definition: Ein Portfolio ist diversifiziert, wenn der Ausfall seines wichtigsten Renditemotors es nicht zerstört. Ein Renditemotor ist eine Gruppe von Anlagen, die aus denselben Gründen steigen und fallen. Amerikanische, europäische und globale Aktien sind ein einziger Motor: das Gewinnwachstum der Unternehmen. Staatsanleihen sind ein anderer: Zinsen und Inflation. Gold ist ein dritter.
Die Zahl der Positionen sagt nichts aus. Ein Portfolio aus zehn Aktien-ETFs kann weniger diversifiziert sein als eines aus zwei Positionen: einem ETF auf globale Aktien und einem Staatsanleihenfonds.
Wie misst man Diversifikation? Mit der Korrelation
Die Korrelation misst, wie stark sich zwei Anlagen gemeinsam bewegen, auf einer Skala von -1 bis +1:
- +1: Sie steigen und fallen exakt gemeinsam. Keine Diversifikation.
- 0: Ihre Renditen weisen keine lineare Korrelation auf. Das kann die Portfoliovolatilität senken, bedeutet aber weder statistische Unabhängigkeit noch garantierten Schutz im Crash.
- -1: Ihre Renditen bewegen sich in entgegengesetzte Richtungen. Eine vollständige Absicherung erfordert außerdem Gewichte, die die Volatilität beider Anlagen berücksichtigen.
Die Wirkung ist rein rechnerisch. Zwei Anlagen mit gleicher Volatilität von 15 % pro Jahr, zu gleichen Teilen kombiniert: Bei einer Korrelation von 0,95 behält das Portfolio eine Volatilität von 14,8 %. Bei einer Korrelation von 0 sinkt sie auf 10,6 %, bei -0,3 auf 8,9 %. Die erwartete Rendite bleibt dagegen der Durchschnitt der beiden. Deshalb wird Diversifikation, nach einer Harry Markowitz zugeschriebenen Formulierung, oft als das einzige kostenlose Mittagessen (Free Lunch) der Finanzwelt bezeichnet.
Die Korrelationen zwischen Anlageklassen, 2006-2026
Korrelationen der monatlichen Renditen in Euro, von Januar 2006 bis Juli 2026 (bis Januar 2023 für Euro-Staatsanleihen, deren Datenreihe dort endet). Lesehilfe: Je näher der Wert an 1 liegt, desto weniger diversifiziert die Kombination.
| Anlageklasse | Aktien weltweit | US-Aktien | Staatsanl. weltweit (EUR-abges.) | Gold | Euro-Hochzinsanleihen |
|---|---|---|---|---|---|
| Aktien weltweit (MSCI ACWI) | 1 | 0,95 | 0,03 | -0,06 | 0,68 |
| US-Aktien (S&P 500) | 0,95 | 1 | 0,07 | -0,09 | 0,54 |
| Europäische Aktien (STOXX 600) | 0,90 | 0,78 | -0,03 | -0,12 | 0,74 |
| Schwellenländeraktien (MSCI EM IMI) | 0,79 | 0,62 | -0,03 | 0,08 | 0,68 |
| Euro-Staatsanleihen | 0,12 | 0,14 | 0,86 | 0,14 | 0,12 |
| Euro-Unternehmensanleihen | 0,47 | 0,42 | 0,58 | 0,14 | 0,54 |
| Inflationsindexierte Euro-Anleihen | 0,39 | 0,34 | 0,57 | 0,09 | 0,45 |
| Rohstoffe | 0,37 | 0,30 | -0,19 | 0,29 | 0,30 |
| Euro-Geldmarkt | -0,11 | -0,13 | 0,04 | 0,08 | -0,11 |
Drei Erkenntnisse:
- Aktien ähneln sich alle. Welt, USA, Europa und Schwellenländer korrelieren zwischen 0,62 und 0,95 miteinander. Geografische Streuung innerhalb der Aktien verringert das Klumpenrisiko eines einzelnen Landes, nicht das Aktienrisiko.
- Unternehmens- und Hochzinsanleihen sind zur Hälfte Aktien. Hochzinsanleihen korrelieren mit 0,68 mit globalen und mit 0,74 mit europäischen Aktien: Wenn die Wirtschaft schwächelt, steigt das Ausfallrisiko, während die Aktien fallen.
- Drei Anlageklassen weisen im Betrachtungszeitraum geringe Korrelationen mit Aktien auf: Staatsanleihen hoher Bonität (0,03 bis 0,12), Gold (-0,06) und der Geldmarkt (-0,11).
Nach den langfristigen Kapitalmarktannahmen von J.P. Morgan Asset Management (Ausgabe 2026, in Euro) korreliert Private Equity mit 0,76 mit globalen Aktien und börsennotierte Immobilien (REITs) mit 0,84: Keine der beiden ist ein von Aktien unabhängiger Renditemotor.
Die Korrelation zwischen Aktien und Anleihen wechselt das Vorzeichen
Das ist die wichtigste und am wenigsten bekannte Tatsache über Diversifikation: Die Korrelation zwischen Aktien und Anleihen ist keine Konstante.
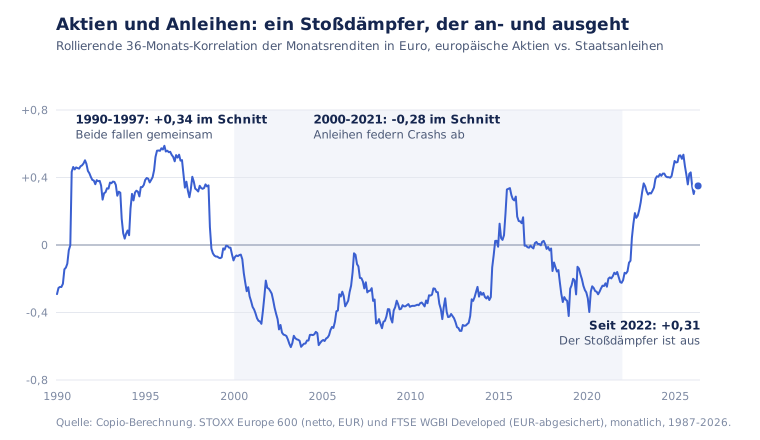
| Zeitraum | Durchschnittliche 36-Monats-Korrelation (europäische Aktien vs. Staatsanleihen) | Was das bedeutet |
|---|---|---|
| 1990-1997 | +0,34 | Aktien und Anleihen fallen gemeinsam, wenn Inflation und Zinsen steigen |
| 2000-2021 | -0,28 | Anleihen steigen, wenn Aktien einbrechen: Sie federn Crashs ab |
| 2022-2026 | +0,31 | Rückkehr zu einer positiven Korrelation, letzter Wert +0,35 im April 2026 |
Dieses Ergebnis gilt nicht nur für europäische Daten. Eine Studie des Amundi Investment Institute (Roncalli, 2025) misst zwischen dem S&P 500 und 10-jährigen US-Staatsanleihen eine durchschnittliche Korrelation von rund +30 % vor 2000 und -30 % danach und stellt fest, dass eine positive Korrelation historisch die Regel ist, nicht die Ausnahme. Für Frankreich steigt der Wert in derselben Studie von -12,3 % Ende 2019 auf +52,9 % Ende 2024. J.P. Morgan hält fest, dass die Korrelation zwischen Aktien und Anleihen seit 1940 nur in 38 % der Zeit negativ war. Laut AQR (2023) erklärt die Unsicherheit über die Inflation den Großteil dieser Umschwünge.
Praktische Folge: Das Portfolio aus 60 % Aktien und 40 % Anleihen profitierte von der negativen Aktien-Anleihen-Korrelation im Zeitraum 2000-2021. In einem Umfeld unsicherer Inflation schützen seine Anleihen nicht mehr vor jeder Art von Crash.
Was wird aus der Diversifikation in einem Crash?
Die akademische Forschung hat gezeigt, dass die Korrelationen zwischen Aktienmärkten in fallenden Märkten zunehmen. Longin und Solnik (Journal of Finance, 2001) kommen für 1959-1996 zu dem Schluss, dass die Korrelation „in fallenden Märkten steigt, nicht aber in steigenden Märkten“. Ang und Bekaert (Review of Financial Studies, 2002) bestätigen den Anstieg der Korrelationen in volatilen fallenden Märkten, zeigen aber zugleich, dass internationale Diversifikation ihren Wert behält.
Unsere Berechnungen für vier jüngere Krisen, monatliche Korrelation jeder Anlageklasse mit globalen Aktien im jeweiligen dreijährigen Krisenfenster:
| Anlageklasse | Dotcom-Blase (2000-2003) | Krise von 2008 (2007-2010) | Covid (2020-2023) | Zinsschock (2021-2024) |
|---|---|---|---|---|
| Europäische Aktien | 0,92 | 0,96 | 0,93 | 0,83 |
| Schwellenländeraktien | 0,83 | 0,91 | 0,77 | 0,61 |
| Staatsanleihen weltweit (EUR-abgesichert) | -0,58 | -0,39 | 0,33 | 0,65 |
| Euro-Staatsanleihen | -0,43 | -0,17 | 0,52 | n. v. |
| Euro-Hochzinsanleihen | n. v. | 0,76 | 0,85 | 0,78 |
| Gold (in Euro) | 0,08 | -0,22 | -0,11 | -0,14 |
| Rohstoffe | 0,47 | 0,43 | 0,44 | 0,14 |
n. v.: Datenreihe im jeweiligen Zeitfenster nicht verfügbar. Zeitfenster: Februar 2000 - Februar 2003, September 2007 - September 2010, Januar 2020 - Januar 2023, Dezember 2021 - Dezember 2024.
Gold ist die einzige Anlageklasse, die in allen vier Krisen von Aktien unkorreliert blieb. Staatsanleihen schützten 2000 und 2008, nicht aber 2022. Hochzinsanleihen boten in den untersuchten Krisen keinen sicheren Hafen. Die Verluste je Anlageklasse und Krise im Detail finden Sie in unserer Studie Börsencrash: Wie sich jede Anlageklasse verhalten hat.
Diversifiziert Bitcoin?
Auf Basis wöchentlicher Renditen in Euro von Oktober 2021 bis September 2026 (254 Wochen, Copio-Berechnung mit Daten von EODHD):
| Korrelation mit ... | Bitcoin | Ether |
|---|---|---|
| Aktien weltweit | +0,32 | +0,38 |
| US-Aktien | +0,27 | +0,31 |
| Euro-Staatsanleihen | +0,09 | +0,10 |
| Gold | +0,14 | +0,08 |
| Jährliche Volatilität | 49,6 % | 66,2 % |
Eine Korrelation von +0,32 bei einer drei- bis viermal höheren Volatilität als bei Aktien: Bitcoin ist eine volatile Anlage und keine verlässliche Absicherung gegen einen Crash. Eine kleine Beimischung kann zur Diversifikation beitragen, eine große kann die Portfoliovolatilität erhöhen. Bitcoin und Ether korrelieren außerdem untereinander mit 0,82, sodass mehrere Kryptowährungen als eine einzige Position zählen.
Die fünf häufigsten Diversifikationsfehler
- Aktien-ETFs stapeln. Globale Aktien + S&P 500 + Nasdaq 100: drei Positionen, ein einziger Motor und eine Übergewichtung derselben großen Technologiewerte, die schon in jedem der drei Indizes stark gewichtet sind.
- Anleihen mit Staatsanleihen verwechseln. Hochzinsanleihen und, in geringerem Maße, Unternehmensanleihen verhalten sich in Krisen wie Aktien.
- Auf eine vergangene Korrelation bauen. Die Absicherung durch Anleihen von 2000-2021 ist 2022 verschwunden.
- Nach Produkten statt nach Risiken diversifizieren. Ein „vermögensverwaltender“ Fonds oder ein strukturiertes Produkt kann dasselbe Aktienrisiko enthalten wie der Rest des Portfolios.
- Krypto beim Zählen vergessen. Fünf Kryptowährungen sind nicht fünf Diversifikationen.
Methodik und Daten
- Daten: öffentliche Indizes mit monatlichen Renditen, bei Bedarf zu den Referenzkursen der EZB in Euro umgerechnet. S&P 500 Total Return (Yahoo Finance), MSCI ACWI ohne Dividenden (Yahoo Finance), STOXX Europe 600 Net Return, MSCI Emerging Markets IMI Net Return, iBoxx € Sovereigns, FTSE World Government Bond Index Developed EUR-abgesichert, iBoxx € Liquid Corporates und Liquid High Yield, inflationsindexierte Euro-Staatsanleihen, Gold (Kassakurs) in Euro, Bloomberg Commodity Index 3 Month Forward (über Curvo), EONIA und €STR (EZB).
- Korrelationen: Pearson-Korrelationskoeffizient auf Basis monatlicher Renditen, über den gemeinsamen Zeitraum jedes Paares zwischen Januar 2006 und Juli 2026. Rollierende Korrelation: 36-Monats-Fenster.
- Grenzen: Der verwendete MSCI ACWI enthält keine Dividenden. Historische Werte in Euro vor 1999 sind vom Datenanbieter rekonstruiert. Vergangene Korrelationen garantieren keine künftigen Korrelationen, wie gerade der Umschwung von 2022 zeigt.
- Downloads: Korrelationsmatrix 2006-2026 (CSV), rollierende Korrelation Aktien-Anleihen 1989-2026 (CSV).
Datenstand: 23. September 2026. Freie Wiedergabe mit Quellenangabe: „Copio, Berechnung auf Basis öffentlicher Indizes“.
Weiterführende Artikel
Zum Aufbau einer Asset-Allokation lesen Sie, wie Staatsfonds ihr Geld langfristig aufteilen, und was die Daten über die Absicherung mit Put-Optionen sagen.
Dieser Artikel dient ausschließlich der Information und Bildung. Er stellt keine individuelle Anlageberatung dar. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für die künftige Wertentwicklung.