Ihr Nettovermögen ist alles, was Sie besitzen, abzüglich allem, was Sie schulden, und es ist die eine Zahl, die zeigt, ob Ihre Finanzen vorankommen. Das Einkommen zeigt, was hereinkommt, das Budget, was hinausgeht, das Nettovermögen aber, was über die Jahre übrig bleibt. Dieser Leitfaden erklärt, wie Sie es berechnen, was dazugehört und was nicht, wie Sie im Vergleich zu deutschen Haushalten stehen und wie Sie es ohne Tabelle verfolgen.
Alle Zahlen stammen aus einem fiktiven Beispielhaushalt: eine 27-jährige Person mit Hochschulabschluss, alleinstehend, zur Miete in Köln und seit rund drei Jahren im Beruf, mit 2.780 € netto im Monat (52.000 € brutto im Jahr, Steuerklasse I, ohne Kirchensteuer), die jeden Monat 300 € spart und 250 € investiert. Das Gehalt orientiert sich am Median-Einstiegsgehalt von Hochschulabsolventinnen und -absolventen, laut Stepstone 45.000 bis 47.000 € brutto im Jahr. Die Ansichten stammen aus der Copio-App.
Das Wichtigste in Kürze
- Nettovermögen = Vermögen - Schulden. Es kann negativ sein, und das ist in manchen Lebensphasen normal.
- Bewerten Sie alles zu dem Wert, den Sie heute realistisch dafür bekämen, nicht zum Kaufpreis.
- Lassen Sie Auto und gesetzliche Rentenansprüche weg und führen Sie eine eigene Immobilie in einer eigenen Zeile.
- Der Verlauf zählt mehr als der Stand: monatlich ansehen, über ein Quartal oder ein Jahr beurteilen.
- Der Zuwachs mischt, was Sie sparen, und was Ihre Geldanlagen erwirtschaften. Trennen Sie beides, um ihn zu verstehen.
Was Nettovermögen bedeutet
Das Nettovermögen ist eine Momentaufnahme Ihrer persönlichen Bilanz an einem Stichtag. Auf der einen Seite steht Ihr Vermögen: Guthaben auf Konten, Wertpapiere, Bausparguthaben, eine eigene Immobilie. Auf der anderen Seite stehen Ihre Schulden: Restschuld der Baufinanzierung, Ratenkredite, Dispo, offene Kreditkartensalden.
Das Bruttovermögen addiert nur die Vermögenswerte. Erst das Nettovermögen zieht die Schulden ab, und nur das zeigt, wo Sie wirklich stehen. Wer gerade eine Wohnung für 350.000 € mit 300.000 € Kredit gekauft hat, besitzt viel, aber netto noch wenig.
Das Nettovermögen ist auch nicht dasselbe wie das Einkommen. Es ergänzt Ihre Sparquote: Die Sparquote misst den Einsatz, das Nettovermögen das angesammelte Ergebnis.
Was zählt und mit welchem Wert
| Posten | Zählt? | Mit welchem Wert |
|---|---|---|
| Girokonto, Tagesgeld, Festgeld | Ja | Aktueller Kontostand |
| Depot, ETF-Sparplan | Ja | Aktueller Kurswert |
| Bausparvertrag | Ja | Aktuelles Guthaben; ein Bauspardarlehen zählt als Schuld |
| Lebens- oder private Rentenversicherung | Ja, in einer eigenen Zeile | Rückkaufswert |
| Riester, betriebliche Altersversorgung | Eher separat | Aktueller Stand laut Mitteilung, getrennt vom übrigen Vermögen |
| Gesetzliche Rente | Nein | Nicht bewertbar, da nicht auszahlbar |
| Selbstgenutzte Immobilie | Ja, wenn vorhanden, am besten separat | Vorsichtige Schätzung |
| Auto | Meist nein | Wertverlust jedes Jahr |
| Kredite, Dispo, Kreditkarte | Ja, als Schulden | Restschuld |
Einige Erläuterungen:
- Die Immobilie. Wer Eigentum hat, setzt es mit einem vorsichtigen Wert an, etwa orientiert am Grundstücksmarktbericht des örtlichen Gutachterausschusses statt an Angebotspreisen in Immobilienportalen, und trägt die Restschuld als Schuld ein. Viele führen zusätzlich ein „Nettovermögen ohne Eigenheim“, weil es zeigt, wie viel tatsächlich verfügbar ist.
- Die Rente. Die Bundesbank zählt Ansprüche aus der gesetzlichen Rente in ihrer Vermögensbefragung nicht mit, und die Haushalte bewerten ihre Vermögensgegenstände dort selbst (Bundesbank, PHF 2023, Pressegespräch vom 10. April 2025). Riester und bAV sind auf den Ruhestand ausgelegt und vorher meist nur mit Nachteilen verfügbar; in einer eigenen Zeile verhindern sie, dass Sie Ihr verfügbares Vermögen überschätzen.
- Kleine Schulden. Eine Null-Prozent-Finanzierung fürs Smartphone ist trotzdem Geld, das Sie schulden.
Ein Rechenbeispiel
So sieht die Bilanz unseres Haushalts im Oktober 2026 aus. Zur Miete und ohne Kredit ist die Rechnung kurz.
| Posten | Art | Betrag |
|---|---|---|
| Girokonto | Liquide | 2.000 € |
| Tagesgeld | Liquide | 7.000 € |
| ETF-Depot (Sparplan) | Investiert | 12.000 € |
| Vermögen gesamt | Liquide + investiert | 21.000 € |
| Kredite und Dispo | Schulden | 0 € |
| Nettovermögen | Vermögen - Schulden | 21.000 € |
| Auto, Rentenansprüche | Nicht berücksichtigt | Nicht gezählt |
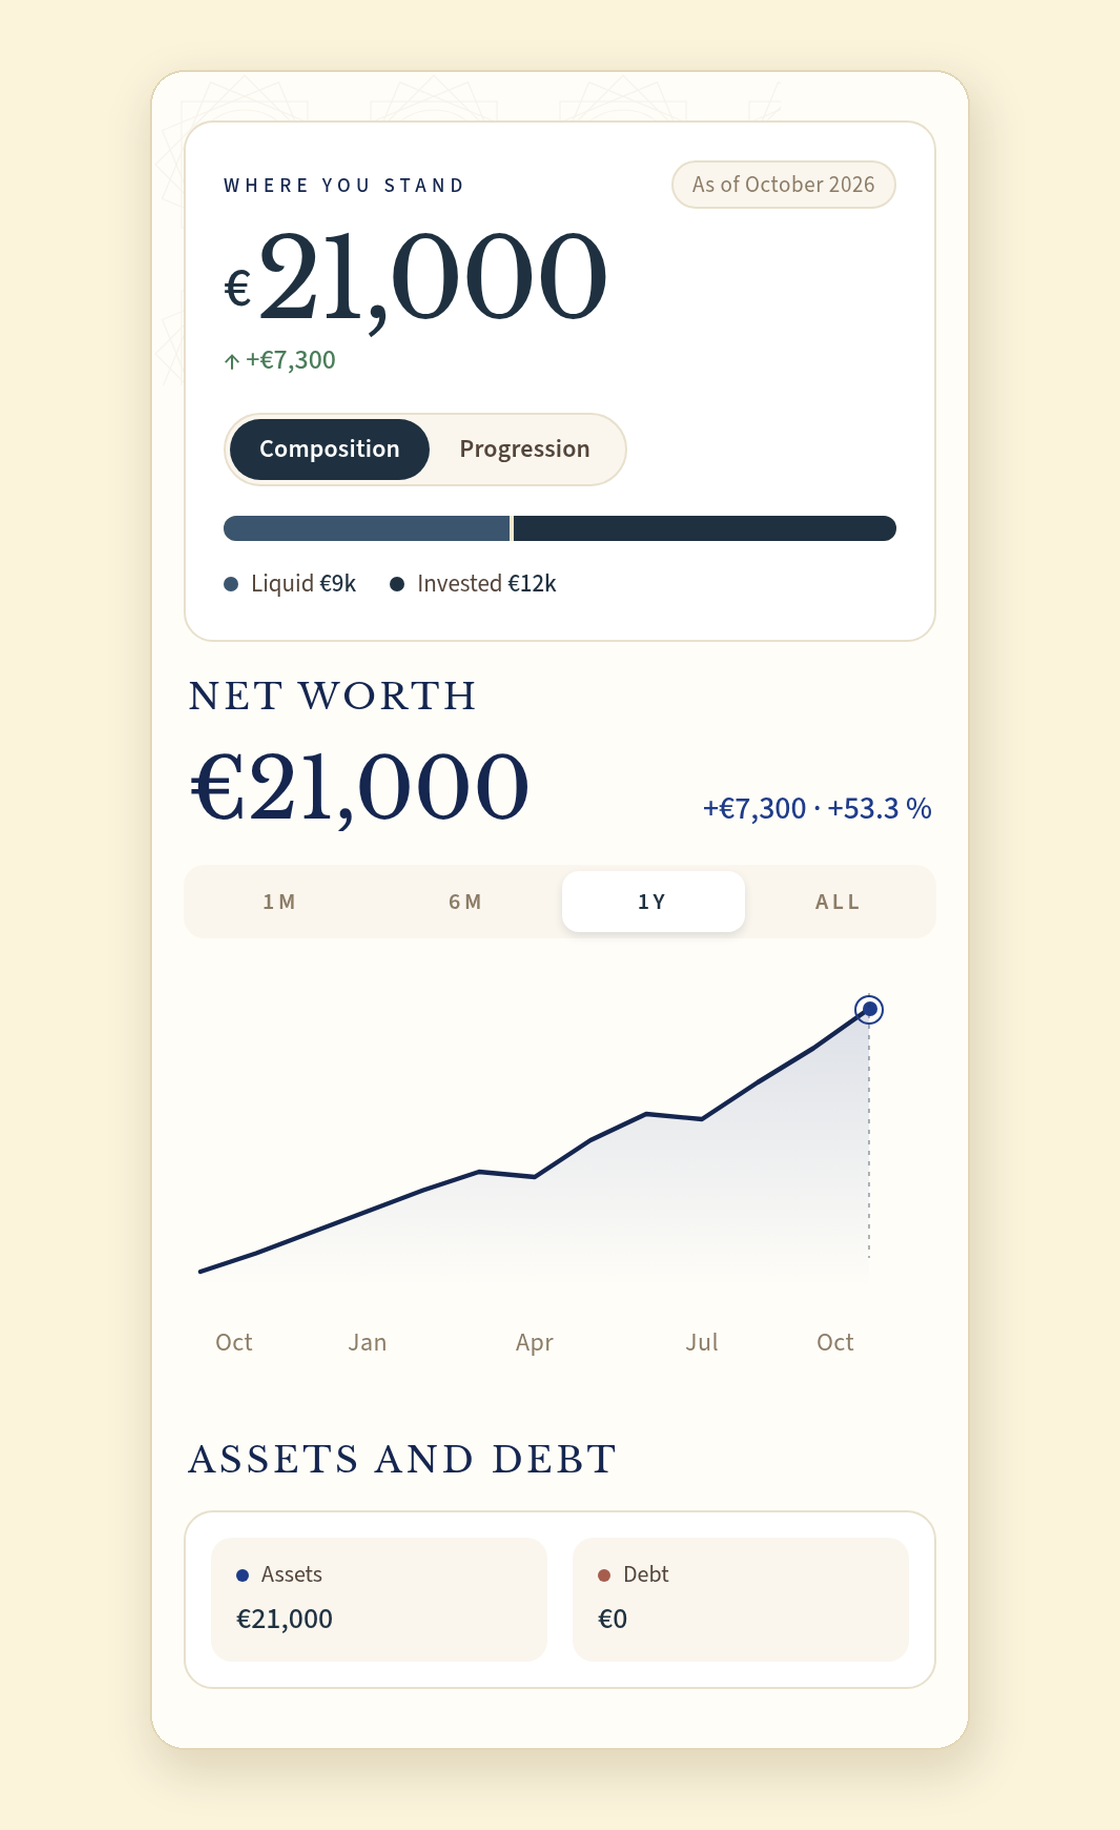
Ein Jahr zuvor lag derselbe Haushalt bei 13.700 €. Das Nettovermögen ist also um 7.300 € oder 53,3 % gestiegen. Der Zuwachs hat zwei Quellen. Der Monatsplan mit 300 € Sparen und 250 € Investieren ergibt 6.600 € im Jahr, wenn er jeden Monat eingehalten wurde. Die übrigen rund 700 € stammen aus Zinsen und Kursentwicklung. Der hohe Prozentwert liegt vor allem an der kleinen Ausgangsbasis. Am Anfang leisten die Einzahlungen den Großteil der Arbeit; je größer der investierte Teil wird, desto mehr tragen die Erträge bei. Damit der erste Teil verlässlich bleibt, hilft es, sich selbst zuerst zu bezahlen.
Nettovermögen nach Alter: Deutschland im europäischen Vergleich
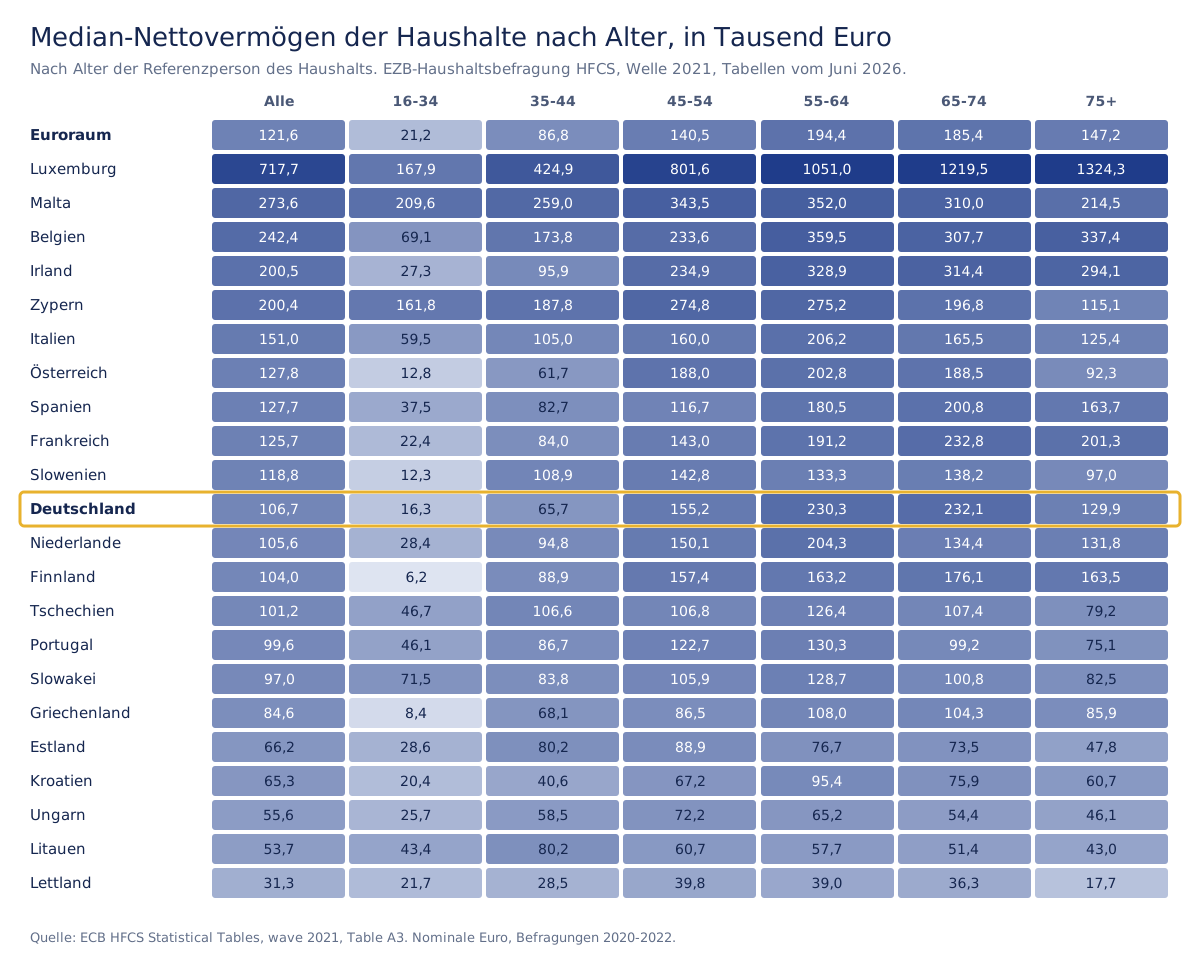
Vergleiche sind verlockend, aber lesen Sie sie genau: Sie beziehen sich auf Haushalte, nicht auf Personen, und schließen Immobilien ein. Die am besten vergleichbaren Zahlen für Europa stammen aus der Vermögensbefragung des Eurosystems (Household Finance and Consumption Survey, HFCS, Welle 2021), deren Statistiktabellen die Europäische Zentralbank im Juni 2026 aktualisiert hat. Wir haben daraus die Mediane nach Alter der Referenzperson für alle teilnehmenden Länder zusammengestellt.
Die Daten als CSV herunterladen (Median je Land und Altersgruppe, in Euro).
Was die Zahlen zeigen:
- Junge Haushalte in Deutschland liegen unter dem Euroraum. Mit einer Referenzperson von 16 bis 34 Jahren beträgt der Median in Deutschland 16.300 €, im Euroraum 21.200 €, in Frankreich 22.400 € und in den Niederlanden 28.400 €.
- Zwischen 35 und 44 vervielfacht sich das Vermögen. In Deutschland steigt der Median von 16.300 € auf 65.700 €, im Euroraum von 21.200 € auf 86.800 €. In diese Jahre fallen oft der Immobilienkauf und deutliche Gehaltssprünge.
- Deutschland, Österreich und Finnland wirken bei den Jungen niedrig. Österreich kommt bei den unter 35-Jährigen auf 12.800 €, Finnland auf 6.200 €. Viele junge Haushalte wohnen dort zur Miete, und Ansprüche aus gesetzlicher und betrieblicher Altersversorgung zählen in der Befragung nicht zum Vermögen.
- Italien, Spanien und Belgien liegen deutlich höher. Dort erreichen die unter 35-Jährigen 59.500 €, 37.500 € und 69.100 €, zum Teil durch häufigeres Wohneigentum und Familienvermögen.
- Über alle Altersgruppen liegt Deutschland mit 106.700 € ebenfalls unter dem Median des Euroraums von 121.600 €.
Der Abgleich mit der Bundesbank. Die deutsche Teilbefragung, die Studie „Private Haushalte und ihre Finanzen“ (PHF), liefert neuere Zahlen. 2023 lag das mittlere Nettovermögen (Median) der Haushalte in Deutschland bei 103.200 € (2021: 106.600 €), der Mittelwert bei 324.800 € (Bundesbank, Monatsbericht April 2025). Nach Alter der Referenzperson, dort die Person mit dem höchsten Einkommen, kamen Haushalte von 16 bis 24 Jahren auf 13.000 € und von 25 bis 34 Jahren auf 19.100 € (Tabellenanhang, Tabelle 2). Der große Abstand zwischen Median und Mittelwert zeigt, wie ungleich Vermögen verteilt ist: Für einen Vergleich taugt der Median besser.
Einschränkungen: Die Werte gelten pro Haushalt, nicht pro Person, und das Alter ist das der Referenzperson. Sie sind nominal, und die Befragungen fanden je nach Land zwischen 2020 und 2022 statt. Ansprüche aus gesetzlicher und betrieblicher Rente fehlen, was vor allem die Niederlande, Finnland und Deutschland ärmer erscheinen lässt. Für die jüngsten und ältesten Gruppen sind die Stichproben klein.
Unser Haushalt liegt mit 21.000 € etwas über dem deutschen HFCS-Median der 16- bis 34-Jährigen (16.300 €) und über dem Bundesbank-Wert für 25- bis 34-Jährige (19.100 €). Wichtiger als jede Rangliste ist aber der eigene Vergleich: Wo standen Sie vor einem Jahr?
Wie oft Sie es prüfen sollten
Monatlich ansehen, über ein Quartal oder ein Jahr beurteilen. Ein einzelner Monat mischt Börsenbewegungen mit unregelmäßigen Ausgaben: Ein Urlaub, die Jahresprämie einer Versicherung oder ein Kursrückgang können die Zahl für ein paar Wochen drücken. Das Nettovermögen unseres Haushalts fiel im April leicht, mit den Märkten, und noch einmal im Juli, dem Urlaubsmonat, während das Jahr insgesamt klar positiv war.
So verfolgen Sie Ihr Nettovermögen in Copio
Die Screenshots zeigen die englische Oberfläche der App.
- Konten verbinden. Copio fasst Ihre Girokonten, Sparkonten, Depots und Anlagekonten sowie Lebensversicherungsverträge im Lesemodus zusammen. Die App kann kein Geld bewegen.
- „Where you stand“ („Ihre Lage“) lesen. Die obere Karte zeigt Ihr Nettovermögen, also Vermögen minus Schulden, und die Veränderung im Zeitraum. Die Ansicht „Composition“ (Zusammensetzung) teilt es in „Liquid“ (liquide) und „Invested“ (investiert); daneben liegt der Umschalter „Progression“ (Verlauf).
- Zeitraum wählen. Die Karte „Net worth“ (Nettovermögen) wechselt zwischen „1M“, „6M“, „1Y“ (ein Jahr) und „All“ (gesamt), mit der Veränderung in Euro und Prozent und einem Diagramm.
- Vermögen und Schulden prüfen. Unter dem Diagramm zeigt die Übersicht „Assets and debt“ (Vermögen und Schulden) beide Seiten der Bilanz. Angezeigt werden die Schulden aus den Konten, die Sie verbinden.
Wenn Sie eine Immobilie besitzen, entsteht die Zahl aus Ihren verbundenen Konten. Führen Sie Ihre eigene vorsichtige Schätzung der Immobilie daneben.
Häufige Fehler
- Alles zum Kaufpreis ansetzen. Ein Auto für 25.000 € ist drei Jahre später nicht mehr 25.000 € wert, und eine Wohnung ist so viel wert, wie sie heute erzielen würde.
- Kleine Schulden vergessen. Dispo, Ratenkauf und Kreditkartensaldo summieren sich.
- Dasselbe Geld doppelt zählen. Eine Überweisung vom Girokonto aufs Tagesgeld ist kein neues Vermögen.
- Auf einen einzelnen Monat reagieren. Ein Rückgang nach dem Urlaub oder einer Börsenkorrektur sagt allein wenig; schauen Sie auf die Jahreskurve.
- Mit dem falschen Median vergleichen. Die Bundesbank-Zahlen gelten pro Haushalt und schließen Immobilien ein. Vergleichen Sie sich lieber mit sich selbst vor einem Jahr.
Eine Zahl, über die Zeit verfolgt
Das Nettovermögen macht aus Jahren kleiner Entscheidungen eine einzige Zahl. Berechnen Sie es einmal mit der Methode oben, legen Sie Ihre Regeln fest (was zählt, zu welchem Wert) und bleiben Sie dabei. Wenn Sie Ihre Finanzen zu zweit organisieren, gilt dieselbe Logik für ein gemeinsames Nettovermögen, wie der Artikel über Finanzen als Paar zeigt.
Werbehinweis: Dieser Artikel wird von Copio veröffentlicht. Der Haushalt und seine Zahlen sind fiktiv und dienen ausschließlich der Veranschaulichung.