Joel Greenblatts Magic Formula und die Gotham-Portfoliostrategie
Joel Greenblatts Gotham Absolute Return Fund hielt zum 31. März 2026 120,6% Long- und 60,3% Short-Positionen: eine Long/Short-Umsetzung der Idee, gute Unternehmen günstig zu kaufen, die auch hinter seiner Magic Formula steht. Derselbe Fonds gewann 2015-2020 insgesamt 6,1%, während MSCI World 76,2% stieg. Von Mai 2015 bis September 2020 zogen Anleger netto 3,0 Mrd. USD ab.
Anschließend gewann der Fonds von Januar 2021 bis September 2026 nach unserer Berechnung 130,0%, gegenüber 98,2% beim MSCI World. Greenblatt selbst rät Anlegern seiner Formel, mindestens drei Jahre dabeizubleiben. Die Fondshistorie zeigt, wie schwierig das praktisch sein kann.
Das Wichtigste
Die Bezeichnung Long/Short verspricht keinen Crashschutz. Der Gesamtfonds verlor Anfang 2020 insgesamt 16,8% und 2022 insgesamt 5,0%. Diese Ergebnisse zeigen nicht den isolierten Beitrag der Short-Positionen.
Viele Positionen können dasselbe Strategierisiko teilen. Gotham verbindet erhebliches Nettoaktienengagement mit Bewertungs- und Auswahlrisiken. Prüfe Brutto- und Nettopositionen, bevor Du Diversifikation aus der Anzahl ableitest.
Plane eine schwächere Entwicklung vor dem Einstieg ein. 2015-2020 gewann der Fonds 6,1%, MSCI World 76,2%. Leg Überprüfungsregeln und Finanzierungsbedarf fest, bevor Du entscheidest, ob solches Warten zu Deinem Plan passt.
Was ist Joel Greenblatts Magic Formula?
Die Magic Formula ist Greenblatts Regel, gute Unternehmen günstig zu kaufen: Aktien nach günstiger Bewertung und hoher Kapitalrendite ordnen, die bestplatzierten kaufen und nach etwa einem Jahr ersetzen. Er stellte sie in The Little Book That Beats the Market vor (John Wiley & Sons, 2005). Die Aktualisierung The Little Book That Still Beats the Market von 2010 ergänzt Einleitung und Nachwort mit Daten bis Ende 2009.
Der vollständige Buchtext war nicht abrufbar. Die folgenden Definitionen stammen daher von Greenblatts eigener Website Magic Formula Investing, deren Eigentümergesellschaft er teilweise kontrolliert.
Laut FAQ sucht der Filter nach Aktien mit niedrigem Kurs-Gewinn-Verhältnis, also günstigen Aktien, und hoher Kapitalrendite, also guten Unternehmen, unter geringfügigen bilanziellen Anpassungen. Er umfasst nur US-notierte Aktien und schließt Finanzunternehmen und Versorger aus. Die Anleitung und FAQ nennen folgende Regeln:
Mindestens 20 Formelaktien mit gleichen Dollarbeträgen halten.
Jede etwa ein Jahr halten; aus US-Steuergründen Verlierer kurz vor und Gewinner kurz nach Ablauf eines Jahres verkaufen.
Einen größeren Kauf über 12 Monate verteilen.
Sich mindestens drei Jahre auf den Ansatz festlegen.
Die FAQ betont, an der Formel sei nichts Magisches. Wer sich Marktverluste nicht leisten könne, solle das System nicht verwenden.
In Kapitel 1 der Ausgabe von 2010, Seite 6, betont Greenblatt die nötige Überzeugung. Sinngemäß schreibt er: Wer nicht daran glaube, dass die Magic Formula ihn reich mache, werde damit auch nicht reich.
Was hält Gotham Asset Management heute?
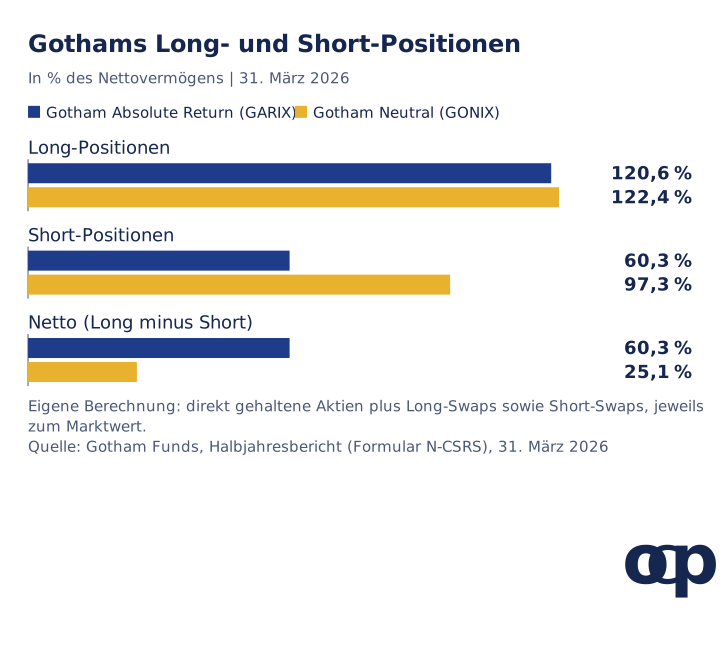
Zum 31. März 2026 hielt Gotham Absolute Return Fund (GARIX) Long-Positionen im Wert von 120,6% und Short-Positionen im Wert von 60,3% seines Nettovermögens von 1.074,4 Mio. USD. Das ergibt unsere Berechnung aus dem Halbjahresbericht. Er hielt direkt Aktien für 940,1 Mio. USD; das übrige Long-Engagement und sämtliche Short-Positionen entstanden über Total Return Swaps mit Morgan Stanley. Der Bericht nennt 1.775 Positionen.
Ein späterer monatlicher Portfoliobericht, das am 21. August 2026 eingereichte Formular N-PORT zum 30. Juni 2026, zeigt ein ähnliches Bild. Nach unserer Berechnung aus den Aktien- und Swap-Positionen lag der Fonds bei etwa 120% Long- und 60% Short-Engagement, bei einem Nettovermögen von 1.235,6 Mio. USD. Das Diagramm bleibt beim Halbjahresbericht vom März, dessen Swap-Tabellen den Marktwert beider Seiten direkt ausweisen.
Zum 31. März 2026: Gotham Absolute Return 120,6% Long, 60,3% Short und 60,3% netto; Gotham Neutral 122,4% Long, 97,3% Short und 25,1% netto, jeweils bezogen auf das Nettovermögen. Quelle: Gotham Funds, Formular N-CSRS zum 31. März 2026, Wertpapierbestände und Total-Return-Swap-Tabellen; Diagrammdaten (CSV). Das Bruttoengagement, Long plus Short, betrug 180,8% bei Absolute Return und 219,6% bei Neutral.
Der Prospekt vom 1. Februar 2026 beschreibt einen breiteren Prozess als die beiden Buchkennzahlen. Gotham bewertet Unternehmen anhand wiederkehrender Gewinne, Zahlungsströme, Kapitaleffizienz, Kapitalstruktur und Bewertung. Größte Abschläge auf den geschätzten Wert erhalten hohe Long-Gewichte, größte Aufschläge hohe Short-Gewichte. Die Anpassung erfolgt gewöhnlich täglich.
Bei Absolute Return soll das Nettoengagement unter 70% und das Bruttoengagement grundsätzlich unter 190% bleiben. Bei Neutral liegt das angestrebte Nettoengagement bei etwa 0% bis 30%. Greenblatt und Robert Goldstein leiten gemeinsam die Anlagen und verwalten den Fonds seit seinem Start 2012. Zum 30. September 2025 hielt jeder Fondsanteile im Wert von mehr als 1 Mio. USD.
Die Struktur kostet Geld. Die Verwaltungsgebühr beträgt 1,50% jährlich, die gesamten laufenden Kosten nach Gebührenerlassen 1,52%; Swapkosten kommen hinzu. Die Umschlagshäufigkeit betrug im letzten vollständigen Geschäftsjahr 290%.
Wie schnitt Gotham Absolute Return gegenüber dem Markt ab?
Laut Prospekt erzielte Gotham Absolute Return über die zehn Jahre bis 2025 jährlich 8,94%, gegenüber 14,82% beim S&P 500 Total Return Index und 4,75% beim HFRX Equity Hedge Index. Vom Start am 31. August 2012 bis Ende 2025 waren es 8,96% jährlich. Der Marktvergleich ist ungleich: 2015 strebte der Fonds 50% bis 60% Netto-Long-Engagement an, aktuell bleibt es laut Prospekt unter 70%. Ein Indexfonds ist dagegen vollständig investiert.
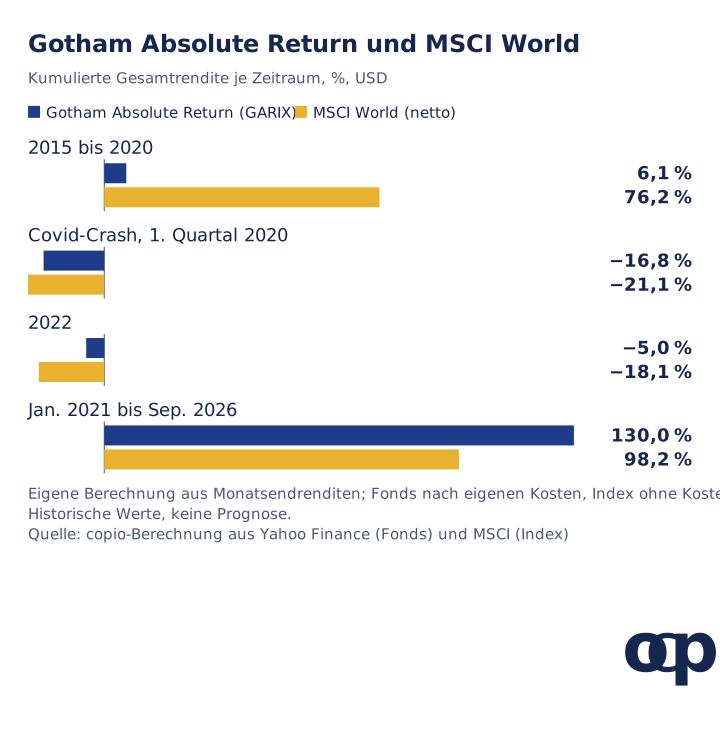
Kumulierte Rendite, Gotham Absolute Return gegenüber MSCI World: 2015-2020 6,1% gegenüber 76,2%; erstes Quartal 2020 -16,8% gegenüber -21,1%; 2022 -5,0% gegenüber -18,1%; Januar 2021 bis September 2026 130,0% gegenüber 98,2%. Quelle: copio-Berechnung aus Yahoo-Finance-Fondskursen und MSCI-Indexständen, mit dem Balkendiagramm im Prospekt abgeglichen; Diagrammdaten (CSV). Unsere Fondsreihe trifft jede Kalenderjahresrendite 2016-2025 im Prospekt auf weniger als 0,01 Prozentpunkte genau.
Der Gesamtfonds verlor in beiden Rückgängen weniger als MSCI World. Diese Gesamtrenditen isolieren den Beitrag der Short-Positionen nicht. 2022 verlor der Fonds 5,0%, MSCI World 18,1%. Im ersten Quartal 2020 verlor er 16,8%, sein schlechtestes Quartal der im Prospekt gezeigten zehn Jahre. Trotz geringeren Nettoengagements lag er damit nahe am Indexverlust von 21,1%.
Der größte Rückgang auf Monatsendbasis seit Start betrug nach unserer Berechnung für September 2012 bis September 2026 insgesamt 17,0%, gegenüber 25,4% beim MSCI World. 2026 gewann er bis Ende September 15,5%, der Index 11,8%.
Gab es lange Phasen unterdurchschnittlicher Renditen?
Ja, Greenblatt hat das selbst schriftlich beschrieben. Nach negativen Renditen aller Fonds erklärten er und Goldstein im Geschäftsbericht 2015 sinngemäß, keine Anlagestrategie funktioniere immer, unabhängig davon, wie gut oder logisch sie sei. Wichtig sei, der Strategie auch dann treu zu bleiben, wenn sie kurzfristig nicht funktioniere. Bei einer einzelnen Aktie brauche der Markt in der großen Mehrheit der Fälle höchstens zwei oder drei Jahre, um ihren Wert richtig einzuschätzen.
Das Warten dauerte länger. Der Geschäftsbericht 2020 wiederholte die beiden Kernaussagen und beschrieb Schwierigkeiten der Short-Positionen mit negativen Long/Short-Renditedifferenzen. Nach Gothams Maßstab schnitten günstige Aktien gegenüber teuren nur 1999 schlechter ab als im ersten Halbjahr 2020. Im Geschäftsjahr bis September 2020 erzielte der Fonds -4,13%, der S&P 500 Total Return Index 15,15%.
Cliff Asness' AQR-Forschung zeigt, wie sich Value mit Stilen kombinieren lässt, die sich tendenziell gegenläufig bewegen. Terry Smiths Fundsmith zeigt einen Qualitätsfonds, der in einer anderen Phase zurückblieb.
Was bedeuten Schwächephasen für Crashrisiko und geometrisches Wachstum?
Eine jahrelang zurückbleibende Strategie stellt auf die Probe, ob sie noch zum Finanzierungsbedarf und zur Anlagethese passt. Fondsrenditen beschreiben durchgehend investiertes Geld; Zahlungsströme verändern die Rendite des durchschnittlich investierten Dollars. Gotham Absolute Returns Nettovermögen erreichte am 30. April 2015 mit 3,66 Mrd. USD seinen Höchststand und sank bis zum 30. September 2020 auf 506,0 Mio. USD. Der größte Teil des Rückgangs entstand durch Entnahmen, nicht durch Verluste.
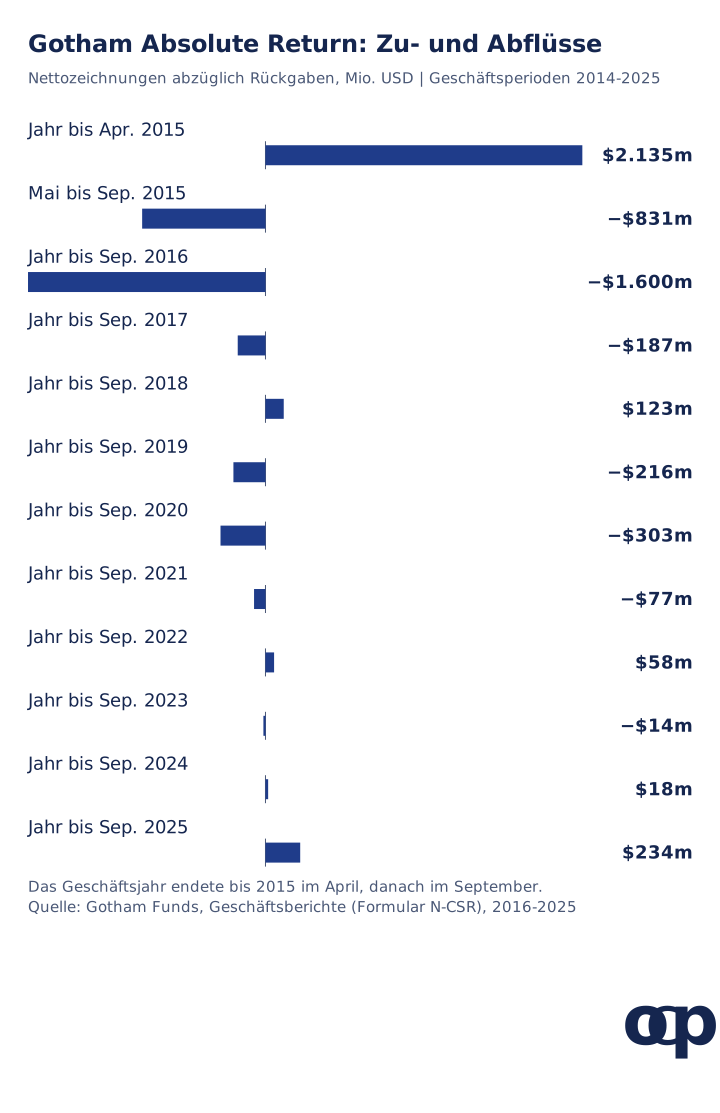
Nettoflüsse: Jahr bis April 2015 +2.135 Mio. USD; Mai-September 2015 -831 Mio.; Jahre bis September 2016 -1.600 Mio., 2017 -187 Mio., 2018 +123 Mio., 2019 -216 Mio., 2020 -303 Mio., 2021 -77 Mio., 2022 +58 Mio., 2023 -14 Mio., 2024 +18 Mio., 2025 +234 Mio. Quelle: Gotham-Funds-Geschäftsberichte, Formular N-CSR, Veränderungen des Nettovermögens 2016-2025; Diagrammdaten (CSV). Die Flüsse enthalten reinvestierte Ausschüttungen.
Die Berichtsperioden zeigen große Zahlungsströme nach Gewinnen und Verlusten, aber keine individuellen Handelsmotive. Im Jahr bis April 2015 flossen 2,1 Mrd. USD zu; in den folgenden fünf Monaten verlor der Fonds 7,83%. In diesen Monaten flossen 831 Mio. USD ab, im folgenden Jahr weitere 1,6 Mrd. USD. Nach 31,53% Gewinn im Jahr bis September 2024 erreichten die Nettozeichnungen im Folgejahr 233,9 Mio. USD, den höchsten Wert seit dem Jahr bis April 2015.
Der Abstand zeigt sich im Vermögenswachstum. Vom 30. April 2014 bis zum 30. September 2025 wuchs der Fonds selbst um 7,0% jährlich. Diese zeitgewichtete Rendite ignoriert den Zeitpunkt von Zu- und Abflüssen. Gewichtet nach tatsächlich investiertem Kapital erzielten die Anteilseigner insgesamt nach unserer Schätzung aus Zahlungsströmen und Nettovermögen etwa 2,2% jährlich. MSCI World wuchs über denselben Zeitraum um 10,4% jährlich.
Die Schätzung setzt jeden periodischen Zahlungsstrom in die Mitte der Periode. Eine Verschiebung an den Anfang oder das Ende verändert das Ergebnis um weniger als 0,1 Prozentpunkte. Es ist eine aggregierte Schätzung, keine Rekonstruktion einzelner Konten und kein Beweis vermeidbarer Timingverluste. Ein Haushalt sollte die Gründe seiner Ein- und Auszahlungen dokumentieren, bevor er aus einer Renditelücke auf einen nötigen Prozesswechsel schließt.
Vier verbreitete Verkürzungen widersprechen Greenblatts eigenen Unterlagen.
„Die Formel ist magisch.“ Die FAQ verneint das ausdrücklich und erklärt, ähnliche Formeln funktionierten ebenfalls recht gut.
„Sie funktioniert jedes Jahr.“ Die FAQ fordert mindestens drei Jahre; die Briefe 2015 und 2020 beschreiben Phasen, in denen der Ansatz nicht funktionierte.
„Gotham setzt einfach die Magic Formula um.“ Der Prospekt beschreibt mehrere Hundert Long- und Short-Positionen, nach eigener Bewertung gewichtet und täglich angepasst, statt einer jährlichen Liste von 20 bis 30 Aktien.
„Jeder Aktienfilter bildet sie nach.“ Die Website nimmt bilanzielle Anpassungen vor, schließt Finanzunternehmen und Versorger aus und berücksichtigt nur US-notierte Aktien.
Umsetzung in Deutschland: Steuerregeln und Fondszugang
Die Verkaufsregel kurz vor oder nach einem Jahr stammt aus Greenblatts US-Kontext. Sie ist keine allgemeine deutsche Steuerregel. Bei Aktien in einem gewöhnlichen Wertpapierdepot können realisierte Gewinne nach § 20 EStG steuerpflichtig sein. Berechne deshalb Kosten und Steuerfolgen jährlicher Verkäufe für Dein Depot, statt die Kalenderregel ungeprüft zu übernehmen.
Auch der Zugang zu einem US-Publikumsfonds und die angebotene Anteilsklasse müssen beim Broker geprüft werden. Ein Long/Short-Fonds ist steuerlich nicht allein wegen vieler Aktienpositionen automatisch wie ein gewöhnlicher Aktienfonds zu behandeln. Maßgeblich für eine mögliche Teilfreistellung ist die Fondskategorie nach § 20 InvStG. Diese Umsetzungsebene ist in den historischen Renditen vor Steuern nicht enthalten.
Wie beurteilt copio dieses Portfolio?
Gotham zeigt, dass viele Positionen das Strategierisiko nicht beseitigen und Short-Positionen keine vertragliche Verlustuntergrenze schaffen. Der Gesamtfonds verlor im ersten Quartal 2020 insgesamt 16,8%; das ist nicht die isolierte Short-Rendite. Das Engagement von 120,6% Long und 60,3% Short im März 2026 ließ erhebliche Nettoaktienrisiken sowie Auswahl- und Bewertungsrisiken bestehen.
Die geschätzte Anlegerrenditelücke beschreibt nützlich, wann Kapital investiert war, beweist aber nicht, dass alle Entnahmen Fehlentscheidungen waren. Copio vergibt keine Note, weil sich Long/Short-Positionen und Swaps nicht sauber als ETF-Portfolio eingeben lassen.
Drei Prüfungen für Dein Portfolio
Beschreibe vorab eine mögliche Schwächephase. Vergleiche die Strategie über rollierende Mehrjahreszeiträume mit einer geeigneten Benchmark, einschließlich 2015-2020 aus dieser Studie. Dokumentiere, welche Belege Deine These verändern würden und wann Du sie überprüfst. Trenne erwartbare Unterrenditen von Änderungen bei Mandat, Kosten oder Risiko. Das Versprechen, für immer zu halten, ist keine Überprüfungsregel.
Prüfe beide Seiten eines Long/Short-Fonds. Erfasse Brutto-Long-, Brutto-Short- und Nettoengagement sowie Swap-, Kredit- und Fondskosten. Prüfe das Gesamtfondsverhalten 2020 und 2022, bevor Du Short-Positionen als Crashversicherung betrachtest. Um die Shorts selbst zu beurteilen, benötigst Du deren Ergebnisbeitrag; die Gesamtrendite liefert ihn nicht.
Miss die Rendite Deines Geldes, ohne Motive zu unterstellen. Berechne aus datierten Einzahlungen, Entnahmen und Ausschüttungen Deine persönliche kapitalgewichtete Rendite. Vergleiche sie mit der zeitgewichteten Fondsrendite während Deiner Haltedauer. Prüfe anschließend, welche Geldbewegungen frei gewählt waren und welche reale Ausgaben finanzierten. Untersuche vor einem zusätzlichen Fonds, ob er dieselben Aktien- und Bewertungsrisiken wiederholt.
Unsere AQR-Studie untersucht die Kombination verschiedener Anlagestile. Der Portfolio-Check hilft bei unterstützten Fonds, rekonstruiert aber nicht Gothams Short-Positionen.
Quellen und Methode
Recherche geprüft am 3. November 2026; Gothams EDGAR-Meldungen am 4. und 5. November 2026 erneut geprüft, ohne neueren Anlegerbericht oder Prospektnachtrag für Gotham. Das Engagement zum 30. Juni 2026 stammt aus dem Formular N-PORT des Fonds (Accession 0000940400-26-032697): direkt gehaltene Aktien plus Nominalwert und nicht realisierter Gewinn jedes Swaps, getrennt für Long- und Short-Swaps summiert und durch das gemeldete Nettovermögen geteilt. Dieselbe Methode ergibt für das N-PORT zum 31. März 2026 120,7% Long und 60,5% Short, gegenüber 120,6% und 60,3% laut Halbjahresbericht.
Bestände und Engagement: Gotham Funds, N-CSRS für das Halbjahr bis zum 31. März 2026, eingereicht am 3. Juni 2026. Verwendet wurden die fondsbezogenen Anlegerberichte für Gotham Absolute Return und Gotham Neutral, Wertpapierverzeichnisse und Total-Return-Swap-Tabellen. Ein Geschäftsbericht zum 30. September 2026 lag noch nicht vor.
Strategie, Gebühren und Kalenderjahresrenditen: Gotham-Funds-Prospekt und ergänzende Informationen vom 1. Februar 2026, Zusammenfassungen für Gotham Absolute Return, Gotham Neutral und Gotham Large Value, Performance Information, Additional Information about Investment Strategies und Portfolio Managers.
Zahlungsströme, Nettovermögen und Geschäftsjahresrenditen: Gotham-Funds-N-CSR-Berichte für 2015, 2016, 2018, 2020, 2022, 2023 und 2025. Genutzt wurden Veränderungen des Nettovermögens, Finanzkennzahlen sowie die Berichte der Anlageberater 2015 und 2020.
Magic Formula: FAQ und Anleitung von Magic Formula Investing. Joel Greenblatt, The Little Book That Beats the Market (Wiley, 2005) und The Little Book That Still Beats the Market (Wiley, 2010, ISBN 978-0-470-62415-9), Auszug aus Kapitel 1, Seite 6, und Inhaltsverzeichnis.
Marktreihen: tägliche GARIX-Schlusskurse und Ausschüttungen von Yahoo Finance; Monatsendstände des MSCI World Net Total Return in USD, Index 990100, von MSCI; Monatsdaten (CSV).
Engagement, Episodenrenditen, maximale Rückgänge, laufende Jahresrenditen, Zahlungsstromsummen sowie zeit- und kapitalgewichtete Wachstumsraten sind eigene Berechnungen. Die kapitalgewichtete Zahl schätzt alle Anteilseigner zusammen: periodische Zahlungsströme abzüglich Ausschüttungen, jeweils zur Periodenmitte angesetzt, ohne Rücknahmegebühren.
Der Fonds ist nach eigenen Kosten ausgewiesen, der Index ohne Kosten; beide Werte verstehen sich vor Steuern. MSCI World ist vollständig in Aktien investiert. Der Vergleich zeigt daher die entgangene Alternative eines Anlegers, nicht Gothams reine Aktienauswahlleistung. Die exakten Formeldefinitionen und historischen Tests des Buchs waren nicht abrufbar und werden nicht zitiert. Dieser Artikel dient der Information und ist keine persönliche Anlageberatung.
FAQ
Was ist Joel Greenblatts Magic Formula?
Sie ist die Aktienauswahlmethode aus Greenblatts Buch The Little Book That Beats the Market von 2005, aktualisiert 2010 als The Little Book That Still Beats the Market. Seine Website beschreibt eine Auswahl von Aktien mit niedrigem Kurs-Gewinn-Verhältnis und hoher Kapitalrendite nach kleineren bilanziellen Anpassungen. Sie betont ausdrücklich, dass daran nichts Magisches ist.
Wie lange sollte man Magic-Formula-Aktien halten?
Greenblatts Website Magic Formula Investing empfiehlt mindestens 20 gleich gewichtete Aktien, die etwa ein Jahr gehalten werden. Anschließend wird die Liste erneuert. Die Website rät dringend, den Ansatz mindestens drei Jahre zu verfolgen, und warnt davor, ihn zu nutzen, wenn man sich Börsenverluste nicht leisten kann.
Worin investiert Gotham Asset Management?
Gothams Long/Short-Publikumsfonds wie Absolute Return und Neutral halten mehrere Hundert Long-Positionen in aus ihrer Sicht unterbewerteten Aktien und ähnlich viele Short-Positionen in überbewerteten Aktien. Die Gewichte werden gewöhnlich täglich angepasst. Der Large Value Fund hält laut Prospekt vom 1. Februar 2026 nur Long-Positionen. Zum 31. März 2026 lag Gotham Absolute Return bei 120,6% Long- und 60,3% Short-Engagement, netto 60,3% des Nettovermögens, nach unserer Berechnung aus dem Halbjahresbericht.
Gab es lange Schwächephasen bei diesem Ansatz?
Ja. Gotham Absolute Return gewann 2015-2020 insgesamt 6,1%, während MSCI World nach unserer Berechnung 76,2% stieg. Laut Prospekt lag die Zehnjahresrendite bis 2025 bei 8,94% jährlich gegenüber 14,82% für den S&P 500. Von Januar 2021 bis September 2026 gewann der Fonds anschließend 130,0%, MSCI World 98,2%.
Warum verdienten Gothams Anleger weniger als der Fonds?
Unsere aggregierte Schätzung anhand der Zahlungsströme ergibt von Mai 2014 bis September 2025 etwa 2,2% jährlich gegenüber 7,0% beim Fonds. Sie spiegelt wider, wann Kapital investiert war: Auf schwache Phasen folgten hohe Abflüsse, auf spätere Gewinne Zuflüsse. Daraus folgt weder die Rendite jedes Anlegers noch, dass der gesamte Abstand auf vermeidbare Timingfehler zurückging.