Nassim Talebs Hantelstrategie: Die riskanten 10% brauchen einen Vorteil
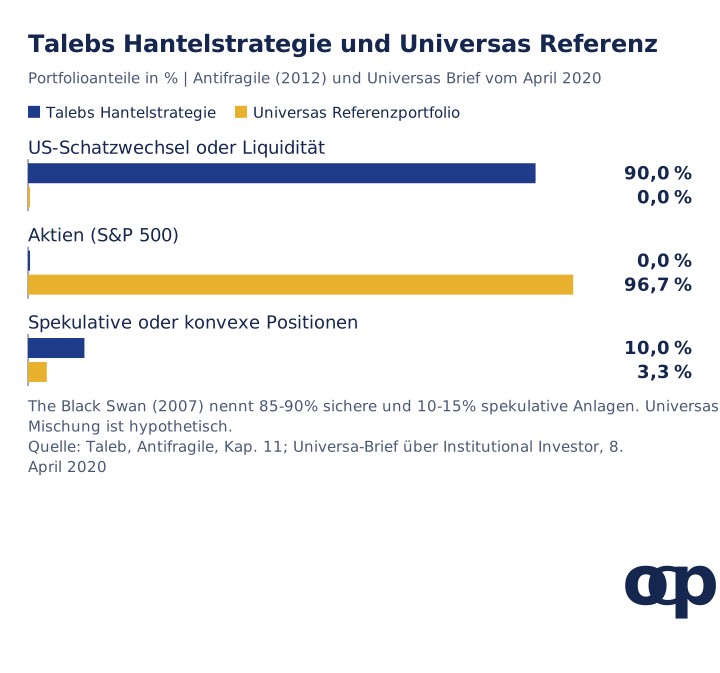
Talebs liquiditätslastige Hantelstrategie setzt auf das Gewinnpotenzial von Wagniskapital: Den größten Teil des Kapitals schützen und einem kleinen spekulativen Teil ermöglichen, ein Vielfaches seines Einsatzes zurückzuverdienen. In The Black Swan (2007) beschreibt er 85% bis 90% äußerst sichere Anlagen und 10% bis 15% äußerst spekulative Positionen, vorzugsweise im Stil von Wagniskapitalportfolios.
Schwierig ist, dieses Potenzial zu attraktiven Bedingungen zu finden und tatsächlich zu nutzen. Eine Anlage, die alles verlieren kann, erfüllt erst die Verlustseite der Beschreibung. Damit der Ansatz für einen Anleger sinnvoll ist, muss das Vertrauen in den spekulativen Teil auf Kompetenz, Zugang oder einem anderen belastbaren Vorteil beruhen.
Das Wichtigste
Der riskante Teil muss die Gewinne tragen können. Eine kleine Beimischung braucht potenziell hohe Gewinne, um nach Fehlschlägen, Gebühren und jahrelangem Warten das Gesamtportfolio spürbar voranzubringen.
Instrument und Anlegerkompetenz gehören zusammen. Nicht börsennotierte Unternehmensbeteiligungen, ausgewählte Aktien und gekaufte Optionen bieten unterschiedliche Wege zu großen Gewinnen. Jeder verlangt andere Fähigkeiten und kann den gesamten Einsatz verlieren.
Ein spektakulärer Gewinner kann das Gesamtportfolio trotzdem auf der Stelle treten lassen. Im Beispiel mit zehn Positionen deckt ein Einsatz von 1.000 EUR, der 10.000 EUR zurückzahlt, lediglich die Verluste der anderen neun. Entscheidend ist die Wertentwicklung des gesamten spekulativen Teils einschließlich Fehlschlägen und späterer Einzahlungen.
Welche Wagniskapital-Logik steckt hinter Talebs Hantelstrategie?
Taleb verbindet beide Seiten in The Black Swan, Kapitel 13, Abschnitt „Barbell Strategy“. Sinngemäß schreibt er, man solle etwa 85 bis 90 Prozent in äußerst sichere Instrumente wie kurzfristige US-Staatsanleihen investieren und die übrigen 10 bis 15 Prozent in äußerst spekulative, möglichst stark gehebelte Positionen wie Optionen, vorzugsweise in Portfolios nach dem Vorbild von Wagniskapital.
In Antifragile (2012), Kapitel 11, verbindet sein Beispiel aus 90% Liquidität und 10% maximal riskanten Anlagen einen bekannten Höchstverlust mit „massive upside“, also enormem Gewinnpotenzial. Dies sind Beispiele aus seinen Büchern, weder offengelegte persönliche Bestände noch eine Aufteilungsempfehlung für alle Leser.
Die Wagniskapital-Logik lautet, dass wenige große Erfolge zahlreiche Fehlschläge bezahlen können. Diese Möglichkeit ist nur dann nützlich, wenn der Anleger zu einem vernünftigen Einstiegspreis ausreichend daran teilhaben kann. Zugang zu einem Start-up, ein spannendes Unternehmen oder eine scheinbar günstige Option belegen diesen Vorteil nicht. Maßgeblich ist, was nach Fehlschlägen, Verwässerung, Gebühren und der bis zur Realisierung verstrichenen Zeit beim Anleger ankommt.
Die sichere Seite hat eine engere Aufgabe: die Reserve in der benötigten Währung, über den erforderlichen Zeitraum und hinsichtlich der nötigen Kaufkraft zu erhalten. Die Verlustbegrenzung setzt voraus, dass dies gelingt und spekulative Positionen keine Verpflichtungen über die eingezahlten Beträge hinaus schaffen. Kredite, Garantien und künftige Finanzierungszusagen brauchen eine eigene Prüfung. Ein einmaliger Einsatz von 10% und die Zusage, ihn laufend aufzufüllen, sind unterschiedliche Verpflichtungen.
Wie viel trägt ein einzelner außergewöhnlicher Gewinner bei?
Betrachten wir ein Beispielportfolio von 100.000 EUR: 90.000 EUR werden sicher bei null Rendite gehalten, 10.000 EUR gleichmäßig auf zehn spekulative Positionen verteilt. Zu einem gemeinsamen Endtermin sind neun Positionen wertlos und eine zahlt aus. Der Multiplikator bezeichnet den Gesamtrückfluss geteilt durch den ursprünglichen Einsatz von 1.000 EUR, einschließlich zurückgezahlten Kapitals.
Rückfluss des einzigen Gewinners
Erlös aus dieser Position von 1.000 EUR
Endwert des Gesamtportfolios
Gewinn des Gesamtportfolios
10-fach
10.000 EUR
100.000 EUR
0%
20-fach
20.000 EUR
110.000 EUR
10%
50-fach
50.000 EUR
140.000 EUR
40%
Quelle: eigene Rechnung; Szenarioannahmen und Ergebnisse (CSV). Alle übrigen spekulativen Rückflüsse und die sichere Rendite sind null; es gibt keine weiteren Einzahlungen, Umschichtungen, Gebühren, Steuern oder Inflationsbereinigung. Weder Wahrscheinlichkeit noch Dauer werden vorgegeben, daher sind dies weder erwartete noch annualisierte Renditen. Die zehn gleich großen Einsätze sind ein Rechenbeispiel, kein Portfoliovorschlag.
Ein Zehnfachgewinn bei einem Zehntel des spekulativen Teils ersetzt lediglich das in den anderen neun Positionen verlorene Geld. Würde sich der gesamte spekulative Teil von 10.000 EUR verzehnfachen, endete dasselbe Portfolio stattdessen bei 190.000 EUR. Wer einen einzelnen Gewinner mit dem Gesamtergebnis dieses Portfolioteils verwechselt, überschätzt den Beitrag einer kleinen Beimischung.
Daraus ergibt sich vor jeder Instrumentenwahl eine nützliche Prüfung: Wie viel eines erfolgreichen Ergebnisses käme im Gesamtportfolio an? Ein großer beworbener Multiplikator kann wenig beitragen, wenn die Position winzig ist, andere Einsätze scheitern, Eigentumsanteile verwässert werden oder die Auszahlung viel später kommt als erwartet. Die sichere Reserve macht solche Fehlschläge verkraftbar; sie erzeugt nicht das fehlende Gewinnpotenzial.
Welche Instrumente könnten enorme Gewinne ermöglichen?
Die folgenden Beispiele erklären Auszahlungsprofile; copio empfiehlt diese Anlagen nicht. Ihre Eignung hängt von Kompetenz, Zugang, einem belegbaren Vorteil und der Fähigkeit ab, einen Totalverlust zu tragen. Es sind mögliche Umsetzungen, keine Behauptungen über Talebs eigene Bestände oder Empfehlungen. Die Beteiligungsbeispiele setzen vollständig bezahlte Anteile voraus. Die Optionsbeispiele betreffen gekaufte Optionen; Ausübung und gegebenenfalls entstehende Positionen müssen gesondert gesteuert werden.
Beteiligungen an jungen Unternehmen
Eine Beteiligung an einem jungen Unternehmen kann sich vervielfachen, wenn das Geschäft stark wächst und der Anleger bis zu einem Verkauf einen wertvollen Anteil behält. Direkte Start-up-Anteile oder ein Wagniskapitalfonds können dieses Engagement ermöglichen. Ein plausibler Vorteil könnte aus Branchenwissen, Zugang zu attraktiven Beteiligungen, sorgfältiger Beurteilung von Gründern und Geschäftsmodell oder der Fähigkeit zur Unternehmensentwicklung entstehen. Bei einem Fonds gehören stattdessen Managerauswahl, Zugang und Nettorendite nach Gebühren in die Prüfung.
Die schwierige Frage lautet, was dem Anleger nach weiteren Finanzierungsrunden und unter Berücksichtigung der Rechte anderer Anteilseigner noch gehört und zufließt. Ein schnell wachsendes Unternehmen verspricht bei der heutigen Bewertung nicht automatisch eine attraktive Rendite. Ein Scheitern kann den Einsatz vernichten; selbst erfolgreiche Unternehmen lassen Anleger mitunter jahrelang auf Geld warten.
Die Crowdfunding-Hinweise der FCA betonen sowohl das Totalverlustrisiko als auch die Schwierigkeit, Geld aus jungen Unternehmen zurückzuerhalten. Bei einem Fonds gehören die gesamte Kapitalzusage und künftige Kapitalabrufe ins Verlustbudget, nicht nur bereits eingezahlte Beträge.
Börsennotierte Aktien mit großem unternehmerischem Potenzial
Auch ein börsennotiertes Unternehmen kann seinen Wert vervielfachen, wenn es stark wächst, eine Sanierung gelingt oder der Markt seine niedrige Einschätzung der Aussichten korrigiert. Eine gewöhnliche, vollständig bezahlte Aktie hat keinen vertraglichen Verfallstermin. Die Unternehmensthese bekommt damit mehr Zeit als bei einer befristeten Option. Der Wert der Position folgt unmittelbar dem Aktienkurs; sie hat nicht die vertragliche Konvexität einer Option.
Der Vorteil muss ein bestimmtes Unternehmensergebnis mit dem gezahlten Preis verbinden. Dazu könnte gehören, Technologie, Wettbewerbsposition oder Bilanz besser zu verstehen, als es die aktuelle Bewertung widerspiegelt. Die Bezeichnung Wachstumsaktie oder ein stark schwankender Kurs reichen nicht als Beleg. Laut FINRAs Aktienleitfaden können Wachstumsaktien bereits hohe Erwartungen einpreisen und bei Enttäuschungen stark fallen. Umsetzungs-, Finanzierungs-, Verwässerungs- und Totalverlustrisiken bleiben bestehen.
Gekaufte Kaufoptionen
Eine gekaufte Kaufoption, ein Call, kann ein Vielfaches ihrer Prämie einbringen, wenn der Basiswert vor Ablauf ausreichend steigt. Der Anleger bezahlt das Recht, zu einem festgelegten Ausübungspreis zu kaufen. Ein vergleichsweise kleiner Anfangsbetrag ermöglicht damit die Beteiligung an der Kursbewegung eines größeren Aktienvolumens. Bei einem gewöhnlichen Call auf eine Aktie ist das vertragliche Gewinnpotenzial theoretisch unbegrenzt; die gekaufte Option selbst kann ihre gesamte Prämie verlieren.
Der Vorteil muss mehr abdecken als die Kursrichtung des Unternehmens. Auch Ausmaß und Zeitpunkt der Bewegung, Ausübungspreis, Prämie und bereits eingepreiste Volatilität zählen. Selbst eine richtige Unternehmensthese kann Geld verlieren, wenn die Bewegung zu spät kommt oder die Option zu teuer war. Der Long-Call-Leitfaden des Options Industry Council erklärt die Verlustgrenze der Prämie, Zeitwertverlust und Laufzeitbegrenzung.
Eine Ausübung kann eine neue, zu finanzierende Aktienposition erzeugen. Der Anleger muss deshalb festlegen, wie die Option innerhalb des Budgets geschlossen oder ausgeübt wird.
Gekaufte Verkaufsoptionen
Eine gekaufte Verkaufsoption, ein Put, kann ein Vielfaches ihrer Prämie einbringen, wenn der Basiswert vor Ablauf ausreichend fällt. Anders als Start-up-Beteiligungen oder ein auf steigende Kurse ausgerichteter Call kann sie deshalb im Crash auszahlen. Der absolute Auszahlungsbetrag eines Puts ist durch den Ausübungspreis begrenzt, wenn der Basiswert auf null fällt. Bei einer kleinen Prämie kann der prozentuale Gewinn trotzdem sehr groß sein.
Hier betrifft der Vorteil den Preis des Schutzes und den abgedeckten Rückgang: Basiswert, Ausübungspreis, Laufzeit, Liquidität und die Regel zur Gewinnmitnahme. Irgendwann einen Crash zu erwarten, begründet noch keinen attraktiven Kauf. Wiederholte wertlose Verfälle können das Budget aufzehren. Ein Put auf das falsche Risiko gleicht womöglich nicht die Verluste aus, gegen die der Anleger sich schützen wollte. Der Long-Put-Leitfaden des Options Industry Council erläutert diese Auszahlungs- und Zeitwertmechanik.
Was rechtfertigt Vertrauen in den spekulativen Teil?
Vertrauen braucht einen begründeten Weg zu attraktiven Gewinnen nach Fehlschlägen und Kosten. Ein großes Auszahlungsprofil auf Papier liefert diesen Grund nicht. Auch ein einzelnes erfolgreiches Geschäft belegt keinen wiederholbaren Vorteil.
Beginne mit einer schriftlichen Erklärung Deines Vorteils. Bei Unternehmensbeteiligungen: Was verstehst Du, wozu hast Du Zugang oder was kannst Du verbessern, und wie verändert das die Rendite zum angebotenen Preis? Bei Optionen: Warum bieten die Bedingungen im Verhältnis zur Prämie ein attraktives Engagement, einschließlich der verfügbaren Zeit für die These? „Das könnte stark steigen“ beantwortet keine dieser Fragen.
Prüfe die Erklärung anschließend anhand vollständiger Aufzeichnungen: Einstiege, Preise, verworfene Gelegenheiten, Fehlschläge, Haltedauer und realisierte Erlöse. Benenne begrenzte Belege ausdrücklich. Branchenwissen bedeutet nicht automatisch Kompetenz in Unternehmens- oder Optionsbewertung. Die Auswahl an einen Manager auszulagern verlagert die Frage auf dessen Verfahren, Bedingungen und Zugang; sie verschwindet dadurch nicht.
Variiere schließlich Anzahl, Größe und Zeitpunkt der Erfolge sowie die Kosten der Fehlschläge. Seltene Ergebnisse erlauben keine präzisen Wahrscheinlichkeiten, nur weil eine Tabellenkalkulation solche Eingaben akzeptiert. Es geht darum, die Abhängigkeit von optimistischen Annahmen zu erkennen und zu prüfen, ob das Kapital lange genug gebunden bleiben kann. Mehrere Positionen, die am selben Finanzierungsmarkt oder derselben Technologie hängen, können gemeinsam scheitern. Vertrauen in einen Prozess muss auch zulassen, dass keiner der erhofften Gewinner eintritt.
Schützt Wagniskapital auch vor einem Crash?
Der spekulative Teil braucht eine klar benannte Aufgabe. Start-up-Beteiligungen oder gekaufte Calls können unter günstigen Bedingungen sehr hohe Gewinne erzielen und im selben Crash wie das übrige Vermögen verlieren. Eine Crashabsicherung muss dann auszahlen, wenn die anderen Anlagen fallen, und zwar in einer nutzbaren Form. Diese Ziele verlangen unterschiedliche Auswahl- und Umsetzungskompetenzen.
Das erklärt den Unterschied zwischen Talebs liquiditätslastigem Beispiel und Universas Berichtsportfolio. Universa, wo Taleb als Distinguished Scientist tätig ist, berichtet über eine hypothetische Mischung aus 96,67% S&P 500 und 3,33% in der eigenen Extremrisikostrategie. So beschreibt Institutional Investor den Kundenbrief vom April 2020.
Quelle: Taleb, Antifragile, Kapitel 11; Universas Brief vom April 2020, wiedergegeben von Institutional Investor; Diagrammdaten (CSV). The Black Swan nennt die breitere Spanne von 85-90% sicheren und 10-15% spekulativen Anlagen. Keine der Mischungen legt Talebs persönliche Bestände offen.
In The Black Swan beschreibt Taleb alternativ auch ein abgesichertes spekulatives Portfolio. Unsere Spitznagel-Untersuchung prüft diesen Ansatz und seine Renditeaussagen. Maßstab sollte das geometrische Ergebnis des Gesamtportfolios sein, einschließlich Schutzkosten und Verwendung möglicher Auszahlungen. Die Bezeichnung Hantelstrategie allein belegt weder eine attraktive Anlagechance noch eine wirksame Absicherung.
Was ändert sich für Anleger in Deutschland?
Börsennotierte Aktien und handelbare Optionen werden über ein gewöhnliches Wertpapierdepot umgesetzt, wobei Brokerzugang, konkrete Vertragsbedingungen und Gebühren einzeln zu prüfen sind. Eine direkte Start-up-Beteiligung oder Kapitalzusage an einen Wagniskapitalfonds ist nicht automatisch ebenso handelbar. Für das Verlustbudget zählen daher neben dem Kaufpreis insbesondere spätere Kapitalabrufe, Optionsprämien und die Finanzierung einer Ausübung.
Realisationen können steuerliche Folgen haben; § 20 EStG unterscheidet unter anderem Kapitalerträge, Veräußerungsgewinne und Termingeschäfte. Prüfe die konkrete steuerliche Behandlung des Instruments, statt Aktien, Fondsanteile und Optionen gleichzusetzen. Diese Umsetzungshinweise ergänzen die Studie; die obige Szenariorechnung enthält keine Steuern und begründet keinen Steuervorteil für die Hantelstrategie.
Was folgert copio daraus?
Die liquiditätslastige Hantelstrategie ist ein Portfolio nach Wagniskapital-Logik, dessen kleiner riskanter Teil enormes Gewinnpotenzial bieten muss. Ihr Reiz hängt davon ab, ob der Anleger einen glaubwürdigen Vorteil hat, um genügend dieser Gewinne nach Fehlschlägen, Kosten und Wartezeit zu vereinnahmen. Die sichere Reserve begrenzt das anfänglich gefährdete Kapital; die wirtschaftliche Begründung liegt im spekulativen Teil.
Nötig ist durch Belege gestütztes Vertrauen in Auswahl, Bewertung und Umsetzung, ohne einen bestimmten Gewinner als sicher anzusehen. Ohne belastbare Erklärung von Gewinnpotenzial und eigenem Vorteil beantwortet eine 90/10-Aufteilung die zentrale Anlagefrage nicht. Copio empfiehlt die besprochenen Instrumente nicht und vergibt für die Strategie keine Note: Private Beteiligungen und Optionspositionen lassen sich im Check nicht originalgetreu eingeben.
Drei Prüfungen für Dein Portfolio
Verfolge einen plausiblen Gewinner bis zum Gesamtportfolio. Notiere Einsatz, Unternehmensergebnis oder vertragliche Auszahlung, Zeitbedarf und verbleibende Erlöse nach Verwässerung und Kosten. Berücksichtige Verluste der übrigen Positionen und unterscheide einen Gewinner von der Gesamtrendite des spekulativen Teils. Rechne mehrere Ausgänge einschließlich eines Szenarios ohne Gewinner durch, statt den größtmöglichen Multiplikator als Erwartungswert zu behandeln.
Benenne Deinen Vorteil und die Belege dafür. Was kannst Du dank Kompetenz, Zugang oder Verfahren zu günstigen Bedingungen beurteilen oder erwerben? Prüfe die vollständigen Aufzeichnungen einschließlich Fehlschlägen und verworfener Ideen und benenne Befunde, die die These schwächen würden. Besteht die Begründung nur aus Begeisterung für ein Unternehmen oder der Möglichkeit einer großen Optionsauszahlung, bleibt sie unvollständig.
Lege das Gesamtbudget über die Laufzeit und eine Auszahlungsregel fest. Zähle künftige Kapitalabrufe, erneuerte Prämien, Kredit- und Ausübungsverpflichtungen zum anfänglichen Einsatz hinzu. Lege fest, wie Gewinne realisiert werden könnten und ob private Beteiligungen bei Bedarf verkäuflich sind. Halte die Reserve außerhalb dieses Budgets und bestimme, ob der spekulative Teil langfristige Unternehmensgewinne oder eine nutzbare Zahlung im Crash liefern soll.
Quellen und Methode
Recherche geprüft am 3. November 2026.
Nassim Nicholas Taleb, The Black Swan (Random House, 2007; Penguin-Ausgabe, 2008, ISBN 978-0-141-90620-1), Kapitel 13, „Barbell Strategy“. Die wiedergegebene Aufteilung und der Bezug zu Wagniskapitalportfolios stammen aus dieser Passage.
Nassim Nicholas Taleb, Antifragile (Random House, 2012), Kapitel 11, „Never Marry the Rock Star“. Daraus stammen das 90/10-Beispiel und die Formulierung „massive upside“.
FINRA, Stocks: Wachstumsaktien, Kurserwartungen, Unternehmensrisiken und kreditfinanzierte Anlagen.
Options Industry Council, Long Call und Long Put: Auszahlungsgrenzen, Prämienrisiko, Zeitwertverlust und Verfall. Die Instrumentenbesprechung wendet diese Mechanismen an; sie schätzt keine Rendite einer erwerbbaren Strategie.
Die Auszahlungstabelle ist ein von uns gewähltes Rechenbeispiel: 90.000 EUR sichere Reserve plus Rückfluss aus einem Gewinner mit 1.000 EUR Einsatz; neun weitere Einsätze von je 1.000 EUR sind wertlos. Annahmen und Ergebnisse herunterladen. Sie modelliert kein bestimmtes Instrument, ordnet keine Wahrscheinlichkeiten zu und belegt weder eine erwartete Rendite noch eine optimale Aufteilung.
Die Prüfungen des Anlegervorteils sind copios analytischer Ansatz. Sie sind kein Befund, dass ein genannter Anleger oder ein Instrument einen solchen Vorteil nachgewiesen hätte.
FAQ
Was ist Nassim Talebs Hantelstrategie?
In The Black Swan (2007, Kapitel 13) beschreibt Taleb 85% bis 90% äußerst sichere Anlagen und 10% bis 15% äußerst spekulative Positionen, vorzugsweise im Stil von Wagniskapitalportfolios. Antifragile (2012, Kapitel 11) nennt als Beispiel 90% Liquidität und 10% maximales Risiko. Der spekulative Teil muss sehr hohe Gewinne ermöglichen. Die anfängliche Verlustbegrenzung setzt voraus, dass die sichere Seite ihren Wert erhält und keine Verpflichtungen über den Einsatz hinaus entstehen.
Welche Anlagen könnten ein enormes Gewinnpotenzial bieten?
Beispiele sind Beteiligungen an jungen Unternehmen, ausgewählte börsennotierte Unternehmen und gekaufte Kauf- oder Verkaufsoptionen. Beteiligungen benötigen einen starken Wertzuwachs des eigenen Anteils. Optionen können ein Vielfaches ihrer Prämie einbringen, wenn sich der Basiswert vor Verfall ausreichend bewegt. Das sind keine Empfehlungen. Die Eignung hängt von Kompetenz, Zugang, Einstiegspreis und einem belegbaren Vorteil ab. Bei allen Beispielen ist ein Totalverlust des Einsatzes möglich.
Macht ein einzelner Zehnfachgewinn die gesamte Hantelstrategie erfolgreich?
Entscheidend ist das Gewicht. Unser Beispielportfolio von 100.000 EUR hält 90.000 EUR sicher bei null Rendite und zehn spekulative Positionen zu je 1.000 EUR. Werden neun wertlos und zahlt eine 10.000 EUR zurück, erreicht das Gesamtportfolio lediglich wieder 100.000 EUR, vor Kosten, Steuern und Inflation. Verzehnfacht sich dagegen der gesamte spekulative Teil von 10.000 EUR, bleiben 190.000 EUR. Das sind Rechenbeispiele, keine Prognosen.
Welchen Vorteil braucht ein Anleger bei der Hantelstrategie?
Ein belastbarer Vorteil kann auf spezialisierter Unternehmensanalyse, Zugang zu attraktiven Beteiligungen, der Fähigkeit zur Unternehmensentwicklung oder Kompetenz bei Optionsbewertung und -management beruhen. Er muss erklären, warum der Anleger nach Fehlschlägen, Verwässerung und Kosten zu günstigen Bedingungen an Gewinnen teilhaben kann. Vertrauen in diesen Prozess macht keinen bestimmten Gewinn sicher. Ein früherer Erfolg belegt noch keinen wiederholbaren Vorteil.
Ist Talebs Hantelstrategie dasselbe wie Universas Absicherung gegen Extremverluste?
Talebs liquiditätslastiges Beispiel sucht hohe Gewinne in einem kleinen spekulativen Teil. Universas hypothetisches Berichtsportfolio kombiniert 96,67% S&P 500 mit 3,33% Extremrisikoabsicherung, laut dem von Institutional Investor beschriebenen Kundenbrief vom April 2020. Wagniskapital und gekaufte Kaufoptionen schützen nicht automatisch vor einem Aktiencrash. Eine Extremrisikoabsicherung muss gerade dann auszahlen, wenn das übrige Portfolio verliert.
Kann die Hantelstrategie mehr als den anfänglichen Einsatz von 10% verlieren?
Ja, wenn sichere Anlagen an Wert verlieren, Kredite oder Garantien weitere Verpflichtungen schaffen oder der Anleger den spekulativen Teil wieder auffüllt. Ein einmaliger, vollständig bezahlter Einsatz hat ein anderes Verlustbudget als wiederholte Optionskäufe oder eine Fondszeichnung mit späteren Kapitalabrufen. Das Budget muss die gesamte Haltedauer abdecken.