ADIAs Vermögensaufteilung: die Bandbreiten von Abu Dhabis Staatsfonds
ADIAs am 10. September 2026 veröffentlichter Bericht 2025 nennt Bandbreiten statt Bestände: 32-42% Aktien entwickelter Märkte, 15-20% Private Equity und 0-5% Liquidität. Die Abu Dhabi Investment Authority nennt ihr Gesamtvermögen nicht. Sie veröffentlicht Bandbreiten für Anlageklassen und Regionen, Anteile externer Verwaltung und Indexnachbildung sowie annualisierte Renditen über 20 und 30 Jahre.
Diese Angaben zeigen einen Anlageprozess, aber nicht das vollständige Risiko oder den Liquiditätsbedarf. Für einen Haushalt beginnt die nützliche Prüfung bei den Ausgaben, die seine Anlagen finanzieren müssen.
Das Wichtigste
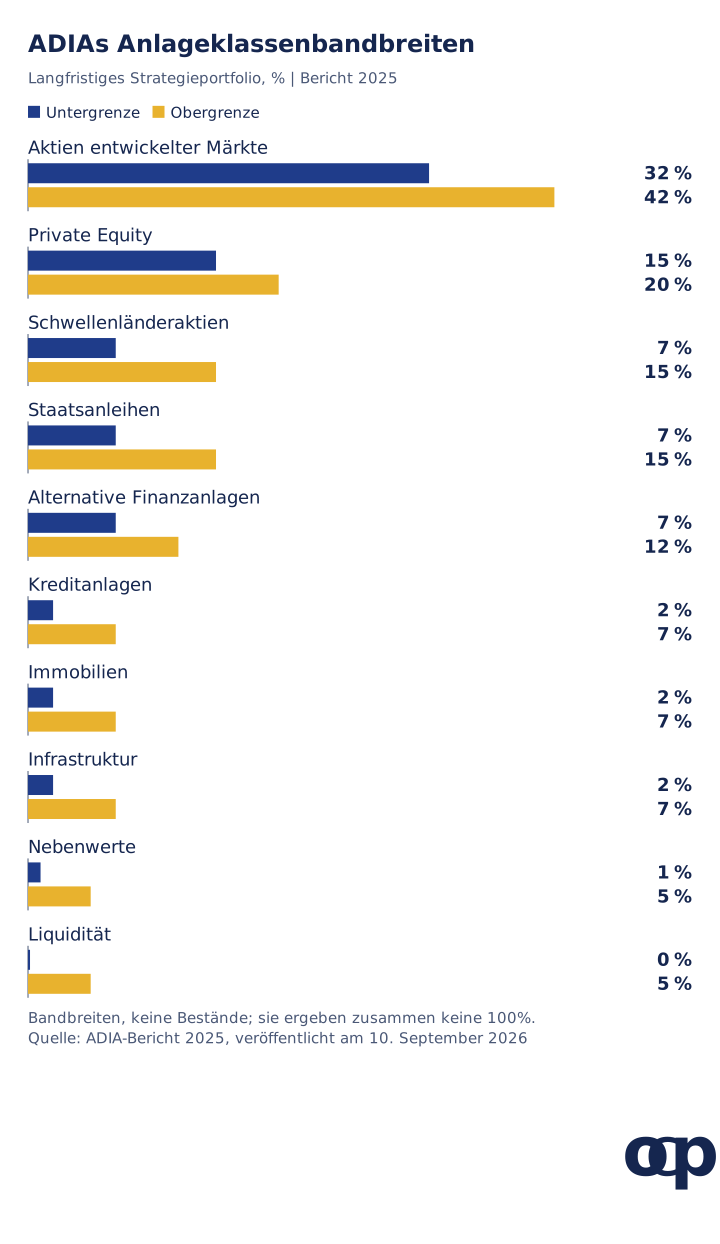
Aufteilungsbandbreiten sind keine Bestände. Für Aktien entwickelter Märkte gelten 32-42%, für Private Equity 15-20%. Die erlaubten Spannen verraten keine Istgewichte und ergeben zusammen keine 100%.
Eine Zwanzigjahresrendite zeigt keinen Crashverlauf. ADIA meldete bis 2025 jährlich 6,6% über zwanzig Jahre. Jahresverlauf, Kostenbasis und Renditewährung für einen vollständigen Vergleich werden nicht veröffentlicht.
Ein langer Horizont beseitigt Entnahmen nicht. ADIA muss Regierungsgelder bei Bedarf zurückgeben und kennt nach eigener Aussage den staatlichen Ausgabenbedarf nicht. Ein Haushaltsliquiditätsplan muss von den eigenen Verpflichtungen ausgehen.
Wie teilt ADIA sein Vermögen auf?
Die jüngste veröffentlichte Aufteilung besteht aus Unter- und Obergrenzen im Bericht 2025: 32-42% Aktien entwickelter Märkte, 15-20% Private Equity sowie jeweils 7-15% Schwellenländeraktien und Staatsanleihen. ADIA nennt dies sein langfristiges Strategieportfolio. Die Spannen beschreiben, innerhalb welcher Grenzen Gewichte schwanken dürfen, und summieren sich deshalb nicht auf 100% (Bericht 2025, PDF-Seite 5).
Bandbreiten 2025: Aktien entwickelter Märkte 32-42%; Private Equity 15-20%; Schwellenländeraktien 7-15%; Staatsanleihen 7-15%; alternative Finanzanlagen 7-12%; Kreditanlagen 2-7%; Immobilien 2-7%; Infrastruktur 2-7%; Nebenwerte 1-5%; Liquidität 0-5%. Quelle: ADIA-Bericht 2025, „Portfolio by Asset Class“, PDF-Seite 5, gedruckte Seite 8; Diagrammdaten (CSV). Eine Bandbreite erlaubt Positionen, bezeichnet aber keine tatsächliche Position. Der Bericht nennt die Gewichte innerhalb dieser Bänder zum 31. Dezember 2025 nicht.
Auf seiner Strategieseite beschreibt ADIA den Aufbau der Bandbreiten. Zunächst wird die Risikobereitschaft anhand einer Mischung öffentlich gehandelter Wertpapiere, des Reference Portfolio, festgelegt. Danach folgt eine strategische Aufteilung über mehr als zwei Dutzend Anlageklassen und Unterkategorien. Diese soll bei ähnlichem Risiko höhere erwartete Renditen als das Referenzportfolio erzielen. Alternative Finanzanlagen definiert ADIA als Hedgefonds und Managed Futures (Anlageseite).
Was änderte sich im Bericht 2025?
Drei Bandbreiten änderten sich: Private Equity stieg von 12-17% auf 15-20%, alternative Finanzanlagen von 5-10% auf 7-12%; Immobilien sanken von 5-10% auf 2-7%. Der Brief des Managing Director erklärt, die Immobilienbandbreite sei wegen des relativen Wachstums anderer Klassen leicht gesunken, während das absolute Immobilienengagement stabil geblieben sei (Bericht 2025, PDF-Seite 3).
ADIAs allgemeine Strategieseite zeigte beim Abruf am 3. November 2026 noch die ältere Private-Equity-Spanne von 12-17%. Der Jahresbericht ist deshalb die aktuellere Quelle.
Der Bericht beschreibt auch Private-Equity-Aktivitäten. Die Abteilung vereinbarte Verkäufe ihrer Beteiligungen an Pension Insurance Corporation und IFCO, beteiligte sich an ausgewählten, von Fondsmanagern initiierten Sekundärtransaktionen und trat dem Konsortium zur Übernahme und Börsenrücknahme von Hologic bei (Bericht 2025, PDF-Seite 10). Transaktionswerte werden nicht genannt.
In welchen Regionen investiert ADIA?
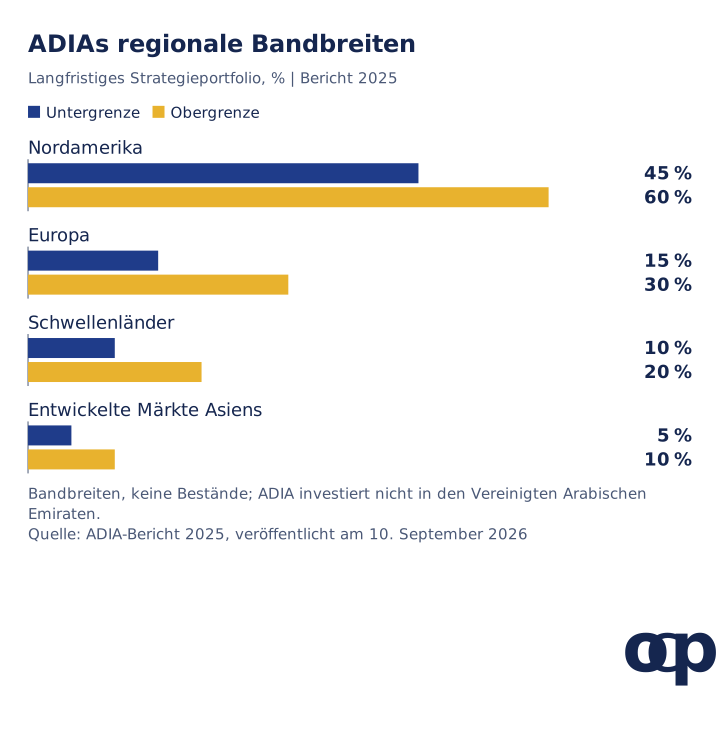
Die regionalen Bandbreiten 2025 lauten 45-60% Nordamerika, 15-30% Europa, 10-20% Schwellenländer und 5-10% entwickelte asiatische Märkte. Die Webausgabe ergänzt, ADIA investiere seiner Praxis nach nicht in den Vereinigten Arabischen Emiraten (Bericht 2025, Webausgabe).
Unsere GIC-Portfoliostudie zeigt eine ähnliche Ausrichtung auf den amerikanischen Kontinent, dort als tatsächlicher Anteil statt als Bandbreite ausgewiesen.
Wie viel wird extern verwaltet oder indexiert angelegt?
Laut Bericht 2025 verwaltete ADIA 63% intern und 37% über externe Manager; 43% entfielen auf Indexnachbildung und 57% auf aktive Verwaltung. Beide Aufteilungen stehen als Diagramme im Brief des Managing Director: „Internal versus External Management“ und „Active Management versus Index Replication“ (Bericht 2025, PDF-Seite 4, gedruckte Seite 7). Der Bericht nennt keinen Messstichtag für diese Anteile.
Wer verwaltet: 63% intern, 37% extern.
Wie verwaltet wird: 57% aktiv, 43% Indexnachbildung.
Der Brief erklärt, wie der indexierte Teil die Liquidität unterstützt. Die Core Portfolio Department verschafft ADIA eine konsolidierte Sicht auf Liquidität, festverzinsliche Anlagen und indexierte Aktien. Damit kann der Fonds Strategien unterschiedlicher Risiko-Rendite-Profile finanzieren und zugleich ausreichende Liquidität im Gesamtportfolio halten. Vereinfacht finanziert ein großer Bestand liquider Anlagen die aktiveren und weniger liquiden Strategien.
Welche Renditen erzielte ADIA?
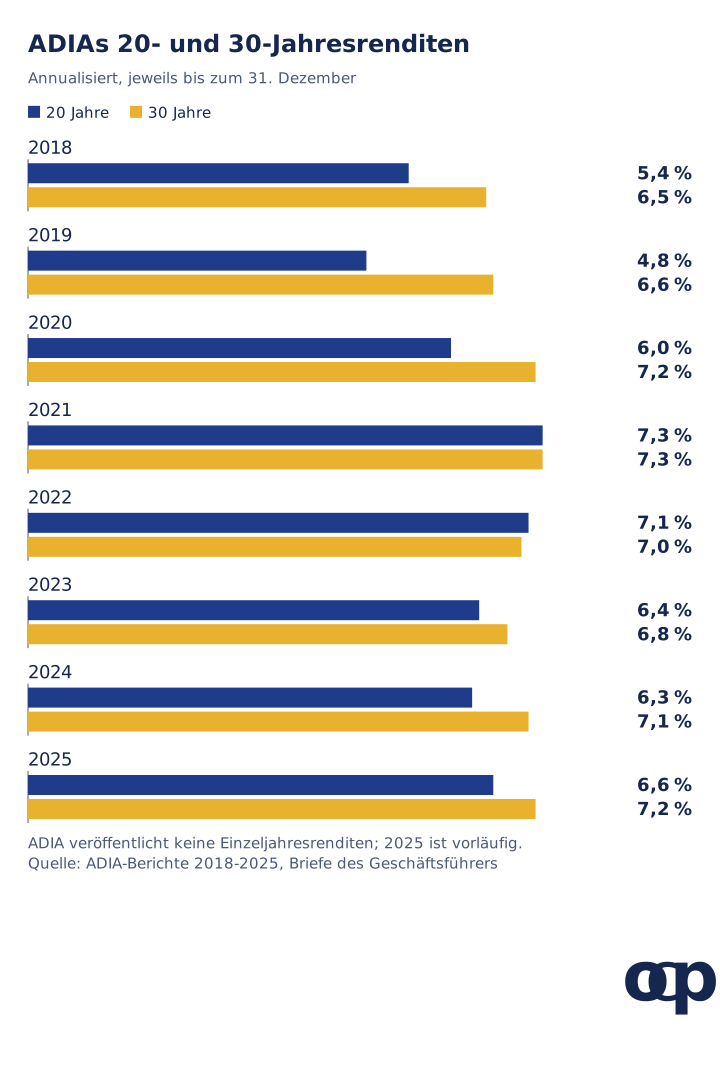
Bis zum 31. Dezember 2025 meldete ADIA annualisiert 6,6% über 20 und 7,2% über 30 Jahre, gegenüber 6,3% und 7,1% ein Jahr zuvor. Die Messung beruht auf geprüften Finanzdaten und erfolgt zeitgewichtet. Der Wert für 2025 bleibt vorläufig, bis endgültige Daten nicht börsennotierter Anlagen einbezogen sind (Bericht 2025, PDF-Seite 3).
Annualisierte 20- und 30-Jahresrenditen bis zum 31. Dezember: 2018 5,4% und 6,5%; 2019 4,8% und 6,6%; 2020 6,0% und 7,2%; 2021 7,3% und 7,3%; 2022 7,1% und 7,0%; 2023 6,4% und 6,8%; 2024 6,3% und 7,1%; 2025 6,6% und 7,2%. Quelle: Briefe des Managing Director in den ADIA-Berichten 2018, 2019, 2020, 2021, 2022, 2023, 2024 und 2025; Diagrammdaten (CSV).
Die Berichte nennen weder die Renditewährung noch die Behandlung der Inflation. Deshalb vergleichen wir diese Werte mit keinem Index.
Es sind rollierende Durchschnitte, wie ADIA selbst betont. 2019 sank die Zwanzigjahresrate auf 4,8%, weil starke Gewinne der späten 1990er-Jahre aus dem rollierenden Zeitraum herausfielen (Bericht 2019, PDF-Seite 4). 2022 erinnerte laut Bericht eindrücklich an die Überraschungsfähigkeit der Finanzmärkte, doch die Zwanzigjahresrate sank nur von 7,3% auf 7,1% (Bericht 2022, PDF-Seite 4).
Ein Zwanzigjahresmittel nimmt ein schlechtes Jahr unter zwanzig auf. Die veröffentlichte Reihe zeigt deshalb nicht, wie stark ADIA 2008 oder 2022 fiel.
Was verrät ADIAs Finanzierung?
ADIA hat einen langen Anlagehorizont, doch sein veröffentlichtes Regelwerk belegt nicht, dass es Verkäufe in jedem Crash vermeiden kann. Laut Governance-Seite handelt es sich bei staatlichen Zuführungen anfangs um Mittel oberhalb des Haushaltsbedarfs. ADIA muss sie bei Bedarf zurückgeben und hat keinen Einblick in den Ausgabenbedarf der Regierung. Ein unveröffentlichter Entnahmeplan begrenzt daher unser Wissen; er belegt kein fehlendes Entnahmerisiko.
Der Bericht 2025 beschreibt einen konsolidierten Bestand aus Liquidität, festverzinslichen Anlagen und indexierten Aktien, der andere Strategien finanziert und Liquidität sichert. Die Bandbreiten erlauben schwankende Gewichte. Die Offenlegungen zeigen aber nicht, wie viel Geld in einem konkreten Stressereignis verfügbar wäre.
Haushaltsverpflichtungen sind meist leichter zu benennen: Lebenshaltung, Schuldendienst und geplante Anschaffungen. Erfasse diese, bevor Du entscheidest, wie viel Geld einen Rückgang durchstehen kann. Unser Modell zu Liquidität und Entnahmen zeigt, wie Ausgabenverkäufe die Vermögenserholung verändern.
Was bedeuten die Bandbreiten für Crashrisiko und geometrisches Wachstum?
ADIAs Bandbreiten erlauben erhebliches Aktien- und Private-Equity-Engagement.Sie zeigen weder den maximalen Verlust noch Verkäufe während eines Rückgangs.
Der Zinseszinseffekt hängt vom Verlauf ab, nicht vom einfachen Durchschnitt. Ein Gewinn von 50% und danach ein Verlust von 50% machen aus 100 nur 75, obwohl der Durchschnitt der Renditen null ist. ADIAs 20- und 30-Jahreswerte sind bereits annualisierte geometrische Mittelwerte und damit passende Maße für langfristiges Wachstum. Sie zeigen aber nicht den zwischenzeitlichen Verlust, den ein Anleger hätte durchstehen müssen.
Unsere Harvard-Stiftungsstudie zeigt, was eine Jahresreihe sichtbar macht: 27,3% Verlust im Jahr bis Juni 2009 und eine anschließende Erholung über mehrere Jahre.
Für Haushalte hängt die Fähigkeit, auch nach Verlusten weiter Vermögen aufzubauen, von Verpflichtungen und Liquidität ab, nicht nur von Anlageklassen. Unser Leitfaden zur widerstandsfähigen Vermögensaufteilung unterscheidet geringere Aktienrisiken, Diversifikation und ausdrückliche Crashabsicherung.
Was bedeutet das für Anleger in Deutschland?
In einem gewöhnlichen Wertpapierdepot entscheidet die konkrete Anlage darüber, wie schnell Geld verfügbar ist und welche Kosten und Steuern entstehen. Ein börsennotierter Immobilienfonds, ein Aktien-ETF und eine private Fondsbeteiligung sind keine austauschbaren Platzhalter für ADIAs Bandbreiten. Prüfe Verkaufsfristen, Rückgaberechte, Gebühren und mögliche Kapitalabrufe einzeln.
Auch die steuerliche Fondskategorie ist relevant: § 20 InvStG regelt Teilfreistellungen bestimmter Fondsarten; eine allgemeine Bezeichnung wie „alternative Anlagen“ reicht zur Einordnung nicht. Verkäufe zur Finanzierung von Ausgaben können nach § 20 EStG steuerlich relevante Gewinne realisieren. Plane verfügbare Beträge deshalb nach den konkreten Kosten und Steuerfolgen, getrennt von ADIAs historischen Angaben.
Wie beurteilt copio dieses Portfolio?
ADIAs Verfahren ist für einen Haushalt nützlicher als eine aus Bandbreiten geschätzte Aufteilung. Die Zwanzigjahresrendite von 6,6% zeigt weder zwischenzeitliche Rückgänge noch Entnahmen; die Regierung kann Geld bei Bedarf anfordern. Die veröffentlichten Informationen belegen daher keine Freiheit von erzwungenen Verkäufen. Copio vergibt keine Note: Bandbreiten sind keine Bestände, und private Anlagen lassen sich nicht sauber durch börsennotierte Fonds ersetzen.
Drei Prüfungen für Dein Portfolio
Erstelle eine Übersicht über Ausgaben und Liquidität. Erfasse notwendige Ausgaben, mögliche Einkommensunterbrechungen und große Anschaffungen mit Terminen. Ordne ihnen Geld zu, das innerhalb einer Woche, eines Jahres oder erst nach einer Sperrfrist verfügbar ist. Wiederhole den Vergleich nach einem Aktienrückgang. So prüfst Du Deine Wartefähigkeit, ohne anzunehmen, ein langer Anlagehorizont bezahle Rechnungen.
Mach aus Bandbreiten Regeln für Deine tatsächlichen Bestände. Notiere Ist- und Zielgewichte, zulässige Abweichungen und die Handlung bei einer Überschreitung. Prüfe, dass die Zielgewichte einschließlich Liquidität 100% ergeben. Addiere weder ADIAs Obergrenzen noch behandle Bandmitten als offengelegtes Portfolio. Sie beschreiben erlaubten Spielraum, keine gehaltenen Positionen.
Verlange den Renditeverlauf, bevor Du illiquide Anlagen ergänzt. Beschaffe Jahresrenditen, Bewertungsstichtage, Gebühren, Entnahmebedingungen und den größten beobachteten Rückgang, soweit verfügbar. Dokumentiere Wissenslücken, statt sie mit einem glatten Zwanzigjahresdurchschnitt zu füllen. Prüfe, ob eine private Anlage andere wirtschaftliche Risiken hinzufügt oder lediglich einen weiteren Eigentumsanspruch an denselben Unternehmen und derselben Wirtschaft.
ADIA-Berichte 2018, PDF-Seite 5; 2019, Seite 4; 2020, Seite 5; 2021, Seite 6; 2022, Seite 4; 2023, Seite 3; 2024, Seite 3. Jeweils 20- und 30-Jahresrenditen im Brief des Managing Director.
Die Bandbreiten sind strategische Grenzen, keine Bestände. ADIA sagt ausdrücklich, dass sie keine 100% ergeben; wir addieren sie nicht und verwenden keine Mittelwerte als Gewichte. ADIA veröffentlicht weder Gesamtvermögen noch Jahresrenditen, maximale Rückgänge, Renditewährung, Kostenbasis oder Messdatum der internen/externen Aufteilung. Wir verwenden dafür keine Presseschätzungen.
Copios Portfolio-Check bewertet ADIA nicht, weil eine Nachbildung börsennotierte Fonds als Ersatz für seine Private-Equity-, Hedgefonds-, Immobilien- und Infrastrukturbandbreiten bräuchte. Der Bericht 2018 bezeichnet die Rendite als „in 2018“; der Bericht 2019 bestätigt dieselben Werte für 2018. Dieser Artikel dient der Information und ist keine persönliche Anlageberatung.
FAQ
Wie teilt ADIA sein Vermögen auf?
ADIA veröffentlicht Bandbreiten statt einer festen Aufteilung. Der am 10. September 2026 veröffentlichte Bericht 2025 nennt 32-42% Aktien entwickelter Märkte, 15-20% Private Equity, jeweils 7-15% Schwellenländeraktien und Staatsanleihen, 7-12% alternative Finanzanlagen, jeweils 2-7% Kreditanlagen, Immobilien und Infrastruktur, 1-5% Nebenwerte sowie 0-5% Liquidität. ADIA betont, dass sich die Bandbreiten nicht zu 100% addieren.
Wie viel Geld verwaltet ADIA?
ADIA nennt weder im Bericht 2025 noch auf den geprüften Strategie- und Governance-Seiten sein Gesamtvermögen. Dieser Artikel verwendet keine Presseschätzung zur Größe, weil sie nicht mit einem ADIA-Dokument abgeglichen werden kann.
Welche Rendite erzielte ADIA?
ADIA meldete bis zum 31. Dezember 2025 annualisierte Renditen von 6,6% über 20 Jahre und 7,2% über 30 Jahre, zeitgewichtet zwischen Anfangs- und Endstichtag berechnet. Der Wert für 2025 bleibt vorläufig, bis endgültige Daten für nicht börsennotierte Anlagen vorliegen. ADIA veröffentlicht keine Einzeljahresrenditen.
Wie viel wird extern verwaltet oder indexiert angelegt?
Der Bericht 2025 zeigt 37% externe und 63% interne Verwaltung. 43% des Portfolios entfallen auf Indexnachbildung, 57% auf aktive Verwaltung.
Muss ADIA während eines Crashs Geld zurückzahlen?
Der lange Anlagehorizont belegt keine Freiheit von erzwungenen Verkäufen. ADIA muss der Regierung Abu Dhabis bei Bedarf Geld zurückgeben und hat nach eigener Aussage keinen Einblick in deren Ausgabenbedarf. Ein Haushalt sollte seine Ausgabentermine mit zugänglichen Anlagen vergleichen, statt Liquidität aus einer institutionellen Vermögensaufteilung abzuleiten.