In einem Börsencrash fallen nicht alle Anlageklassen gemeinsam, doch welche Anlagen als sicherer Hafen dienen, ändert sich von Crash zu Crash. Diese Studie misst in Euro den maximalen Verlust (Drawdown), die Dreijahresrendite und die Erholungsdauer von 15 Anlageklassen in vier Krisen: der Dotcom-Blase (2000), der Finanzkrise (2008), Covid (2020) und dem Inflations- und Zinsschock (2022). Alle Daten stehen am Ende des Artikels zum Herunterladen bereit.
Das Wichtigste in Zahlen
- Aktien: zwischen -40 % und -67 % in jeder der beiden großen Krisen von 2000 und 2008, in allen Regionen. Der DAX verlor zwischen Februar 2000 und Februar 2003 66,7 %.
- Staatsanleihen: -2 % bis -3,5 % im schlimmsten Fall in den Jahren 2000 und 2008, dann -21,2 % für Euro-Staatsanleihen im Zinsschock von 2020-2022.
- Gold in Euro: maximaler Verlust zwischen 8,8 % und 13,3 % in allen vier Krisen und +82,8 % im Zeitfenster der Krise von 2008.
- Hochzinsanleihen (High Yield): -34,2 % im Jahr 2008. Sie verhalten sich wie Aktien.
- Erholung: 13 Jahre und 3 Monate für den S&P 500 in Euro nach dem Hoch vom August 2000, fast 18 Jahre für japanische Aktien, mehr als 24 Jahre für Gold nach seinem Hoch von 1983.
Quelle der Zahlen ohne Link: Copio-Berechnung auf Basis öffentlicher Indexreihen, Monatsendwerte, in Euro. Methodik am Ende des Artikels.
Die vier Crashs in einer Tabelle
Maximaler Verlust (vom Höchst- zum Tiefststand, Monatsendwerte, in Euro) und Gesamtrendite im jeweiligen dreijährigen Krisenfenster.
| Anlageklasse | Dotcom-Blase (2000-2003) | Krise von 2008 (2007-2010) | Covid (2020-2023) | Zinsschock (2021-2024) |
|---|---|---|---|---|
| US-Aktien (S&P 500, Dividenden reinvestiert) | -52,5 % / -42,1 % | -44,1 % / -16,9 % | -18,9 % / +35,4 % | -13,0 % / +41,0 % |
| Europäische Aktien (STOXX Europe 600) | -51,9 % / -50,2 % | -53,7 % / -24,5 % | -21,6 % / +18,2 % | -18,6 % / +12,6 % |
| Französische Aktien (CAC 40, Dividenden reinvestiert) | -56,4 % / -52,6 % | -51,7 % / -26,8 % | -24,1 % / +31,7 % | -17,1 % / +13,1 % |
| Deutsche Aktien (DAX) | -66,7 % / -66,7 % | -52,4 % / -20,8 % | -23,7 % / +16,5 % | -23,7 % / +25,3 % |
| Japanische Aktien (MSCI Japan IMI) | -63,8 % / -60,5 % | -39,8 % / -22,9 % | -15,6 % / +5,6 % | -13,4 % / +17,5 % |
| Schwellenländeraktien (MSCI EM IMI) | -49,1 % / -48,2 % | -56,4 % / +1,0 % | -21,7 % / +8,9 % | -18,6 % / +4,5 % |
| Euro-Staatsanleihen | -2,1 % / +26,8 % | -3,5 % / +20,7 % | -21,2 % / -17,4 % | n. v. |
| Globale Staatsanleihen (EUR-abgesichert) | -1,6 % / +27,5 % | -2,1 % / +20,2 % | -14,8 % / -9,8 % | -16,0 % / -9,4 % |
| Euro-Unternehmensanleihen | n. v. | -5,0 % / +21,3 % | -16,8 % / -12,5 % | -15,2 % / -3,8 % |
| Euro-Hochzinsanleihen | n. v. | -34,2 % / +13,6 % | -15,0 % / -2,4 % | -13,6 % / +8,2 % |
| Inflationsindexierte Euro-Anleihen | n. v. | -6,4 % / +18,6 % | -12,2 % / -1,2 % | -12,2 % / -4,2 % |
| Gold (in Euro) | -10,5 % / +6,6 % | -12,5 % / +82,8 % | -13,3 % / +23,9 % | -8,8 % / +56,4 % |
| Rohstoffe | -16,7 % / +27,4 % | -40,3 % / -2,7 % | -13,3 % / +80,5 % | -18,4 % / +28,9 % |
| Euro-Geldmarkt | 0,0 % / +12,6 % | 0,0 % / +6,2 % | -1,2 % / -0,7 % | -0,3 % / +7,5 % |
| Börsennotierte Immobilien (FTSE EPRA Nareit Developed) | n. v. | n. v. | n. v. | -25,7 % / -6,1 % |
Lesehilfe: maximaler Verlust / Gesamtrendite im Zeitfenster. n. v.: Datenreihe im jeweiligen Zeitfenster nicht verfügbar. Zeitfenster: Februar 2000 - Februar 2003, September 2007 - September 2010, Januar 2020 - Januar 2023, Dezember 2021 - Dezember 2024. Da die Zeitfenster fest sind, setzen sich manche Rückgänge darüber hinaus fort (gemessen ab seinem Hoch vom August 2000 erreichte der S&P 500 in Euro seinen Tiefpunkt erst im Februar 2009, bei -60,2 %).
2008 gegen 2022: zwei Crashs, zwei verschiedene sichere Häfen
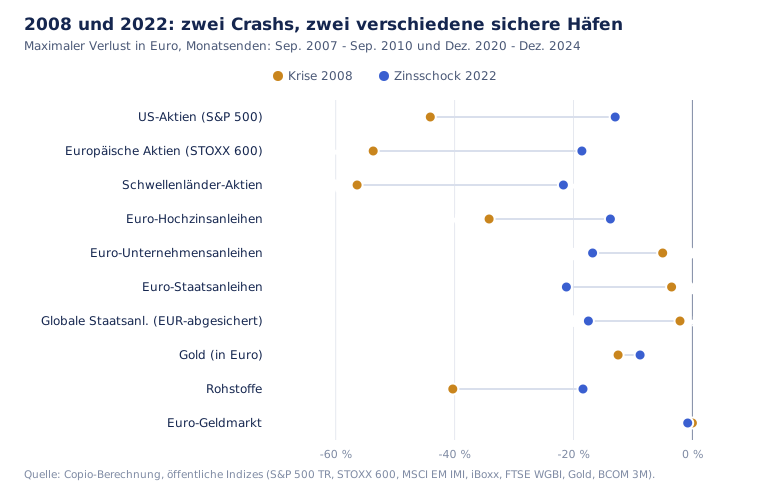
Die Grafik misst den Zinsschock von Dezember 2020 bis Dezember 2024 oder bis zum Ende der jeweils verfügbaren Reihe. Sie erfasst damit Anleihehochs vor 2022. Die Tabelle oben verwendet Dezember 2021 bis Dezember 2024; deshalb unterscheiden sich manche Drawdowns.
Der Unterschied liegt in der Ursache des Crashs:
- Wachstumscrash (2000, 2008): Gewinne und Beschäftigung gehen zurück, die Zentralbanken senken die Zinsen, die Kurse der Staatsanleihen steigen. Staatsanleihen und Geldmarkt schützen. Alles, was von der Gesundheit der Unternehmen abhängt, fällt: Aktien, Hochzinsanleihen, Rohstoffe.
- Inflationscrash (2022): Die Zentralbanken erhöhen die Zinsen abrupt. Aktien und Anleihen fallen gemeinsam. Euro-Staatsanleihen verloren zwischen Dezember 2020 und Dezember 2022 21,2 %, und globale EUR-abgesicherte Staatsanleihen hatten ihr Hoch vom November 2021 Ende April 2026 noch immer nicht wieder erreicht.
Dieser Umschwung entspricht dem Vorzeichenwechsel der Korrelation zwischen Aktien und Anleihen, den unser Artikel über Diversifikation analysiert.
Wie lange dauert es, bis das alte Hoch wieder erreicht ist?
Stärkster Rückgang jeder Anlageklasse über die gesamte verfügbare Historie, in Euro, und die Zeit unter dem vorherigen Hoch.
| Anlageklasse (Historie) | Stärkster Rückgang | Hoch | Tiefpunkt | Hoch wieder erreicht | Dauer unter dem Hoch |
|---|---|---|---|---|---|
| Gold in Euro (1970-2026) | -54,0 % | Januar 1983 | Juli 1999 | September 2007 | 24 Jahre und 8 Monate |
| Japanische Aktien (1994-2026) | -66,2 % | März 2000 | Mai 2003 | Februar 2018 | 17 Jahre und 11 Monate |
| Aktien weltweit, ohne Dividenden (1999-2026) | -60,0 % | August 2000 | Februar 2009 | Februar 2015 | 14 Jahre und 6 Monate |
| Rohstoffe (1991-2026) | -45,0 % | Juni 2008 | März 2020 | Februar 2022 | 13 Jahre und 8 Monate |
| S&P 500, Dividenden reinvestiert (1999-2026) | -60,2 % | August 2000 | Februar 2009 | November 2013 | 13 Jahre und 3 Monate |
| Schwellenländeraktien (1994-2026) | -59,2 % | Juli 1997 | September 1998 | September 2005 | 8 Jahre und 2 Monate |
| Deutsche Aktien, DAX (1999-2026) | -68,3 % | Februar 2000 | März 2003 | Mai 2007 | 7 Jahre und 3 Monate |
| Europäische Aktien, STOXX 600 (1987-2026) | -54,3 % | Mai 2007 | Februar 2009 | Dezember 2013 | 6 Jahre und 7 Monate |
| Französische Aktien, CAC 40 Dividenden reinvestiert (1991-2026) | -58,5 % | August 2000 | März 2003 | Januar 2007 | 6 Jahre und 5 Monate |
| Euro-Hochzinsanleihen (2006-2026) | -35,5 % | Mai 2007 | Dezember 2008 | Januar 2010 | 2 Jahre und 8 Monate |
| Euro-Staatsanleihen (1999-2023) | -21,2 % | Dezember 2020 | Dezember 2022 | im Januar 2023, dem Ende der Datenreihe, nicht wieder erreicht | mehr als 2 Jahre |
| Globale Staatsanleihen EUR-abgesichert (1985-2026) | -17,5 % | November 2021 | Oktober 2023 | im April 2026 nicht wieder erreicht | mehr als 4 Jahre |
Zwei Befunde. Aktien in Euro erlebten Durststrecken von 13 bis 18 Jahren, wenn der Crash von extremen Bewertungen ausging (Dotcom-Blase, Japan). Und Gold, oft als der sichere Hafen schlechthin dargestellt, hält den Rekord für die längste Durststrecke in dieser Tabelle.
Für Anleger in Euro zählt auch die Währung: Der US-Dollar verlor zwischen 2002 und 2008 gegenüber dem Euro an Wert, was die in Euro gemessene Erholung US-amerikanischer Aktien verlängert hat.
Die großen US-Börsencrashs seit 1929
Um die jüngeren Krisen in die lange Geschichte einzuordnen, hier die großen Bärenmärkte des S&P 500, auf Basis der Schlusskurse und in US-Dollar, nach Yardeni Research.
| Crash | Hoch | Tiefpunkt | Rückgang des S&P 500 |
|---|---|---|---|
| Weltwirtschaftskrise | September 1929 | Juni 1932 | rund -86 % |
| Ölpreisschock | Januar 1973 | Oktober 1974 | -48,2 % |
| Crash von 1987 | August 1987 | Dezember 1987 | -33,5 % |
| Dotcom-Blase | März 2000 | Oktober 2002 | -49,1 % |
| Finanzkrise | Oktober 2007 | März 2009 | -56,8 % |
| Covid | Februar 2020 | März 2020 | -33,9 % |
| Zinsschock | Januar 2022 | Oktober 2022 | -25,4 % |
Der Wert für 1929-1932 ist aus den von Yardeni veröffentlichten Kursen berechnet (31,92 am 7. September 1929, 4,40 am 1. Juni 1932). Für den Dow Jones nennt die Federal Reserve History einen Rückgang von 89 % bis zum Sommer 1932 und eine Rückkehr zum Hoch im November 1954. Am 19. Oktober 1987 verlor der Dow Jones laut Federal Reserve History an einem einzigen Handelstag 22,6 %.
Die Asymmetrie der Verluste
Ein Verlust erfordert immer einen größeren Gewinn, um ausgeglichen zu werden.
| Verlust | Nötiger Gewinn, um zum Ausgangswert zurückzukehren | Beispiel |
|---|---|---|
| -10 % | +11,1 % | Gewöhnliche Korrektur |
| -25,4 % | +34,0 % | S&P 500 im Jahr 2022 |
| -33,9 % | +51,3 % | S&P 500, Covid 2020 |
| -50 % | +100 % | |
| -56,8 % | +131,5 % | S&P 500, 2007-2009 |
| -86 % | +614 % | S&P 500, 1929-1932 |
Aus diesem Grund beurteilt man ein langfristiges Portfolio zuerst nach seinem schlimmstmöglichen Verlust und erst dann nach seiner Rendite. Ein Verlust, den Sie verkraften können, ohne am Tiefpunkt zu verkaufen, lässt eine Erholung zu; sie ist aber niemals garantiert. Ein Verlust, der Sie zum Verkaufen treibt, wird endgültig.
Was diese Daten für den Aufbau eines Portfolios lehren
- Es gibt keinen universellen sicheren Hafen. Staatsanleihen schützen vor Wachstumscrashs, nicht vor Inflationscrashs. Ein robustes Portfolio kombiniert mehrere Schutzbausteine: Staatsanleihen, Gold, Geldmarkt.
- Geografische Streuung schützt nicht vor einem Aktiencrash. 2008 verloren alle Regionen zwischen 40 % und 57 %.
- Hochzinsanleihen und börsennotierte Immobilien sind Wachstumsanlagen. -34,2 % und -25,7 % in ihren schlechtesten Zeitfenstern.
- Das eigentliche Risiko ist die Dauer, nicht nur die Tiefe. 13 Jahre unter Wasser für den S&P 500 in Euro: Diesen Zeitraum müssen Sie durchhalten können, ohne zu verkaufen.
- Die geduldigsten Anleger kaufen in Crashs nach. Der neuseeländische Staatsfonds schätzt, dass er bei einer Wiederholung der Krise von 2008 52,6 % verlieren würde, und hat in den Crashs von 2008 und 2020 Aktien nachgekauft: siehe wie Staatsfonds ihr Geld langfristig anlegen. Zu Strategien, die den maximalen Verlust direkt begrenzen, siehe was die Daten über die Absicherung mit Put-Optionen sagen.
Methodik und Daten
- Daten: öffentliche Indizes mit Monatsendwerten, bei Bedarf zu den Referenzkursen der EZB in Euro umgerechnet. S&P 500 Total Return und MSCI ACWI ohne Dividenden (Yahoo Finance), DAX (Yahoo Finance), STOXX Europe 600 Net Return, CAC 40 mit reinvestierten Bruttodividenden, MSCI Japan IMI und MSCI Emerging Markets IMI Net Return, iBoxx € Sovereigns, FTSE World Government Bond Index Developed EUR-abgesichert, iBoxx € Liquid Corporates und Liquid High Yield, Bloomberg Euro Government Inflation-Linked, Gold (Kassakurs) in Euro, Bloomberg Commodity Index 3 Month Forward (über Curvo), EONIA und €STR (EZB), FTSE EPRA Nareit Developed (EPRA).
- Maximaler Verlust (Drawdown): stärkster Rückgang von einem Höchststand bis zu einem späteren Tiefststand, auf Basis von Monatsendwerten. Rückgänge innerhalb eines Monats sind stärker: Der S&P 500 verlor zum Beispiel zwischen dem 19. Februar und dem 23. März 2020 in US-Dollar 33,9 %, gegenüber 18,9 % in Euro auf Basis von Monatsendwerten.
- Krisenfenster: vor der Auswertung der Ergebnisse auf drei Jahre festgelegt.
- Grenzen: Historische Werte in Euro vor 1999 sind von den Datenanbietern rekonstruiert. Fondskosten sind nicht abgezogen. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für die künftige Wertentwicklung.
- Downloads: Verluste je Anlageklasse und Krise (CSV), größte historische Rückgänge und Erholungsdauer (CSV).
Datenstand: 23. September 2026. Freie Wiedergabe mit Quellenangabe: „Copio, Berechnung auf Basis öffentlicher Indizes“.
Dieser Artikel dient ausschließlich der Information und Bildung. Er stellt keine individuelle Anlageberatung dar. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für die künftige Wertentwicklung.