Asset-Allokation ist die Aufteilung eines Portfolios auf die großen Anlageklassen, und sie ist die Entscheidung, die den Großteil seines Risikos und seiner Rendite bestimmt. Staatsfonds sind die Investoren, die sie mit dem längsten Horizont und der größten Transparenz betreiben. Dieser Artikel vergleicht Allokation, Regeln und Renditen von vier Staatsfonds, dem neuseeländischen, dem norwegischen, dem australischen und dem französischen, ergänzt um den deutschen KENFO, und leitet daraus die Prinzipien ab, die sich auf ein privates Portfolio übertragen lassen.
Das Wichtigste in Zahlen
- NZ Super Fund: Referenzportfolio 80 % Aktien / 20 % Anleihen. Rendite von 10,26 % pro Jahr seit 2003, gegenüber 8,89 % für sein Referenzportfolio und 3,51 % für neuseeländische Schatzwechsel (Stand 30. Juni 2026).
- Norwegischer Staatsfonds (GPFG): Referenzindex 70 % Aktien / 30 % Anleihen, neu gewichtet ab einer Abweichung von 2 Prozentpunkten. 6,86 % pro Jahr seit 1998, 4,51 % nach Inflation und Kosten, bei Verwaltungskosten von 0,07 % pro Jahr.
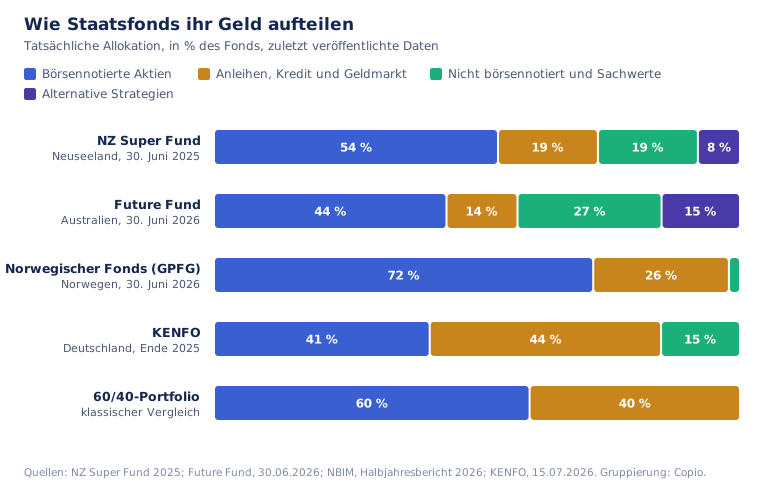
- Australischer Future Fund: Ziel Inflation + 4 bis 5 % pro Jahr, tatsächlich 8,3 % pro Jahr seit 2006, mit 27 % nicht börsennotierten Anlagen und Sachwerten.
- Französischer Rentenreservefonds (FRR): Aktienanteil 2025 nach der Verlängerung seines Horizonts auf 50 % angehoben, 4,4 % pro Jahr seit 2010.
- Deutscher KENFO: rund 41 % Aktien, 39 % Anleihen, 15 % nicht börsennotiert (Ende 2025), 6,1 % pro Jahr seit 2019, Horizont bis zum Ende des Jahrhunderts.
- Gemeinsamkeit: eine für Jahrzehnte schriftlich festgelegte Allokation, dominiert von Wachstumsanlagen, und eine Verhaltensregel für Crashs.
Was ist ein Staatsfonds?
Ein Staatsfonds ist ein Investmentfonds im Besitz eines Staates, der öffentliche Reserven (Öleinnahmen, Haushaltsüberschüsse, Rücklagen für die Renten) anlegt, um künftige Ausgaben zu finanzieren. Für Sparer sind sie wegen dreier Merkmale interessant: ein Horizont von mehreren Jahrzehnten, detaillierte öffentliche Berichte und eine Governance, die verlangt, die Strategie im Voraus schriftlich festzulegen und zu begründen.
Vier Staatsfonds und der KENFO im Vergleich
| Fonds | Größe | Referenzallokation | Langfristige Rendite | Horizont |
|---|---|---|---|---|
| NZ Super Fund (Neuseeland) | 94,4 Mrd. NZ-Dollar (Juni 2026) | 80 % Aktien, 20 % Anleihen | 10,26 % pro Jahr seit 2003 | Entnahmen ab 2054 geplant |
| GPFG (Norwegen) | 22.683 Mrd. norwegische Kronen (Juni 2026) | 70 % Aktien, 30 % Anleihen | 6,86 % pro Jahr seit 1998 | Sehr langfristig |
| Future Fund (Australien) | 289,7 Mrd. australische Dollar (Juni 2026) | Ziel Inflation + 4 bis 5 % pro Jahr | 8,3 % pro Jahr seit 2006 | Keine Entnahme vor 2032-2033 |
| FRR (Frankreich) | 20,7 Mrd. Euro (Ende 2025) | 50 % Aktien seit 2025 | 4,4 % pro Jahr seit 2010 | Zahlungen an die Cades (französische Tilgungskasse für Sozialschulden) bis 2033, Horizont verlängert |
| KENFO (Deutschland) | 25,6 Mrd. Euro (Ende 2025) | rund 41 % Aktien, 39 % Anleihen, 15 % nicht börsennotiert | 6,1 % pro Jahr seit 2019 | Finanzierung der Atommüll-Entsorgung bis zum Ende des Jahrhunderts |
Nominale Renditen in der jeweiligen Fondswährung und über unterschiedliche Zeiträume. Die Kostenbasis unterscheidet sich: NBIMs 6,86 % sind vor Verwaltungskosten; die reale Rendite von 4,51 % ist nach Inflation und Kosten. Quellen: NZ Super Fund, NBIM, Future Fund, FRR, KENFO.
NZ Super Fund: das 80/20-Referenzportfolio
Der neuseeländische Fonds, 2003 gegründet, um künftige staatliche Renten zu finanzieren, ist das Lehrbuchbeispiel für eine langfristige Allokation. Seine Strategie beruht auf einem Referenzportfolio: einem passiven, kostengünstigen Portfolio, das als Maßstab für alles dient, was der Fonds tut.
| Bestandteil | Gewicht |
|---|---|
| Aktien weltweit | 75 % |
| Neuseeländische Aktien | 5 % |
| Anleihen weltweit | 20 % |
| Währungsabsicherung | 100 % in Neuseeland-Dollar abgesichert |
Quelle: NZ Super Fund, Reference Portfolio. Der Fonds überprüft dieses Portfolio alle fünf Jahre; die 2025-2026 begonnene Überprüfung hatte bis zum 23. September 2026 noch keine neue Zusammensetzung veröffentlicht.
Die Begründung ist ausdrücklich: Der Fonds erklärt, sein Portfolio bewusst auf Wachstumsanlagen ausgerichtet zu haben, „im Einklang mit seinem langen Anlagehorizont“, da er sein Kapital nicht kurzfristig entnehmen muss. Laut der Mitteilung vom 16. September 2026 sind die Entnahmen inzwischen ab 2054 vorgesehen.
Der Fonds beziffert auch, was diese Entscheidung kostet. Er schätzt, dass er bei einer Wiederholung der Finanzkrise von 2008-2011 52,6 % verlieren würde, und hält fest: „Das größte Risiko für den Fonds besteht darin, dass wir die Nerven verlieren, unsere Anlagepositionen auflösen und die in einer Krise erlittenen Verluste festschreiben.“
Was er in den Crashs getan hat. 2008 nutzte der Fonds nach eigenen Angaben seinen langen Horizont, um „günstigere Aktien zu kaufen und sie später zu höheren Preisen zu verkaufen“. Im März 2020 verlor er 28 % gegenüber seinem Höchststand vom Februar, also 13,4 Mrd. Neuseeland-Dollar, gewichtete dann sein Portfolio neu, um sein Risikoengagement zu halten, und gewann 53 % seit dem Tiefpunkt, laut seiner parlamentarischen Anhörung vom März 2021.
Das Ergebnis.
| Stand 30. Juni 2026, pro Jahr | NZ Super Fund | Referenzportfolio | Neuseeländische Schatzwechsel |
|---|---|---|---|
| Seit Gründung (2003) | 10,26 % | 8,89 % | 3,51 % |
| 20 Jahre | 9,68 % | 8,19 % | 3,15 % |
| 10 Jahre | 11,32 % | 9,78 % | 2,37 % |
| 5 Jahre | 8,82 % | 6,98 % | 3,48 % |
Quelle: NZ Super Fund, Performance, nach Kosten, vor neuseeländischen Steuern.
Zwei Lehren. Das einfache, passive 80/20-Referenzportfolio erzielte allein 8,89 % pro Jahr. Und der Fonds übertraf diese Referenz um rund 1,4 Prozentpunkte pro Jahr dank aktiver Strategien, darunter ein antizyklisches Rebalancing, bei dem gekauft wird, wenn die anderen verkaufen. Der Fonds gibt an, dass etwa die Hälfte seines Portfolios weiterhin in den Anlagen seines Referenzportfolios investiert ist.
Der norwegische Staatsfonds: 70/30, feste Regeln und minimale Kosten
Einer der größten Staatsfonds der Welt setzt die schlankeste Form der langfristigen Allokation um.
- Referenzindex: 70 % Aktien und 30 % Anleihen seit Mai 2019, der Anleiheteil zu 70 % in Staatsanleihen und zu 30 % in Unternehmensanleihen (NBIM).
- Rebalancing-Regel: Weicht der Aktienanteil des Index am Monatsende um mehr als 2 Prozentpunkte von 70 % ab, wird der Index auf sein Ziel zurückgeführt. In der Praxis kauft der Fonds nach einem Kursrückgang Aktien zu und verkauft nach einem Anstieg.
- Nicht börsennotierte Anlagen: bis zu 7 % in nicht börsennotierten Immobilien und 2 % in Infrastruktur für erneuerbare Energien (NBIM). Zum 30. Juni 2026 machten sie nur 2,1 % des Fonds aus.
- Diversifikation: 7.201 Unternehmen im Portfolio Ende 2025, bei einer durchschnittlichen Beteiligung von 1,5 % an allen börsennotierten Unternehmen der Welt (Jahresbericht 2025).
- Kosten: 0,07 % pro Jahr.
- Ergebnis: 6,86 % pro Jahr seit 1998, 4,51 % nach Inflation und Kosten, und 0,24 Prozentpunkte pro Jahr über seinem Referenzindex (Halbjahresbericht 2026). Im ersten Halbjahr 2026 gewann der Fonds 9,4 %.
Der australische Future Fund: ein Renditeziel statt einer festen Allokation
Der Future Fund, 2006 gegründet, um die Pensionen der australischen Bundesbeamten zu finanzieren, legt keine Aufteilung zwischen Aktien und Anleihen fest. Sein Mandat ist ein Ziel: mindestens die Inflation plus 4 bis 5 % pro Jahr auf lange Sicht. Er erzielte seit 2006 8,3 % pro Jahr, gegenüber einem Ziel von 7,0 % für den Zeitraum.
| Anlageklasse, 30. Juni 2026 | Gewicht |
|---|---|
| Australische Aktien | 10,5 % |
| Aktien weltweit, Industrieländer | 29,1 % |
| Schwellenländeraktien | 4,6 % |
| Private Equity | 12,1 % |
| Immobilien | 3,8 % |
| Infrastruktur und Forstwirtschaft | 11,5 % |
| Kredit | 8,1 % |
| Alternative Strategien | 14,9 % |
| Geldmarkt | 5,4 % |
Quelle: Future Fund, Stand 30. Juni 2026.
Es ist das Modell, das am weitesten von einem privaten Portfolio entfernt ist: mehr als ein Viertel in nicht börsennotierten Anlagen und 15 % in alternativen Strategien, Bausteine, die eine Größe, Teams und einen Zugang zu Fondsmanagern erfordern, die für Sparer außer Reichweite sind.
Der französische Rentenreservefonds: Der Horizont bestimmt die Allokation
Der französische FRR zeigt den direkten Zusammenhang zwischen Horizont und Aktienanteil. Seit 2011 zahlt er jedes Jahr einen Teil seiner Reserven an die Caisse d'amortissement de la dette sociale (Cades): 2,1 Mrd. Euro pro Jahr bis 2024, danach 1,45 Mrd. Euro pro Jahr von 2025 bis 2033 (Artikel L135-6 des französischen Sozialgesetzbuchs, Code de la sécurité sociale). Solange seine Verpflichtungen nahe lagen, musste er einen großen Teil in Absicherungsanlagen halten.
Nach der Entscheidung von 2024, seinen Anlagehorizont über 2033 hinaus zu verlängern, überarbeitete der FRR im Juni 2025 seine strategische Allokation und hob den Aktienanteil auf 50 % an, davon 46 % ohne Absicherung, laut seinem Jahresbericht 2025. Ende 2025 bestand sein Portfolio aus 45,4 % nicht abgesicherten Aktien, 38,0 % Anlagen mit mittlerem Risiko und 16,5 % Absicherungsanlagen. Er erzielte 2025 9,06 % und seit 2010 4,4 % pro Jahr, also 3,04 Prozentpunkte mehr als die durchschnittlichen Kosten der französischen Staatsschulden.
Und in Deutschland? Der KENFO
Deutschland hat keinen Staatsfonds im engeren Sinn, aber einen öffentlichen Langfristinvestor: den Fonds zur Finanzierung der kerntechnischen Entsorgung (KENFO). Die öffentlich-rechtliche Stiftung startete im Sommer 2017 mit rund 24 Mrd. Euro, die die Betreiber der Atomkraftwerke eingezahlt hatten, und finanziert die Zwischen- und Endlagerung radioaktiver Abfälle; ihr Auftrag reicht bis zum Ende des Jahrhunderts.
Ende 2025 verwaltete der KENFO 25,6 Mrd. Euro, investiert zu rund 41 % in Aktien, 39 % in Anleihen und 15 % in nicht börsennotierte Anlagen, bei 5 % Barmitteln. Der Anteil nicht börsennotierter Anlagen (Private Equity, Infrastruktur, Private Debt, Immobilien) soll bis Ende 2028 auf rund 30 % steigen. Seit die Strategie 2019 vollständig umgesetzt ist, erzielte der Fonds 6,1 % pro Jahr, 2025 waren es 6,2 % (KENFO, Pressemitteilung vom 15. Juli 2026; Portfolio). Anders als der NZ Super Fund zahlt der KENFO bereits aus: Von 8,8 Mrd. Euro Wertzuwachs seit der Gründung flossen 5,3 Mrd. Euro in die Finanzierung der Entsorgung.
Für die gesetzliche Rente gibt es keinen solchen Kapitalstock. Das 2024 geplante Generationenkapital taucht im Koalitionsvertrag von 2025 nicht mehr auf. Stattdessen hat das Bundeskabinett am 12. August 2026 den Entwurf der Frühstart-Rente beschlossen: 10 Euro pro Monat für jedes Kind von 6 bis 18 Jahren, angelegt in einem kapitalgedeckten Altersvorsorgedepot. Das Gesetz ist noch nicht verabschiedet.
Und die Stiftungsvermögen der Universitäten?
Das sogenannte „Yale-Modell“, bekannt gemacht durch die amerikanische Universität, geht bei nicht börsennotierten Anlagen noch weiter. Laut ihrem Finanzbericht 2024-2025 ist das Stiftungsvermögen von Yale zu etwa 91 % in Anlagen investiert, von denen eine aktienähnliche Rendite erwartet wird. Die Universität erzielte über zehn Jahre bis Ende Juni 2025 9,4 % pro Jahr, laut Yale.
Sechs Prinzipien, die sich auf ein privates Portfolio übertragen lassen
| Prinzip | Was Staatsfonds tun | Entsprechung für Privatanleger |
|---|---|---|
| Der Horizont bestimmt den Anteil der Wachstumsanlagen | 80 % Aktien beim NZ Super Fund, ohne Entnahmen vor 2054; der FRR erhöht seinen Aktienanteil, wenn sein Horizont länger wird | Ersparnisse danach trennen, wann sie gebraucht werden: kurzfristiges Geld auf dem Tagesgeldkonto, langfristiges zum Beispiel in einem ETF-Sparplan im Depot, und nur Geld in Aktien anlegen, das man viele Jahre lang nicht benötigt |
| Eine einfache, im Voraus schriftlich festgelegte Referenz | Passives 80/20-Referenzportfolio; 70/30-Index | Die eigene Zielallokation in zwei oder drei Anlageklassen schriftlich festhalten, zum Beispiel ein Indexfonds auf Aktien weltweit und Staatsanleihen |
| Regeln für das Rebalancing | Bandbreite von 68 bis 72 % Aktien beim norwegischen Fonds | Einmal pro Jahr zur Zielallokation zurückkehren oder wenn ein Gewicht um mehr als einige Prozentpunkte abweicht |
| Den Verlust beziffern, bevor er eintritt | -52,6 %, vom NZ Super Fund für eine Wiederholung von 2008 geschätzt | In Euro berechnen, was das eigene Portfolio in einem Crash wie 2008 verlieren würde, und prüfen, ob man das verkraften kann, ohne zu verkaufen |
| Minimale Kosten | 0,07 % pro Jahr beim norwegischen Fonds | Indexfonds bevorzugen und die Gesamtkosten von Depot, Fondspolicen und Altersvorsorgeverträgen prüfen |
| Nicht kopieren, was Größe voraussetzt | Nicht börsennotierte Anlagen und alternative Strategien bleiben Fonds vorbehalten, die über die Teams und den Zugang zu Fondsmanagern verfügen | Der Kern des Modells, Aktien weltweit und Staatsanleihen, steht jedem Sparer offen |
Diese Prinzipien beschreiben eine Methode, keine Allokation zum Nachbauen: Der richtige Aktienanteil hängt vom Horizont, vom Einkommen, von den eigenen Plänen und von der Fähigkeit jedes Einzelnen ab, einen Crash durchzustehen. Wie sich Aktien, Anleihen und Gold in früheren Krisen verhalten haben, zeigt unsere Studie der Crashs von 2000 bis 2022; warum Anleihen nicht immer schützen, erklärt unsere Analyse der Korrelationen zwischen Anlageklassen.
Quellen
Offizielle Berichte und Seiten, abgerufen am 23. September 2026: NZ Super Fund, Referenzportfolio, Performance, Risiko und Volatilität, Jahresbericht 2025 und Mitteilung vom 16. September 2026; NBIM, Referenzindex, Strategie und Halbjahresbericht 2026; Future Fund; FRR, Jahresbericht 2025; KENFO, Pressemitteilung vom 15. Juli 2026. Die Zusammenfassung der Anlageklassen in der Grafik stammt von Copio.
Dieser Artikel dient der Information und Bildung. Er stellt keine persönliche Anlageberatung dar. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für künftige Ergebnisse.