Ein Portfolio gegen einen Crash abzusichern heißt, seinen maximalen Verlust (Drawdown) zu begrenzen, und dabei die Kosten für die langfristige Rendite abzuwägen. Dafür gibt es drei Werkzeuge: das Aktienengagement verringern, es auf unkorrelierte Anlagen streuen oder es mit Put-Optionen versichern. Dieser Artikel vergleicht ihre tatsächliche Wirksamkeit in Crashs, mit einem Backtest auf Basis echter Optionskurse von 2008 bis 2025 und den wichtigsten veröffentlichten Studien, einschließlich derer, die zu dem Schluss kommen, dass die Versicherung mehr kostet, als sie einbringt.
Das Wichtigste in Zahlen
- 2008: Ein S&P-500-Portfolio mit einem Budget von 2 % pro Jahr für weit aus dem Geld liegende Put-Optionen verlor im schlechtesten Fall 30,8 %, gegenüber 51,9 % für den Index allein, und erreichte sein altes Hoch im August 2009 statt im April 2011 wieder.
- 2008-2025: Die Referenzstrategie (Puts 30 % aus dem Geld) erzielte 14,49 % pro Jahr gegenüber 11,11 % für den Index allein, bei einem maximalen Verlust von -30,6 % gegenüber -51,9 % (Copio-Backtest mit echten Kursen).
- Aber: Nur 2 von 18 Jahren waren Gewinnjahre für die Optionsposition (2008 und 2020). Beim Nasdaq 100 von 2011 bis 2025 brachte die Strategie 17,11 % pro Jahr, gegenüber 18,73 % für den Index allein.
- Kursnaher Schutz: Der Cboe-PPUT-Index (Puts 5 % aus dem Geld) erzielte von 1986 bis 2018 6,6 % pro Jahr, gegenüber 9,8 % für den S&P 500.
- AQR (2019): Ein 60/40-Portfolio, abgesichert mit Puts 5 % aus dem Geld, erzielte 2 Prozentpunkte weniger pro Jahr als dasselbe Portfolio ohne Absicherung, sowohl 1986-2011 als auch 2011-2019.
Die drei Wege, sich gegen einen Crash abzusichern
| Methode | Wie sie schützt | Was sie kostet | Wann sie versagt |
|---|---|---|---|
| Engagement verringern (mehr Geldmarkt oder Staatsanleihen) | Weniger Aktien, also weniger Verlust im Crash | Weniger Rendite, jedes Jahr, ob mit oder ohne Crash | Geldmarktanlagen können Kaufkraft verlieren und Staatsanleihen bei steigenden Zinsen fallen |
| Diversifizieren (Gold, Staatsanleihen) | Anlagen, die steigen oder weniger fallen, wenn Aktien einbrechen | Die geringere Rendite der sicheren Häfen | Wenn die Korrelation kippt: Anleihen und Aktien fielen 2022 gemeinsam |
| Versichern (Put-Optionen) | Ein Vertrag, der an Wert gewinnt, wenn der Index stark fällt | Eine jährlich gezahlte Prämie, die ohne Crash verloren ist | Bei langsamen Kursrückgängen und in ruhigen Phasen |
| Stop-Loss und mechanische Verkäufe | Automatisch nach einem Kursrückgang verkaufen | Ausführungsverluste und verpasste Erholungen | Bei abrupten Crashs und Fehlsignalen |
Die Diversifikation und ihre Grenzen behandelt unser Artikel über die Korrelationen zwischen Anlageklassen, das Verhalten der einzelnen sicheren Häfen unsere Studie der Crashs von 2000 bis 2022. Dieser Artikel konzentriert sich auf die Versicherung mit Optionen.
Was ist eine Put-Option, und was bedeutet „aus dem Geld“?
Eine Put-Option gibt das Recht, einen Vermögenswert zu einem im Voraus festgelegten Preis zu verkaufen, dem Ausübungspreis (Strike). Optionen amerikanischen Stils können vor dem Verfall ausgeübt werden, Optionen europäischen Stils nur am Verfallstag. Der Käufer zahlt dafür eine Prämie. Ein Put liegt aus dem Geld (out of the money), wenn sein Ausübungspreis unter dem aktuellen Kurs liegt: Ein Put 30 % aus dem Geld auf einen Index bei 5.000 Punkten hat einen Ausübungspreis von 3.500 Punkten.
Je weiter der Put vom aktuellen Kurs entfernt ist, desto weniger kostet er, und desto heftiger muss der Kurssturz sein, damit er sich auszahlt. Darin liegt die ganze Abwägung: Ein kursnaher Schutz zahlt sich oft aus und ist teuer, ein weit entfernter Schutz kostet wenig und zahlt sich nur in echten Crashs aus.
Der Backtest: 18 Jahre Optionen auf den S&P 500, echte Kurse
Wir haben die Absicherungsstrategie mit weit aus dem Geld liegenden Puts nachgebildet, die Universa Investments und Mark Spitznagel bekannt gemacht haben, mit der Open-Source-Software options_portfolio_backtester und echten Tagesschlusskursen der Optionen auf den SPY-ETF von Januar 2008 bis Dezember 2025. Die Optionen werden zum Briefkurs gekauft und zum Geldkurs verkauft: Die Geld-Brief-Spanne wird also bezahlt. Käufe und Verkäufe erfolgen zu quotierten Kursen. Fehlt die tägliche Bewertung eines gehaltenen Kontrakts, wird sein innerer Wert verwendet; das kann den Zeitwert unterschätzen.
Regeln: Portfolio zu 100 % im S&P 500. Alle zwei Monate Kauf von Puts 30 % aus dem Geld mit einer Laufzeit von 90 bis 180 Tagen, für ein Budget von 2 % des Portfolios pro Jahr. Jeder Put wird verkauft, wenn er noch 30 Tage Restlaufzeit hat, und der Erlös wird in Aktien reinvestiert.
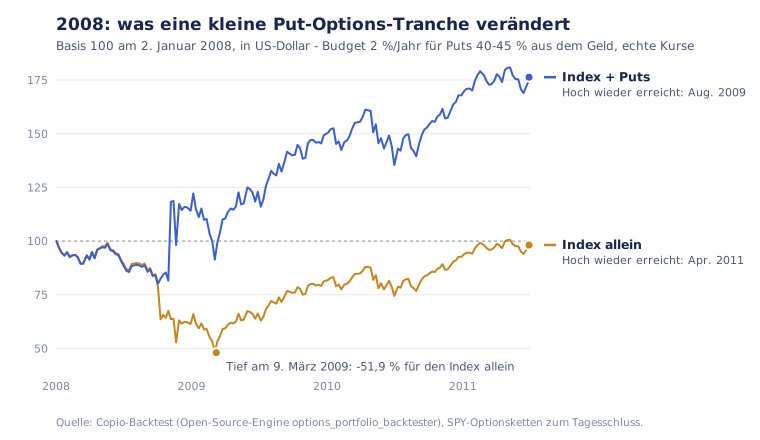
Die Grafik für 2008 verwendet Puts 40 bis 45 % aus dem Geld. Die folgenden Referenzergebnisse verwenden Puts 30 % aus dem Geld; es sind unterschiedliche Backtest-Konfigurationen.
Die Ergebnisse 2008-2025
| Portfolio | Jährliche Rendite | Maximaler Verlust | Sortino-Ratio | Tatsächlich ausgegebene Prämie |
|---|---|---|---|---|
| S&P 500 allein | 11,11 % | -51,9 % | 0,68 | |
| S&P 500 + Puts 30 % aus dem Geld (Budget 2 %/Jahr) | 14,49 % | -30,6 % | 0,97 | 1,60 % pro Jahr |
Der Effekt erklärt sich durch die Konvexität. Im September 2008 wurde ein für 2.920 Dollar gekaufter Put im November für 360.620 Dollar verkauft, das 123-Fache des Einsatzes. Im Januar 2020 wurde eine Position für 12.496 Dollar gekauft und am 18. März für 860.520 Dollar verkauft, das 69-Fache des Einsatzes. Der Erlös, noch am selben Tag in Aktien reinvestiert, erledigte den Rest. Im März 2020 wurde der Put verkauft, als der Index noch 5,7 % über dem Ausübungspreis lag: Sein gesamter Gewinn stammte aus dem Anstieg der Volatilität, nicht aus einem Fall unter den Ausübungspreis. Und der Verkauf wird nicht durch den Crash ausgelöst: Er erfolgt zu einem festen Termin, 30 Tage vor dem Verfall. 2020 lag er fünf Tage vor dem Tiefpunkt des Marktes, was ebenso viel mit Glück wie mit Methode zu tun hat.
Das Budget bestimmt das Ausmaß, nicht das Vorzeichen
| Jährliches Budget | Tatsächlich ausgegebene Prämie | Renditeunterschied zum S&P 500 allein | Maximaler Verlust |
|---|---|---|---|
| 0,5 % | 0,40 % | +1,04 Prozentpunkte | -43,7 % |
| 1 % | 0,80 % | +1,93 Prozentpunkte | -35,4 % |
| 2 % | 1,60 % | +3,38 Prozentpunkte | -30,6 % |
| 3,3 % | 2,65 % | +4,78 Prozentpunkte | -30,0 % |
| 5 % | 4,02 % | +6,06 Prozentpunkte | -29,2 % |
Die Verkaufsregel zählt mehr als die Wahl des Puts
Die Puts 30 Tage vor dem Verfall zu verkaufen, ist bei allen getesteten Abständen (20 bis 40 % aus dem Geld) positiv. Sie 45 oder 60 Tage vorher zu verkaufen, ist in allen Fällen negativ, mit einem maximalen Verlust von rund -46 %, kaum besser als der Index allein: Die Prämie wird gezahlt, aber der Put wird verkauft, bevor er wirklich schützt. Alle Versuche, den Ausstieg zu „verbessern“ (Gewinnmitnahme beim 3- bis 20-Fachen des Einsatzes, Trailing Stop, gestaffelter Verkauf), haben das Ergebnis verschlechtert.
Warum dieses Ergebnis keine Prognose ist
Dieser Backtest fällt günstig aus, und es muss gesagt werden, warum.
| Zeitraum und Index | Mit Puts | Index allein | Jährlicher Unterschied | Maximaler Verlust mit Puts / allein |
|---|---|---|---|---|
| S&P 500, 2008-2025 | 14,49 % | 11,11 % | +3,38 Prozentpunkte | -30,6 % / -51,9 % |
| S&P 500, 2011-2025 (ohne 2008) | 14,40 % | 14,02 % | +0,37 Prozentpunkte | -28,3 % / -33,7 % |
| Nasdaq 100, 2011-2025 | 17,11 % | 18,73 % | -1,62 Prozentpunkte | -35,2 % / -35,1 % |
| Russell 2000, 2008-2025 | 10,55 % | 7,02 % | +3,53 Prozentpunkte | -38,4 % / -54,9 % |
- Die Mehrrendite stammt fast vollständig aus 2008. Nimmt man die Finanzkrise aus dem Zeitraum heraus, sinkt der Vorteil von +3,38 auf +0,37 Prozentpunkte pro Jahr. Beim Nasdaq 100 seit 2011 kostet die Absicherung 1,62 Prozentpunkte pro Jahr. Achtzehn Jahre enthalten nur etwa zweieinhalb nutzbare Crashs: Ein Ergebnis, das so stark von wenigen Ereignissen abhängt, belegt keine künftige Mehrrendite. Auch eine Halbierung des historischen Vorteils macht daraus keine verlässliche Prognose.
- Ohne Crash ist die Prämie reiner Aufwand. Von 2012 bis 2018, einem Zeitraum ohne Crash, der tief genug gewesen wäre, damit sich ein Put 30 % aus dem Geld auszahlt, kostete die Strategie genau die ausgegebene Prämie: -0,43 Prozentpunkte pro Jahr bei einem Budget von 0,5 %, -2,83 Prozentpunkte bei 3,3 %.
- Nur 2 von 18 Jahren sind Gewinnjahre für die Optionsposition (2008 und 2020): 5 Gewinngeschäfte stehen 91 Verlustgeschäften gegenüber. Man muss sechzehn Jahre regelmäßiger Verluste aushalten können, ohne die Strategie aufzugeben.
- Langsame Kursrückgänge sind nicht abgedeckt. Für die Internetblase (2000-2002), einen Rückgang um 47,5 % über zweieinhalb Jahre, zeigt eine Simulation derselben Strategie mit modellierten Optionspreisen (der verwendete Datensatz enthält keine Kurse vor 2008) keinerlei Schutz: -48,9 % gegenüber -47,5 %.
- Die tatsächlichen Kosten werden unterschätzt. Der Backtest zahlt die Geld-Brief-Spanne, aber weder Provisionen noch Marktauswirkungen. Die mittlere Spanne bei diesen Puts erreichte 2008 19 % des Mittelkurses.
- Die Besteuerung verändert den Vergleich. In Deutschland unterliegen Kapitalerträge grundsätzlich dem Steuersatz von 25 % zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer (§ 32d EStG). Der Steuerabzug kann Kapital vor der Wiederanlage entziehen; Verlustverrechnung, Freibeträge, Teilfreistellung von Aktienfonds und Vorabpauschale verändern das Ergebnis. Die vereinfachten Forschungsszenarien sind keine verifizierte Nachsteuerrendite für Privatanleger.
- Die Daten haben eine Grenze. Die Optionskurse 2008-2025 stammen aus einem öffentlichen Datensatz, dessen ursprüngliche Quelle nicht mehr dokumentiert ist, und keine zweite kostenlose Quelle deckt 2008-2009 ab.
- Der Schutz ist nicht durchgehend. Im Referenzbacktest wurde an 3,9 % der Handelstage kein Put gehalten, auch nach realisierten Gewinnen. An ungefähr 10 % der Haltetage weit aus dem Geld liegender Puts ersetzte der innere Wert fehlende Kurse. Beide Grenzen sind für den ausgewiesenen Drawdown relevant: Die Strategie garantiert keine Verlustobergrenze.
Was veröffentlichte Studien sagen
Gegen die Versicherung mit Optionen. AQR, „Chasing Your Own Tail (Risk)“ (Berger, Nielsen, Villalon, 2011) kommt zu dem Schluss, dass „die langfristigen Kosten solcher Versicherungsstrategien höher sein werden als ihre Auszahlungen“, und dass sich das Extremrisiko am besten verringern lässt, indem man das Marktengagement reduziert, statt eine Versicherung zu kaufen. Die Aktualisierung von 2019 beziffert die Kosten: Ein 60/40-Portfolio, abgesichert mit Puts 5 % aus dem Geld, erzielte 2011-2019 7,0 % pro Jahr gegenüber 9,0 % ohne Absicherung, derselbe Abstand von 2 Prozentpunkten wie 1986-2011.
Der Referenzindex. Der Cboe S&P 500 5% Put Protection Index (PPUT) kauft jeden Monat Puts 5 % aus dem Geld. Laut der Wilshire-Studie für Cboe (2019):
| Juni 1986 - Dezember 2018 | PPUT (S&P 500 + Puts 5 % aus dem Geld) | S&P 500 |
|---|---|---|
| Jährliche Rendite | 6,6 % | 9,8 % |
| Volatilität | 12,1 % | 14,9 % |
| Maximaler Verlust | -38,9 % | -51,0 % |
| Jahr 2008 | -20,1 % | -37,0 % |
| Aus 1 Dollar werden | 8,08 Dollar | 20,85 Dollar |
Der kursnahe Schutz funktioniert in Crashs, aber seine dauerhaften Kosten drücken das Endkapital über 32 Jahre auf weniger als die Hälfte.
Für die Versicherung weit aus dem Geld. Universa Investments, beraten von Nassim Nicholas Taleb, vertritt die Auffassung, dass die Verringerung der größten Verluste der wirksamste Weg ist, die Rendite mit Zinseszins zu verbessern, sofern dieser Schutz im Verhältnis zu seinen Kosten wirksam ist (Universa, 2024). Sein Absicherungsfonds meldete +4.144 % im ersten Quartal 2020, eine Zahl, die auf das kleine, der Absicherung zugeteilte Kapital berechnet ist und nicht auf ein ganzes Portfolio. Das Buch von Mark Spitznagel, Safe Haven (Wiley, 2021), entwickelt diese These.
Wie sich beide Lager vereinbaren lassen. Unsere Nachbildung legt nahe, dass sich der Streit vor allem um die Dimensionierung dreht. AQR testet kursnahe, teure Puts, die jeden Monat erneuert werden. Universa vertritt weit entfernte, günstige Puts bei einem kleinen Budget. Beide Schlussfolgerungen sind miteinander vereinbar: Kursnaher Schutz ist zu teuer, um ihn dauerhaft durchzuhalten; weit entfernter Schutz lässt sich durchhalten, aber sein Nutzen hängt davon ab, wie viele abrupte Crashs man erleben wird.
Das Scheitern der „Portfolioversicherung“ 1987
Der Begriff „Portfolioversicherung“ (Portfolio Insurance) bezeichnete in den 1980er-Jahren eine andere Technik: mechanisch Aktien oder Terminkontrakte (Futures) zu verkaufen, je weiter der Markt fällt, um synthetisch einen Put nachzubilden. Laut dem vom Weißen Haus in Auftrag gegebenen Brady-Bericht wurden im Oktober 1987 Aktien im Wert von 60 bis 90 Mrd. Dollar auf diese Weise verwaltet, und diese „mechanischen, preisunempfindlichen Verkäufe“ verstärkten den Crash vom 19. Oktober, als der Dow Jones an einem einzigen Handelstag 22,6 % verlor (Federal Reserve History). Der Unterschied zu einem gekauften Put: Der Put ist im Voraus bezahlt, und sein Schutz hängt nicht davon ab, ob man während der Panik verkaufen kann.
Und für Privatanleger in Deutschland?
- Indexoptionen sind zugänglich über die Terminbörse Eurex, etwa Optionen auf den DAX (5 Euro je Indexpunkt, als Micro-DAX-Option 1 Euro je Punkt) oder auf den Euro Stoxx 50 (10 Euro je Indexpunkt). Privatkunden handeln sie unter anderem bei der Consorsbank, bei der comdirect nach Freischaltung für Termingeschäfte oder über LYNX und CapTrader, die beide über Interactive Brokers abwickeln. Trade Republic bietet keine Eurex-Optionen, sondern nur Optionsscheine und Knock-out-Produkte. Vor dem ersten Handel muss der Broker Kenntnisse und Erfahrungen abfragen (§ 63 Abs. 10 WpHG). Optionen liegen im gewöhnlichen Wertpapierdepot; das ab 2027 geplante Altersvorsorgedepot lässt nur Fonds und bestimmte Anleihen zu (BGBl. 2026 I Nr. 156). Der Käufer einer Option kann die gesamte Prämie verlieren, und bei dieser Strategie verfallen die meisten Prämien.
- Optionsscheine und Turbos sind kein Ersatz: Es sind Schuldverschreibungen der ausgebenden Bank. Die BaFin warnt: „Wird der Emittent des Zertifikats zahlungsunfähig, droht ein Totalverlust“, und „das Risiko eines Totalverlusts bei Optionsscheinen ist sehr hoch“. Laut einer Studie der BaFin haben 74,2 % der Privatanleger in Turbos zwischen 2019 und 2023 Geld verloren, im Schnitt 6.358 Euro. Seit dem 16. Juni 2026 gelten für Turbos deshalb ein standardisierter Risikohinweis und ein regelmäßiger Wissenstest (BaFin). Steuerlich gelten Optionsscheine nicht als Termingeschäfte, sondern als Kapitalforderungen.
- Die eigentliche Schwierigkeit ist die Disziplin. Die Strategie funktioniert nur, wenn man den Schutz über Jahre mit Verlusten hinweg erneuert und dann mitten im Crash verkauft und in Aktien reinvestiert. Das ist das Gegenteil des natürlichen Reflexes.
Was Sie sich merken sollten
- Jeder Schutz hat seinen Preis. Weniger Rendite (geringeres Engagement), ein Schutz, der von der Art des Crashs abhängt (Diversifikation), oder eine jährliche Prämie (Optionen).
- Kursnahe Puts schützen gut und sind zu teuer: etwa 2 bis 3 Prozentpunkte Rendite pro Jahr laut AQR und dem PPUT-Index.
- Weit aus dem Geld liegende Puts kosten wenig und haben die Verluste von 2008 und 2020 stark verringert, aber ihr Nettonutzen hängt von der Zahl abrupter Crashs im Zeitraum ab, und sie schützen nicht vor langsamen Kursrückgängen.
- Ihr eigentlicher Wert liegt darin, eine offensivere Allokation erträglich zu machen. Ein Portfolio, dessen maximaler Verlust von -52 % auf -31 % sinkt, kann mehr Aktien halten, ohne dass sein Besitzer im schlechtesten Moment verkauft. Das ist die Logik des „Barbell“-Portfolios (Hantelstrategie): ein renditestarker Kern und eine kleine konvexe Position.
Methodik
- Software: lambdaclass/options_portfolio_backtester, Version e53ef86, deren veröffentlichte Reproduktionstests identisch bestanden werden.
- Daten: Optionsketten mit Tagesschlusskursen auf SPY, QQQ und IWM, Januar 2008 - Dezember 2025, identifiziert über SHA-256-Prüfsummen. Kauf zum Briefkurs, Verkauf zum Geldkurs. Weder Provisionen noch Marktauswirkungen.
- Währung: Die kursbasierten Backtestergebnisse sind in US-Dollar angegeben. Anleger in Euro tragen zusätzlich Währungsrisiken; die Ergebnisse sind nicht unmittelbar mit den oben verlinkten Euro-Studien zu Anlageklassen vergleichbar.
- Internetblase: Da der verwendete Datensatz keine Optionskurse vor 2008 enthält, verwendet der Zeitraum 2000-2007 modellierte Preise (Black-Scholes mit der impliziten Volatilität des VIX und einer an den späteren Kursen kalibrierten Volatilitätsschiefe). Dieses Ergebnis ist ein Richtwert.
- Grafik 2008: Variante mit Puts 40 bis 45 % aus dem Geld, bei gleichem Budget und gleichen Verkaufsregeln.
Datenstand: 23. September 2026.
Dieser Artikel dient der Information und Bildung. Er stellt keine persönliche Anlageberatung dar. Optionen sind komplexe Produkte, die zum Totalverlust der eingesetzten Prämie führen können. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für künftige Ergebnisse.