Warum fallen unterschiedliche Anlagen gleichzeitig? 20 Jahre Verlustmonate
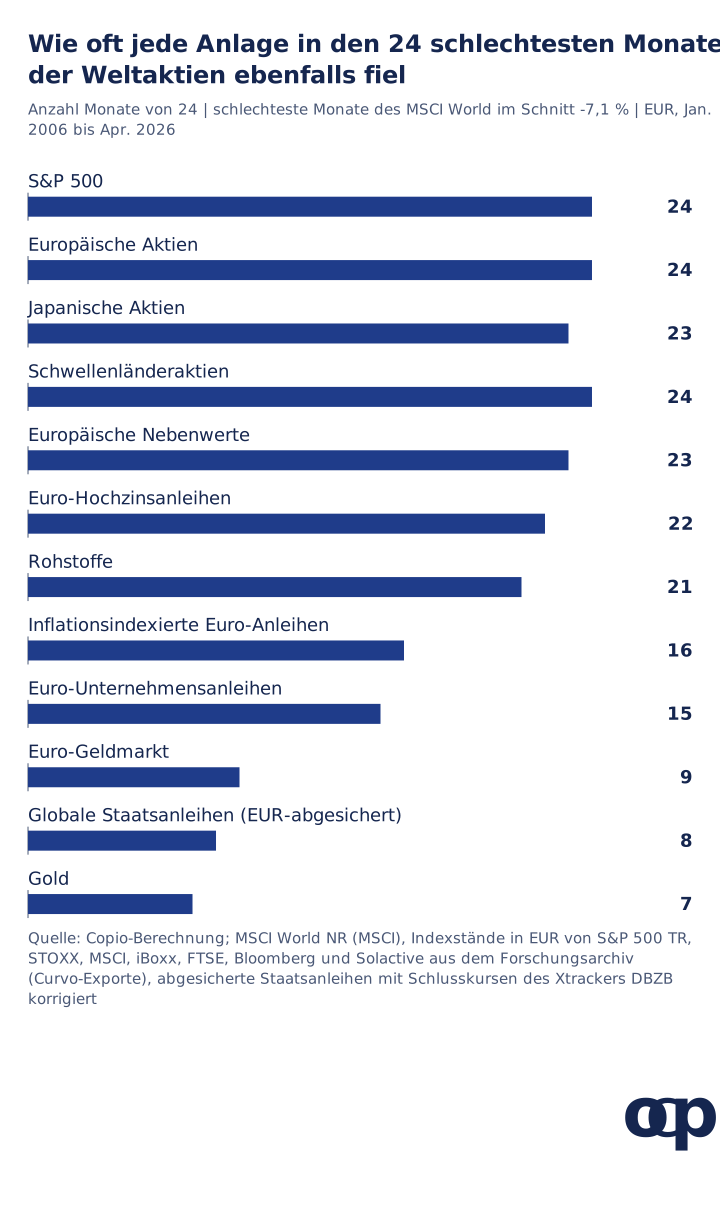
Anlagen mit demselben Treiber fallen gemeinsam, und die Daten zeigen, dass es dabei auf die Treiber ankommt, nicht auf die Etiketten. In den 24 schlechtesten Monaten der Weltaktien von Januar 2006 bis April 2026 fielen Schwellenländer- und europäische Aktien jedes Mal, Euro-Hochzinsanleihen 22-mal und Rohstoffe 21-mal.
Gold fiel in 7 dieser Monate und EUR-abgesicherte globale Staatsanleihen in 8, doch die Bilanz der Anleihen verschlechterte sich nach 2021. Für einen Haushalt, der in einem Einbruch womöglich verkaufen muss, lautet die nützliche Frage nicht, wie viele Fonds er besitzt, sondern welche davon in den Monaten, in denen seine Aktien am meisten verloren, historisch ihren Wert gehalten haben.
Was Du Dir merken solltest
In den schlechtesten Monaten der Weltaktien fiel fast alles mit Wachstumsrisiko ebenfalls. Im Schnitt verloren 9 der 12 von uns verfolgten Anlageklassen in den 24 schlechtesten Monaten des MSCI World an Wert, in denen der Index jeweils 4,1 % oder mehr verlor.
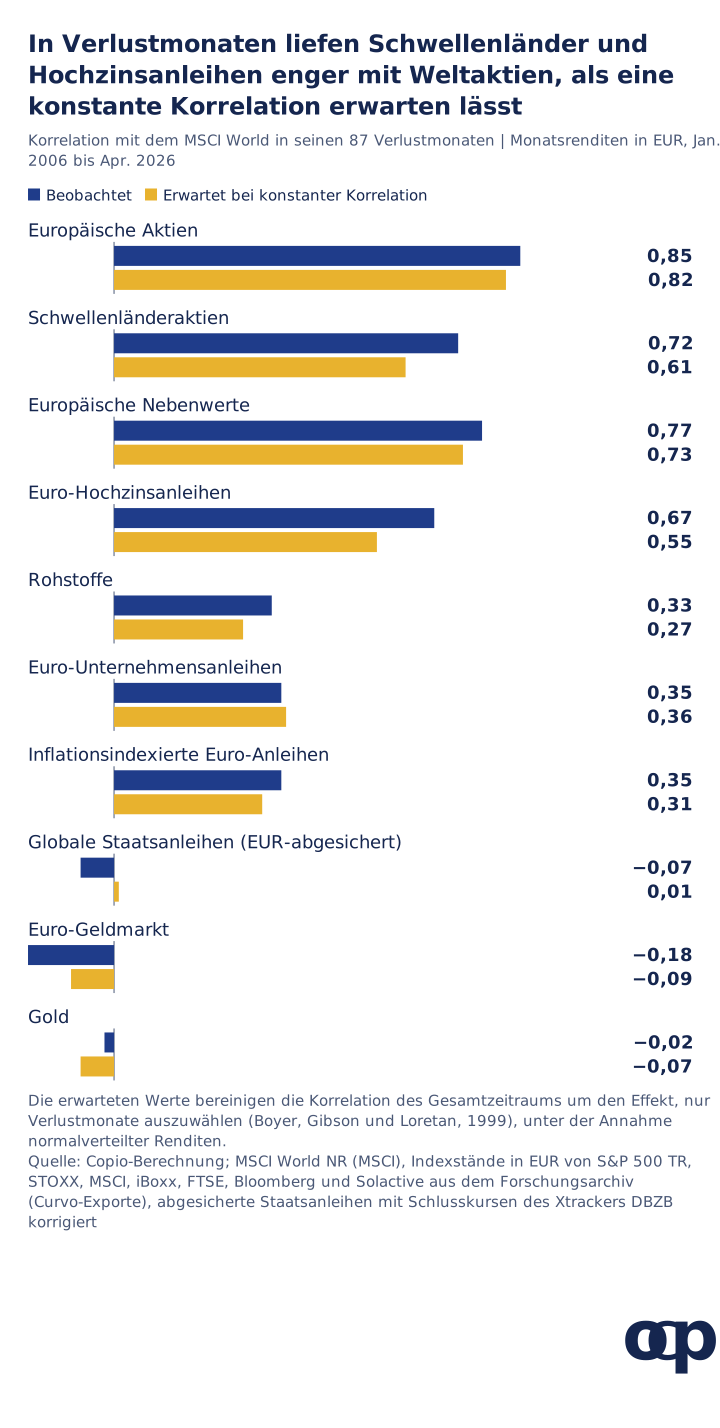
Bei Schwellenländern und Hochzinsanleihen war der Gleichlauf in Verlustmonaten deutlich enger, als ein konstanter Zusammenhang es ergeben würde. Schwellenländeraktien korrelierten in den Verlustmonaten des MSCI World mit 0,72 mit dem Index, gegenüber 0,61, die bei konstantem Zusammenhang zu erwarten gewesen wären; bei Rohstoffen, Nebenwerten und inflationsindexierten Anleihen betrug die Differenz 0,04 bis 0,06.
Gold und Staatsanleihen hoher Bonität waren die Ausnahmen, mit Einschränkungen. Gold gewann in den 24 schlechtesten Monaten im Schnitt 2,1 %; Staatsanleihen gewannen 0,5 %, verloren aber in den Verlustmonaten der Aktien ab 2022 im Schnitt 1,34 %.
Eine niedrige durchschnittliche Korrelation ist kein Versprechen für den nächsten Einbruch. Sie ist eine Beobachtung über einen bestimmten Zeitraum und ein bestimmtes Inflationsregime und beschreibt die Richtung verlässlicher als das Ausmaß.
Was misst die Korrelation eigentlich?
Die Korrelation misst, wie regelmäßig sich zwei Renditereihen in dieselbe Richtung bewegen, auf einer Skala von -1 bis +1. Bei +1 steigen und fallen sie gemeinsam; bei 0 gibt es keinen linearen Zusammenhang; bei -1 bewegen sie sich gegenläufig.
Beim Lesen einer Korrelation kommt es auf drei Dinge an:
Den Zeitraum. Eine von 2006 bis 2021 gemessene Korrelation kann sich deutlich von einer nach 2022 gemessenen unterscheiden.
Die Frequenz. Monatsrenditen können ein anderes Bild ergeben als tägliche oder jährliche; unsere Studie zum Anlagehorizont zeigt, wie.
Die Größe der Bewegungen. Eine Korrelation von 0,3 sagt wenig darüber aus, ob eine Anlage 1 % oder 20 % verliert, wenn Aktien fallen.
Unser Leitfaden zur Diversifikation veröffentlicht die vollständige Korrelationsmatrix. Diese Studie stellt eine engere Frage: Was geschah in den Monaten, die wehtaten?
Wie wir das gemeinsame Fallen gemessen haben
Wir haben monatliche Gesamtrenditen in Euro für den MSCI World und 12 Anlageklassen verwendet, von Januar 2006 bis April 2026, insgesamt 244 Monate. Der MSCI World fiel in 87 davon und stieg in 157. Für jede Anlageklasse haben wir berechnet:
ihre Korrelation mit dem MSCI World über alle Monate, über die Verlustmonate und über die Gewinnmonate;
in wie vielen der 24 schlechtesten Monate des MSCI World sie ebenfalls fiel und wie hoch ihre durchschnittliche Rendite in diesen Monaten war.
Hier lauert eine statistische Falle. Wer nur volatile Monate auswählt, erhöht tendenziell die gemessene Korrelation, und wer nur eine Seite der Verteilung auswählt, senkt sie tendenziell, auch wenn sich am Zusammenhang selbst nichts geändert hat. Um eine echte Veränderung von diesem Effekt zu trennen, haben wir zusätzlich die Korrelation berechnet, die man in Verlustmonaten erwarten würde, wenn die Renditen normalverteilt wären und die Korrelation des Gesamtzeitraums aufwiesen, nach dem Verfahren von Boyer, Gibson und Loretan (1999).
Wachstumsabhängige Anlagen waren enger mit Aktien verbunden, wenn diese fielen, als wenn sie stiegen. Die Korrelation von Schwellenländeraktien lag in Verlustmonaten bei 0,72 und in Gewinnmonaten bei 0,48 und damit 0,11 über dem, was ein konstanter Zusammenhang vorhersagt. Euro-Hochzinsanleihen zeigten dasselbe Muster: 0,67, wenn Aktien fielen, 0,46, wenn sie stiegen, 0,12 über dem Wert bei konstanter Korrelation. Das passt zu einem einfachen Mechanismus: In einem Ausverkauf verschlechtern sich Ausfallrisiko, Gewinnrisiko und Risikobereitschaft der Anleger gleichzeitig, sodass sich Anlagen, deren Preise an diesen Risiken hängen, wie eine einzige bewegen.
Staatsanleihen hoher Bonität, Gold und der Geldmarkt zeigten über den Gesamtzeitraum keine solche Verengung. Ihre beobachteten Werte liegen nahe an den erwarteten, mit Abweichungen von höchstens 0,09. Euro-Unternehmensanleihen liegen zwischen beiden Gruppen: eine mittlere Korrelation, ohne zusätzliche Verengung.
Das deckt sich mit den Ergebnissen der akademischen Forschung zu Aktienmärkten. Longin und Solnik (2001) berichten, dass die Korrelation zwischen internationalen Aktienmärkten in fallenden Märkten zunimmt, nicht aber in steigenden.
Was in den 24 schlechtesten Monaten fiel
Die Korrelation beschreibt die Richtung über viele Monate hinweg. Die schlechten Monate direkt zu zählen, kommt dem, was ein Anleger beim Blick auf sein Portfolio erlebt, näher.
Der MSCI World verlor in diesen 24 Monaten im Schnitt 7,1 %, von -13,1 % im März 2020 bis -4,1 % im April 2025. In diesen Monaten:
Jede von uns verfolgte Aktienregion fiel in mindestens 23 von 24 Monaten. Wer US-, europäische, japanische und Schwellenländeraktien besaß, streute das Risiko, dass eine Region jahrelang zurückbleibt; das Risiko eines schlechten Monats streute er nicht.
Euro-Hochzinsanleihen fielen 22-mal und verloren im Schnitt 3,5 %. Sie verhielten sich wie eine kleinere Dosis Aktienrisiko.
Gold stieg in 17 der 24 Monate und gewann im Schnitt 2,1 %. Es fiel unter anderem im Oktober 2008 (-7,4 %) und im Dezember 2015.
Staatsanleihen stiegen in 16 Monaten und gewannen im Schnitt 0,5 %. Ihre Gewinne waren klein im Verhältnis zu den Aktienverlusten, die sie abfederten.
Der Euro-Geldmarkt weist 9 Verluste auf, alle winzig. Sie stammen aus negativen Euro-Tagesgeldsätzen zwischen 2014 und 2022, nicht aus Kursrückgängen.
Im Schnitt fielen in jedem dieser Monate 9,0 der 12 Anlageklassen; die Spanne reichte von 4 im April 2025 bis zu allen 12 im Dezember 2015. Über alle 87 Verlustmonate des MSCI World hinweg fielen in 36,8 % davon mindestens 9 der 12 Klassen gemeinsam; in den 157 Gewinnmonaten geschah das nur ein einziges Mal.
Die Ausnahme, die sich nach 2021 änderte
Die obigen Durchschnitte verdecken einen Bruch.
In Monaten, in denen der MSCI World fiel
2006 bis 2021 (67 Monate)
2022 bis April 2026 (20 Monate)
Globale Staatsanleihen (EUR-abgesichert): Korrelation mit dem MSCI World
Von 2006 bis 2021 stiegen Staatsanleihen hoher Bonität tendenziell, wenn Aktien fielen, weil sinkende Wachstumserwartungen die Zinsen drückten. Ab 2022 waren Inflation und steigende Zinsen der gemeinsame Schock, und Anleihen fielen in vielen derselben Monate wie Aktien, darunter im Juni (-1,6 %), September (-3,4 %) und Dezember 2022 (-1,9 %), drei der 24 schlechtesten Aktienmonate. Zwanzig Monate sind eine kurze Stichprobe, daher ist die zweite Spalte eher eine Warnung als eine neue langfristige Schätzung.
Was das für ein Portfolio bedeutet
Ein Verlust richtet den größten Schaden an, wenn er zu einem Verkauf zwingt. Fallen die Aktien und im selben Monat auch die Anlagen, die Du für Ausgaben, eine Anzahlung oder eine Nachschussforderung verkaufen wolltest, wird der Verlust endgültig. Das ist der praktische Grund, darauf zu achten, welche Positionen gemeinsam fallen, statt auf die Zahl der Positionen.
Die Daten begrenzen auch, was Diversifikation versprechen kann. In diesen 20 Jahren stieg keine Anlageklasse in jedem schlechten Monat, und die verlässlichsten, Gold und Staatsanleihen, brachten kleine durchschnittliche Gewinne und hatten selbst lange Schwächephasen. Gold brauchte 24 Jahre, um sein Hoch von 1983 in Euro wieder zu erreichen. Wer sie hält, verringert den Anteil des Portfolios, der demselben Schock ausgesetzt ist; einen breiten Verlust verhindert das nicht.
Prüfungen für Deine eigenen Positionen
Sortiere Deine Positionen nach Treiber. Ordne jeden Fonds genau einer Gruppe zu: Aktien, Hochzinsanleihen und sonstige Kreditanlagen, Staatsanleihen, Gold, Geldmarkt, Sonstiges. Maßgeblich ist der im Factsheet genannte Index, nicht der Fondsname.
Addiere den wachstumsabhängigen Anteil. Aktien, Hochzinsanleihen und Rohstoffe fielen in den meisten der schlechtesten Monate gemeinsam. Ihr gemeinsames Gewicht sagt mehr über Dein Crash-Risiko aus als Deine Aktienquote allein.
Schlag die schlechtesten Monate Deiner Anlagen nach. Die Datei 24 schlechteste Monate (CSV) zeigt, welche Rendite jede Anlageklasse in jedem dieser Monate erzielte. Vergleiche März 2020 und September 2022: Sie trafen unterschiedliche Positionen.
Richte Deinen Liquiditätsbedarf an dem aus, was standhielt. Geld, das Du in den nächsten Jahren brauchen könntest, gehört in Anlagen, die nicht mit den Aktien fielen, und selbst Staatsanleihen bestanden diesen Test 2022 nicht.
Prüfe die Währung. Alle Zahlen hier sind in Euro. Ein in Dollar notierter oder anders abgesicherter Fonds kann sich im selben Monat anders verhalten.
Grenzen dieser Analyse
Das Zeitfenster beginnt im Januar 2006, dem ersten Monat, für den alle Reihen verfügbar sind, und enthält daher eine Finanzkrise, einen Pandemieschock und einen Inflationsschock.
Indexrenditen enthalten keine Fondskosten und Steuern. Der Index globaler Staatsanleihen ist in Euro abgesichert; ein ungesicherter Anleihefonds verhielt sich nach 2021 anders.
Die erwarteten Werte unterstellen normalverteilte Renditen, was unterschätzt, wie oft große Verluste auftreten. Sie sollen einen bekannten Auswahleffekt herausrechnen, nicht die tatsächliche Verteilung beschreiben.
Monatsdaten erfassen keine Bewegungen innerhalb eines Monats, und eine Korrelation sagt nichts über die Höhe des nächsten Verlusts.
Der Gleichlauf der Vergangenheit hängt vom wirtschaftlichen Umfeld ab. Er ist keine Prognose.
Wie kann copio Dir helfen, Deine eigene Allokation zu prüfen?
Copio befindet sich vor dem Marktstart; früher Zugang ist auf Antrag möglich. Copio schlüsselt Deine Fonds in Anlageklassen auf und ordnet jede auf einer Rendite-Korrelations-Karte als Haupttreiber, Diversifizierer, renditearme Anlage oder Puffer ein, damit Du siehst, ob sich Deine Positionen im Treiber unterscheiden oder nur im Etikett.
Eine Korrelationsmatrix zeigt, welche Positionen sich gemeinsam bewegen, und ein Crashtest zeigt, wie eine Mischung wie Deine frühere Krisen überstanden hätte. Copio bietet Analysen zu Bildungszwecken, keine individuelle Beratung; es führt keine Transaktionen aus und wählt keine Allokation für Dich. Der kostenlose Portfolio-Check ist ein erster Schritt.
Dieser Artikel dient ausschließlich der Information und Bildung. Er stellt keine individuelle Anlageberatung dar. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für die künftige Wertentwicklung.
Forschungsnotizen und Quellenprüfung
Recherche geprüft am 2. November 2026.
Weltaktien: MSCI World Net Total Return Index in EUR (Indexcode 990100), Monatsendstände von MSCI.
Weitere Reihen, monatlich in EUR, aus dem Forschungsarchiv unserer Diversifikationsstudie: S&P 500 Total Return (Yahoo Finance, zu EZB-Referenzkursen umgerechnet), STOXX Europe 600 Net Return, MSCI Japan IMI Net, MSCI Emerging Markets IMI Net und MSCI Europe Small Cap Net (Indexstände von MSCI und STOXX, teils über Curvo), iBoxx € Liquid High Yield und iBoxx € Liquid Corporates Large Cap, inflationsindexierte Euro-Staatsanleihen, Bloomberg Commodity 3 Month Forward, Gold (Kassakurs) in EUR sowie der Solactive Euro Overnight Return Index für den Geldmarkt.
Globale Staatsanleihen: FTSE WGBI Developed EUR-abgesichert bis Februar 2021, danach der Xtrackers II Global Government Bond UCITS ETF 1C - EUR Hedged, dokumentiert in unserer korrigierten Reihe (CSV).
Unsere Berechnungen: einfache Monatsrenditen aus Monatsendständen, Januar 2006 bis April 2026 (244 Monate); Pearson-Korrelation; die 24 schlechtesten Monate des MSCI World nach Monatsrendite; eine Anlageklasse „fiel“, wenn ihre Monatsrendite unter null lag.
Die erwartete Korrelation in Verlustmonaten beträgt ρ·√v / √(ρ²·v + 1 − ρ²), wobei ρ die Korrelation über den Gesamtzeitraum ist und v das Verhältnis der Renditevarianz des MSCI World in seinen Verlustmonaten zu seiner Varianz im Gesamtzeitraum (Boyer, Gibson und Loretan, 1999).
Unser Berechnungsskript rekonstruiert jede Zahl aus den gespeicherten Eingangsdaten, die mit ihren SHA-256-Prüfsummen in unseren Forschungsnotizen aufgeführt sind.
Was bedeutet die Korrelation zwischen zwei Anlagen?
Die Korrelation misst, wie regelmäßig sich die Renditen zweier Anlagen in dieselbe Richtung bewegen, auf einer Skala von -1 bis +1. Sie wird über einen bestimmten Zeitraum und mit einer bestimmten Frequenz berechnet, hier mit Monatsrenditen in Euro von Januar 2006 bis April 2026. Sie beschreibt den Gleichlauf im Durchschnitt; sie sagt nicht, wie viel eine der beiden Anlagen verlieren kann.
Warum können unterschiedliche Anlagen gleichzeitig fallen?
Weil viele von ihnen denselben Treiber haben. Aktien aller Regionen, Hochzinsanleihen und Rohstoffe hängen alle vom Wirtschaftswachstum und von der Risikobereitschaft der Anleger ab. In den 24 schlechtesten Monaten der Weltaktien seit 2006 fielen Schwellenländeraktien 24-mal, Euro-Hochzinsanleihen 22-mal und Rohstoffe 21-mal (Copio-Berechnung).
Steigen die Korrelationen in einem Crash?
Bei riskanten Anlagen teilweise. Gemessen nur über die 87 Monate, in denen der MSCI World fiel, korrelierten Schwellenländeraktien mit 0,72 mit dem Index, gegenüber 0,61, die bei unverändertem Zusammenhang zu erwarten gewesen wären, und Euro-Hochzinsanleihen mit 0,67 gegenüber 0,55. Ein Teil jeder scheinbaren Veränderung ist ein statistischer Effekt der Auswahl volatiler Monate, den die erwarteten Werte herausrechnen.
Welche Anlageklassen fielen am seltensten zusammen mit Aktien?
Gold fiel in 7 und EUR-abgesicherte globale Staatsanleihen in 8 der 24 schlechtesten Monate des MSCI World von 2006 bis April 2026, und in diesen Monaten gewannen sie im Schnitt 2,1 % bzw. 0,5 %. Nach 2021 waren Staatsanleihen weniger verlässlich: In den 20 Verlustmonaten der Aktien ab Januar 2022 verloren sie im Schnitt 1,34 %.