Diversifizieren Faktor-ETFs einen World-ETF? 25 Jahre MSCI-Faktorindizes
Faktor-ETFs verändern, wie sich ein Aktienportfolio relativ zum Markt verhält; einen eigenen Renditemotor fügen sie nicht hinzu. Von Januar 2001 bis September 2026 korrelierten die MSCI-World-Indizes für Value, Momentum, Qualität, minimale Volatilität und Nebenwerte in Euro auf Monatsbasis mit 0,83 bis 0,98 mit dem MSCI World.
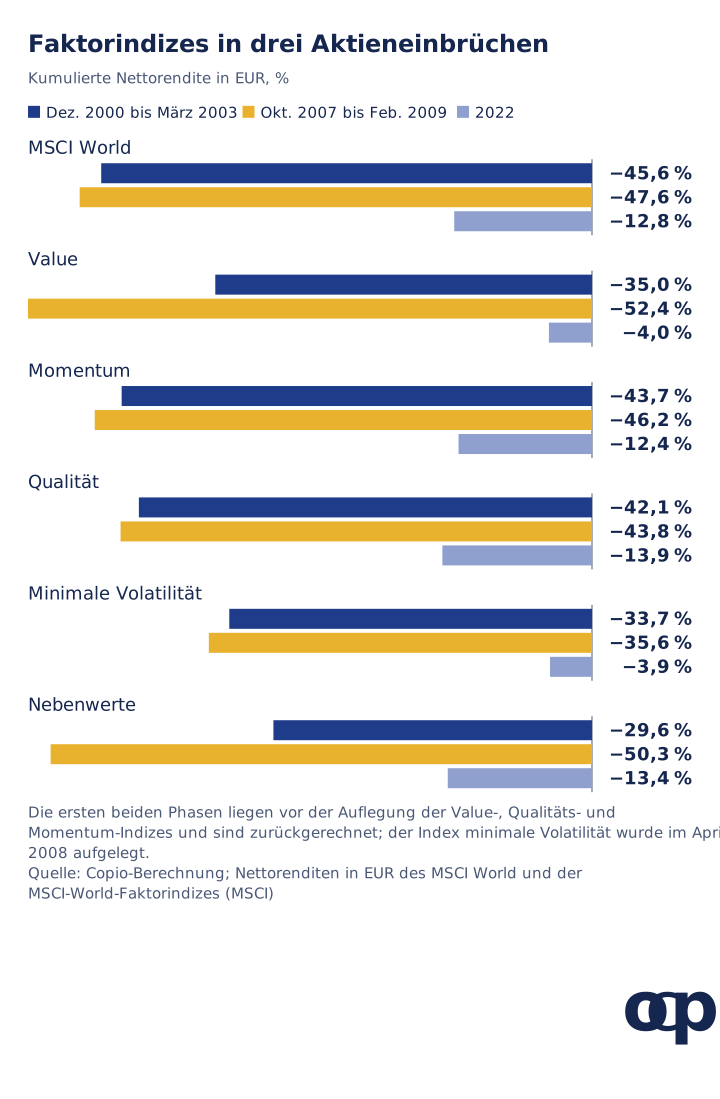
Alle fünf verloren von Oktober 2007 bis Februar 2009 zwischen 35,6 % und 52,4 %, als der MSCI World 47,6 % verlor, und keiner von ihnen stieg in auch nur einem der 24 schlechtesten Monate des MSCI World. Ihre Diversifikation liegt in ihren Renditen relativ zum MSCI World, die sich voneinander unterscheiden, und darin, wie tief sie fallen, nicht darin, ob sie fallen.
Was Du Dir merken solltest
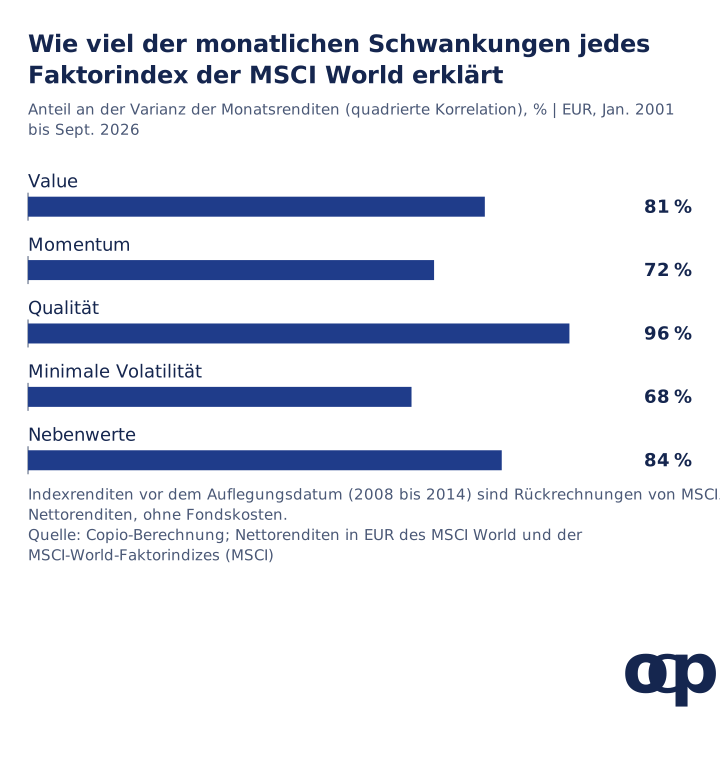
Faktorindizes bleiben Aktien. Der MSCI World erklärte von 2001 bis 2026 zwischen 68 % und 96 % der monatlichen Varianz jedes Faktorindex.
Minimale Volatilität federte Verluste ab, hatte aber ihren Preis. Der Index schnitt in 23 der 24 schlechtesten Monate des MSCI World besser ab und verlor 2022 3,9 % gegenüber 12,8 %, wuchs aber über den gesamten Zeitraum um 5,9 % pro Jahr gegenüber 6,7 % und seit September 2014 um 8,6 % gegenüber 12,1 %.
Relativ zum Markt gleichen sich die Faktoren gegenseitig aus. Die relative Rendite von Value korrelierte seit 2014 mit -0,32 mit der von Qualität, und eine gleich gewichtete Mischung aus vier Faktorindizes halbierte ungefähr den Tracking Error eines einzelnen.
Relative Durststrecken dauerten lange. Value blieb in den fünf Jahren bis August 2020 um 31,3 % hinter dem MSCI World zurück, minimale Volatilität in den fünf Jahren bis Oktober 2025 um 29,5 %.
Die Live-Ergebnisse fielen schwächer aus, als die Rückrechnungen nahelegen. Seit September 2014 hielten nur Momentum und Qualität mit dem MSCI World Schritt oder schlugen ihn.
Was ein Faktor-ETF ist
Ein Faktorindex geht von einem breiten Index aus, hier dem MSCI World, und wählt dessen Unternehmen nach einem Merkmal aus oder gewichtet sie danach neu:
Value: niedrige Kurse im Verhältnis zu Buchwert, Gewinnen und Cashflow (MSCI World Enhanced Value).
Momentum: eine starke Kursentwicklung in jüngster Zeit (MSCI World Momentum).
Qualität: hohe Eigenkapitalrendite, geringe Verschuldung und stabile Gewinne, jeweils innerhalb der Branche (MSCI World Sector Neutral Quality).
Minimale Volatilität: die Mischung mit der niedrigsten erwarteten Volatilität unter Nebenbedingungen (MSCI World Minimum Volatility).
Nebenwerte: kleinere Unternehmen, die nicht im MSCI World enthalten sind (MSCI World Small Cap).
Jeder dieser Indizes wird von UCITS-ETFs abgebildet, die europäischen Anlegern offenstehen. Wir haben die Indexdaten von MSCI selbst in Euro verwendet, die bis 2001 zurückreichen, und sie mit den passenden iShares-ETFs abgeglichen.
Index, Nettorenditen in EUR, Jan. 2001 bis Sept. 2026
Korrelation mit dem MSCI World
Beta
Tracking Error
Wachstum pro Jahr
Volatilität
Maximaler Verlust
MSCI World
1
1
0
6,7 %
13,9 %
-49,1 %
Value
0,90
1,00
6,8 %
8,8 %
15,4 %
-54,3 %
Momentum
0,85
0,88
7,7 %
9,0 %
14,3 %
-46,2 %
Qualität
0,98
0,95
2,7 %
7,3 %
13,4 %
-43,8 %
Minimale Volatilität
0,83
0,63
7,8 %
5,9 %
10,6 %
-39,4 %
Nebenwerte
0,92
1,09
6,6 %
8,3 %
16,4 %
-53,9 %
Das Beta misst, wie stark sich ein Index bei jeder Bewegung des MSCI World um 1 % bewegte; der Tracking Error ist die jährliche Volatilität seiner Renditedifferenz zum MSCI World.
Qualität ist fast der Markt: eine Korrelation von 0,98 und ein Tracking Error von 2,7 %. Minimale Volatilität weicht am stärksten ab, mit einem Beta von 0,63: Der Index bewegte sich tendenziell etwa zwei Drittel so stark wie der MSCI World. Zum Vergleich: In unserer Studie zu Verlustmonaten korrelierten EUR-abgesicherte Staatsanleihen von 2006 bis 2026 mit 0,01 mit dem MSCI World, Gold mit -0,09.
Jeder Faktorindex verlor im Bärenmarkt von 2000 bis 2003 mindestens 29 % und von 2007 bis 2009 mindestens 35 %. Die Unterschiede waren real, hingen aber von der Krise ab:
Value verlor nach der Dotcom-Blase und 2022 weniger als der MSCI World, in der Finanzkrise dagegen mehr, als Banken die günstig bewerteten Aktien dominierten.
Minimale Volatilität verlor in allen drei Phasen weniger, um 8,9 bis 12,0 Prozentpunkte.
Nebenwerte verloren nach der Dotcom-Blase weniger, als große Technologiekonzerne den Absturz anführten, und in den beiden anderen Phasen etwas mehr.
In den 24 schlechtesten Monaten des MSCI World seit 2001 schnitt minimale Volatilität 23-mal besser ab als der MSCI World, Qualität 19-mal und Momentum 18-mal; Value lag 8-mal vorn, Nebenwerte 10-mal.
Wo die Diversifikation von Faktoren liegt: relative Renditen
Zieht man die Rendite des MSCI World von der eines Faktors ab, bleibt die eigentliche Wette des Faktors übrig. In diesen relativen Renditen unterscheiden sich die Faktoren voneinander.
Korrelation der relativen Renditen, Sept. 2014 bis Sept. 2026 (Live-Zeitraum)
Die Wette von Value lief der von Qualität und Momentum entgegen; Qualität und minimale Volatilität neigten in dieselbe Richtung. Deshalb glättet eine Kombination von Faktoren den Verlauf relativ zum Markt: Eine gleich gewichtete Mischung der Indizes für Value, Momentum, Qualität und minimale Volatilität hatte von 2001 bis 2026 einen Tracking Error von 3,5 % pro Jahr, gegenüber durchschnittlich 6,3 % für jeden einzelnen. Die Mischung korrelierte mit 0,97 mit dem MSCI World und hatte einen maximalen Verlust von 45,4 %: Ihre Diversifikation wirkte relativ zum Markt, nicht vom Markt weg.
Relative Durststrecken und die Live-Bilanz
Ein Faktor kann jahrelang hinter dem Markt zurückbleiben.
Index
Schlechteste Fünfjahresrendite relativ zum MSCI World
Fünfjahresfenster vor dem MSCI World
Wachstum pro Jahr seit Sept. 2014 (MSCI World 12,1 %)
Value
-31,3 % (bis Aug. 2020)
41 %
11,2 %
Momentum
-8,4 % (bis Okt. 2025)
86 %
15,0 %
Qualität
-8,4 % (bis Feb. 2007)
80 %
12,2 %
Minimale Volatilität
-29,5 % (bis Okt. 2025)
54 %
8,6 %
Nebenwerte
-20,4 % (bis Dez. 2025)
60 %
9,8 %
Quelle: Copio-Berechnung; die relative Rendite ist das Fünfjahreswachstum des Faktors geteilt durch das des MSCI World, minus eins.
Indexanbieter entwerfen Faktorindizes in der Regel anhand einer bereits bekannten Historie, deshalb sehen zurückgerechnete Renditen tendenziell besser aus als das, was nach der Auflegung folgt. MSCI legte den World Minimum Volatility im April 2008 auf, den World Momentum im Dezember 2013 und den World Enhanced Value sowie den World Sector Neutral Quality im August 2014; die früheren Zahlen sind Rückrechnungen.
Seit September 2014 wuchsen Value, minimale Volatilität und Nebenwerte langsamer als der MSCI World, Qualität hielt Schritt und Momentum lag vorn. In diesem Live-Zeitraum änderte sich die Beziehung zum Markt wenig: Die Korrelation von Value lag bei 0,86, die von minimaler Volatilität bei 0,79.
Was das für ein Portfolio bedeutet
Ein Faktorfonds ersetzt einen Teil eines World-Fonds durch eine andere Version desselben Aktienrisikos. Er kann einen Einbruch abmildern oder vertiefen, und er kann dem Markt ein Jahrzehnt lang vorauslaufen oder hinterherhinken, aber keiner der fünf Indizes stieg in einem der 24 schlechtesten Monate des MSCI World seit 2001.
Ist das Ziel eine Position, die sich in einem Aktiencrash anders verhält, kommen andere Anlageklassen infrage, mit ihren eigenen Kosten und Grenzen. Ist das Ziel ein anderes Aktienprofil, etwa ein geringerer Einbruch im Tausch gegen ein niedrigeres erwartetes Wachstum, solltest Du die maximalen Verluste des Faktors, seine relativen Durststrecken und die Frage prüfen, ob Du ihn in diesen Phasen halten würdest.
Prüfungen für Dein eigenes Portfolio
Lies den Indexnamen im Factsheet. Hinter „Value“, „Qualität“ und „minimaler Volatilität“ stehen bei Fonds unterschiedliche Indexregeln; vergleiche nur Vergleichbares.
Achte auf Beta und Tracking Error, nicht nur auf vergangene Renditen. Ein Beta nahe 1 und ein Tracking Error um 3 % bedeuten, dass sich ein Fonds fast wie der Markt verhält.
Prüfe die schlechtesten fünf Jahre im Vergleich zum Markt. Frag Dich, ob Du den Fonds behalten würdest, nachdem er 20 % bis 30 % hinter dem MSCI World zurückgeblieben ist.
Kombiniere Faktoren bewusst oder gar nicht. Ein einzelner Faktorfonds ist eine konzentrierte Wette auf diesen Faktor; mehrere Fonds, deren relative Renditen sich ausgleichen, verhalten sich marktnäher.
Zähle den Faktorfonds zum Aktienrisiko. Wenn Du Dein Engagement in einem Aktiencrash zusammenrechnest, beziehe ihn vollständig ein.
Grenzen dieser Analyse
Indexrenditen enthalten keine Fondskosten. Die Kalenderjahresrenditen der vier iShares-Faktor-ETFs wichen von 2015 bis 2025 im Durchschnitt um 0,58 bis 0,89 Prozentpunkte von ihren Indizes ab, die des Nebenwerte-ETFs seit 2019 um 1,19 Prozentpunkte, teils weil Xetra um 17:30 Uhr MEZ schließt, vor Handelsschluss in den USA.
Vor dem jeweiligen Auflegungsdatum sind Indexrenditen Rückrechnungen, die in Kenntnis der Historie erstellt wurden.
Alle Zahlen sind in Euro; in Dollar wirken Währungseffekte anders.
Faktordefinitionen unterscheiden sich je nach Anbieter. Ein Value- oder Qualitätsindex eines anderen Anbieters kann sich anders verhalten.
Die Analyse umfasst 25 Jahre mit zwei großen Bärenmärkten. Die Beziehungen zwischen Faktoren können sich ändern.
Wie kann copio Dir helfen, Deine eigene Allokation zu prüfen?
Copio befindet sich europaweit in einer privaten Beta; frühen Zugang erhältst Du auf Antrag. Die App schaut durch Deine Fonds hindurch auf die Anlageklassen und ordnet jede auf einer Karte der Renditekorrelationen als Haupttreiber, Diversifizierer, renditearme Anlage oder Puffer ein, damit Du siehst, ob sich Deine Positionen im Renditetreiber unterscheiden oder nur im Etikett.
Eine Korrelationsmatrix zeigt, welche Positionen sich gemeinsam bewegen, und ein Crashtest zeigt, wie eine Mischung wie Deine frühere Krisen überstanden hätte. Copio bietet Analysen zu Bildungszwecken, keine individuelle Beratung; die App führt keine Transaktionen aus und wählt keine Allokation für Dich. Der kostenlose Portfolio-Check ist ein erster Schritt.
Dieser Artikel dient ausschließlich der Information und Bildung. Er stellt keine individuelle Anlageberatung dar. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für die künftige Wertentwicklung.
Die Auflegungsdaten stammen aus den Index-Factsheets von MSCI: Minimum Volatility 14. April 2008, Momentum 11. Dezember 2013, Enhanced Value und Sector Neutral Quality 11. August 2014, Small Cap 1. Januar 2001.
ETF-Abgleich: Xetra-Schlusskurse zum Jahresende von Yahoo Finance für die iShares Edge MSCI World Value, Momentum, Quality und Minimum Volatility Factor UCITS ETFs sowie den iShares MSCI World Small Cap UCITS ETF (jeweils Anteilsklasse USD Acc, gehandelt in EUR).
Für jeden ETF kam kein anderer getesteter Index seinen Kalenderjahresrenditen so nahe wie der zugeordnete Index, was die Indexcodes bestätigt.
Unsere Berechnungen: einfache Monatsrenditen; Pearson-Korrelation; Beta als Kovarianz mit dem MSCI World geteilt durch dessen Varianz; Tracking Error und Volatilität als annualisierte Standardabweichungen; relative Rendite als Monatsrendite des Faktors minus der des MSCI World; Wachstum aus der kumulierten Wertentwicklung; maximale Verluste auf Basis der Monatsendwerte; die Vier-Faktor-Mischung monatlich neu gewichtet, ohne Kosten; der Live-Zeitraum beginnt im September 2014, dem ersten vollen Monat nach der letzten der fünf Auflegungen.
Diversifiziert ein Faktor-ETF einen MSCI-World-ETF?
Nur innerhalb des Aktienrisikos. Von Januar 2001 bis September 2026 korrelierten die MSCI-World-Indizes für Value, Momentum, Qualität, minimale Volatilität und Nebenwerte in Euro auf Monatsbasis mit 0,83 bis 0,98 mit dem MSCI World und fielen von Oktober 2007 bis Februar 2009 um 35,6 % bis 52,4 % (Copio-Berechnung). Sie verändern, wie sich ein Portfolio relativ zum Markt verhält; einen eigenen Renditemotor fügen sie nicht hinzu.
Welcher Faktor fiel in Aktiencrashs am wenigsten?
Minimale Volatilität. In Euro verlor der MSCI World Minimum Volatility von Oktober 2007 bis Februar 2009 35,6 %, gegenüber 47,6 % beim MSCI World, und 2022 3,9 % gegenüber 12,8 %. In 23 der 24 schlechtesten Monate des MSCI World seit 2001 schnitt er besser ab als dieser. Über den gesamten Zeitraum wuchs er allerdings auch langsamer: 5,9 % pro Jahr gegenüber 6,7 %.
Diversifizieren sich verschiedene Faktoren gegenseitig?
Teilweise, und zwar bei ihren Renditen relativ zum MSCI World. Von September 2014 bis September 2026 korrelierte die relative Rendite von Value mit -0,32 mit der von Qualität und mit -0,14 mit der von Momentum. Eine gleich gewichtete Mischung der Indizes für Value, Momentum, Qualität und minimale Volatilität hatte von 2001 bis 2026 einen Tracking Error von 3,5 % pro Jahr gegenüber dem MSCI World, verglichen mit durchschnittlich 6,3 % für jeden Index allein.
Sind die Renditen von Faktorindizes vor ihrer Auflegung verlässlich?
Es sind Rückrechnungen. MSCI legte den World Minimum Volatility im April 2008 auf, den World Momentum im Dezember 2013 und den World Enhanced Value sowie den World Sector Neutral Quality im August 2014; frühere Renditen wurden nachträglich nach denselben Regeln berechnet. Unser Artikel weist den Live-Zeitraum ab September 2014 gesondert aus.