Finanzen als Paar zu regeln heißt, zwei Entscheidungen zu treffen: wie Sie Ihr Geld halten (gemeinsam, getrennt oder beides) und wie Sie teilen, was Sie gemeinsam ausgeben. Für keine der beiden gibt es die eine richtige Antwort, und was mit 25 passt, passt mit 40 vielleicht nicht mehr. Hilfreich ist, bewusst zu wählen, mit echten Zahlen, und regelmäßig gemeinsam draufzuschauen. Dieser Artikel vergleicht die drei üblichen Kontomodelle, rechnet drei Arten durch, gemeinsame Kosten aufzuteilen, und zeigt, wie Copio einem Paar einen gemeinsamen Blick auf den Haushalt gibt, ohne die persönlichen Finanzen zusammenzulegen.
Alle Zahlen stammen aus einem fiktiven Beispielhaushalt: eine 27-jährige Person mit Hochschulabschluss, zur Miete in Köln und seit rund drei Jahren im Beruf, mit 2.780 € netto im Monat (52.000 € brutto im Jahr, Steuerklasse I, ohne Kirchensteuer), die monatlich 300 € spart und 250 € investiert und mit Alex zusammenlebt (2.500 € netto im Monat). Das Gehalt orientiert sich am Median-Einstiegsgehalt von Hochschulabsolventinnen und -absolventen, laut Stepstone 45.000 bis 47.000 € brutto im Jahr. Die Ansichten stammen aus der Copio-App.
Das Wichtigste in Kürze
- Es gibt drei übliche Modelle: alles gemeinsam, alles getrennt oder das Drei-Konten-Modell (ein Konto pro Person plus ein Gemeinschaftskonto).
- Gemeinsame Kosten lassen sich 50/50 teilen, nach Einkommen oder so, dass beiden derselbe Betrag bleibt. Je größer der Einkommensunterschied, desto stärker weichen die Varianten voneinander ab.
- Beim Gemeinschaftskonto entscheidet die Kontoart (Oder- oder Und-Konto), wer allein verfügen darf und welche Risiken bestehen.
- Ein kurzer monatlicher Finanz-Check bringt einem Paar mehr als ein perfektes System, das einmal eingerichtet und dann vergessen wird.
Drei Kontomodelle im Vergleich
| Modell | So funktioniert es | Passt zu Paaren, die | Darauf achten |
|---|---|---|---|
| Alles gemeinsam | Beide Einkommen gehen auf ein Gemeinschaftskonto, von dem alles bezahlt wird | Einfachheit und volle Transparenz wollen | Weniger Eigenständigkeit, beide hängen am Dispo des Kontos |
| Alles getrennt | Jede Person behält ihr Konto, gemeinsame Kosten werden untereinander verrechnet | Unabhängigkeit wichtig finden oder noch nicht lange zusammenleben | Gemeinsame Kosten sind schwer zu überblicken, ständiges Hin- und Herrechnen |
| Drei-Konten-Modell | Ein Konto pro Person, dazu ein Gemeinschaftskonto, das jeden Monat für die gemeinsamen Kosten aufgefüllt wird | Gemeinsame Rechnungen gemeinsam, persönliche Ausgaben persönlich regeln wollen | Einigung, wie viel jede Person auf das Gemeinschaftskonto überweist |
Laut einer YouGov-Umfrage im Auftrag der Postbank unter 1.261 Menschen in einer Beziehung (2023) nutzen 45 % zwei getrennte Konten, 33 % nur ein Gemeinschaftskonto und 18 % das Drei-Konten-Modell. 2011 waren es beim Drei-Konten-Modell noch 13 %. Auch bei Verheirateten verliert das reine Gemeinschaftskonto an Boden: 47 % nutzen gemeinsam ein einziges Konto, 2011 waren es 56 %.
Oder-Konto oder Und-Konto?
Ein Gemeinschaftskonto gibt es in zwei Varianten. Beim Oder-Konto kann jede kontoinhabende Person allein verfügen. Beim Und-Konto geht das nur gemeinsam. Die Verbraucherzentrale weist auf den Haken des Oder-Kontos hin: Hat nur eine Person Schulden, kann das ganze Konto gepfändet werden. Beim Und-Konto ist das Guthaben in diesem Fall geschützt, dafür muss aber jede Zahlung gemeinsam freigegeben werden. Für den täglichen Zahlungsverkehr ist in der Praxis meist ein Oder-Konto nötig, weil sonst jede Zahlung gemeinsam freigegeben werden muss; dann sollten beide wissen, worauf sie sich einlassen.
Gemeinsame Kosten teilen: drei Regeln
Sobald klar ist, welche Kosten gemeinsam sind (meist Warmmiete, Strom, Internet, Versicherungen, Lebensmittel), brauchen Sie eine Regel, wer was zahlt.
- 50/50: Jede Person zahlt die Hälfte. Einfach und fair bei ähnlichen Einkommen.
- Nach Einkommen: Jede Person zahlt denselben Prozentsatz ihres Einkommens. Ihr Anteil = Ihr Einkommen ÷ gemeinsames Einkommen × gemeinsame Kosten.
- Gleicher Restbetrag: Sie teilen so, dass beiden nach den gemeinsamen Kosten derselbe Betrag bleibt. Der Haushalt wird wie eine Kasse behandelt.
Rechenbeispiel
Unser Haushalt hat zusammen 5.280 € im Monat: 2.780 € bei Ihnen, 2.500 € bei Alex. Die gemeinsamen Kosten liegen bei 1.800 € im Monat (Warmmiete der gemeinsamen Wohnung, Strom, Internet, Versicherungen und Lebensmittel). Ihr Einkommen macht rund 53 % des Gesamteinkommens aus, das von Alex rund 47 %.
| Regel | Sie zahlen | Alex zahlt | Ihnen bleiben | Alex bleiben |
|---|---|---|---|---|
| 50/50 | 900 € | 900 € | 1.880 € | 1.600 € |
| Nach Einkommen (53/47) | 948 € | 852 € | 1.832 € | 1.648 € |
| Gleicher Restbetrag | 1.040 € | 760 € | 1.740 € | 1.740 € |
Bei 50/50 gibt Alex 36 % des eigenen Einkommens für gemeinsame Kosten aus, Sie gut 32 %. Nach Einkommen sind es bei Ihnen beiden rund 34 %. Mit der dritten Regel bleiben jeder Person 1.740 €. Weil die beiden Einkommen nah beieinanderliegen, trennen die Varianten nur 48 € bis 140 € im Monat; je weiter die Einkommen auseinandergehen, desto mehr hängt an der Wahl. Keine Variante ist die richtige: Es kommt darauf an, was Sie beide als fair empfinden und was jede Person noch allein finanzieren muss, auch die eigenen Sparbeträge. Wer sich selbst zuerst bezahlt, braucht eine Aufteilung, die dafür Platz lässt. So bauen Sie ein Monatsbudget auf, das mit dem Sparen beginnt
Was rechtlich gilt
Die Kontowahl ist eine praktische Frage, das Recht setzt aber eigene Regeln.
- Zugewinngemeinschaft: Ohne Ehevertrag leben Ehepaare im Güterstand der Zugewinngemeinschaft (§ 1363 BGB). Das Vermögen jeder Person bleibt während der Ehe getrennt, auch das, was erst nach der Hochzeit erworben wird; der Zugewinn wird ausgeglichen, wenn der Güterstand endet.
- Geschäfte des Alltags: Nach § 1357 BGB darf jeder Ehegatte Geschäfte zur angemessenen Deckung des Lebensbedarfs der Familie abschließen, die in der Regel beide berechtigen und verpflichten.
- Unverheiratete Paare: Für sie gelten diese ehelichen Regeln nicht. Wer ohne Trauschein zusammenlebt, regelt gemeinsame Anschaffungen am besten ausdrücklich.
- Steuern: Verheiratete können ihre Steuerklassenkombination wählen (§ 38b EStG regelt die Steuerklassen III, IV und V). Welche Kombination passt, ist eine Frage für das Finanzamt oder eine Steuerberatung, nicht für diesen Artikel.
Das sind allgemeine Informationen, keine Rechts- oder Steuerberatung.
Der monatliche Finanz-Check
Dreißig Minuten im Monat reichen, damit Gespräche über Geld kurz und entspannt bleiben:
- Rückblick: Wie lief der Monat? Gab es Überraschungen?
- Gemeinsame Kosten: Passt die Aufteilung noch? Hat sich eine Rechnung geändert?
- Sparen: Wie viel hat der Haushalt zurückgelegt, gemessen am gemeinsamen Einkommen? Sparquote berechnen
- Gesamtbild: Wo steht das Nettovermögen des Haushalts? Nettovermögen berechnen
- Was kommt: unregelmäßige Kosten der nächsten Monate, etwa Urlaub oder Weihnachten. Weihnachtsbudget planen
- Entscheiden: ein oder zwei Maßnahmen, nicht mehr.
So geht es in Copio
In Copio können zwei Nutzerinnen oder Nutzer ihre Konten zu einem Household (Haushalt) verbinden. Jede Person behält ihre eigene persönliche Ansicht, und ein Umschalter Personal / Household (persönlich / Haushalt) wechselt zwischen persönlichen Zahlen und Haushaltszahlen.
- Beide verbinden ihre Konten wie gewohnt in der eigenen Copio-App.
- Verbinden Sie Ihre Konten zu einem Haushalt. Eine Person tippt auf „Generate a code“ (Code erzeugen), die andere gibt ihn über „I have a code“ (Ich habe einen Code) ein. Danach sehen Sie nur gemeinsame Summen, nie die Einzelheiten der Konten des anderen. Aus einer gemeinsamen Summe lässt sich der Anteil des anderen allerdings per Subtraktion erahnen, sprechen Sie also vorher darüber.
- Markieren Sie gemeinsame Konten. Öffnen Sie ein verbundenes Bankkonto und erklären Sie es zum Gemeinschaftskonto. Die Karte „Joint accounts“ (Gemeinschaftskonten) zeigt, wie viele Konten markiert sind; diese Konten und Überweisungen zwischen Ihnen zählen in den Haushaltszahlen nicht doppelt. Über „Manage household“ (Haushalt verwalten) erreichen Sie die Einstellungen des Haushalts.
- Wechseln Sie für den Finanz-Check auf Household. Dort sehen Sie Sparquote und Investitionsquote des Haushalts als Anteil am gemeinsamen Einkommen, Monat für Monat, sowie das Nettovermögen des Haushalts, aufgeteilt in liquide und investierte Mittel.
Die Screenshots zeigen die englische Oberfläche der App.
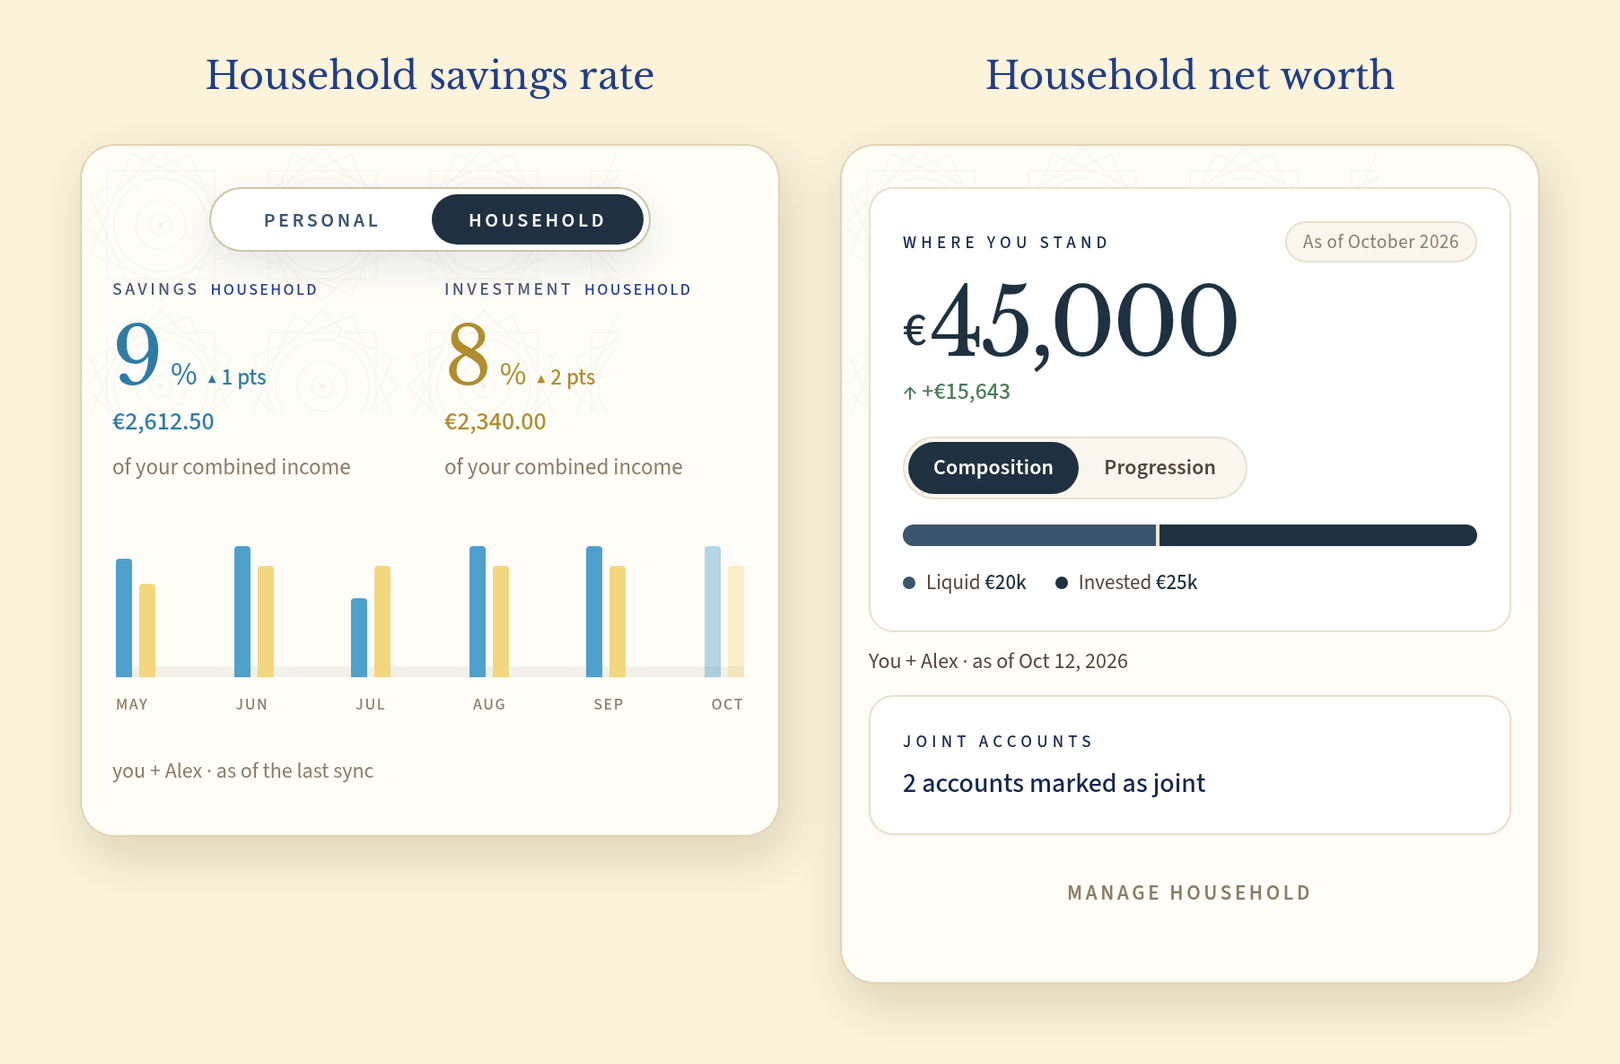
In unserem Haushalt machen die Sparbeträge 9 % des gemeinsamen Einkommens aus, die Investitionen 8 %. Das Nettovermögen des Haushalts liegt bei 45.000 €, davon rund 20.000 € liquide und 25.000 € investiert; zwei Konten sind als gemeinsam markiert.
Der Monatsplan bleibt in Copio persönlich: Jede Person behält ihren eigenen Plan, mit eigenen Sparzeilen und eigener Art, die Alltagsausgaben zu steuern, mit Umschlägen oder Flex-Budget. Die Haushaltsansicht ist der Ort, an dem Sie gemeinsam auf das Gesamtbild schauen.
Häufige Fehler
- Die Aufteilung einmal festlegen und nie überprüfen. Gehaltserhöhung, Jobwechsel oder ein Kind verändern, was fair ist.
- Das Gemeinschaftskonto doppelt zählen. Rechnen beide es in ihre eigene Summe ein, wirkt das Haushaltsvermögen größer, als es ist.
- Eine Person alles regeln lassen. Auch wenn eine Person den Papierkram übernimmt, sollten beide die wichtigsten Zahlen kennen: Einkommen, Ersparnisse, Kredite, Altersvorsorge.
- Aufteilung mit Plan verwechseln. Faire Kostenteilung sagt nichts darüber, ob der Haushalt genug spart.
- Ein Gemeinschaftskonto eröffnen, ohne die Bedingungen zu lesen. Prüfen Sie, wer allein verfügen darf und wer für den Dispo haftet.
Welches Modell Sie auch wählen, das Ziel bleibt dasselbe: zwei Menschen, die jeweils wissen, wo sie stehen, und ein gemeinsames Bild, über das Sie einmal im Monat sprechen.
Werbehinweis: Dieser Artikel wird von Copio veröffentlicht. Der Haushalt und seine Zahlen sind fiktiv und dienen ausschließlich der Veranschaulichung.