Ein Weihnachtsbudget funktioniert am besten, wenn das Fest schon vor dem Dezember bezahlt ist. Geschenke, Festessen, die Fahrt zur Familie und ein paar zusätzliche Abende fallen in dieselben vier Wochen, zusätzlich zu einem normalen Monat. Wer erst dann plant, landet beim Dispo, bei der Kreditkartenabrechnung oder bei der Ratenzahlung, und der Dezember zieht sich bis in den Januar. Dieser Leitfaden zeigt, wie viel Sie einplanen sollten, wie Sie den größten Posten übers Jahr verteilen und wie Sie das in Copio umsetzen.
Alle Zahlen stammen aus einem fiktiven Beispielhaushalt: eine 27-jährige Person mit Hochschulabschluss, alleinstehend, zur Miete in Köln und seit rund drei Jahren im Beruf, mit 2.780 € netto im Monat (52.000 € brutto im Jahr, Steuerklasse I, ohne Kirchensteuer), davon jeden Monat 300 € zum Sparen und 250 € zum Investieren. Das Gehalt orientiert sich am Median-Einstiegsgehalt von Hochschulabsolventinnen und -absolventen, laut Stepstone 45.000 bis 47.000 € brutto im Jahr. Die Ansichten stammen aus der Copio-App.
Das Wichtigste in Kürze
- Teilen Sie Ihr Weihnachtsbudget in zwei Teile: die Geschenke als jährliche Rücklage, die Monat für Monat wächst, und die übrigen Dezemberausgaben im normalen Monatsplan.
- Die Monatsrate ist schnell berechnet: was noch fehlt, geteilt durch die Monate bis Dezember.
- Wer im Januar beginnt, zahlt eine kleine Rate. Wer im Oktober beginnt, eine schmerzhafte.
- Weihnachtsgeld ist kein Plan. Es dient zuerst dem Sparen und den Kosten des nächsten Jahres, dann einem festen Betrag zum Genießen.
Was ein Weihnachtsbudget umfasst
Das Weihnachtsbudget ist die Summe, die Sie für die Feiertage einplanen: Geschenke, Weihnachts- und Silvesteressen, Deko, Fahrten zur Familie, Weihnachtsmarkt und zusätzliche Unternehmungen. Fast alles ist Monate im Voraus absehbar. Schwierig ist nicht die Höhe, sondern der Zeitpunkt: Alles kommt auf einmal.
Wie stark sich das bündelt, zeigt der Handel. Laut Handelsverband Deutschland (HDE) erzielt der Einzelhandel 18,5 % seines Jahresumsatzes in den letzten beiden Monaten des Jahres. In einer vom HDE beauftragten Verbraucherumfrage planten die Befragten 2025 im Schnitt 263 € für Weihnachtsgeschenke ein, 34 € weniger als im Vorjahr. Ein Durchschnitt verdeckt große Unterschiede; Ihr eigener letzter Dezember ist der bessere Ausgangspunkt.
Die Regel: eine Monatsrate
Die Rechnung hinter einer jährlichen Rücklage passt in eine Zeile:
Monatsrate = (Ziel - bereits zurückgelegt) / Monate bis zur Fälligkeit
So sieht dasselbe Geschenkebudget von 360 € aus, je nachdem, wann Sie anfangen:
| Startmonat | Monate bis Dezember | Monatsrate |
|---|---|---|
| Januar | 12 | 30 € |
| März | 10 | 36 € |
| Juni | 7 | rund 51 € |
| September | 4 | 90 € |
| Oktober | 3 | 120 € |
| November | 2 | 180 € |
Ab März kostet das 36 € im Monat, neben 878 € variablen Ausgaben kaum spürbar. Ab Oktober müssen Sie 120 € im Monat in den drei teuersten Monaten des Jahres finden, mehr als ein Drittel des Puffers von 332 €. Wer gar nicht vorsorgt, braucht 360 € auf einen Schlag.
Rechenbeispiel: 360 € für Weihnachtsgeschenke
Unser Haushalt hat ein Geschenkebudget von 360 € mit Fälligkeit im Dezember festgelegt, also eine übliche Rate von 30 € im Monat. Das liegt etwas über dem HDE-Durchschnitt von 263 €. Im November sollten 300 € zurückgelegt sein. Es sind 270 €: Der Haushalt liegt 30 € zurück.
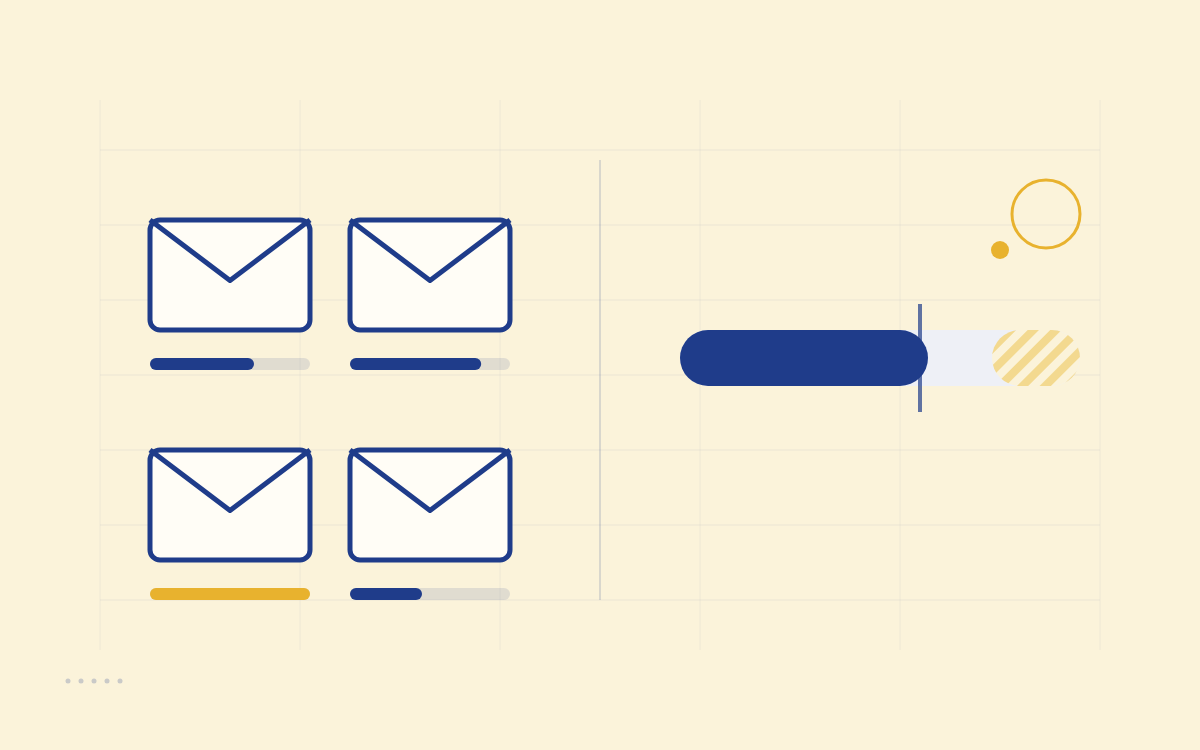
Zwei Monate vor der Fälligkeit rechnet der Plan neu: Die fehlenden 90 €, verteilt auf November und Dezember, ergeben 45 € im Monat. Nimmt der Haushalt diese Aufholrate an, sind die 360 € rechtzeitig da. Bleibt er bei 30 €, kommt er auf 330 € und muss die letzten 30 € aus den übrigen Dezemberausgaben nehmen.
So geht es in Copio
Die Screenshots zeigen die englische Oberfläche der App.
- Öffnen Sie den Monatsplan. Der Abschnitt „Annual provisions“ (jährliche Rücklagen) folgt auf die Fixkosten und das Sparen, das zuerst zurückgelegt wird. Warum diese Reihenfolge wichtig ist.
- Machen Sie aus einer Kategorie eine Rücklage. Das geht mit jeder Kategorie, auch mit einer, die Sie selbst anlegen, etwa „Christmas gifts“ (Weihnachtsgeschenke). Copio kann aus Ihrer Ausgabenhistorie ein Ziel vorschlagen, das Sie frei ändern.
- Legen Sie Ziel und Fälligkeitsmonat fest. Hier 360 € im Dezember. Der Plan reserviert dann jeden Monat einen Anteil.
- Lesen Sie den Status. Im Plan zeigt die Rücklage „On track“ (im Plan). Gerät sie in Rückstand, zeigt sie „Catch-up needed“ (Aufholen nötig) und schlägt eine höhere Rate vor.
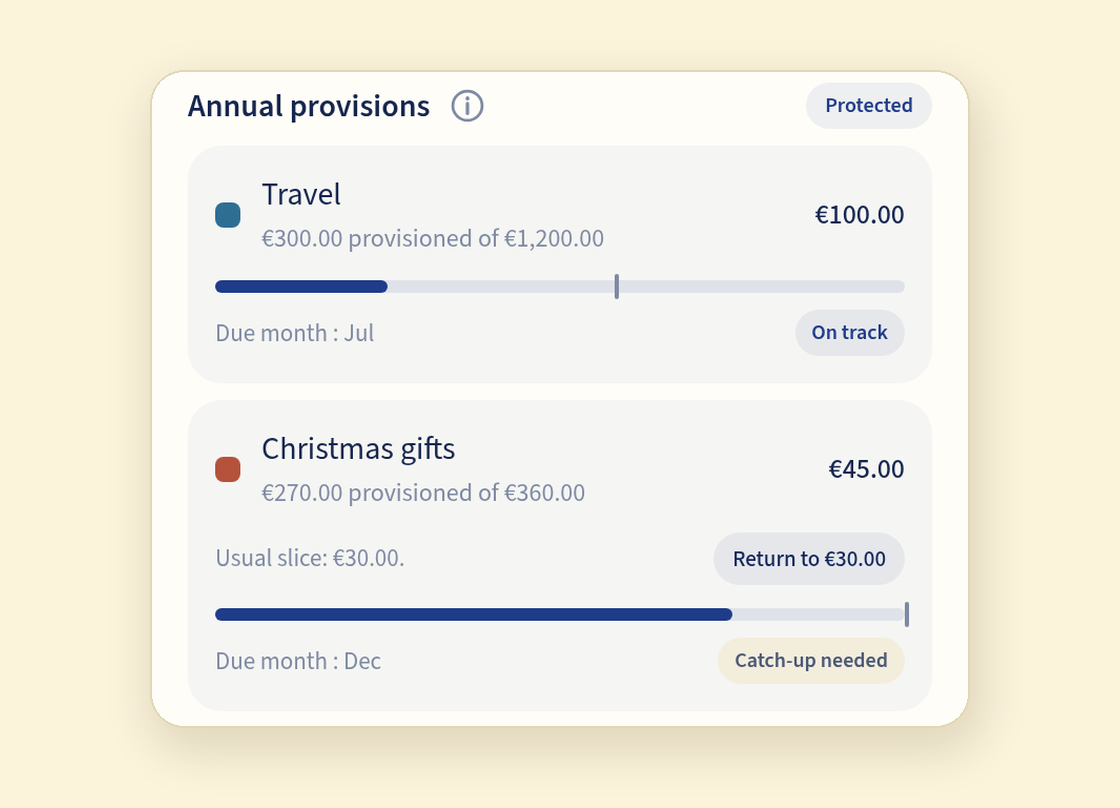
Die Aufholrate ist ein Vorschlag, keine Pflicht. Die Karte zeigt Ihre übliche Rate daneben, und mit „Return to €30.00“ kehren Sie zu ihr zurück.
Zwei Dinge sollten Sie noch wissen. Rücklagen sind geschützt: Wird ein Umschlag überzogen, bietet Copio nie eine Rücklage als Quelle zum Ausgleich an. Die Rechnung vom Weihnachtsessen im Restaurant knabbert also nicht still am Geschenkegeld. Und eine Rücklage ist eine Anzeige, keine Überweisung: Es wird kein Geld zwischen Konten verschoben. Sie zeigt, wie gut Sie vorbereitet sind, und Sie entscheiden, wo das Geld liegt, etwa auf einem Tagesgeldkonto.
Die übrigen Dezemberausgaben: Monatsplan und Puffer
Die Geschenke sind der planbare Block. Der Rest des Dezembers (größere Einkäufe, das Festessen, Glühwein mit Kolleginnen und Kollegen, die Bahnfahrt nach Hause) gehört in den normalen Monatsplan. Mit Umschlägen erhöhen Sie nur für den Dezember die Umschläge für Lebensmittel und Restaurants. Mit dem Flex-Budget erhöhen Sie den einen flexiblen Betrag. Unsicher, was besser passt?
Der Puffer, also der bewusst nicht verplante Teil des Einkommens, fängt auf, was niemand vorhergesehen hat: das vergessene Geschenk, die zusätzliche Hotelnacht.
Kein Loch im Januar
Ausgaben tauchen nicht immer in dem Monat auf, in dem sie entstehen. Die Kreditkartenabrechnung, der Dispo oder die Raten für Dezemberkäufe kommen im Januar oder Februar, zusätzlich zu einem normalen Monat. So wird aus einem teuren Dezember ein knapper Jahresanfang.
Eine Rücklage verschiebt den Zeitpunkt. Das Geschenkegeld wurde übers Jahr vorbereitet, der Dezember gibt aus, was zurückgelegt ist, und der Januar beginnt bei null. Er ist zugleich der beste Moment für den Neustart: Legen Sie die Rücklage fürs nächste Weihnachten im Januar an, dann ist die Rate am kleinsten.
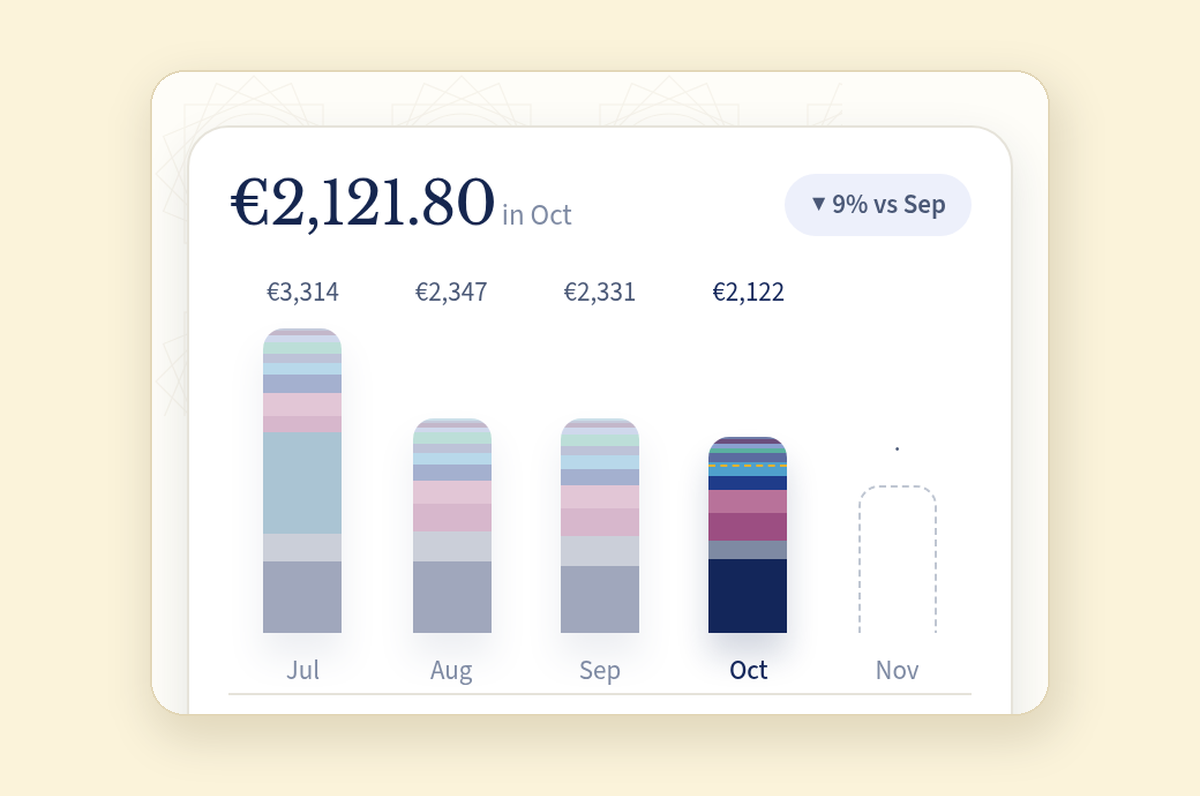
Dasselbe Muster gilt für jede große Ausgabe. In unserem Haushalt machte der Urlaub den Juli zum mit Abstand teuersten Monat:
Weihnachtsgeld sparen oder ausgeben?
Weihnachtsgeld ist verbreitet, aber kein gesetzlicher Anspruch. Laut einer Auswertung des WSI der Hans-Böckler-Stiftung erhalten 51 % der Beschäftigten Weihnachtsgeld, mit Tarifvertrag 77 %, ohne Tarifvertrag 41 %. Das WSI weist darauf hin, dass ein Tarifvertrag einen rechtssicheren Anspruch begründet; ohne ihn ist die Zahlung freiwillig oder beruht auf betrieblicher Übung. Die Befragung ist nicht repräsentativ, zeigt aber die Größenordnung.
Wenn Sie Weihnachtsgeld bekommen, legen Sie die Reihenfolge fest, bevor es auf dem Konto ist:
- Zuerst sparen. Behandeln Sie einen Teil wie Ihre monatliche Sparrate. Welche Sparquote sinnvoll ist.
- Die unregelmäßigen Kosten des nächsten Jahres. Legen Sie einen Anteil für kommende Rücklagen beiseite: Urlaub, Kfz-Versicherung, nächstes Weihnachten.
- Ein fester Betrag zum Genießen. Legen Sie die Summe fest und geben Sie sie dann ohne schlechtes Gewissen aus.
Bauen Sie das Geschenkebudget dieses Jahres nicht auf Weihnachtsgeld, das nicht sicher ist.
Drei Ansätze im Vergleich
| Ansatz | Wann Sie zahlen | Wirkung auf den Dezember | Wirkung auf den Januar |
|---|---|---|---|
| Kein Plan | Im Dezember, oft auf Pump | Alles andere wird knapp | Kreditkarte oder Dispo ausgleichen |
| Nur ein Dezemberbudget | Im Dezember, aus dem Monatseinkommen | Knapp, aber im Griff | Meist unproblematisch |
| Jährliche Rücklage | Jeden Monat eine Rate, das ganze Jahr | Geschenke schon vorbereitet | Beginnt bei null |
Häufige Fehler
- Nur die Geschenke einplanen. Essen, Fahrten und Unternehmungen kosten oft noch einmal so viel.
- Erst im November anfangen. Die Rate ist dann sechsmal so hoch wie bei einem Start im Januar.
- Mit unsicherem Weihnachtsgeld rechnen. Kommt es später, kleiner oder gar nicht, sind die Geschenke schon gekauft.
- Im Dezember an die Ersparnisse gehen. Dafür sind Puffer und Rücklage da.
- Den Neustart vergessen. Der beste Zeitpunkt, das nächste Weihnachten zu planen, ist die erste Januarwoche.
Dieses Jahr anfangen oder nächstes
Wenn der Dezember nur noch wenige Wochen entfernt ist, helfen eine Aufholrate und ein etwas großzügigerer Dezemberplan trotzdem. Ist Weihnachten gerade vorbei, legen Sie die Rücklage jetzt an: 30 € im Monat sind viel leichter zu finden als 360 € in einem einzigen Monat.
Werbehinweis: Dieser Artikel wird von Copio veröffentlicht. Der Haushalt und seine Zahlen sind fiktiv und dienen ausschließlich der Veranschaulichung.