Ändert sich die Korrelation mit dem Anlagehorizont? 98 Jahre Aktien, Anleihen und Gold in den USA
Eine Korrelation, die auf Monats- oder Jahresrenditen gemessen wird, verrät nicht, welche Anlagen in den Jahrzehnten ihren Wert behielten, die einen langfristigen Plan zunichtemachen. In 98 Jahren US-Daten verloren Aktien in 11 von 89 rollierenden Zehnjahresfenstern an Kaufkraft. In 8 dieser 11 Fenster verloren auch 10-jährige US-Staatsanleihen an Kaufkraft, vor allem in der Inflation der 1960er- und 1970er-Jahre; Gold legte in 10 zu.
Für einen Haushalt, der über Jahrzehnte anlegt, ist die sinnvolle Prüfung, wie sich seine Anlagen über lange Zeiträume und bei welcher Art von Inflation verhalten haben, nicht nur, wie sie sich von Monat zu Monat bewegt haben.
Was Du Dir merken solltest
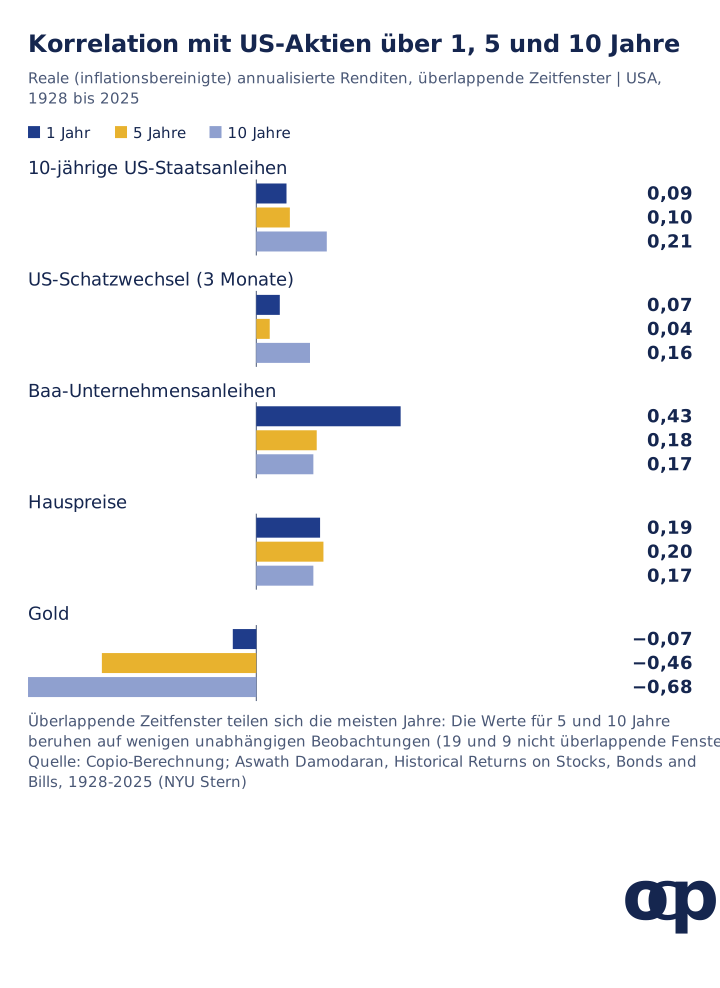
Korrelationen ändern sich mit dem Anlagehorizont. Bei realen US-Renditen von 1928 bis 2025 lag die Korrelation zwischen Aktien und Gold bei -0,07 für Einjahresrenditen und bei -0,68 für überlappende Zehnjahresrenditen; die Korrelation zwischen Aktien und Anleihen stieg von 0,09 auf 0,21.
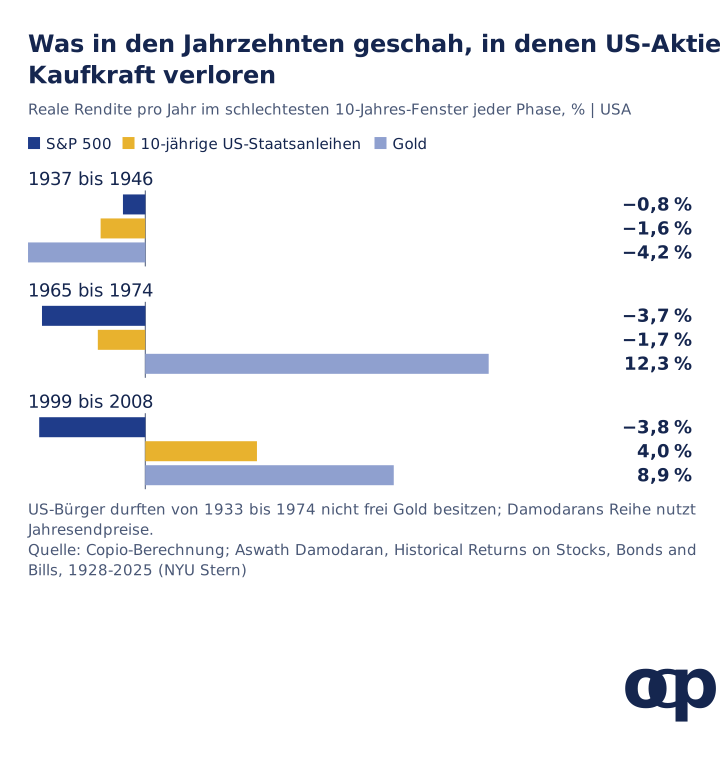
Verlorene Aktienjahrzehnte gab es, und sie traten gehäuft auf. US-Aktien verloren in 11 von 89 Zehnjahresfenstern an Kaufkraft, mit Beginn 1937, von 1965 bis 1973 und von 1999 bis 2001.
Anleihen schützten in einer von drei Phasen. US-Staatsanleihen legten von 1999 bis 2008 nach Inflation um 4,0 % pro Jahr zu, verloren aber in 8 der 11 Verlustfenster, vor allem bei hoher Inflation.
Die Inflation bestimmt das Verhältnis von Aktien und Anleihen. Die jährliche Korrelation realer Aktien- und Anleiherenditen lag in Jahren mit einer Inflation über 4 % bei 0,40 und in den übrigen Jahren bei -0,15.
Sicherheit hatte langfristig einen hohen Preis. Über den gesamten Zeitraum wuchsen Aktien nach Inflation um 6,8 % pro Jahr (geometrisch), eine 60/40-Mischung aus Aktien und Anleihen um 5,1 % und Anleihen um 1,5 %.
Warum der Anlagehorizont zählt
Die meisten veröffentlichten Korrelationen beruhen auf täglichen, wöchentlichen oder monatlichen Renditen. Sie beschreiben, wie sich Anlagen über kurze Zeiträume gemeinsam bewegen, was für einen Verkauf im nächsten Monat zählt. Ein Haushalt, der über 20 oder 30 Jahre Vermögen aufbaut, muss zusätzlich etwas anderes wissen: ob seine Anlagen über denselben langen Zeitraum Kaufkraft verlieren können.
Zwei Anlagen können von Monat zu Monat unkorreliert sein und über ein Jahrzehnt trotzdem gemeinsam verlieren, wenn beiden dieselbe langsam wirkende Kraft schadet, etwa steigende Inflation. Auch das Umgekehrte ist möglich.
Die Daten
Wir haben die historischen Renditen von Aswath Damodaran für die USA von 1928 bis 2025 verwendet, veröffentlicht von der NYU Stern: den S&P 500 mit Dividenden, dreimonatige US-Schatzwechsel, 10-jährige US-Staatsanleihen, Baa-Unternehmensanleihen, US-Hauspreise und Gold, jeweils als Jahreswerte in Dollar. Alle Renditen haben wir mit der US-Verbraucherpreisinflation aus derselben Arbeitsmappe in reale Werte umgerechnet und anschließend berechnet:
die Korrelationen realer Renditen über Zeitfenster von 1, 5, 10 und 20 Jahren;
die reale annualisierte Rendite jeder Anlage in jedem der 89 rollierenden Zehnjahresfenster sowie die einer jährlich neu gewichteten Mischung aus 60 % Aktien und 40 % Anleihen.
Die Daten stammen aus den USA, lauten auf Dollar und verstehen sich vor Kosten und Steuern. Wir verwenden sie, weil sie zu den wenigen öffentlichen Reihen gehören, die lang genug sind, um mehrere verlorene Jahrzehnte zu enthalten.
Das Verhältnis von Gold zu Aktien wird deutlich negativ. Von Jahr zu Jahr hatten Gold und Aktien kaum etwas miteinander zu tun. Über zehn Jahre entwickelte sich Gold tendenziell in den Jahrzehnten gut, in denen Aktien schlecht abschnitten, vor allem in den 1970er- und 2000er-Jahren.
Anleihen laufen etwas stärker mit Aktien. Über lange Zeitfenster leiden beide unter anhaltender Inflation, die ihre realen Renditen in dieselbe Richtung drückt.
Unternehmensanleihen laufen weniger mit Aktien. Ihr Zusammenhang mit Aktien von Jahr zu Jahr rührt von der Angst vor Kreditausfällen in Rezessionen, die sich über ein Jahrzehnt verliert.
Ein Hinweis zur Genauigkeit: Überlappende Zehnjahresfenster teilen sich neun ihrer zehn Jahre, sodass 89 Fenster nur etwa neun unabhängige Jahrzehnte enthalten. Die Spalte ohne Überlappung zeigt, wie stark sich eine einzelne Schätzung verschieben kann; bei den Hauspreisen geht sie von 0,17 auf -0,41. Lies langfristige Korrelationen als Beschreibung weniger historischer Episoden, nicht als stabile Parameter.
Die Jahrzehnte, in denen Aktien Kaufkraft verloren
US-Aktien verloren mit wiederangelegten Dividenden in 11 der 89 Zehnjahresfenster an Kaufkraft. Diese Fenster verteilen sich auf drei Phasen.
Schlechtestes Fenster jeder Phase, reale Rendite pro Jahr
Aktien
10-jährige US-Staatsanleihen
US-Schatzwechsel
Baa-Unternehmensanleihen
Hauspreise
Gold
60/40-Mischung
1937 bis 1946
-0,8 %
-1,6 %
-4,0 %
1,1 %
1,4 %
-4,2 %
-0,5 %
1965 bis 1974
-3,7 %
-1,7 %
0,2 %
-1,8 %
-0,7 %
12,3 %
-2,6 %
1999 bis 2008
-3,8 %
4,0 %
0,7 %
3,8 %
2,6 %
8,9 %
0,2 %
Jede Phase hatte eine andere Ursache und einen anderen Gewinner:
Von 1937 bis 1946 trafen ein Aktiencrash, Kriegsinflation und gedeckelte Zinsen zusammen. Fast alle Finanzanlagen verloren an Kaufkraft, auch Schatzwechsel und Gold, dessen Dollarpreis gesetzlich festgelegt war. Unternehmensanleihen und Hauspreise lagen knapp im Plus.
1965 bis 1974 und die überlappenden Fenster bis hin zu 1973 bis 1982 fallen in die Inflationsära. Aktien und Anleihen verloren gemeinsam, und Gold, Anfang der 1970er-Jahre von seinem Festpreis befreit, legte nach Inflation um 12,3 % pro Jahr zu.
Die Phase von 1999 bis 2008 begann mit teuren Aktien und endete in der Finanzkrise, bei moderater Inflation. US-Staatsanleihen legten nach Inflation um 4,0 % pro Jahr zu, und die 60/40-Mischung hielt ihre Kaufkraft ungefähr.
Über alle 11 Verlustfenster hinweg schlugen die einzelnen Anlagen die Inflation so oft: Gold 10-mal, Hauspreise 8-mal, Baa-Unternehmensanleihen 6-mal, 10-jährige US-Staatsanleihen 3-mal, Schatzwechsel 3-mal und die 60/40-Mischung 3-mal.
Inflation und das Verhältnis von Aktien und Anleihen
Die Jahresdaten zeigen dieselbe Trennlinie.
USA, Jahre 1928 bis 2025
Anzahl der Jahre
Korrelation realer Aktien- und realer Anleiherenditen
In 26 der 98 Jahre verloren Aktien nominal Geld; Anleihen legten in 21 dieser Jahre zu. Beide fielen nur fünfmal im selben Jahr: 1931, 1941, 1969, 2018 und 2022. Für einzelne schlechte Jahre ist das eine gute Bilanz, für inflationäre Jahrzehnte eine schwächere. Unsere monatlichen Euro-Daten zeigen in der Studie zu den Verlustmonaten denselben Bruch nach 2021.
Was Diversifikation in 98 Jahren gekostet hat
1928 bis 2025, reale Rendite pro Jahr
Geometrisch
S&P 500 mit Dividenden
6,8 %
60 % Aktien, 40 % 10-jährige US-Staatsanleihen, jährlich neu gewichtet
5,1 %
Gold
2,5 %
10-jährige US-Staatsanleihen
1,5 %
Dreimonatige US-Schatzwechsel
0,3 %
Über den gesamten Zeitraum wuchs jede Alternative zu Aktien langsamer, und über ein ganzes Leben ist der Abstand groß. Bei 6,8 % pro Jahr verdoppelt sich die Kaufkraft in etwa 10,5 Jahren, bei 5,1 % in etwa 14 Jahren.
Das Argument für andere Anlagen ist nicht, dass sie Vermögen schneller vermehren, sondern dass sie einen Teil des Portfolios durch das Jahrzehnt bringen können, in dem Aktien das nicht schaffen; das zählt vor allem für alle, die in dieser Zeit Geld ausgeben oder verkaufen müssen. Diese Abwägung ist persönlich: Sie hängt davon ab, wann das Geld gebraucht wird, von weiteren Einkommen und von Schulden.
Was Du an Deinem eigenen Plan prüfen kannst
Benenne das Jahrzehnt, das Dein Plan nicht übersteht. Notiere, was Du wann verkaufen müsstest, wenn Deine Aktien zehn Jahre lang an Kaufkraft verlören.
Prüfe jede Position anhand der drei Phasen. Sieh in den Zehnjahresfenstern (CSV) nach, wie sich eine vergleichbare Anlage von 1937 bis 1946, von 1965 bis 1974 und von 1999 bis 2008 geschlagen hat.
Trenne Inflationsrisiko und Crashrisiko. Staatsanleihen halfen in deflationären Krisen und in Krisen mit niedriger Inflation, in inflationären Krisen schadeten sie; frag Dich, für welchen Fall Dein Portfolio gebaut ist.
Wäge die Kosten ab. Vergleiche die langfristigen realen Renditen oben mit dem Schutz, den jede Anlage bot, statt nur auf eines von beiden zu schauen.
Rechne in Deiner eigenen Währung. Dies sind US-Ergebnisse in Dollar. Für Anleger im Euroraum gelten eine andere Inflation, andere Zinsen und Wechselkurseffekte.
Grenzen dieser Analyse
Die Daten stammen aus den USA, lauten auf Dollar, verstehen sich vor Kosten und Steuern und betreffen ein Land, das sich im Laufe des Jahrhunderts gut entwickelt hat.
Damodarans Anleiherenditen sind aus den Renditen 10-jähriger US-Staatsanleihen mit konstanter Laufzeit berechnet, seine Immobilienreihe bildet die Wertsteigerung von Häusern ohne Mieteinnahmen ab, und seine Goldreihe nutzt Jahresendpreise; Einwohner der USA durften von 1933 bis 1974 nicht frei Gold besitzen, sodass der frühe Teil der Reihe einen Preis beschreibt, keine Anlage, die den meisten Menschen offenstand.
Zehnjahresfenster überlappen sich und beruhen auf wenigen unabhängigen Jahrzehnten; kleine Änderungen am Zeitfenster können die Ergebnisse verschieben.
Die realen Renditen beruhen auf der jährlichen Verbraucherpreisinflation, die von der Inflation eines einzelnen Haushalts abweichen kann.
Die Geschichte zeigt, was in einigen wenigen Regimen geschah. Sie sagt das nächste Jahrzehnt nicht voraus.
Wie kann copio Dir helfen, Deine eigene Allokation zu prüfen?
Copio befindet sich europaweit in einer privaten Beta; früher Zugang ist auf Antrag möglich. Die App schlüsselt Deine Fonds in Anlageklassen auf und ordnet jede auf einer Rendite-Korrelations-Karte als Haupttreiber, Diversifizierer, renditearme Anlage oder Puffer ein, damit Du siehst, ob sich Deine Positionen im Renditetreiber unterscheiden oder nur im Namen.
Eine Korrelationsmatrix zeigt, welche Positionen sich gemeinsam bewegen, und ein Crashtest zeigt, wie sich eine Mischung wie Deine in früheren Krisen geschlagen hätte. Copio bietet Analysen zu Bildungszwecken, keine individuelle Beratung; die App führt keine Transaktionen aus und wählt keine Allokation für Dich aus. Der kostenlose Portfolio-Check ist ein erster Schritt.
Dieser Artikel dient ausschließlich der Information und Bildung. Er stellt keine individuelle Anlageberatung dar. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für die künftige Wertentwicklung.
Forschungsnotizen und Quellenprüfung
Recherche geprüft am 2. November 2026.
Daten: Aswath Damodaran, Historical Returns on Stocks, Bonds and Bills, NYU Stern, Arbeitsmappe histretSP.xls, heruntergeladen am 2. November 2026: Tabellenblatt „Returns by year“ für den S&P 500 einschließlich Dividenden, dreimonatige US-Schatzwechsel, 10-jährige US-Staatsanleihen, Baa-Unternehmensanleihen, Immobilien (US-Hauspreise) und Gold; Tabellenblatt „Inflation Rate“ für die US-Verbraucherpreisinflation (CPI für alle städtischen Verbraucher, von FRED).
Die Jahreszeilen der Arbeitsmappe reichen von 1928 bis 2025.
Unsere Berechnungen: reale Rendite = (1 + nominale Rendite) ÷ (1 + Inflation) − 1 für jedes Jahr; reale annualisierte Rendite über ein Zeitfenster aus dem aufgezinsten realen Vermögen; Pearson-Korrelationen der Fensterrenditen über alle überlappenden Fenster und, getrennt davon, über nicht überlappende Fenster ab 1928; die 60/40-Mischung jährlich auf 60 % S&P 500 und 40 % 10-jährige US-Staatsanleihen neu gewichtet, ohne Kosten; Verlustfenster sind Fenster mit negativer realer annualisierter Aktienrendite, die zu Phasen zusammengefasst werden, wenn ihre Startjahre höchstens drei Jahre auseinanderliegen.
Ändern sich die Korrelationen zwischen Anlageklassen mit dem Anlagehorizont?
Ja, und nicht immer in dieselbe Richtung. In US-Daten von 1928 bis 2025 lag die Korrelation zwischen Aktien und Gold nach Inflation bei -0,07 für Einjahresrenditen und bei -0,68 für überlappende Zehnjahresrenditen, während die Korrelation zwischen Aktien und Anleihen von 0,09 auf 0,21 stieg (Copio-Berechnung auf Basis der Daten von Aswath Damodaran). Langfristige Schätzungen beruhen auf wenigen unabhängigen Jahrzehnten und sind als Geschichte zu lesen, nicht als stabile Parameter.
Wie oft haben Aktien über zehn Jahre Geld verloren?
Real, also nach Inflation, verlor der S&P 500 einschließlich Dividenden in 11 der 89 rollierenden Zehnjahresfenster von 1928 bis 2025 an Kaufkraft. Sie ballen sich in drei Phasen: das 1937 beginnende Jahrzehnt, die von 1965 bis 1973 beginnenden Jahrzehnte und die von 1999 bis 2001 beginnenden. Am schlechtesten war der Zeitraum 1999 bis 2008 mit -3,8 % pro Jahr nach Inflation.
Haben Anleihen US-Anleger geschützt, wenn Aktien ein verlorenes Jahrzehnt hatten?
Nur einmal. In den 11 Zehnjahresfenstern, in denen US-Aktien an Kaufkraft verloren, verloren 10-jährige US-Staatsanleihen in 8 Fällen ebenfalls an Kaufkraft, vor allem während der Inflation der 1960er- und 1970er-Jahre. In den Fenstern mit Beginn 1999 bis 2001 legten Anleihen zu, von 1999 bis 2008 um 4,0 % pro Jahr nach Inflation.
Hängt die Korrelation zwischen Aktien und Anleihen mit der Inflation zusammen?
In jährlichen US-Daten von 1928 bis 2025 lag die Korrelation zwischen realen Aktien- und realen Anleiherenditen in den 25 Jahren mit einer Inflation über 4 % bei 0,40 und in den 73 Jahren mit einer Inflation von höchstens 4 % bei -0,15 (Copio-Berechnung). Höhere Inflation ging damit einher, dass sich Aktien und Anleihen gemeinsam bewegten.