Michael Burrys Scion-Portfolio: Puts, 13F-Meldungen und Risiken
Michael Burrys Scion Asset Management reichte sein letztes 13F am 3. November 2025 für den 30. September 2025 ein: 1,38 Mrd. USD gemeldeter Wert, davon 79,5% Palantir- und Nvidia-Puts, bewertet anhand der Basisaktien. Die SEC-Registrierung endete mit Wirkung zum 10. November 2025. Weder Scion noch die zwei im 13F genannten verbundenen Manager haben seitdem bei der SEC gemeldet, geprüft am 4. November 2026.
Die Schlagzeilenzahl entspricht nicht Burrys eingesetztem Risikokapital. Er erklärte, rund 9,2 Mio. USD für die Palantir-Puts bezahlt zu haben, die im Formular mit 912,1 Mio. USD erscheinen, wie Funds Society berichtete.
Das Wichtigste
Der Basiswert einer Option ist nicht die gefährdete Prämie. Scions letztes 13F meldete 1.098,7 Mio. USD Basisaktienwert für Puts. Burry bezifferte die Kosten der Palantir-Kontrakte auf rund 9,2 Mio. USD, weit unter ihrem Meldewert von 912,1 Mio. USD.
Eine Absicherung braucht klare Vertragsdaten und ein Erneuerungsbudget. Ausübungspreis, Verfall, Prämie und geschützte Anlage bestimmen das Ergebnis. Das 13F enthält nicht die Angaben, mit denen es sich nachbilden ließe.
Quartalsaufnahmen belegen keine Absicherungsrendite. Scions Meldungen wechselten zwischen Puts und Calls, zeigen aber weder unterjährige Auszahlungen noch das Gesamtportfolio. Nutze sie für Prüfungsfragen, nicht als Handelsvorlage.
Was zeigt Michael Burrys letztes 13F?
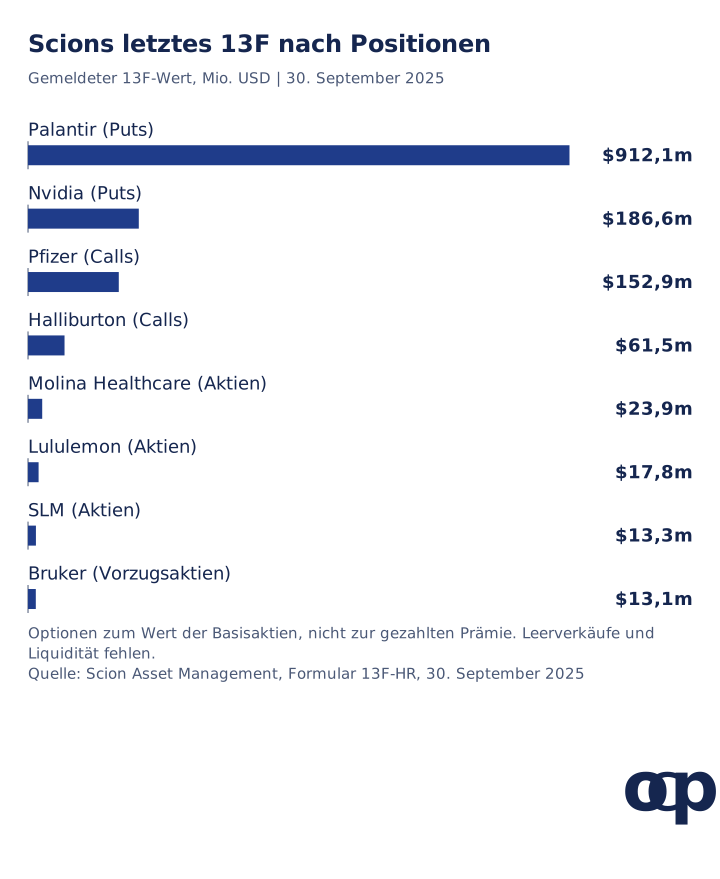
Scions letztes 13F zeigt zum 30. September 2025 acht Zeilen mit einem gemeldeten Wert von 1.381,2 Mio. USD. Davon entfallen 912,1 Mio. USD auf Puts auf 5 Millionen Palantir-Aktien. Die 13F-HR-Tabelle wurde am 3. November 2025 eingereicht und von Michael J. Burry als Vorstandschef unterzeichnet. Sie enthält zwei Put-, zwei Call- und vier Aktienpositionen, darunter eine Vorzugsaktie.
Zum 30. September 2025, von insgesamt 1.381,2 Mio. USD: Palantir-Puts 912,1 Mio.; Nvidia-Puts 186,6 Mio.; Pfizer-Calls 152,9 Mio.; Halliburton-Calls 61,5 Mio.; Molina Healthcare 23,9 Mio.; Lululemon 17,8 Mio.; SLM 13,3 Mio.; Bruker-Vorzugsaktien 13,1 Mio. Quelle: Scion Asset Management, 13F-HR zum 30. September 2025; Diagrammdaten (CSV). Nach unserer Berechnung entfielen 79,5% auf Puts, 15,5% auf Calls und 4,9% auf Aktien. Ausübungspreise, Verfallstermine und Prämien fehlen.
Ein 13F umfasst nur bestimmte US-notierte Long-Positionen zum Quartalsende. Es zeigt weder Leerverkäufe noch selbst verkaufte Optionen, Liquidität, Anleihen oder private Beteiligungen, laut den SEC-FAQ zum Formular 13F, Fragen 41 und 43. Die acht Zeilen sind deshalb nicht Scions vollständiges Portfolio.
Warum werden Burrys Put-Positionen so oft missverstanden?
Die Puts wirken im 13F riesig, weil das Formular eine Option zum Marktwert ihrer Basisaktien ausweist, nicht zu ihren Anschaffungskosten. Sonderanweisung 10 des Formulars 13F verlangt Angaben zu den den Optionen zugrunde liegenden Wertpapieren statt zu den Optionen selbst; Spalte 4 enthält den Marktwert. Puts auf 5 Millionen Palantir-Aktien erscheinen daher mit dem Fünfmillionenfachen des Schlusskurses: 912,1 Mio. USD.
Burry erklärte auf X, rund 9,2 Mio. USD für etwa 50.000 Palantir-Puts bezahlt zu haben, die 2027 zum Verkauf zu 50 USD je Aktie berechtigten. Das berichtete Funds Society am 17. November 2025. Nach unserer Berechnung entspricht die Prämie rund 1% des 13F-Werts. Ein Put-Käufer kann höchstens die gezahlte Prämie verlieren.
Dasselbe Muster gab es schon zuvor. Scions 13F zum 30. Juni 2023 meldete 1.736,8 Mio. USD, darunter Puts auf jeweils 2 Millionen Anteile des SPDR S&P 500 und Invesco QQQ mit 1.625,4 Mio. USD. Beide Positionen fehlten im 13F zum 30. September 2023. Ein 13F zeigt den Quartalsendbestand, aber weder Kauf- und Verkaufszeitpunkt noch Kosten einer Option.
Zur Einordnung: Scions Form ADV vom 28. März 2025 meldete regulatorisch erfasstes verwaltetes Vermögen von 154,9 Mio. USD in vier Konten. Der 13F-Wert vom 30. September 2025 betrug nach unserer Berechnung das 8,9-Fache, allerdings zu einem anderen Stichtag.
Hörte Scion Ende 2025 mit den 13F-Meldungen auf?
Ja: Das am 3. November 2025 eingereichte 13F ist das letzte. Die SEC-Registrierung wird seit dem 10. November 2025 als beendet geführt. Der öffentliche SEC-Beraterdatensatz weist das Unternehmen als inaktiv aus. Die EDGAR-Verzeichnisse für Scion Asset Management und die verbundenen Manager Scion Asset Partners und Scion Capital Group enthalten nichts nach dem 3. November 2025. Es gibt kein 13F zum 31. Dezember 2025 oder für ein Quartal 2026 einschließlich des 30. September.
Berater mit mindestens 100 Mio. USD regulatorischem Verwaltungsvermögen registrieren sich grundsätzlich bei der SEC. Die 13F-Pflicht betrifft Manager mit mindestens 100 Mio. USD in erfassten Wertpapieren. Reuters berichtete am 13. November 2025 über den beendeten Registrierungsstatus seit dem 10. November und Burrys X-Beitrag „On to much better things Nov 25th“ (über BNN Bloomberg).
Laut Financial Times (über The National News Desk, 14. November 2025) teilte Burry Anlegern im Oktober 2025 mit, die Fonds aufzulösen und ihr Kapital bis Jahresende zurückzugeben. Reuters berichtete unter Berufung auf einen Anlegerbrief über die Auflösung (Hedgeweek, 14. November 2025). Der Brief selbst war nicht abrufbar; veröffentlichte Zitate weichen voneinander ab. Wir geben ihn deshalb sinngemäß wieder.
Wie häufig änderte sich Scions 13F-Portfolio?
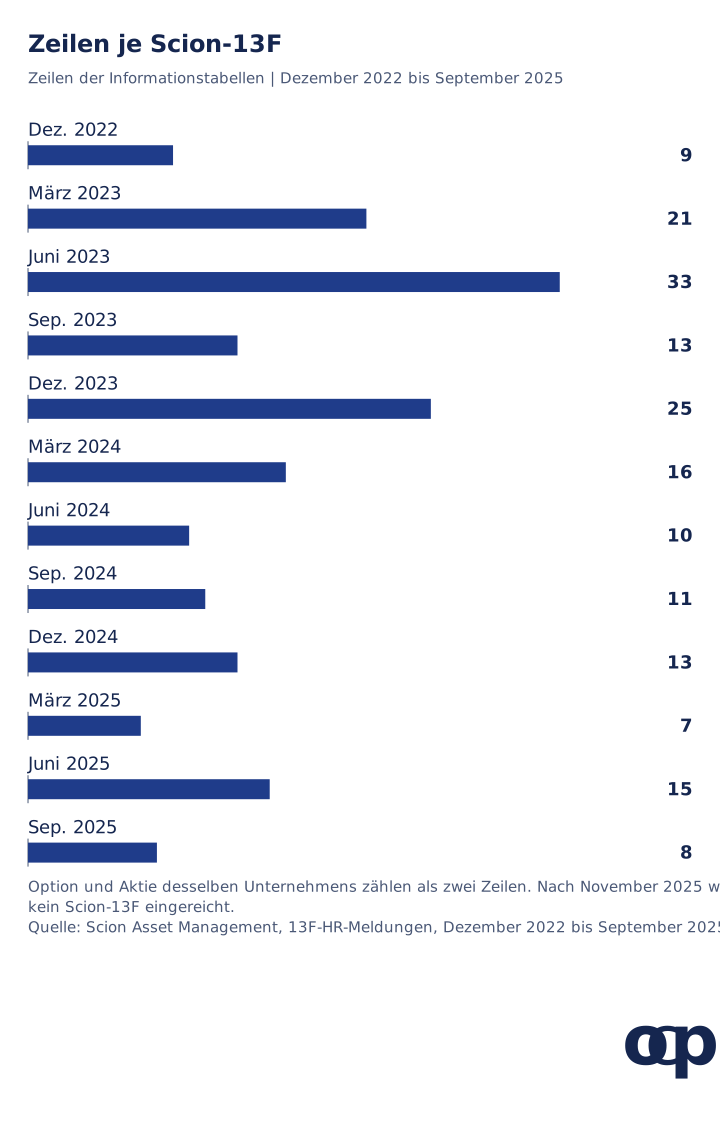
Scions 13F änderte sich von Quartal zu Quartal stark. Die Meldungen von Dezember 2022 bis September 2025 enthielten zwischen 7 und 33 Zeilen. Über alle 32 Quartalsberichte seit dem ersten zum 31. Dezember 2015 reichte die Spanne von einer Zeile am 30. Juni 2022 bis zu 33 am 30. September 2020 und 30. Juni 2023. Für die Quartale Dezember 2016 bis September 2018 gibt es kein Scion-13F.
Zeilen je 13F: Dez. 2022 9; März 2023 21; Juni 2023 33; Sep. 2023 13; Dez. 2023 25; März 2024 16; Juni 2024 10; Sep. 2024 11; Dez. 2024 13; März 2025 7; Juni 2025 15; Sep. 2025 8. Quelle: Scions 13F-HR-Meldungen auf EDGAR; Diagrammdaten (CSV). Die Zahl für Dezember 2023 beruht auf der Korrekturmeldung vom 16. Februar 2024.
Auch die Aufteilung nach Instrumenten schwankte stark, nach unserer Berechnung aus denselben Tabellen:
13F-Stichtag
Gemeldeter Wert
Puts
Calls
Aktien
30. Juni 2023
1.736,8 Mio. USD
93,6%
0,0%
6,4%
30. Sep. 2023
99,0 Mio. USD
55,6%
0,0%
44,4%
30. Sep. 2024
129,8 Mio. USD
36,0%
0,0%
64,0%
31. März 2025
199,2 Mio. USD
93,4%
0,0%
6,6%
30. Juni 2025
578,3 Mio. USD
0,0%
90,3%
9,7%
30. Sep. 2025
1.381,2 Mio. USD
79,5%
15,5%
4,9%
Die übrigen sechs Meldungen in diesem Zeitraum enthielten nur Aktien. Im März 2025 bestanden Puts auf Nvidia, Alibaba, PDD, JD.com, Trip.com und Baidu. Drei Monate später überwogen Calls auf UnitedHealth, Regeneron, Lululemon, Meta, Estée Lauder, JD.com, Alibaba, ASML und VF Corp. Die jeweiligen Optionszeilen bestimmen den Quartalsgesamtwert stark; als Maß für die Fondsgröße sind diese Summen daher nicht vergleichbar.
Was war Burrys Hypothekengeschäft von 2005 bis 2008?
Bis Mitte 2005 hatte Burry Credit Default Swaps, also Kreditausfallschutz, auf Subprime-Hypothekenpapiere und Anleihen von Finanzunternehmen im Umfang von Milliarden Dollar gekauft. Dazu gehörten Fannie Mae, Freddie Mac und AIG. Der Bericht der Financial Crisis Inquiry Commission, Januar 2011, Seite 194, dokumentiert dies aus dem Interview vom 18. Mai 2010. Er hält auch einen Meinungswechsel fest: 2002 hatte Burry noch in Aktien von Hausbauunternehmen investiert.
Burrys eigene Darstellung steht in seinem New-York-Times-Artikel vom 3. April 2010. Er schrieb, seit 2003 über den Immobilienmarkt besorgt gewesen zu sein und 2005 sowie 2006 in Anlegerbriefen einen Zusammenbruch des Hypothekenmarkts in der zweiten Jahreshälfte 2007 erwartet zu haben. Er verteilte die Swaps auf sechs Gegenparteien, vermied Lehman Brothers und Bear Stearns und verlangte täglichen Sicherheitenausgleich.
Die Auszahlung kam etwa zwei Jahre nach Aufbau der Positionen. Burry schrieb sinngemäß, er habe 2007 unter ständigem Druck seiner Anleger die meisten Credit Default Swaps mit erheblichem Gewinn verkauft. Den Rest löste er bis Anfang 2008 auf und schloss Scion Capital im selben Jahr. Die Geschäfte bis zum Ende durchzuhalten habe ihm alles abverlangt. Gegenüber der FCIC sagte er, es gebe Argumente dafür, Geschäfte wie seine nicht zu erlauben.
Darstellungen von Scion Capitals Jahresrenditen und Einschränkungen bei Rückgaben stammen überwiegend aus Michael Lewis' Buch The Big Short und späteren Zusammenfassungen. Die Anlegerbriefe selbst waren nicht abrufbar. Daher verwendet dieser Artikel keine dieser Zahlen.
Was empfiehlt Burry Privatanlegern, und was übersehen 13F-Kopien?
In den geprüften Dokumenten veröffentlicht Burry keine Aufteilungsregel für Privatanleger. Sein Artikel von 2010 behandelt Hypothekenrisiken und Politik; die 13F-Meldungen beschreiben Fondspositionen. Seit dem 23. November 2025 schreibt er Cassandra Unchained, einen kostenpflichtigen Substack-Newsletter; 110 der 130 Beiträge bis zum 2. November 2026 waren nur zahlenden Abonnenten zugänglich, und wir haben sie nicht geprüft. Dort besprochene Positionen sind keine SEC-Meldungen und lassen sich nicht mit einem 13F abgleichen.
Wer Scions gemeldete Positionen kopiert, stößt auf vier Probleme, die bereits aus den Meldungen hervorgehen.
Zeitverzug. Ein 13F kann bis zu 45 Tage nach Quartalsende eingereicht werden; Scions Septemberbericht 2025 kam nach 34 Tagen.
Umschichtungen. Die Index-Puts vom Juni 2023 waren drei Monate später verschwunden; aus den Puts vom März 2025 wurden bis Juni überwiegend Calls.
Positionsgröße. Optionszeilen zeigen den Wert der Basisaktien. Daraus lässt sich nicht erkennen, ob eine Position 9 oder 900 Mio. USD gekostet hat.
Auslassungen. Leerverkäufe, verkaufte Optionen, Liquidität und ausländische Bestände fehlen.
Ein weiterer Manager mit optionsgeprägtem 13F ist Paul Tudor Jones. Dort machten Puts zum 30. Juni 2026 insgesamt 40,8% des gemeldeten Werts aus.
Was bedeuten Short- oder Put-Positionen für Crashrisiko und Zinseszinseffekt?
Eine isoliert gehaltene gekaufte Put-Option begrenzt ihren Verlust vor Gebühren auf die Prämie. Bei Verfall beträgt die Bruttoauszahlung die positive Differenz zwischen Ausübungspreis und Basiswertkurs, multipliziert mit der Kontraktgröße. Für das Geschäftsergebnis ist die Prämie abzuziehen. Vor Verfall hängt der Marktwert auch von Restlaufzeit und Volatilität ab; eine 13F-Aufnahme belegt daher keinen realisierten Ertrag.
Burrys Hypothekengeschäft zeigt das Zeitproblem. Bis Mitte 2005 kaufte er Schutz für einen erwarteten Zusammenbruch in der zweiten Jahreshälfte 2007 und musste die Position unter Druck seiner eigenen Anleger durchhalten.
Auch die Kosten des Wartens wirken kumulativ. Als Rechenbeispiel, nicht als Scions tatsächliche Kosten: Verliert eine Position drei Jahre hintereinander 6% des Kapitals, bleiben 0,94 x 0,94 x 0,94 = 0,831 des Anfangsbestands, also 16,9% weniger, bevor eine Auszahlung eintritt. Eine Auszahlung nach Anlegerabflüssen hilft nur dem verbliebenen Kapital. Auch eine richtige, aber zu frühe Position kann das langfristige Vermögen verringern, wenn sie Verkäufe zum falschen Zeitpunkt erzwingt.
Zur Größenordnung: 9,2 Mio. USD sind nach unserer Berechnung 5,9% des regulatorischen Verwaltungsvermögens von 154,9 Mio. USD aus dem ADV vom März 2025. Die Stichtage unterscheiden sich; der Fonds könnte weitere, im 13F unsichtbare Positionen gehalten haben. Unsere Analyse zu jährlichen Put-Budgets zeigt die Wachstumsbelastung wiederkehrender Prämien. Mark Spitznagels Extremrisikoabsicherung zeigt einen Manager, der Schutz als kleinen Anteil am Gesamtportfolio bemisst.
Was ist bei der Umsetzung in Deutschland zu beachten?
Ein gewöhnliches Wertpapierdepot macht ein US-Optionsgeschäft nicht automatisch nachbildbar. Prüfe Brokerzugang, Kontraktgröße, Gebühren und die Abwicklung bei Ausübung. Ein Optionsschein ist zudem nicht derselbe Vertrag wie eine börsengehandelte Option; Produktname und Basiswert ersetzen keine Prüfung der Bedingungen. Die im 13F fehlenden Prämien und Laufzeiten bleiben auch bei einem deutschen Broker unbekannt.
Für die Nachsteuerrechnung sind die Regeln für das konkret gehaltene Instrument maßgeblich. § 20 EStG erfasst unter anderem Kapitalerträge, Veräußerungsgewinne und Termingeschäfte. Die steuerliche Behandlung darf nicht aus dem gemeldeten Basisaktienwert abgeleitet werden. Diese deutsche Umsetzungsebene ist von Scions historischen Meldungen und unserem Rechenbeispiel ohne Berücksichtigung von Steuern zu wiederkehrenden Prämien getrennt.
Wie beurteilt copio dieses Portfolio?
Scions 13F belegt offengelegte Positionen zu einem Stichtag, nicht das vollständige Risiko oder die Absicherungsrendite. Die Schlagzeile über 1,1 Mrd. USD Puts misst Basisaktien, während Prämien, Ausübungspreise, Verfallstermine und ausgleichende Positionen weitgehend fehlen. Änderungen zwischen Quartalsmeldungen belegen weder Auszahlungen während eines Crashs noch den Grund für eine Schließung.
Copio zieht daraus eine Verfahrensregel: Prüfe Vertrag, Kosten und Passung einer Absicherung, bevor Du deren Größe bewertest oder sie kopierst. Scion erhält keine Note, weil sich Einzelaktien und Optionen nicht sauber im Check eingeben lassen.
Drei Prüfungen für Dein Portfolio
Trenne Bezugsgröße und gefährdetes Kapital. Erfasse Basiswert, Kontraktmultiplikator, Kontraktanzahl, gezahlte Prämie, Ausübungspreis und Verfall Deiner Option. Führe Basiswertvolumen und gezahlte Prämie in getrennten Spalten. Bei einem allein gehaltenen gekauften Put ist die Prämie vor Gebühren der maximale Verlust. Das gilt nicht für eine verkaufte Option oder eine kreditfinanzierte Kombination mehrerer Positionen.
Stimme Schutz, Risiko und benötigten Zeitpunkt aufeinander ab. Berechne die Auszahlung bei Verfall für mehrere Basiswertkurse, ziehe die Prämie ab und vergleiche das Ergebnis mit dem Verlust der geschützten Anlagen. Ein Put auf ein Unternehmen garantiert keine Auszahlung bei Verlusten eines anderen Markts. Läuft der Schutz vor einer Entnahme aus, entsteht eine Lücke. Dokumentiere bei Crashsimulationen die verwendeten Preis-, Volatilitäts- und Zeitannahmen.
Setze vor der ersten Prämie ein Erneuerungsbudget. Drücke jährliche Prämien und Handelskosten als Anteil des Gesamtportfolios aus und berechne mehrere Jahre ohne Auszahlung. Lege fest, wann Du erneuerst, anpasst oder aufhörst und wie Du Auszahlungen verwenden würdest. Unser Beispiel mit 6% jährlich veranschaulicht wiederkehrende Kosten; es ist nicht Scions gemessenes Versicherungsbudget.
Der Leitfaden zu Put-Optionen erklärt die Auszahlung. Copios Check für unterstützte Fonds kann die umgebende Vermögensaufteilung untersuchen, aber keine fehlenden Optionsverträge aus einem 13F rekonstruieren.
Quellen und Methode
Recherche geprüft am 3. November 2026; Meldestatus, Pressequellen und Newsletter-Archiv erneut geprüft am 4. November 2026. Bestände: Scion Asset Management, 13F-HR zum 30. September 2025, eingereicht am 3. November 2025, Informationstabelle und Deckblatt. Alle 32 Quartalstabellen der 13F-HR-Reihe sowie die Korrektur für den 31. Dezember 2023 sind mit Prüfsummen in unserem Recherchequellenverzeichnis erfasst.
Hypothekengeschäft: Financial Crisis Inquiry Commission, Abschlussbericht, Januar 2011, Kapitel 10, Seiten 194-195, Anmerkungen 37 und 39. Michael J. Burry, „I Saw the Crisis Coming. Why Didn't the Fed?“, New York Times, 3. April 2010, archivierte Kopie. Im Text gekennzeichnete Pressequellen: Reuters, 13. November 2025, über BNN Bloomberg; Hedgeweek, 14. November 2025; The National News Desk, 14. November 2025, unter Berufung auf die Financial Times; Funds Society, 17. November 2025. Newsletter: Archiv von Cassandra Unchained, Zahl der Beiträge und Zielgruppe je Beitrag, abgerufen am 4. November 2026.
Put-, Call- und Aktiengewichte, Zeilenzahlen, der Faktor 8,9, das Prämienverhältnis von 1% und die Größenrelation von 5,9% sind eigene Berechnungen aus diesen Meldungen. Die 16,9% sind ein Rechenbeispiel, keine Scion-Daten.
13F-Daten zeigen nur US-notierte Long-Positionen zum Quartalsende und bewerten Optionen zum Basisaktienwert. Keine Zahl hier misst daher Scions vollständiges Engagement, Hebel oder Rendite. Scion Capitals Renditen und Anlegerbedingungen 2005-2008 wurden nicht anhand von Primärdokumenten verifiziert und werden nicht verwendet. Dieser Artikel dient der Information und ist keine persönliche Anlageberatung.
FAQ
Was zeigte Michael Burrys letztes 13F?
Scion Asset Managements letztes 13F zum 30. September 2025, eingereicht am 3. November 2025, meldete acht Positionen mit 1,38 Mrd. USD Gesamtwert. Puts auf 5 Millionen Palantir- und 1 Million Nvidia-Aktien machten 79,5% aus, Calls auf Pfizer und Halliburton 15,5%, vier Aktienpositionen 4,9%. Optionen werden darin zum Wert der zugrunde liegenden Aktien ausgewiesen, nicht zur gezahlten Prämie.
Wettete Michael Burry 1 Mrd. USD gegen Palantir und Nvidia?
Keine Meldung belegt das. Die 1,1 Mrd. USD für Puts im 13F sind gemäß den Formularvorgaben der Wert der Basisaktien. Burry erklärte auf X, er habe rund 9,2 Mio. USD für etwa 50.000 Palantir-Puts mit 50 USD Ausübungspreis und Laufzeit bis 2027 bezahlt, wie Funds Society am 17. November 2025 berichtete. Der 13F-Wert dieser Puts betrug 912,1 Mio. USD.
Ist Scion Asset Management noch bei der SEC registriert?
Nein. Die SEC-Beraterdatenbank weist die Registrierung seit dem 10. November 2025 als beendet aus. Das letzte 13F wurde am 3. November 2025 eingereicht. Weder Scion noch die zwei verbundenen Manager haben seither auf EDGAR gemeldet, geprüft am 4. November 2026. Reuters und Financial Times berichteten im November 2025, Burry habe seinen Anlegern die Rückzahlung ihres Kapitals angekündigt.
Wie verdiente Michael Burry in der Krise 2008 Geld?
Bis Mitte 2005 hatte er Kreditausfallversicherungen auf Subprime-Hypothekenpapiere und Anleihen von Finanzunternehmen im Umfang von Milliarden Dollar gekauft, laut FCIC-Bericht und seinem eigenen Artikel von 2010. Er erwartete den Zusammenbruch des Markts in der zweiten Jahreshälfte 2007. Unter Druck seiner Anleger verkaufte er 2007 die meisten dieser Swaps mit Gewinn und löste die übrigen bis Anfang 2008 auf.
Lässt sich Michael Burrys Portfolio anhand seines 13F kopieren?
Nicht zuverlässig. Ein 13F wird bis zu 45 Tage nach Quartalsende eingereicht, zeigt nur Long-Positionen, bewertet Optionen anhand der Basisaktien und nennt weder Ausübungspreise noch Verfallstermine oder Prämien. Scions Bestände wechselten zudem stark: Die Index-Puts vom Juni 2023 fehlten bereits in der nächsten Meldung, während im Juni 2025 Calls 90,3% des gemeldeten Werts ausmachten.