Peter Lynchs Magellan-Strategie, der Crash 1987 und die Anleger
Peter Lynch leitete Fidelity Magellan von Mai 1977 bis Mai 1990. In den sechs Geschäftsjahren bis zum 31. März 1990 wuchsen laut SEC-Meldung von 1994 aus 10.000 USD nach Ausgabeaufschlag 30.360 USD, gegenüber 26.694 USD im S&P 500. Lynch zufolge wuchs der Fonds unter ihm von 20 Millionen auf 14 Milliarden USD.
Zur selben Historie gehört ein Rückgang von 33,1% im Crash 1987. Eine Schätzung aus den eigenen Fondskennzahlen deutet zudem darauf hin, dass Anleger im Durchschnitt weniger verdienten als der Fonds.
Das Wichtigste
Auch die Bilanz eines starken Managers kann schwere Verluste enthalten. Magellan verlor 1987 innerhalb von drei Monaten 33,1% und brauchte 20 Monate bis zum alten Höchststand. Prüfe, ob Dein Ausgabenplan so lange warten könnte.
Deine Zahlungsströme führen zu einer anderen Erfahrung als die Fondsrendite. Miss datierte Einzahlungen und Entnahmen getrennt von der Fondsentwicklung. Ein Renditeabstand beweist für sich genommen kein schlechtes Timing.
Eine Benchmark bildet keinen Manager nach. Das S&P-500-Beispiel unten zeigt breite US-Aktienrisiken. Magellans Aktienauswahl, Auslandsbestände und Liquidität werden damit nicht rekonstruiert.
Wie entwickelte sich Peter Lynchs Magellan Fund?
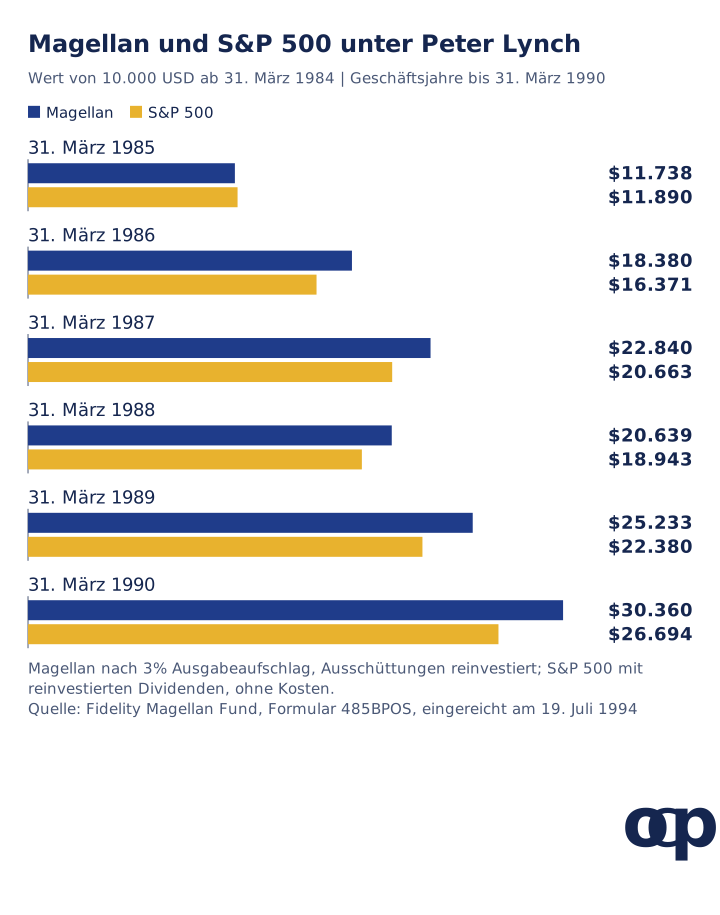
Das früheste abrufbare Fondsdokument umfasst die sechs Geschäftsjahre bis zum 31. März 1990.In dieser Zeit übertraf Magellan den S&P 500 nach 3% Ausgabeaufschlag um rund 2,5 Prozentpunkte jährlich. Fidelity Magellans am 19. Juli 1994 eingereichtes Formular 485BPOS zeigt hypothetische 10.000 USD vom 31. März 1984 nach Ausgabeaufschlag und mit wiederangelegten Ausschüttungen neben dem S&P 500. Lynch verwaltete den Fonds während des gesamten Zeitraums.
Wert von 10.000 USD ab 31. März 1984, Magellan und S&P 500: 1985 11.738 und 11.890 USD; 1986 18.380 und 16.371; 1987 22.840 und 20.663; 1988 20.639 und 18.943; 1989 25.233 und 22.380; 1990 30.360 und 26.694. Quelle: Fidelity Magellan Fund, Formular 485BPOS, 19. Juli 1994, ergänzende Informationen, „Historical Fund Results“; Diagrammdaten (CSV). Die jährlichen Wachstumsraten von 20,3% und 17,8% sind eigene Berechnungen. Der Index enthält keine Kosten, die Fondsangaben verstehen sich vor Steuern.
Der Verlauf war ungleichmäßig. Laut Finanzkennzahlen betrug die Gesamtrendite vor Ausgabeaufschlag im Jahr bis März 1986 insgesamt 56,59%, im Crashjahr bis März 1988 dagegen -9,64%. Die Kalenderjahresrenditen desselben Prospekts lauten: 1984 2,03%, 1985 43,11%, 1986 23,74%, 1987 1,00%, 1988 22,76% und 1989 34,58%.
Die bekannten Zahlen für Lynchs gesamte Amtszeit stammen aus Interviews und Presseberichten, nicht aus einem von uns abgerufenen Fondsdokument. PBS Frontline leitete das Interview von 1996 mit einem Magellan-Gewinn von mehr als 2.700% zwischen 1977 und 1990 ein (PBS Frontline, Betting on the Market, Januar 1997). 2.700% über 13 Jahre entsprechen nach unserer Berechnung rund 29% geometrischer Jahresrendite und damit der häufig zitierten Zahl.
Lynch sagte im selben Interview, bei seiner Übernahme im Mai 1977 sei der Fonds 20 Millionen USD groß gewesen, bei seinem Abschied 14 Milliarden. Die Meldung von 1994 bestätigt seinen Rücktritt zum 31. Mai 1990. Sie nennt zum 31. März 1990 Nettovermögen von 13.162 Mio. USD, gegenüber 2.364 Mio. USD zum 31. März 1985.
Was hielt Magellan, und was empfahl Lynch Privatanlegern?
Der Fonds hielt weit über tausend Aktien; Privatanlegern riet Lynch, einige wenige gut verstandene Unternehmen zu verfolgen. In One Up on Wall Street (Simon & Schuster, 1989; Millennium-Ausgabe, Fireside, 2000) schrieb er in der Einleitung „The Advantages of Dumb Money“, er besitze 1.400 Aktien. Im Prolog „A Note from Ireland“ beschrieb er seine Entscheidung während des Oktobercrashs 1987, welche der 1.500 Aktien im Fonds verkauft werden sollten.
Sein Rat an Einzelpersonen war enger gefasst. In derselben Einleitung behauptete er sinngemäß, jeder normale Mensch könne mit den üblichen drei Prozent seines Gehirns mindestens so gut Aktien auswählen wie der durchschnittliche Wall-Street-Experte. Amateuranleger hätten zahlreiche eingebaute Vorteile. Zugleich bezeichnete er Fonds als wunderbare Erfindung für Menschen, die weder Zeit noch Lust hätten, sich selbst am Aktienmarkt zu messen. Im PBS-Interview 1996 sagte er, der Durchschnittsmensch könne drei, vier oder fünf Unternehmen sehr gut kennen.
Was bedeutet „Investiere in das, was du kennst“ wirklich?
Es bedeutet, Beobachtungen bei Arbeit und Einkauf für eine Rechercheliste zu nutzen und erst nach einer Zahlenprüfung zu kaufen. Der Untertitel des Buchs lautet „How to Use What You Already Know to Make Money in the Market“. Lynch schrieb, man könne außergewöhnlich erfolgreiche Unternehmen am Arbeitsplatz oder im Einkaufszentrum entdecken, lange bevor die Wall Street darauf aufmerksam werde.
Die populäre Kurzfassung lässt den zweiten Schritt aus; Lynch korrigierte sie selbst. In der Einleitung zur Millennium-Ausgabe 2000 stellte er klar: Er rate nicht zum Kauf einer Ladenaktie allein deshalb, weil man dort gerne einkaufe, einer Herstelleraktie wegen eines Lieblingsprodukts oder einer Restaurantaktie wegen guten Essens.
Ein beliebtes Geschäft, Produkt oder Restaurant sei ein guter Anlass, ein Unternehmen interessant zu finden und auf die Rechercheliste zu setzen, aber kein ausreichender Grund, dessen Aktie zu besitzen. Vor einer Anlage seien die Hausaufgaben zu Gewinnperspektiven, Finanzlage, Wettbewerbsposition und Expansionsplänen zu erledigen.
Was geschah mit Magellan im Crash 1987?
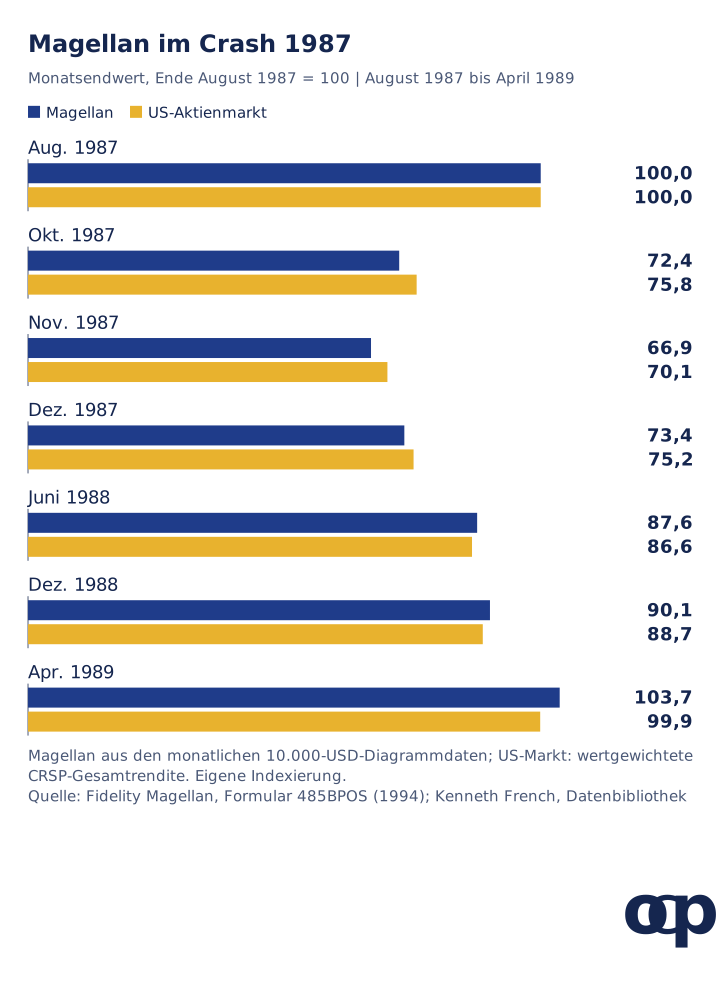
Magellans Monatsendwert fiel von August bis November 1987 um 33,1%, stärker als der US-Aktienmarkt mit 29,9%.Erst im April 1989 erreichte er das Augustniveau von 1987 wieder.
Monatsendwerte, Ende August 1987 = 100, Magellan und US-Markt: Oktober 1987 72,4 und 75,8; November 66,9 und 70,1; Dezember 73,4 und 75,2; Juni 1988 87,6 und 86,6; Dezember 1988 90,1 und 88,7; April 1989 103,7 und 99,9. Quelle: Magellan-Diagrammdaten im Prospekt von 1994, US-Marktrendite aus Kenneth Frenchs Datenbibliothek, eigene Indexierung; Diagrammdaten (CSV); Monatsreihe (CSV). Monatsenddaten unterschätzen untermonatliche Tiefs. Der US-Markt ist der wertgewichtete CRSP-Index mit Dividenden, nicht der S&P 500.
Lynch war im Urlaub in Irland, als der Crash kam. Im Prolog schrieb er, die eine Million Magellan-Anleger hätten allein am Montag, dem 19. Oktober, 18% ihres Vermögens beziehungsweise 2 Mrd. USD verloren. Unsere Berechnung aus täglichen Yahoo-Finance-Fondskursen ergibt an diesem Tag -17,7%, gegenüber -20,5% beim S&P-500-Kursindex.
Er verbrachte den Nachmittag damit, aus den 1.500 Aktien diejenigen für Verkäufe auszuwählen, die Geld für ungewöhnlich viele Anteilsrückgaben beschaffen sollten. Für normale Umstände sei genug Liquidität vorhanden gewesen, schrieb er, nicht aber für den Montag, den 19. Oktober.
Sein Fazit betraf Verhalten, nicht Vorhersagen. Weniger als drei Prozent der Million Kontoinhaber hätten in dieser verzweifelten Woche von Magellan in einen Geldmarktfonds gewechselt. Wer aus Verzweiflung verkaufe, verkaufe billig. Ein Verlust von 33,1% verlangt nach unserer Berechnung 49,5% Gewinn zur Erholung. Deshalb waren die 20 Monate vom Augusthoch 1987 bis April 1989 für Anleger bedeutsam, die nahe dem Tief verkauften.
Wir fanden keine Messung von Fidelity oder Lynch.Die Fondskennzahlen deuten aber darauf hin, dass der durchschnittliche Dollar weniger verdiente, weil Geld nach Gewinnen zufloss und nach Verlusten abgezogen wurde. Die verbreitete Behauptung, die meisten Magellan-Anleger hätten Geld verloren, ließ sich auf kein abrufbares Dokument zurückführen. Dieser Artikel verwendet sie deshalb nicht.
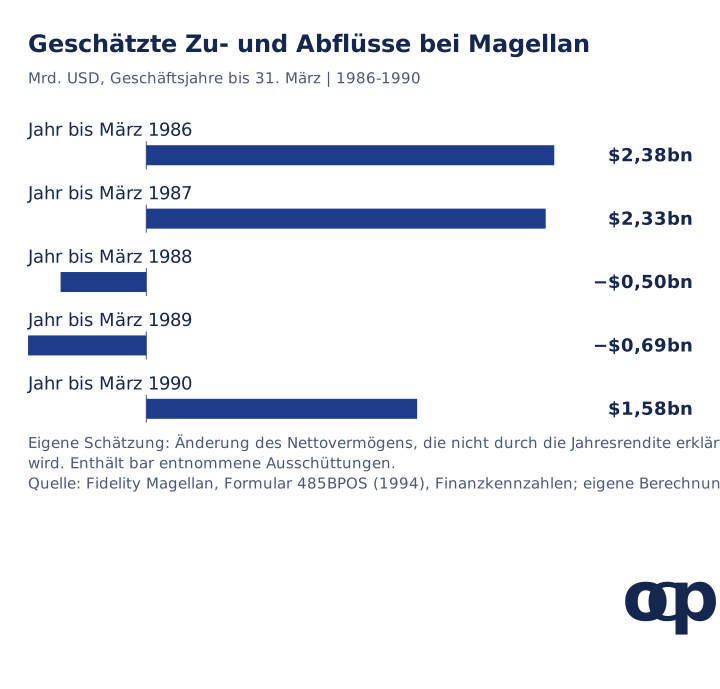
Geschätzte Nettoflüsse, Geschäftsjahre bis zum 31. März: 1986 +2,38 Mrd. USD; 1987 +2,33 Mrd.; 1988 -0,50 Mrd.; 1989 -0,69 Mrd.; 1990 +1,58 Mrd. Quelle: eigene Schätzung aus den Finanzkennzahlen der Meldung von 1994, Nettovermögen zum 31. März und jeweilige Jahresgesamtrendite; Diagrammdaten (CSV).
Jeder Balken entspricht dem Jahresendvermögen abzüglich des mit der Jahresrendite fortgeschriebenen Anfangsvermögens. Bar entnommene Ausschüttungen zählen als Abflüsse, der genaue Zeitpunkt bleibt unberücksichtigt; die Schätzung ist daher näherungsweise. Das Jahr bis März 1988 verbindet Zuflüsse vor dem Crash mit Abflüssen danach.
Die größten Zuflüsse folgten auf die Jahre bis März 1986 und 1987 mit 56,59% und 24,26% Rendite. In den zwei Jahren mit Crash und Nachwirkungen floss anschließend Geld ab. Als Anlegerzahlungsströme betrachtet, ergeben sie nach unserer Berechnung für April 1985 bis März 1990 eine Jahresrendite des durchschnittlichen Dollars von 16,3% bis 19,6%, abhängig vom unterjährigen Zeitpunkt. Der Fonds selbst erzielte vor Ausgabeaufschlag 20,9% jährlich.
Lynch beschrieb gegenüber PBS dasselbe Muster aus seinen Anfangsjahren: In seinen ersten drei Magellan-Jahren sei seiner Erinnerung nach ein Drittel der Anteile zurückgegeben worden.
Neuere Daten zeigen weiterhin eine Lücke. Morningstars Mind the Gap 2026 schätzt für den durchschnittlichen Dollar in US-Publikumsfonds und ETFs über die zehn Jahre bis zum 31. Dezember 2025 insgesamt 8,7% Jahresrendite. Das sind rund 1,2 Prozentpunkte weniger als die 9,9% der Fonds, Seite 1. Beim schwankungsärmsten Fünftel betrug die Lücke 0,4 Punkte, beim schwankungsstärksten 2,1 Punkte jährlich, Abbildung 10, Seite 14.
Die Kennzahl ist umstritten. Forscher im Financial Analysts Journal schätzen, dass von Morningstars Lücke von 1,2% in der Ausgabe 2025 nur etwa 0,10% jährlich schädliches Timing abbilden. Der Rest entstehe dadurch, wie die Kennzahl Geld behandelt, das früheren Renditen folgt (University of Arkansas Walton College, 7. Juli 2026). Derselbe Vorbehalt gilt für unsere Magellan-Schätzung.
Was sagte Lynch zum Durchhalten bei Verlusten?
Lynch stellte die Fähigkeit zum Durchhalten an erste Stelle: Die Fondsrendite wirkte nur für Geld, das während der Rückgänge investiert blieb. In Kapitel 4 von One Up on Wall Street, „Passing the Mirror Test“, stellt er vor jedem Aktienkauf drei Fragen: Besitze ich ein Haus, brauche ich das Geld und habe ich die persönlichen Eigenschaften für Erfolg mit Aktien?
Zur zweiten Frage lautet seine Regel sinngemäß: Nur Geld investieren, dessen Verlust im absehbaren Zeitraum den Alltag nicht beeinträchtigt. In der Einleitung zur Millennium-Ausgabe ergänzt er, Geld für Ausgaben der nächsten zwölf Monate gehöre nicht in Aktien oder Aktienfonds. Man wolle nicht gezwungen sein, in einem fallenden Markt Liquidität durch Verkäufe zu beschaffen. Unser Artikel zu Liquidität und Entnahmen im Crash zeigt, was eine Reserve verändert.
Welche Ergebnisse lieferte der Check für das ETF-Beispiel?
Ein Beispiel aus 100% S&P-500-ETF erhielt am 3. November 2026 im copio-Check insgesamt C: Gebühren A, langfristige Annahmen B, Krisen D und Diversifikation D, ohne Ergebnis zur historischen Effizienz. Bewertet wird ein breites US-Aktienbeispiel, nicht Magellan oder Lynchs Können. Es gibt eine wesentliche Datengrenze: Ein Amundi-ETF auf denselben Index erhielt bei gleicher Kontoart und Gewichtung Diversifikation F und Effizienz B, während iShares D und „unzureichende Historie“ erhielt.
Solange der Unterschied nicht erklärt ist, tragen diese erfassten Ergebnisse keine Rangfolge gleichwertiger Marktrisiken. Das Beispiel ist nicht Magellan. Die Bestände während Lynchs Amtszeit sind auf EDGAR nicht verfügbar. Kein Fonds bildet die Aktienauswahl eines Managers exakt nach; der Check kann Lynchs Können daher nicht erfassen.
Der S&P 500 steht im Fondsprospekt als Benchmark. Wer ihn über einen ETF eingibt, veranschaulicht große US-Aktien, rekonstruiert aber nicht das Fondsportfolio.
ISIN
ETF
Gewicht
IE00B5BMR087
iShares Core S&P 500 UCITS ETF USD (Acc)
100%
Das Beispiel liegt in einem französischen Wertpapierkonto (compte-titres) und wurde am 3. November 2026 in den Check eingegeben.
Gesamtnote: C.
Gebühren: A, 0,07% jährlich, also 7 EUR je 10.000 EUR Anlage, einschließlich Fonds und Konto. Ein Index-ETF kostet wenig; Magellan-Anleger zahlten im gezeigten Zeitraum beim Kauf 3% Ausgabeaufschlag.
Langfristige Annahmen: B, 0,82 Prozentpunkte jährlich unter dem erwarteten Wachstum des modellierten wachstumsoptimalen Portfolios. Unter diesen Annahmen verzichtet ein reines US-Aktienportfolio auf einen überschaubaren Teil des erwarteten Wachstums, nicht auf den Großteil. Dies ist ein Modellergebnis, keine Prognose.
Historische Effizienz: kein Ergebnis. Der Check meldete zum Erhebungstag eine unzureichende Historie für diesen ETF.
Krisen: D, -40%, geschätzter Rückgang bei einem US-Aktienschock von 40%. Dieser auf einen Markt beschränkte ETF übernimmt den modellierten US-Aktienschock; das rekonstruiert nicht Magellan 1987.
Diversifikation: D, eine Wachstumsquelle. Wenn große US-Unternehmen nicht mehr wachsen, sinkt das erwartete Wachstum oberhalb von Liquidität im Modell von 4,4% auf 0,0% jährlich. Die 503 Unternehmen des ETFs teilen weiterhin breite US-Aktienrisiken; die Unternehmenszahl allein misst keine unabhängigen Risiken.
Das Beispiel lässt Lynchs Aktienauswahl, mögliche Auslandsaktien, die Liquidität für Anteilsrückgaben und den Ausgabeaufschlag weg. Die abgerufenen Dokumente beziffern Auslandsaktien und Rückgabeliquidität nicht. Du kannst dasselbe Beispiel oder Dein eigenes Portfolio im kostenlosen Portfolio-Check eingeben.
Was zählt für ein deutsches Wertpapierdepot?
Das französische Beispielkonto ist keine deutsche Nachsteuerrechnung. Prüfe im gewöhnlichen Wertpapierdepot die konkrete ETF-Anteilsklasse, Brokergebühren und steuerliche Fondskategorie. Eine mögliche Teilfreistellung richtet sich nach § 20 InvStG, nicht nach dem Namen des berühmten Managers, mit dem das Beispiel verglichen wird.
Auch ein thesaurierender Fonds ist nicht automatisch bis zum Verkauf steuerfrei. Die Vorabpauschale nach § 18 InvStG kann bei der Liquiditätsplanung relevant sein. Verkäufe zur Deckung von Ausgaben können außerdem Gewinne realisieren. Plane solche Zahlungen neben der Ausgabenreserve ein; weder Magellans historische Fondsrendite noch der französische Checkerwert enthält diese individuelle deutsche Umsetzung.
Wie beurteilt copio dieses Portfolio?
Lynchs Bilanz macht die Fähigkeit, investiert zu bleiben, zum Teil der Portfolioentscheidung. Der dokumentierte Zeitraum enthält einen Rückgang von 33,1% in drei Monaten und eine Erholung zum alten Hoch über 20 Monate. Fondsrendite und die Rendite zu- oder abfließenden Geldes unterscheiden sich. Eine aggregierte Zahlungsstromlücke erklärt aber nicht die Handelsgründe jedes Einzelnen.
Ebenso wenig bildet ein S&P-500-Beispiel Magellans Aktienauswahl, Auslandsbestände und Rückgabeliquidität nach. Copios Schlussfolgerung lautet, Finanzierungsbedarf und Konzentration zu prüfen, bevor man sich auf die bekannte Rendite eines Managers verlässt.
Drei Prüfungen für Dein Portfolio
Berechne, was nach einem starken Rückgang verfügbar bliebe. Wende als Szenario einen Verlust von einem Drittel auf Deine Aktienbestände an und vergleiche verbleibende liquide Anlagen mit geplanten Entnahmen. Halte fest, welche Ausgaben vor einer Erholung Verkäufe erfordern würden. Die historischen 20 Monate sind eine Beobachtung, keine Frist für den nächsten Crash.
Schau hinter die Anzahl der Positionen. Fasse überschneidende Fonds zusammen und erfasse Unternehmens-, Branchen- und Ländergewichte. Eine lange Aktienliste kann gemeinsame wirtschaftliche Risiken enthalten. Die US-Ausrichtung des S&P 500 beweist nicht, dass Magellan dasselbe Portfolio hatte. Prüfe mehrere Crashphasen, um ausgleichende Positionen von solchen zu unterscheiden, die Verluste lediglich verringerten.
Lege Überprüfungsregeln vor einer Verlustphase fest. Was würde einen Fondswechsel rechtfertigen: ein anderes Mandat, höhere Kosten, ungeeignetes Risiko oder eine widerlegte Anlagethese? Miss Dein persönliches Ergebnis mit datierten Einzahlungen und Entnahmen und betrachte die zeitgewichtete Fondsrendite getrennt. So wird die Entscheidung überprüfbar, ohne jede Entnahme nach Verlusten als Fehler anzusehen.
Unsere Studie zu Liquidität und Entnahmen zeigt, wie Finanzierungsbedarf die Erholung beeinflusst. Der Portfolio-Check hilft bei der Untersuchung eigener Fonds, unter den oben beschriebenen Datengrenzen.
Quellen und Methode
Recherche geprüft am 3. November 2026.
Fidelity Magellan Fund, Formular 485BPOS, eingereicht am 19. Juli 1994, Zugangsnummer 0000061397-94-000014. Financial Highlights: Gesamtrenditen und Nettovermögen der Geschäftsjahre bis zum 31. März 1985-1994; Kalenderjahresrenditen 1984-1993; monatliche Daten des 10.000-USD-Diagramms von März 1984 bis März 1994; ergänzende Tabelle „Historical Fund Results“; Biografie von Peter S. Lynch. Es ist der früheste Magellan-Prospekt auf EDGAR; das Meldeverzeichnis enthält nichts vor 1994.
Peter Lynch mit John Rothchild, One Up on Wall Street (Simon & Schuster, 1989; Millennium-Ausgabe, Fireside, 2000, ISBN 0-7432-0040-3): Einleitung zur Millennium-Ausgabe; Prolog „A Note from Ireland“; Einleitung „The Advantages of Dumb Money“; Kapitel 4 „Passing the Mirror Test“. Zitate wurden anhand einer digitalisierten Millennium-Ausgabe geprüft und hier übersetzt oder sinngemäß wiedergegeben.
PBS Frontline, Interview mit Peter Lynch, Betting on the Market, veröffentlicht im Januar 1997, aufgezeichnet 1996.
Morningstar, Jeffrey Ptak, Mind the Gap 2026, 6. August 2026, Seiten 1, 6 und 14.
Kenneth R. French, Datenbibliothek, Fama/French 3 Factors, monatlich, aus der CRSP-Datenbank September 2026; US-Marktgesamtrendite = Mkt-RF + RF.
Yahoo Finance, tägliche Kurs- und Ausschüttungshistorie für FMAGX und den S&P-500-Kursindex (^GSPC), Oktober 1987, nur für die Tageswerte verwendet.
Copios Portfolio-Check, Modell portfolio-score-v11, Erhebung am 3. November 2026: 100% iShares Core S&P 500 UCITS ETF USD (Acc) in einem französischen compte-titres, Gesamtnote C; Ergebnisse aus der französischen Oberfläche übersetzt.
Eigene Berechnungen: Jahreswachstum 20,3% und 17,8%, aus PBS' 2.700% abgeleitete 29%, indexierter Crashverlauf, Rückgänge von 33,1% und 29,9%, Erholungsdaten, nötiger Erholungsgewinn von 49,5%, Tagesverluste von 17,7% und 20,5%, Nettoflüsse und kapitalgewichtete Renditespanne.
Magellans Monatswerte enthalten anfangs den Ausgabeaufschlag von 3%, der den indexierten Verlauf nicht verändert. Die Kalender- und Geschäftsjahresrenditen enthalten ihn nicht. Unsere Yahoo-basierten Renditen treffen die Prospektwerte 1988 und 1989 auf 0,01 Prozentpunkte und 1987 auf weniger als 0,15 Punkte genau. Frühere Jahre dieses Datenfeeds lassen Ausschüttungen aus und werden nicht verwendet.
Die kapitalgewichtete Spanne setzt die geschätzten Jahresflüsse jeweils an Jahresanfang, -mitte oder -ende an. Sie lässt Ausgabeaufschlag und Steuern aus und ist eine Näherung. Die Checknoten beschreiben das ETF-Beispiel am Erhebungstag, nicht Magellan oder Lynchs Aktienauswahl. Die Langfristannahme ist ein Modell, keine Prognose. Die Fondsangaben sind historisch, weder Prognosen noch Managerranglisten. Dieser Artikel dient der Information und ist keine persönliche Anlageberatung.
FAQ
Wie entwickelte sich Peter Lynchs Magellan Fund?
Laut Fidelity Magellans SEC-Meldung von 1994 wuchsen 10.000 USD vom 31. März 1984 bis zum 31. März 1990 nach 3% Ausgabeaufschlag auf 30.360 USD, gegenüber 26.694 USD im S&P 500. Das entspricht nach unserer Berechnung etwa 20,3% beziehungsweise 17,8% jährlich. Für Lynchs gesamte Amtszeit von Mai 1977 bis Mai 1990 nannte PBS Frontline mehr als 2.700% Gewinn. Für die Zeit vor 1984 fanden wir kein Fondsdokument.
Was geschah mit Magellan im Crash 1987?
Magellans Monatsendwert fiel von August bis November 1987 um 33,1%, gegenüber 29,9% beim US-Aktienmarkt, nach unserer Berechnung aus den Monatsdaten. Lynch schrieb, die Anleger hätten allein am 19. Oktober 1987 insgesamt 18% beziehungsweise 2 Mrd. USD verloren. Er verkaufte Aktien, um Rückgaben zu finanzieren. Im April 1989 erreichte der Fonds sein Niveau vom August 1987 wieder.
Was bedeutet Lynchs Rat, in Bekanntes zu investieren?
In One Up on Wall Street (1989) argumentierte Lynch, Privatanleger könnten bei Arbeit und Einkauf aussichtsreiche Unternehmen vor Profis entdecken. In der Einleitung zur Millennium-Ausgabe 2000 ergänzte er: Ein beliebtes Geschäft, Produkt oder Restaurant gehört deshalb auf die Rechercheliste, rechtfertigt aber noch keinen Aktienkauf. Vor einer Anlage müssen Gewinnperspektiven, Finanzlage und Wettbewerbsposition geprüft werden.
Erzielten Magellan-Anleger die Fondsrendite?
Wir fanden kein Dokument von Fidelity oder Lynch, das dies misst. Unsere grobe Schätzung aus Jahresvermögen und Renditen ergibt Zuflüsse nach starken Jahren bis März 1987 und Abflüsse in den zwei Jahren nach dem Crash. Der durchschnittliche Dollar erzielte von April 1985 bis März 1990 etwa 16,3% bis 19,6% jährlich, gegenüber 20,9% beim Fonds. Morningstars Studie 2026 zeigt für US-Fonds im Jahrzehnt bis 2025 ein ähnliches Muster: Anleger 8,7%, Fonds 9,9% jährlich.
Welche Note gibt copios Portfolio-Check einem Lynch-nahen Beispiel?
Am 3. November 2026 erhielt ein Beispiel aus 100% iShares Core S&P 500 UCITS ETF USD (Acc) insgesamt C: Gebühren A mit 0,07% jährlich, langfristige Annahmen B mit 0,82 Prozentpunkten Abstand zum modellierten Wachstumsoptimum, Krisen D mit geschätzten -40% bei einem US-Aktienschock von 40%, Diversifikation D mit einer Wachstumsquelle. Historische Effizienz fehlte wegen unzureichender Historie. Das Beispiel steht für vollständig investierte US-Aktien, nicht für Magellan oder Lynchs Aktienauswahl.