Den französischen PEA vor einem Börsencrash schützen: Möglichkeiten und Grenzen
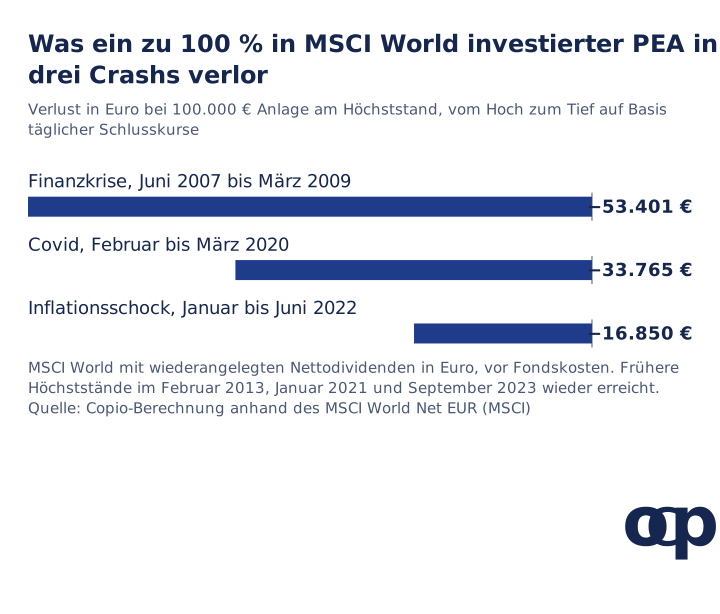
Am 3. November 2026 darf ein französischer PEA weder Put-Optionen noch Gold oder Anleihen direkt halten.Als Puffer bleiben unverzinstes Guthaben und einige zugelassene Geldmarkt- oder inverse ETFs mit eigenen Kosten. Ein am Hoch im Juni 2007 vollständig in MSCI World investierter PEA verlor bis März 2009 53,4 % und erreichte seinen Ausgangswert erst im Februar 2013 wieder (Copio-Berechnung anhand des MSCI-Index).
Dieser Artikel zeigt, was französisches Recht im PEA erlaubt, was Entnahmen oder unverzinstes Guthaben während einer Baisse kosten und welche Anlagen außerhalb gehalten werden müssen.
Die wichtigsten Ergebnisse
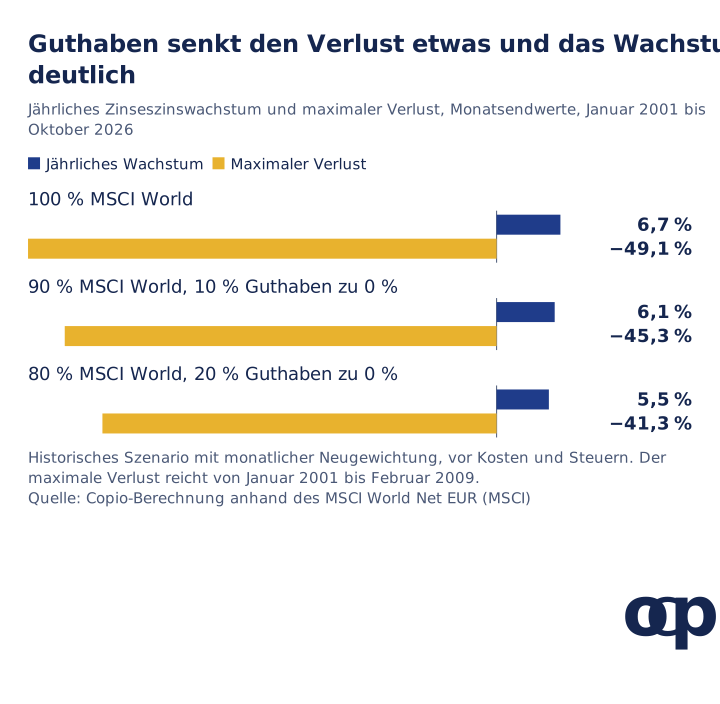
Wartendes Guthaben im PEA hat messbare Kosten. Im Szenario von Ende 2000 bis Oktober 2026 senken 10 % unverzinstes Guthaben bei 100.000 € Startkapital den Endwert um 71.543 € und den maximalen Verlust um 3,8 Punkte, von 49,1 % auf 45,3 %.
Verkauf innerhalb des Plans und Entnahme haben unterschiedliche Folgen. Verkaufserlöse bleiben auf dem Geldkonto. Eine Entnahme vor fünf Jahren kann Schließung und Besteuerung auslösen, sofern keine Ausnahme greift. Verbinde geplante Ausgaben mit dem Datum der ersten Einzahlung.
Ein inverser ETF schützt den PEA nicht dauerhaft. Das zugelassene Beispiel bezieht sich auf tägliche CAC-40-Bewegungen und liefert ein pfadabhängiges Ergebnis. Betrachte das gesamte Vermögen zur Ausgabenfinanzierung und Bewältigung eines weltweiten Aktienrückgangs.
Was darf ein PEA enthalten?
Im Wesentlichen Aktien und ähnliche Titel von EU- oder EWR-Unternehmen sowie Fonds, die dauerhaft mehr als 75 % in solche Titel investieren. Einige gesetzliche Ausnahmen, etwa bestimmte europäische langfristige Investmentfonds (ELTIF), folgen eigenen Quoten; keine davon erlaubt es, Optionen, Gold oder Anleihen direkt im PEA zu halten. Artikel L221-31 des französischen Geld- und Finanzgesetzbuchs legt die Liste fest, erläutert im BOFiP vom 26. Oktober 2026. Auch Service-public betont, dass die Liste zulässiger Wertpapiere gesetzlich festgelegt ist.
Anlage
Im PEA zulässig?
Aussage der Quellen
Aktien von EU- oder EWR-Unternehmen
Ja
Unternehmen unterliegt Körperschaftsteuer oder vergleichbarer Steuer (BOFiP)
Fonds und ETFs mit mehr als 75 % EU- oder EWR-Aktien
Ja
Quote muss jederzeit eingehalten werden (BOFiP)
Swap-ETFs auf MSCI World oder S&P 500
Ja
Europäischer Aktienkorb und Swap-Vertrag (Basisinformationsblatt des Fonds)
Swap-Geldmarkt-ETF
Ja, sofern die Quote erfüllt ist
Beispiel: iShares € Short Term Swap PEA, Dokument vom 9. Oktober 2026
Inverser CAC-40-ETF
Ja
Beispiel: Amundi CAC 40 Daily (-1x) Inverse, Datenblatt vom 31. Juli 2026
Anleihen
Nein
Vom klassischen PEA ausgeschlossen (AMF)
Optionen, Leerverkäufe, SRD
Nein
Nicht gesetzlich zugelassen; Leerverkäufe und SRD nicht möglich (AMF)
Physisches Gold oder Gold-ETC
Nein
Keine Aktien europäischer Unternehmen
Guthaben
Ja
Das Geldkonto wird nicht verzinst (BOFiP)
Die Einzahlungsgrenze beträgt 150.000 € für einen klassischen PEA und 20.000 € für Volljährige, die steuerlich zum Haushalt ihrer Eltern gehören; Gewinne zählen nicht dazu. Klassischer PEA und PEA-PME-ETI können nebeneinander bis insgesamt 225.000 € Einzahlungen bestehen (Service-public, geprüft am 22. Mai 2026). Der PEA-PME-ETI erlaubt bestimmte in Aktien kleiner und mittlerer Unternehmen wandelbare oder rückzahlbare Anleihen, aber keine Staatsanleihen und kein Gold.
Warum ist ein MSCI-World-ETF trotz US-Schwerpunkt PEA-fähig?
Der Fonds hält europäische Aktien und tauscht deren Wertentwicklung über einen Swap mit einer Bank gegen die des Weltindex. Das Basisinformationsblatt des iShares MSCI World Swap PEA UCITS ETF vom 9. April 2026 nennt eine dauerhafte direkte Anlage von 75 % des Vermögens in Aktien von Unternehmen mit Sitz in EU oder EWR. Der Ertrag folgt MSCI World; der europäische Aktienkorb erfüllt die PEA-Regel.
Das hat zwei Konsequenzen. Der PEA ermöglicht weltweite Aktienanlagen: Der MSCI World war am 30. Oktober 2026 zu 72,8 % in US-Unternehmen investiert (MSCI-Factsheet), eine Konzentration, die unsere Analyse zu S&P 500 und MSCI World untersucht. Ein PEA voller synthetischer World-ETFs hat weiterhin einen einzigen Renditetreiber: Weltaktien. Ihr Verbleib im PEA wurde im Sommer 2026 diskutiert, wie unser Leitfaden zum langfristigen Portfolio erläutert. Die Zulässigkeit ist für jeden Fonds einzeln zu prüfen.
Wie viel verlor ein PEA mit 100 % MSCI World in früheren Crashs?
Vom jeweiligen Hoch verlor er 53,4 % in der Finanzkrise, 33,8 % während Covid und 16,9 % beim Inflationsschock 2022, in Euro mit wiederangelegten Nettodividenden. Wir messen die Rückgänge anhand der von MSCI veröffentlichten täglichen Schlussstände des MSCI World Net EUR, vor den Gebühren eines nachbildenden Fonds.
Bei 100.000 € am Hoch: -53.401 € vom 15. Juni 2007 bis 9. März 2009; -33.765 € vom 19. Februar bis 23. März 2020; -16.850 € vom 4. Januar bis 20. Juni 2022.
Monatsenden verdecken einen Teil des Einbruchs: Das Tief vom 23. März 2020 war bis zum 31. März teilweise aufgeholt. 2022 dämpfte der stärkere Dollar den Verlust für Euro-Anleger: Der Euro sank von 1,1279 Dollar am 4. Januar auf 1,0517 Dollar am 20. Juni, laut EZB-Referenzkursen. Unsere Börsencrashstudie untersucht fünfzehn Anlageklassen in denselben Krisen.
Die Fünfjahresfrist des PEA garantiert keinen Gewinn. 100.000 € im MSCI World in Euro von Ende Januar 2001 lagen bis Februar 2013 unter ihrem Ausgangswert, also zwölf Jahre lang (Copio-Berechnung auf Monatsendbasis). Die Frist schützt den Steuervorteil, nicht das Kapital.
Was passiert bei einer Entnahme während eines Crashs?
Vor fünf Jahren führt eine Entnahme grundsätzlich zur Schließung; danach sind Teilentnahmen ohne Schließung möglich. BOFiP erläutert die Regeln aus Artikel L221-32 des französischen Geld- und Finanzgesetzbuchs.
Vor fünf Jahren: Nettogewinne seit Eröffnung unterliegen 12,8 % Einkommensteuer oder auf Antrag dem progressiven Tarif sowie Sozialabgaben, laut Service-public, geprüft am 15. April 2026. Für Kapitalerträge 2026 betragen Sozialabgaben im Regelfall 18,6 % (Service-public, geprüft am 30. Juni 2026).
Ausnahmen: Entnahmen wegen Entlassung, Invalidität oder vorzeitigen Ruhestands des Inhabers oder Ehepartners schließen den Plan nicht, Gewinne bleiben aber steuerpflichtig. Eine innerhalb von drei Monaten für Unternehmensgründung oder -übernahme reinvestierte Entnahme ist einkommensteuerfrei, verhindert jedoch weitere Einzahlungen.
Nach fünf Jahren: Gewinne sind einkommensteuerfrei, unterliegen aber weiter Sozialabgaben; der Plan bleibt offen und kann neue Einzahlungen erhalten.
Für bestimmte Gewinnanteile beziehungsweise Einzahlungen vor 2018 können historische Sozialabgabensätze gelten (Service-public). Frag den Anbieter nach dem Satz für jeden Gewinnanteil, statt den allgemeinen Satz auf sämtliche historischen Gewinne anzuwenden.
Eine erzwungene Entnahme während der Baisse kostet daher mehr als Steuer. Bei Verlusten gibt es keinen steuerpflichtigen Gewinn, doch eine Schließung vernichtet das bisherige Fristalter. Ein neuer PEA beginnt mit seiner ersten Einzahlung; jede Person darf nur einen klassischen PEA halten. Entnommenes und ausgegebenes Geld nimmt an einer möglichen Erholung nicht mehr teil. Anderswo neu angelegtes Geld folgt dagegen der neuen Anlage.
Ein Verkauf innerhalb des PEA ist keine Entnahme. Der Erlös bleibt bis zur Wiederanlage steuerfrei auf dem Geldkonto (Service-public). Das Problem liegt in dessen fehlender Verzinsung.
Was kostet Guthaben im PEA?
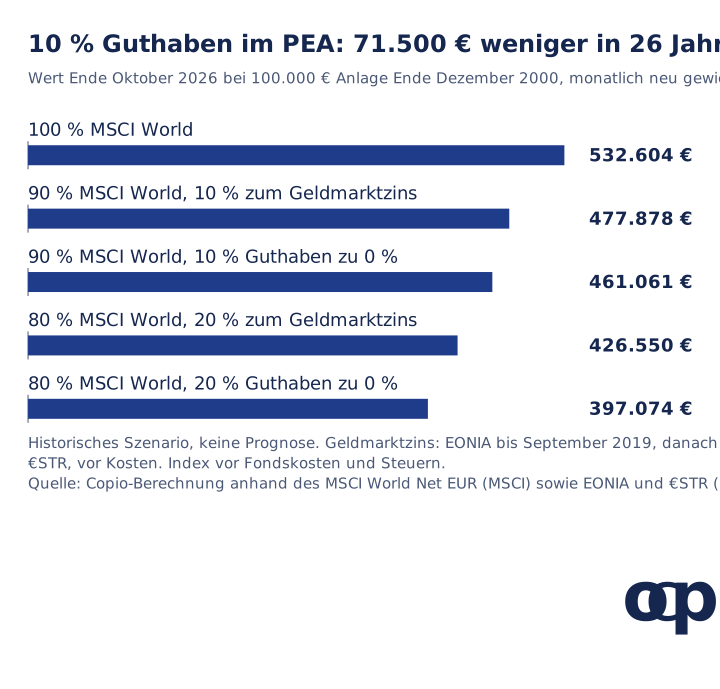
Es kostet die entgangenen Erträge. Das Geldkonto eines Bank-PEA wird nicht verzinst und darf keinen negativen Saldo aufweisen (BOFiP, Absatz 40). Wir berechnen 100.000 € im MSCI World ab Ende Dezember 2000 mit 0 %, 10 % oder 20 % Guthaben, monatlich neu gewichtet bis Ende Oktober 2026.
Zusätzlich verzinsen wir das Guthaben zum Geldmarktsatz: EZB-EONIA bis September 2019, anschließend €STR. Das nähert den Ertrag einer Geldmarktanlage vor deren Gebühren an.
Ende Oktober 2026: 532.604 € ohne Guthaben, 461.061 € mit 10 % Guthaben zu 0 %, 397.074 € mit 20 %.
Drei Erkenntnisse folgen aus dem historischen Szenario.
Der Schutz wirkt anteilig, die Kosten über Zinseszinsen. Zehn Prozent Guthaben dämpfen etwas weniger als zehn Prozent des Einbruchs: Der maximale Verlust sinkt um 3,8 Punkte. Doch 0,6 Punkte weniger jährliches Wachstum hinterlassen über fast 26 Jahre 13,4 % weniger Endkapital.
Verzinsung ändert in diesem Zeitraum wenig. Der Geldmarktsatz betrug durchschnittlich 1,39 % jährlich, mit langen Nullzins- oder Negativzinsphasen. 10 % zu diesem Satz führen zu 477.878 €, also 16.817 € mehr als bei 0 %, vor Fondskosten.
Weniger Volatilität ist nicht automatisch Diversifikation. Guthaben fällt im Crash nicht, steigt aber auch nicht: Es verringert das Gewicht des Aktienmotors, statt einen weiteren hinzuzufügen.
Das Szenario gewichtet monatlich neu und kauft damit nach jedem Rückgang Aktien nach. Separat gehaltenes Guthaben ohne Neugewichtung ergäbe andere Ergebnisse. Auch der Zeitraum zählt: Von Ende 2000 bis Ende 2012 schlug selbst unverzinstes Geld den MSCI World in Euro, der unter seinem Anfangsniveau blieb.
Welche Puffer sind innerhalb des PEA möglich?
Drei, wobei keiner die gleiche Aufgabe wie ein Put oder eine Staatsanleihe erfüllt.
Guthaben. Es fällt nicht, verdient nichts und bremst das Wachstum, wie oben berechnet.
Ein zugelassener Geldmarktfonds. Das Basisinformationsblatt des iShares € Short Term Swap PEA UCITS ETF (IE000I4R3252) vom 9. Oktober 2026 nennt einen Index aus €STR plus 0,085 % als Swap-Ziel, bei mindestens 75 % zugelassenen Aktien. Angegeben sind 0,20 % jährliche Verwaltungsgebühren, 0,03 % Transaktionskosten und Risikoklasse 1 von 7.
Ein weiteres Geldmarktbeispiel. Das Natixis-Produktblatt FCP PEA Court Terme nennt ein ähnliches Ziel: €STR abzüglich laufender Gebühren. Die Rendite hängt vom Swap-Vertrag und der bereitstellenden Bank ab.
Ein inverser ETF. Der Amundi CAC 40 Daily (-1x) Inverse UCITS ETF (FR0010591362) ist PEA-fähig und strebt die inverse tägliche CAC-40-Rendite an. Sein Datenblatt vom 31. Juli 2026 warnt: Über mehr als einen Tag kann die Wertentwicklung sogar gleichgerichtet statt entgegengesetzt sein. Seit Auflegung am 9. Juni 2008 bis zum Stichtag verlor er 85,15 %, im Jahr 2020 trotz Covid-Crash 6,92 %.
Dieser ETF bezieht sich auf die inverse tägliche CAC-40-Bewegung. Über mehrere Tage können Zinseszinseffekte, Gebühren und Abweichungen vom eigenen Aktienbestand das Ergebnis vom angestrebten Schutz entfernen. Das Datenblatt garantiert daher keine dauerhafte Absicherung eines Weltportfolios. Diese Beispiele erklären Mechanismen und sind keine Empfehlungen.
Regionen- oder Stildiversifikation kann einzelne Konzentrationen reduzieren, garantiert aber keinen Schutz vor weltweiten Aktienverlusten. Unsere Studie zu fallenden Monaten zeigt, dass große Aktienregionen im Abschwung gemeinsam fallen.
Welche Anlagen können den PEA außerhalb ergänzen?
Anlagen mit häufig anderen Renditetreibern als Aktien müssen außerhalb des PEA gehalten werden.
Ein gewöhnliches Wertpapierdepot, in Frankreich compte-titres ordinaire, kann alle Arten von Wertpapieren einschließlich Anleihen, Optionsscheinen und ETFs ohne Einzahlungshöchstgrenze aufnehmen, laut AMF, 16. Dezember 2025. Dort können Gold, Staatsanleihen oder Puts liegen; Erträge und Gewinne werden jedoch besteuert. Unsere Put-Analyse zeigt, dass eine Absicherung Verluste senken und dennoch weniger Endkapital hinterlassen kann.
Die französische assurance-vie bietet Eurofonds, deren durchschnittliche Gutschrift bei Einzelverträgen 2025 2,63 % betrug, nach vermögensbezogenen Gebühren und vor Sozialabgaben (ACPR). 2026 bleiben deren Sozialabgaben bei 17,2 %, gegenüber dem allgemeinen Satz von 18,6 % (Service-public).
Unsere Studie zu Korrelationen nach Anlagehorizont zeigt, dass Staatsanleihen und Gold nicht in jeder Krise schützten: 2022 fielen Anleihen mit Aktien. Beurteile Lösungen nach ihrer Aufgabe: Ausgaben finanzieren, Verluste begrenzen oder im Abschwung gewinnen. Vergleiche anschließend das Wachstum des Gesamtportfolios nach Kosten und Steuern, einschließlich der Jahre ohne Crash.
Was bedeutet das für Anleger in Deutschland?
Die beschriebenen PEA-Regeln und französischen Sozialabgaben sind keine deutsche Steuerregelung. Für die Eröffnung eines PEA verlangt Frankreich einen französischen steuerlichen Wohnsitz (Service-public). Im normalen deutschen Wertpapierdepot musst Du Produktverfügbarkeit und Gebühren gesondert prüfen; Verkäufe beim Rebalancing können steuerpflichtige Gewinne auslösen (§ 20 EStG). Die französische Einkommensteuerbefreiung nach fünf Jahren überträgt sich nicht auf dieses Depot.
Bei Investmentfonds hängen mögliche Teilfreistellungen von der steuerlichen Fondsart ab; zusätzlich kann eine Vorabpauschale relevant werden (§ 20 InvStG, § 18 InvStG). Die historische MSCI-World-Rechnung bleibt davon getrennt: Sie enthält weder Deine deutsche Steuerbelastung noch einen Anspruch auf die französischen Vorteile.
Was folgert copio?
Der Schutz des PEA ist auf Ebene des gesamten Vermögens und der zu finanzierenden Ausgaben zu entscheiden. Sein Guthaben kann nach einem Rückgang Käufe ermöglichen, wird aber nicht verzinst. Ein inverser ETF zielt auf einen bestimmten Index und tägliche Bewegungen; er garantiert keinen Schutz eines Weltportfolios über einen ganzen Crash. Entscheidend sind tragbarer Verlust, rechtzeitig verfügbares Geld und Kosten nach Gebühren und Steuern.
Drei Prüfungen für Deinen PEA
Verbinde das Eröffnungsdatum mit dem Geldbedarf. Notiere die erste Einzahlung und Ausgaben vor und nach dem fünften Jahrestag. Ordne jeder Ausgabe verfügbare Mittel zu und prüfe die steuerlichen Entnahmefolgen einschließlich Schließungsausnahmen. Verkauf im Plan und Entnahme sind zwei verschiedene Vorgänge.
Gib dem Geldkonto Zweck und Frist. Berechne seinen Anteil und trenne wartendes Anlagegeld von Ausgabenreserven. Vergleiche fehlende Verzinsung mit Gebühren, Risiken und Bedingungen eines zulässigen Geldmarktfonds, ohne eine Kapitalgarantie anzunehmen. Lege einen Prüftermin fest, damit eine Warteposition nicht unbeabsichtigt zur Daueraufteilung wird.
Prüfe den Verlust im gesamten Vermögen. Verwende einen Aktienrückgang von 53 % als schweres, an 2008 angelehntes Szenario und berechne Euroverlust und verbleibende Liquidität außerhalb des PEA. Das ist weder Prognose noch genaue Nachbildung Deiner Positionen. Notiere bei Absicherungen Index, Währung, Verfall oder tägliche Rücksetzung und vergleiche Kosten mit dem zu verringernden Verlust.
Der Portfolio-Check untersucht unterstützte Fonds. Copio bietet Bildungsanalysen, wählt keine Aufteilung für Dich und führt keine Transaktionen aus.
Methode und Quellen
Quellen geprüft am 3. November 2026.
PEA-Regeln: BOFiP BOI-RPPM-RCM-40-50, Überblick, Absätze 1-30; BOI-RPPM-RCM-40-50-20-20, 26. Oktober 2026, Geldkonto Absatz 40, zulässige Anlagen Absätze 100-470; BOI-RPPM-RCM-40-50-40, 26. Oktober 2026, Entnahmen Absätze 10-330. Artikel L221-30 bis L221-32 werden über BOFiP zitiert, da Légifrance automatisiert nicht zugänglich war.
Praktische Informationen: Service-public, PEA, geprüft 22. Mai 2026; PEA-Besteuerung, geprüft 15. April 2026; Sozialabgaben, geprüft 30. Juni 2026, einschließlich historischer Sätze.
AMF:PEA-Leitfaden, 11. September 2019, ausgeschlossene Titel und Leerverkäufe, Druckfassung S. 2; gewöhnliches Wertpapierdepot, 16. Dezember 2025, Druckfassung S. 2.
Genannte Fonds: BlackRock-Basisinformationsblätter für iShares MSCI World Swap PEA vom 9. April 2026 und iShares € Short Term Swap PEA vom 9. Oktober 2026; Amundi-Monatsdatenblatt vom 31. Juli 2026, Performance S. 1, Steuerhülle S. 2; Natixis-Produktblatt FCP PEA Court Terme, Oktober 2025.
Assurance-vie: ACPR, Analyses et synthèses Nr. 180, Wertgutschriften 2025, Kennzahlen S. 4.
Marktdaten: tägliche und monatliche Schlussstände des MSCI World Net Total Return EUR, Code 990100, von Dezember 2000 bis 2. November 2026; monatlicher EONIA-Durchschnitt, täglicher €STR und Euro-Dollar-Referenzkurse der EZB; US-Länderanteil aus dem Factsheet des MSCI World Index (USD) vom 30. Oktober 2026, geprüft am 5. November 2026.
Eigene Berechnungen: Verluste vom Hoch zum Tief auf Tages- und Monatsendbasis, Erholungstermine, Endwerte, jährliches geometrisches Wachstum und maximale Verluste der monatlich neu gewichteten Guthabenszenarien. Der monatliche Geldmarktertrag entspricht dem durchschnittlichen Monatszinssatz × Tage / 360. Das Skript heißt scripts/blog-pea-krach.py; Downloads stehen unter den Diagrammen.
Grenzen: Der Index berücksichtigt weder ETF-Gebühren, Swap-Nachbildungsabweichungen, Handels- und PEA-Kontogebühren noch Steuern. Die Historie beginnt Ende 2000 und enthält nicht den Höhepunkt der Internetblase. Die historischen Szenarien gewichten kostenlos neu und prognostizieren keine Renditen; andere Zeiträume ergäben andere Abstände. Die französischen Steuerregeln entsprechen dem Stand vom 3. November 2026 und können durch Haushaltsgesetze geändert werden.
Dieser Artikel dient der Information und Bildung und ist keine persönliche Anlageberatung. Vergangene Wertentwicklungen lassen keine verlässlichen Rückschlüsse auf künftige Ergebnisse zu.
FAQ
Kann man Put-Optionen in einem PEA kaufen?
Nein. Artikel L221-31 des französischen Geld- und Finanzgesetzbuchs beschränkt PEA-Anlagen laut BOFiP im Wesentlichen auf Aktien und ähnliche Titel von EU- oder EWR-Unternehmen sowie Fonds mit mehr als 75 % solchen Anlagen. Optionen stehen nicht auf der Liste. Die AMF schließt Leerverkäufe und den aufgeschobenen Abrechnungsdienst SRD im PEA aus. Puts müssen daher außerhalb gehalten werden, etwa in einem gewöhnlichen Wertpapierdepot.
Kann man Gold im PEA halten?
Nein, weder physisches Gold noch Gold-ETCs: Beides sind keine europäischen Unternehmensaktien, die neben entsprechend zu mehr als 75 % investierten Fonds zugelassen sind. Aktien europäischer Goldunternehmen bleiben Aktien mit Aktienrisiken. Gold wird außerhalb des PEA gehalten, beispielsweise in einem gewöhnlichen Wertpapierdepot.
Was passiert bei einer PEA-Entnahme vor fünf Jahren während eines Crashs?
Grundsätzlich schließt der Plan. Nettogewinne unterliegen laut Service-public 12,8 % Einkommensteuer plus Sozialabgaben, 2026 im Regelfall 18,6 %. Ohne Gewinn fällt keine Steuer an; ein neuer PEA beginnt die Fünfjahresfrist neu. Entlassung, Invalidität, vorzeitiger Ruhestand sowie Unternehmensgründung oder -übernahme können Schließungsausnahmen begründen. Verkäufe im PEA sind keine Entnahmen: Der Erlös bleibt auf dem Geldkonto. Für ältere Gewinne können historische Sozialabgabensätze gelten; frag den Anbieter.
Wird das Geldkonto eines PEA verzinst?
Nein. BOFiP stellt klar, dass das PEA-Geldkonto unverzinst ist. Nach unserer Berechnung hätten 10 % Guthaben in einem MSCI-World-PEA von Ende 2000 bis Oktober 2026 bei 100.000 € Startkapital 461.061 € statt 532.604 € hinterlassen. Der maximale Verlust sank dabei nur von 49,1 % auf 45,3 %.
Gibt es PEA-fähige Geldmarkt-ETFs?
Ja, über synthetische Nachbildung. Das Basisinformationsblatt des iShares € Short Term Swap PEA UCITS ETF (IE000I4R3252) vom 9. Oktober 2026 nennt beispielsweise €STR plus 0,085 % als Swap-Zielrendite und 0,20 % jährliche Gebühren, während mindestens 75 % zugelassene Aktien gehalten werden. Das ist keine Empfehlung: Prüfe das Basisinformationsblatt jedes Fonds.