Diversifiziert ein S&P-500-ETF einen MSCI-World-ETF? 25 Jahre Daten
Ein S&P-500-ETF fügt einem MSCI-World-ETF keine neue Renditequelle hinzu: Er fügt mehr von der größten hinzu, die bereits darin steckt. Von Januar 2001 bis August 2026 korrelierten ihre Monatsrenditen in Euro mit 0,97, und eine 50/50-Mischung aus beiden bewegte sich mit einer Korrelation von 0,99 wie der MSCI World allein.
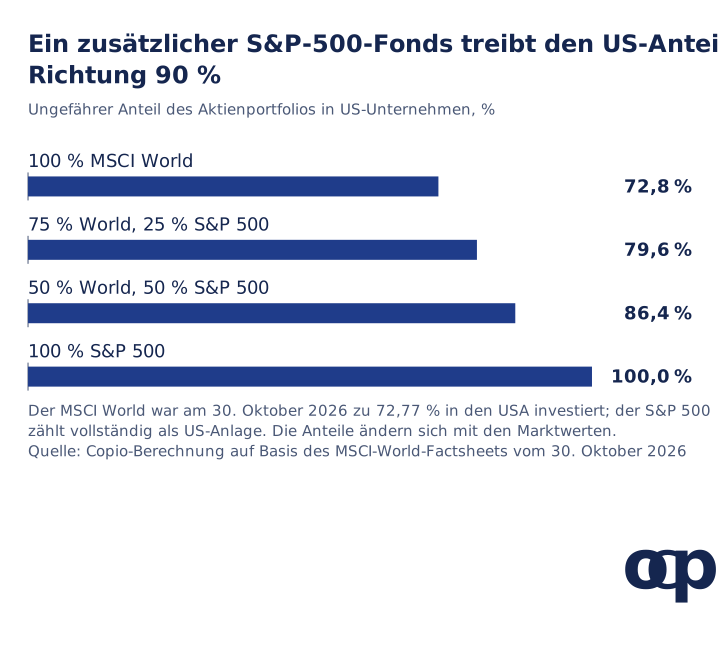
Was der S&P 500 verändert, ist der US-Anteil: von 72,8 % in einem MSCI-World-ETF auf rund 86 % in einer 50/50-Mischung. Diese Übergewichtung brachte nach 2010 zusätzliche Rendite und kostete davor Rendite; sie ist eine Entscheidung über Konzentration und sollte bewusst getroffen werden.
Was Du Dir merken solltest
Die beiden Indizes bewegen sich fast wie einer. Über 308 Monate erklärte der MSCI World 94 % der monatlichen Varianz des S&P 500 in Euro, und die rollierende Dreijahreskorrelation lag nie unter 0,87 (Oktober 2014, gerundet).
Die Überschneidung ist strukturell. Am 30. Oktober 2026 waren 72,8 % des MSCI World in US-Unternehmen investiert, ein World-ETF enthält also bereits den Großteil eines S&P-500-ETFs.
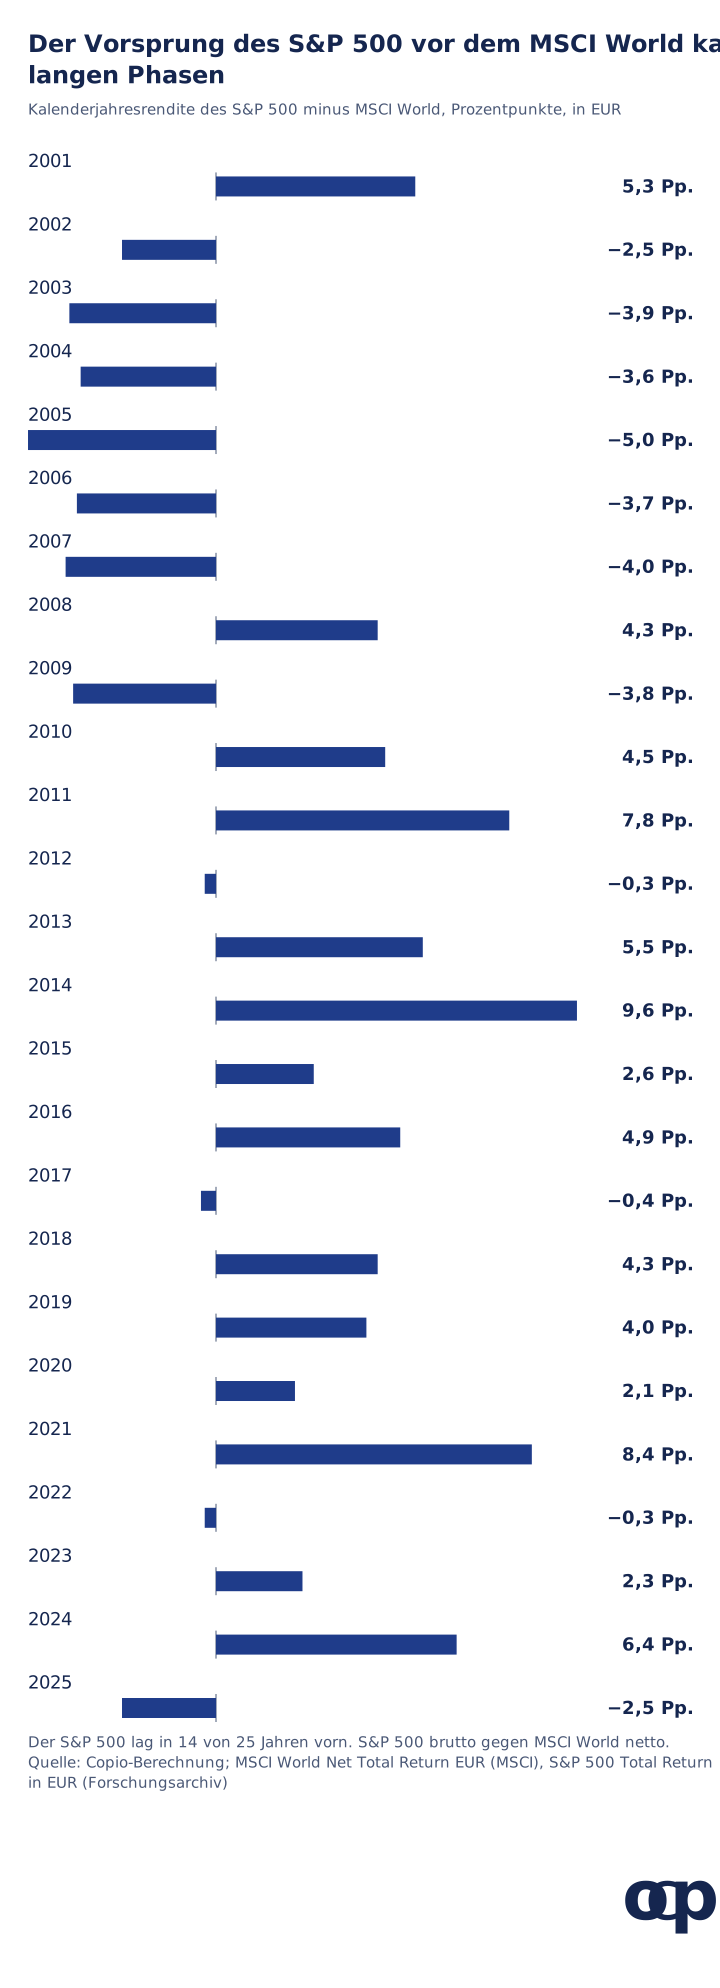
Die US-Übergewichtung zahlte sich in einer Phase aus, in der anderen nicht. Der S&P 500 lag in jedem Kalenderjahr von 2002 bis 2007 hinter dem MSCI World und dann in 11 der 15 Jahre von 2011 bis 2025 vorn.
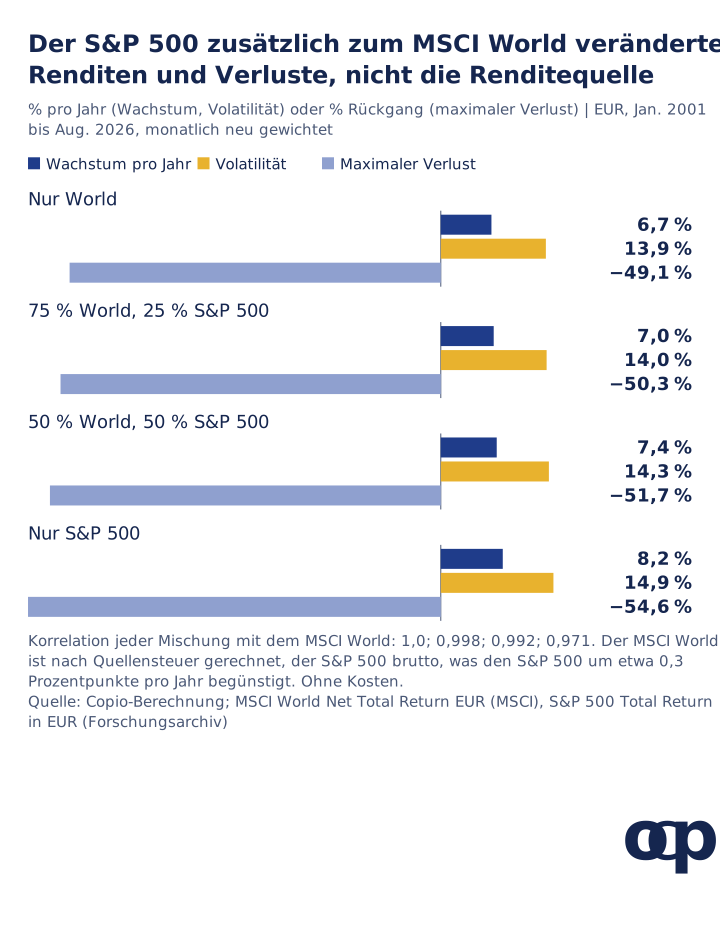
Die Mischung verringerte die Verluste nicht. Der maximale Verlust auf Basis von Monatsendwerten stieg von 49,1 % beim MSCI World auf 51,7 % bei einer 50/50-Mischung und 54,6 % beim S&P 500 allein.
Die Frage hinter der Frage
Viele Anleger in Europa halten einen MSCI-World-ETF und einen S&P-500-ETF nebeneinander. Im ersten Quartal 2025 entfielen laut der Cartographie 2025 der französischen Finanzmarktaufsicht AMF knapp 40 % der Transaktionen französischer Privatanleger in ETFs unter AMF-Aufsicht auf ETFs auf US-Indizes, vor allem den S&P 500, und 20 % auf MSCI-World-ETFs. Zwei Fonds sehen nach Diversifikation aus. Ob sie es sind, hängt davon ab, ob ihre Renditen aus unterschiedlichen Quellen stammen.
Wir haben das direkt gemessen, mit dem MSCI World Nettoindex von MSCI und dem S&P 500 Total Return Index, beide in Euro, von Januar 2001 bis August 2026. Anschließend haben wir das Ergebnis an den beiden größten auf Xetra gehandelten iShares-ETFs überprüft.
Wie eng sich beide bewegen
Kennzahl, Monatsrenditen in EUR
Januar 2001 bis August 2026
Korrelation S&P 500 mit MSCI World
0,97
Vom MSCI World erklärter Anteil der Varianz des S&P 500
Die Prüfung mit investierbaren Fonds bestätigt das. Von Januar 2011 bis September 2026 korrelierten die Xetra-Schlusskurse zum Monatsende des iShares Core MSCI World und des iShares Core S&P 500 UCITS ETF ebenfalls mit 0,97 (ETF-Schlusskurse (CSV)).
Zum Vergleich: Von Januar 2006 bis April 2026 lag die Korrelation zwischen dem MSCI World und EUR-abgesicherten Staatsanleihen bei 0,01, mit Gold bei -0,09 (Korrelationsmatrix (CSV)). Das sind andere Renditemotoren. Der S&P 500 ist keiner.
Warum die Korrelation so hoch ist
Der MSCI World ist nach Unternehmensgröße gewichtet. Am 30. Oktober 2026 entfielen laut dem Index-Factsheet von MSCI 72,8 % auf US-Unternehmen, nach 52,4 % im Januar 2012; seine zehn größten Positionen waren allesamt amerikanisch. Wenn sich die größten US-Unternehmen bewegen, bewegen sie beide Indizes.
Die Kombination beider Fonds verschiebt die Gewichte:
Die US-Anteile sind unsere Rechnung auf Basis des Ländergewichts, das MSCI zum 30. Oktober 2026 veröffentlicht hat. Unsere Pulse-Notiz zeigt, was im Index steckt.
Was die Beimischung des S&P 500 veränderte, 2001 bis 2026
Über den gesamten Zeitraum erhöhte jeder Schritt in Richtung S&P 500 das jährliche Wachstum um einige Zehntel Prozentpunkte, steigerte die Volatilität leicht und vertiefte den maximalen Verlust. Zwei Vorbehalte gehören zu einem ehrlichen Vergleich:
Der Renditevorsprung ist geschönt. Unsere S&P-500-Reihe reinvestiert die Dividenden vor Quellensteuer, der MSCI World ist dagegen nach Quellensteuer gerechnet. Ein in Irland aufgelegter S&P-500-ETF zahlt 15 % US-Quellensteuer auf Dividenden, seine Rendite läge also um rund 0,3 Prozentpunkte pro Jahr niedriger, vor Fondskosten.
Das Ergebnis über den Gesamtzeitraum verdeckt zwei Phasen. Die nächste Grafik zeigt sie.
Von 2002 bis 2007 lag der S&P 500 jedes Jahr hinter dem MSCI World, am deutlichsten 2005 mit 5,0 Punkten, weil die Märkte außerhalb der USA besser liefen als US-Aktien und ein steigender Euro den Wert von Dollarrenditen für Euro-Anleger schmälerte. Ab 2011 lagen die USA in den meisten Jahren vorn, am deutlichsten 2014 mit 9,6 Punkten.
Ab Januar 2001 gerechnet lag der S&P 500 kumuliert von Ende 2003 bis Ende 2012 hinter dem MSCI World und zog erst Ende 2013 wieder vorbei; wer ihn 2011 beimischte, wurde viel früher belohnt. Keiner der beiden Verläufe war zu Beginn absehbar, und dieser 15-jährige Vorsprung ist ein wesentlicher Grund dafür, dass der US-Anteil am MSCI World von rund der Hälfte auf fast drei Viertel stieg.
Half der S&P 500 in Verlustphasen?
Nicht durchgängig. In den 12 schlechtesten Monaten des MSCI World seit 2001 fiel der S&P 500 siebenmal stärker, davon einmal (Februar 2009) um weniger als 0,01 Punkte, und fünfmal schwächer. Im Oktober 2008 verlor er 6,7 % gegenüber 10,2 % beim MSCI World; im August 2001 verlor er 10,4 % gegenüber 8,3 %. Über den gesamten Zeitraum betrug sein größter Rückgang auf Basis von Monatsendwerten 54,6 %, gegenüber 49,1 % beim MSCI World.
Beide teilen ein einziges Risiko: einen breiten Kursrückgang bei Aktien großer Unternehmen. Der S&P 500 macht dieses Risiko stärker von einem einzigen Land und dessen größten Unternehmen abhängig; er fügt keine Position hinzu, die steigt, wenn Aktien fallen.
Wann die Beimischung des S&P 500 trotzdem eine Wahl sein kann
Es gibt Gründe, warum Anleger mehr US-Engagement wollen können: eine Einschätzung zu US-Unternehmen, Verbindlichkeiten oder Ausgaben in Dollar oder eine bewusste Vorliebe für den größten Markt. Das sind Konzentrationsentscheidungen, und man kann sie mit offenen Augen treffen. Die Daten schließen nur einen Grund aus: Beide Fonds zu halten, diversifiziert für sich genommen nicht.
Wenn das Ziel ist, die Folgen eines Aktieneinbruchs zu mildern, kommen Anlagen mit einem anderen Renditetreiber infrage, und unsere Studie zu Verlustmonaten zeigt, welche sich gehalten haben und wann nicht. Wenn das Ziel ist, die Abhängigkeit von einem einzelnen Land zu verringern, bewirkt der S&P 500 das Gegenteil.
Prüfungen für Dein eigenes Portfolio
Berechne Deinen US-Anteil. Multipliziere das Gewicht jedes Fonds mit seinem US-Länderanteil laut aktuellem Factsheet und addiere die Ergebnisse. Ein World-Fonds zählt mit rund 73 %.
Schreib auf, warum Du den S&P-500-Fonds hältst. Lautet die Antwort Diversifikation, vergleiche ihn mit einer Anlage, deren Renditen aus einer anderen Quelle stammen.
Prüfe die Überschneidung an der Spitze. Liste die zehn größten Positionen jedes Aktienfonds auf. Tauchen überall dieselben Namen auf, sind Deine Fonds eine einzige Position in mehreren Hüllen.
Sieh Dir die Jahre 2002 bis 2007 an. Frag Dich, ob Du eine US-Übergewichtung über sechs Jahre mit Rückstand durchgehalten hättest.
Zähle jeden US-lastigen Fonds mit. Ein Nasdaq-100- oder US-Technologiefonds verstärkt dieselbe Konzentration.
Grenzen dieser Analyse
Indexrenditen enthalten keine Fondskosten, und die S&P-500-Reihe ist vor Quellensteuer gerechnet, der MSCI World danach. Die Korrelationen sind davon kaum berührt; Renditevergleiche begünstigen den S&P 500 leicht.
Alle Zahlen sind in Euro. In Dollar entfallen die Währungseffekte, die die Jahre 2002 bis 2007 prägten.
Die Mischungen werden monatlich ohne Kosten und Steuern neu gewichtet.
Der US-Anteil ist eine Momentaufnahme zum 30. Oktober 2026 und ändert sich mit den Marktwerten.
Vergangene relative Wertentwicklung sagt nicht voraus, welcher Markt als Nächstes vorn liegt.
Wie kann copio Dir helfen, Deine eigene Allokation zu prüfen?
Copio befindet sich europaweit in einer privaten Beta, früher Zugang ist auf Antrag möglich. Copio schlüsselt Deine Fonds nach Anlageklassen auf und ordnet jede auf einer Rendite-Korrelations-Karte als Haupttreiber, Diversifizierer, renditearme Anlage oder Puffer ein, damit Du siehst, ob sich Deine Positionen im Renditetreiber unterscheiden oder nur im Namen.
Eine Korrelationsmatrix zeigt, welche Positionen sich gemeinsam bewegen, und ein Crashtest zeigt, wie eine Mischung wie Deine frühere Krisen überstanden hätte. Copio bietet Analysen zu Bildungszwecken, keine individuelle Beratung; es führt keine Transaktionen aus und wählt keine Allokation für Dich. Der kostenlose Portfolio-Check ist ein erster Schritt.
Dieser Artikel dient ausschließlich der Information und Bildung. Er stellt keine individuelle Anlageberatung dar. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für die künftige Wertentwicklung.
Forschungsnotizen und Quellenprüfung
Recherche geprüft am 2. November 2026; am 3. November 2026 wurden die Anteile an den ETF-Transaktionen französischer Privatanleger auf die von der AMF veröffentlichte Aufteilung korrigiert (knapp 40 % ETFs auf US-Indizes, 20 % MSCI World) statt rund 60 % allein für S&P 500 und MSCI World; am 5. November 2026 wurde der US-Anteil auf das MSCI-Factsheet vom 30. Oktober 2026 aktualisiert (72,8 % statt 72,9 % am 30. September).
MSCI World: MSCI World Net Total Return Index in EUR (Indexcode 990100), Monatsendstände von MSCI, Dezember 2000 bis August 2026.
S&P 500: Total-Return-Index (Bruttodividenden) von Yahoo Finance, zu EZB-Monatsendkursen in EUR umgerechnet, aus dem Forschungsarchiv unserer Diversifikationsstudie.
ETF-Prüfung: letzter Xetra-Schlusskurs jedes Monats für den iShares Core MSCI World UCITS ETF USD (Acc) und den iShares Core S&P 500 UCITS ETF USD (Acc), von Yahoo Finance, Januar 2011 bis September 2026; die Yahoo-Schlusskurse des S&P-500-Fonds für 2010 enthalten einen unplausiblen Monat mit -20 % und sind ausgeschlossen.
Xetra schließt um 17:30 Uhr MEZ, vor Handelsschluss in den USA, was zeitbedingtes Rauschen in die Monatsendrenditen bringt.
Ländergewichte: MSCI-World-Factsheet vom 30. Oktober 2026 und das archivierte Factsheet vom Januar 2012.
Unsere Berechnungen: einfache Monatsrenditen aus Monatsendständen; Pearson-Korrelation; Tracking Error als annualisierte Standardabweichung der monatlichen Renditedifferenz; Wachstum aus dem aufgezinsten Vermögen; maximale Verluste auf Basis von Monatsendwerten; Mischungen monatlich ohne Kosten neu gewichtet.
Verbessert ein S&P-500-ETF zusätzlich zum MSCI-World-ETF die Diversifikation?
Nicht in dem Sinne, dass er einen anderen Renditemotor hinzufügt. Von Januar 2001 bis August 2026 korrelierten die Monatsrenditen von S&P 500 und MSCI World in Euro mit 0,97, und eine 50/50-Mischung aus beiden korrelierte mit 0,99 mit dem MSCI World allein (Copio-Berechnung). Der S&P 500 erhöht den US-Anteil des Portfolios: Das ist eine Entscheidung über Konzentration, nicht über Diversifikation.
Wie viel eines MSCI-World-ETFs ist in den USA investiert?
72,8 % am 30. Oktober 2026, laut dem Factsheet von MSCI zum MSCI World Index. Ein Portfolio aus 75 % World und 25 % S&P 500 ist damit zu rund 80 % in US-Aktien investiert, eine 50/50-Aufteilung zu rund 86 %.
Hat der S&P 500 den MSCI World immer geschlagen?
Nein. In Euro brachte der S&P 500 von Januar 2001 bis Dezember 2010 -2,2 % pro Jahr, gegenüber -1,3 % beim MSCI World, und lag in jedem Kalenderjahr von 2002 bis 2007 hinter ihm. Von Januar 2011 bis August 2026 brachte er 15,4 % pro Jahr gegenüber 12,0 %. Unsere S&P-500-Reihe ist vor Quellensteuer auf Dividenden gerechnet, der MSCI World danach, was den S&P 500 leicht begünstigt.
Ist der S&P 500 in Crashs weniger gefallen als der MSCI World?
Ein einheitliches Muster gibt es nicht. In den 113 Monaten von 2001 bis August 2026, in denen der MSCI World fiel, fiel der S&P 500 in 103. Der größte Rückgang des S&P 500 auf Basis von Monatsendwerten betrug 54,6 %, gegenüber 49,1 % beim MSCI World.