Wie baut man ein langfristiges Portfolio, wenn die USA keine Selbstverständlichkeit mehr sind?
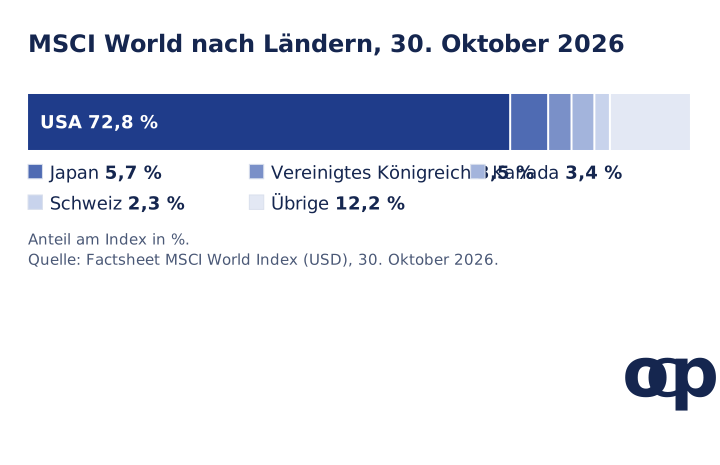
Langfristig ist das robusteste Portfolio dasjenige, das auch dann standhält, wenn sich Deine Einschätzung der USA als falsch erweist. Zum 30. Oktober 2026 machen die USA 72,8 % des MSCI-World-Index aus, und allein zehn US-Unternehmen stehen für 26,6 % des Index (MSCI).
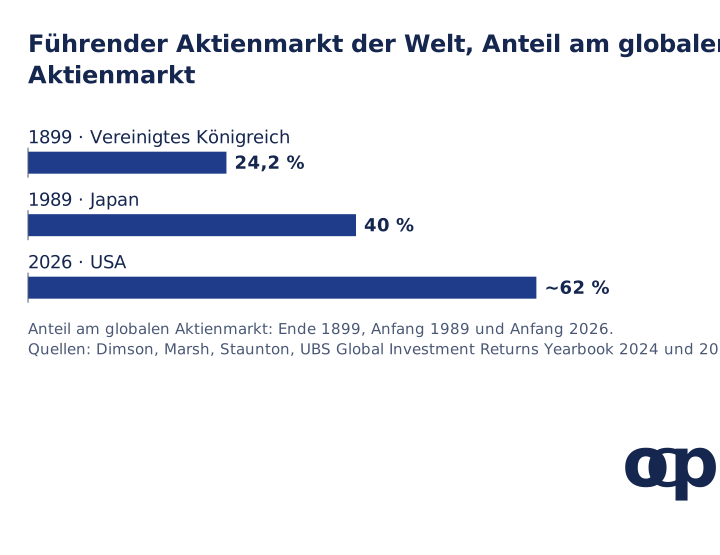
Doch der führende Aktienmarkt der Welt wechselt: Japan stand Anfang 1989 für 40 % des Weltmarkts und steht heute für rund 6 % (Dimson, Marsh, Staunton). copio, eine App zur Portfolioanalyse, die sich europaweit in einer privaten Beta befindet, fasst die Methode in einer Frage zusammen: Wie viele unabhängige Renditemotoren hat Dein Portfolio wirklich?
Dieser Leitfaden macht keine Prognose und soll gültig bleiben, während sich die Märkte bewegen. Die Korrelationsdaten hinter den Renditemotoren findest Du in Was ist Diversifikation wirklich?.
Was Du Dir merken solltest
Langfristig ist das robusteste Portfolio dasjenige, das auch dann standhält, wenn sich Deine Einschätzung der USA als falsch erweist. Zum 30. Oktober 2026 ist ein ETF auf den MSCI World zu 72,8 % in den USA und zu 29,8 % in Technologie investiert.
Kein Aktienmarkt hat seinen Platz als führender Markt der Welt von selbst behalten. 1900 war London der dominierende Markt, 1989 Tokio und 2026 New York, und Japan fiel von 40 % des Weltmarkts Anfang 1989 auf heute rund 6 %.
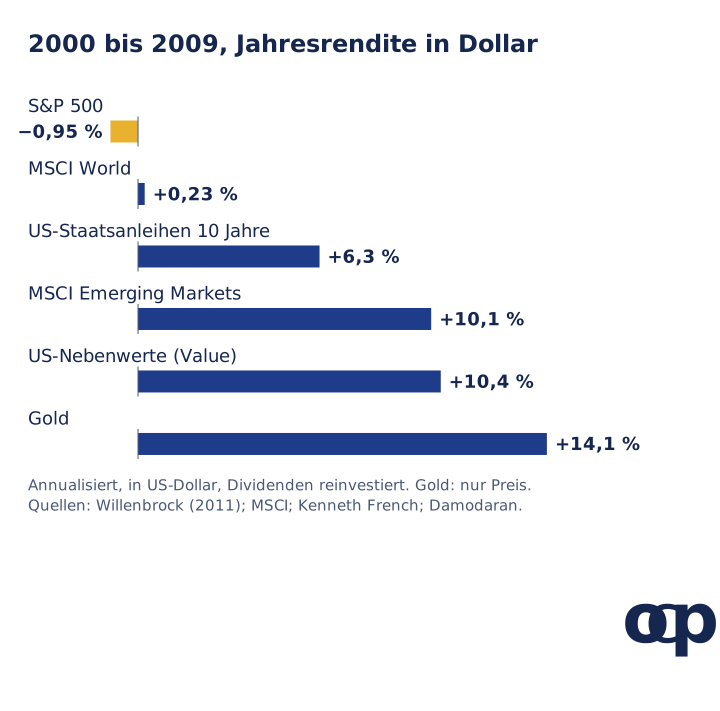
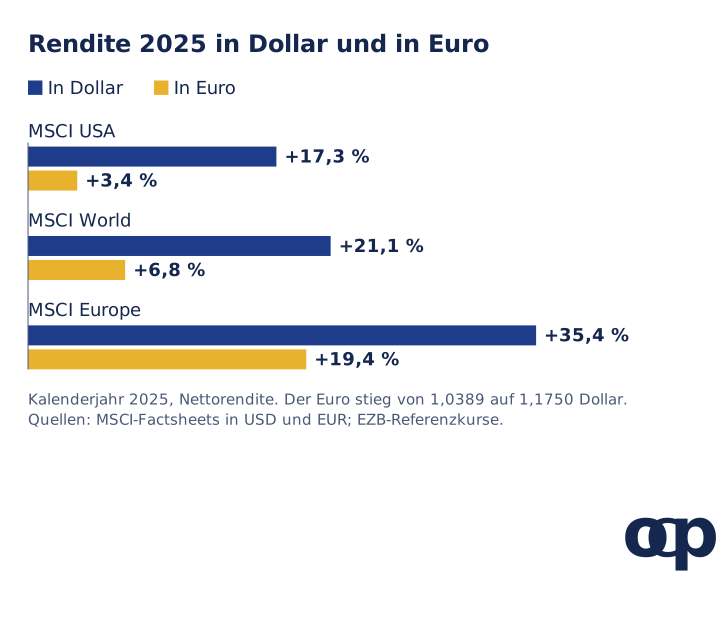
Den Marktführer auf dem Höhepunkt zu kaufen, kann eine sehr lange Wartezeit bedeuten, und für Euro-Anleger ist der Dollar eine zweite Wette. Der S&P 500 brachte von 2000 bis 2009 -0,95 % pro Jahr, Schwellenländer dagegen +10,1 % pro Jahr, und 2025 verdiente ein Euro-Anleger mit US-Aktien 3,4 %, ein Dollar-Anleger dagegen 17,3 %.
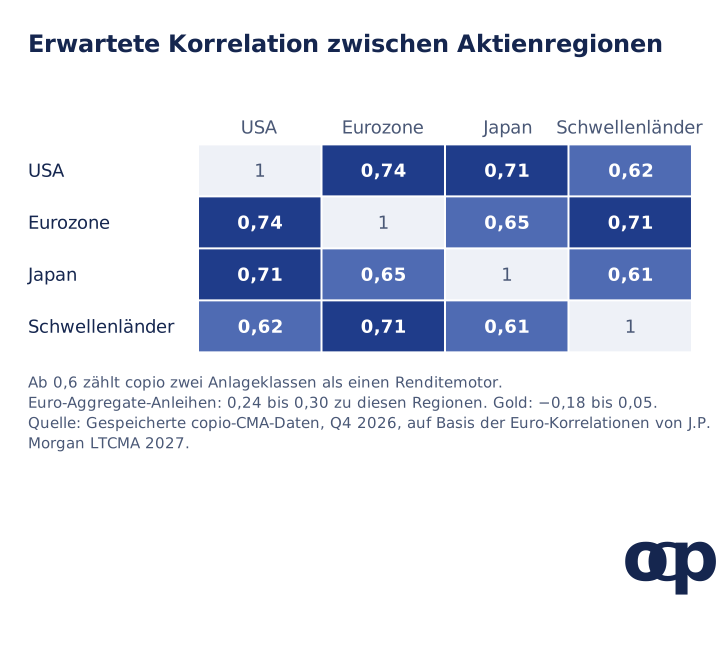
Die Streuung über Regionen schützt davor, auf den falschen Marktführer zu setzen, nicht vor einem Crash, denn alle großen Aktienregionen bilden einen einzigen Renditemotor. Jede große Aktienregion liegt mit den anderen über der von copio verwendeten Schwelle einer erwarteten Korrelation von 0,6, während sich Euro-Aggregate-Anleihen (0,24 bis 0,30 mit Aktien) und Gold (-0,18 bis 0,05) wie eigenständige Motoren verhalten.
Ist Dein World-ETF wirklich global?
Nein: Zum 30. Oktober 2026 ist ein ETF auf den MSCI World zu 72,8 % in den USA investiert (MSCI). Japan wiegt im selben Index 5,7 %, Großbritannien 3,5 % und Frankreich 2,2 %; den französischen Anteil hat copio aus den Marktwerten von MSCI France und MSCI World berechnet (MSCI France).
Die Grafik zeigt die fünf größten Länder, die dasselbe Factsheet nennt; Frankreich fällt mit 2,2 % inzwischen unter „Übrige“. Der Index ist nach Marktkapitalisierung gewichtet: Er kauft, was am stärksten gestiegen ist, und seine Zusammensetzung spiegelt daher eher das vergangene Jahrzehnt als das kommende.
Im Januar 2012 machten die USA 52,4 % desselben Index aus, die zehn größten Positionen 10,2 % und Technologie 12,3 % (MSCI-Factsheet, archiviert). Bis Oktober 2026 waren diese Anteile auf 72,8 %, 26,6 % und 29,8 % gestiegen. 2012 gehörten ExxonMobil, General Electric und Nestlé zu den zehn größten Positionen. 2026 sind es zehn US-Unternehmen, von Apple (5,7 %) bis Eli Lilly (1,3 %). Der MSCI ACWI, der zusätzlich die Schwellenländer enthält, ist immer noch zu 64,6 % in den USA investiert (MSCI).
Innerhalb des US-Markts ist die Konzentration ebenso hoch. Die zehn größten Aktien machen 40,6 % des Börsenwerts des S&P 500 aus, bei 36,1 % seiner Gewinne (J.P. Morgan, Guide to the Markets). Auf dem Höhepunkt der Dotcom-Blase im Jahr 2000 erreichte dieser Anteil rund 27 % (RBC; J.P. Morgan, Guide to the Markets).
Die Autoren des Global Investment Returns Yearbook stellen fest, dass die Konzentration des US-Markts Ende 2025 den höchsten Stand seit mindestens 100 Jahren erreicht hatte (UBS, 2026). Auch die französische Finanzmarktaufsicht AMF zählt „die starke Konzentration der Indizes und der Wertentwicklung auf eine begrenzte Zahl großer Technologiewerte“ zu den Schwachstellen der Märkte (AMF, Cartographie 2026).
Junge Anlegerinnen und Anleger in Frankreich sind unmittelbar betroffen. Mehr als 1,1 Millionen Menschen in Frankreich haben 2025 mindestens eine ETF-Order aufgegeben, 83 % mehr als 2024 (AMF). 2025 stammte mehr als die Hälfte der ETF-Transaktionen französischer Privatanleger von Anlegern unter 35 Jahren (AMF, Cartographie 2026).
Im ersten Quartal 2025 entfielen rund 40 % der ETF-Transaktionen von Privatanlegern auf ETFs auf US-Indizes und rund 20 % auf MSCI-World-ETFs (AMF, Cartographie 2025). Ein Portfolio, das je zur Hälfte aus S&P 500 und World besteht, ist daher zu rund 86 % in den USA investiert.
Wird der heute dominierende Markt in 20 Jahren noch dominieren?
Eine solche Garantie bietet die Geschichte nicht: Der führende Markt der Welt hat in 125 Jahren dreimal gewechselt.
Auch der Abstieg früherer Marktführer kann steil sein. Großbritannien fiel von 24,2 % des Weltmarkts Ende 1899 auf 3,7 % Anfang 2024, Frankreich von 11,2 % auf 2,8 % (Dimson, Marsh, Staunton).
1989 war Japan die sichere Wette
Am 29. Dezember 1989 schloss der Nikkei 225 bei 38.915,87 Punkten. Erst am 22. Februar 2024 schloss er mit 39.098,68 Punkten über diesem Rekord, 34 Jahre später (Bloomberg). Selbst mit reinvestierten Dividenden mussten Anleger bis Februar 2021 warten, 31 Jahre lang (Nikkei Inc.). Ende der 1980er-Jahre wurde der japanische Markt mit bis zum 70,9-Fachen der Gewinne bewertet (French und Poterba, 1991). Die Argumente von damals klingen vertraut: eine dominierende Technologiewirtschaft, globale Champions und ein Markt, der seinen Bewertungsaufschlag „verdiente“.
1900 war London die sichere Wette
Ende 1899 machte Großbritannien 24,2 % des Weltmarkts aus, vor den USA (14,5 %), Deutschland (12,6 %) und Frankreich (11,2 %) (Dimson, Marsh, Staunton). Russland stand für 5,9 %, und seine Anleger verloren nach 1917 alles. Die USA erzielten danach die höchste reale Rendite in gemeinsamer Währung aller Länder des Yearbook (UBS Global Investment Returns Yearbook 2024), 6,6 % pro Jahr von 1900 bis 2025 (UBS, 2026). Das konnte 1900 niemand wissen.
Das Yearbook zieht die Lehre selbst: Die weltweite Renditehistorie zeige, dass die USA „die Ausnahme und nicht die Regel“ sind (UBS Global Investment Returns Yearbook 2024). Eine Studie zu 39 Industrieländern seit 1841 beziffert die Wahrscheinlichkeit, dass ein Aktienanleger über 30 Jahre real Geld verliert, auf 12,1 %, gegenüber 1,2 %, wenn man nur die Geschichte der USA betrachtet (Anarkulova, Cederburg und O'Doherty, 2022). Das Aktienrisiko allein am Beispiel der USA zu beurteilen, ist, als würde man die Lotterie allein nach ihrem Gewinner beurteilen.
Was passiert, wenn man den Marktführer auf dem Höhepunkt kauft?
Man kann sehr lange warten, wie das „verlorene Jahrzehnt“ von 2000 bis 2009 gezeigt hat. Der S&P 500 brachte mit reinvestierten Dividenden über diese zehn Jahre -0,95 % pro Jahr, insgesamt rund -9 % (Willenbrock, 2011). Nach Inflation erreichte der Verlust 29 %, und erst im Mai 2013 war der Höchststand von 2000 real wieder erreicht (Shiller-Daten).
Im selben Jahrzehnt übernahmen andere Motoren die Führung.
Der Nasdaq Composite verlor zwischen März 2000 und Oktober 2002 77,9 % und brauchte dann fünfzehn Jahre, bis April 2015, um seinen Rekord zurückzugewinnen (FRED). Cisco war am 27. März 2000 mit 569 Milliarden US-Dollar das wertvollste Unternehmen der Welt (Cisco). Erst am 10. Dezember 2025 schloss die Aktie mit 80,25 US-Dollar über ihrem Rekord vom März 2000 von 80,06 US-Dollar, mehr als 25 Jahre später (Dow Jones Market Data). Cisco ging nicht pleite: Das Geschäft wuchs weiter, doch die Aktie war zu einem zu hohen Preis gekauft worden.
Sind US-Aktien heute teuer?
Nach dem meistbeachteten langfristigen Maßstab lautet die Antwort ja. Shillers CAPE, das den Kurs mit dem durchschnittlichen Gewinn der vergangenen zehn Jahre vergleicht, lag am 30. Oktober 2026 bei 40,1 (multpl, Shiller-Daten). Der einzige andere Zeitraum über 40 seit 1871 ist 1999-2000. Über das nächste Jahr sagt das CAPE nichts, doch von 1926 bis 2011 erklärte es rund 43 % der Unterschiede bei den realen Zehnjahresrenditen in den USA (Vanguard, 2012).
Dabei kommt es auf die Nuance an. Gemessen an den erwarteten Gewinnen wird der S&P 500 mit dem 19,0-Fachen bewertet, gegenüber dem 25,2-Fachen im März 2000 (J.P. Morgan). Nach der Messung von MSCI wurden US-Aktien am 30. Oktober 2026 mit dem 18,7-Fachen der erwarteten Gewinne bewertet, gegenüber dem 14,1-Fachen für Europa, dem 14,6-Fachen für Japan und dem 8,7-Fachen für Schwellenländer (MSCI). Eine hohe Bewertung senkt die erwartete Rendite, ohne den Zeitpunkt der Korrektur festzulegen.
Warum ist der Dollar für einen Euro-Anleger wichtig?
Weil man mit US-Aktien auch Dollar kauft, und diese zweite Wette kann die erste zunichtemachen. 2025 stieg der Kurs von 1,0389 auf 1,1750 US-Dollar je Euro, ein Plus von 13,1 % für den Euro (EZB). Der MSCI World brachte +21,1 % in Dollar, aber +6,8 % in Euro (MSCI, USD; MSCI, EUR). Der MSCI USA brachte +17,3 % in Dollar, aber nur +3,4 % in Euro, während der MSCI Europe in Euro +19,4 % erzielte (MSCI USA, USD; MSCI USA, EUR; MSCI Europe, EUR).
2026 kehrte sich der Effekt um: Ende Oktober lag der MSCI World in Euro 16,7 % im Plus, in Dollar 10,9 % (MSCI, EUR; MSCI, USD). Über 27 Jahre hat sich der Wechselkurs nahezu ausgeglichen: 1,1789 US-Dollar je Euro beim Start 1999, 1,1205 US-Dollar je Euro am 22. Oktober 2026 (EZB). Dazwischen schwankte er zwischen 0,8252 und 1,5990 US-Dollar je Euro. Über 30 Jahre spielt die Währung kaum eine Rolle, in einem einzelnen Jahr eine große: Sie ist ein Risiko, das Du verstehen solltest, bevor Du ein schlechtes Jahr durchlebst.
Sollte man also gegen die USA wetten?
Nein: Eine Wette durch die Gegenwette zu ersetzen, löst nichts, und selbst die Prognostiker sind sich uneins.
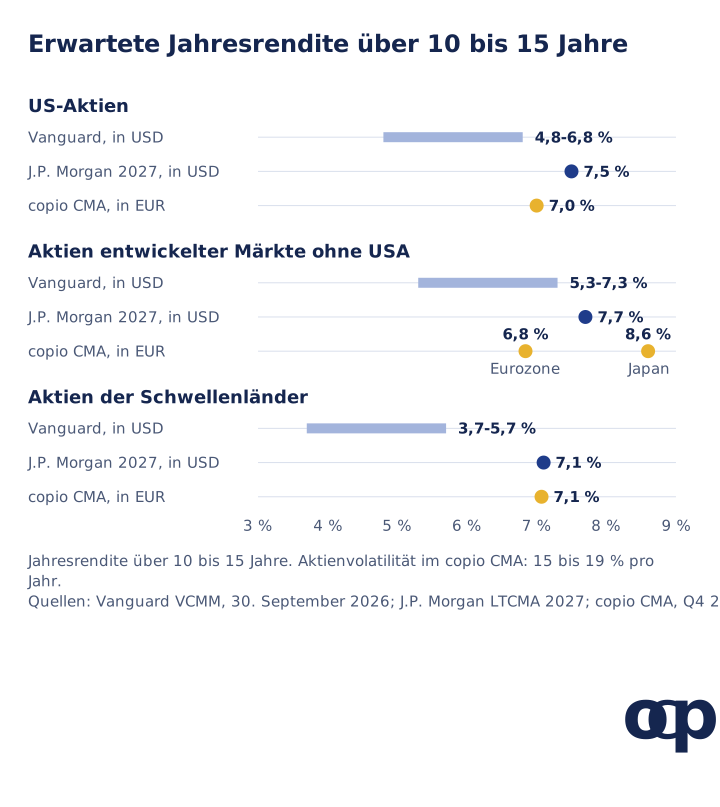
Vanguard sieht US-Aktien leicht unter dem Rest der Industrieländer (Vanguard, 30. September 2026). J.P. Morgan hat seine US-Prognose von 6,7 % auf 7,5 % angehoben und sieht nun fast keinen Abstand mehr (J.P. Morgan LTCMA 2027). Die von copio verwendeten Marktannahmen setzen die großen Regionen zwischen 6,8 % und 8,6 % pro Jahr an, bei einer Volatilität von 15 bis 19 % pro Jahr (copio CMA, Q4 2026). Ein Abstand von ein oder zwei Prozentpunkten zwischen den Regionen ist weit kleiner als das, was ein einzelnes Jahr bewegen kann.
Das Fazit passt in einen Satz: Versuche nicht, das nächste Jahrzehnt vorherzusagen, sondern baue ein Portfolio, das einen Irrtum darüber übersteht.
Was ist ein Renditemotor?
Ein Renditemotor ist eine Gruppe von Anlagen, die aus denselben Gründen steigen und fallen. Der Portfolio-Check von copio zieht die Grenze bei einer erwarteten Korrelation von 0,6: Zwei Anlageklassen oberhalb dieses Werts zählen als ein Motor. Anschließend misst copio, wie viel des erwarteten Wachstums eines Portfolios erhalten bleibt, wenn sein wichtigster Motor ausfällt.
Auf globale Aktien angewandt, liefert dieses Maß ein überraschendes Ergebnis.
Jede große Aktienregion liegt mit den anderen über der Schwelle von 0,6: Zusammen bilden sie einen einzigen Motor. Euro-Aggregate-Anleihen (0,24 bis 0,30 mit Aktien) und Gold (-0,18 bis 0,05) verhalten sich wie eigenständige Motoren.
Diese Unterscheidung trennt zwei Probleme, die oft verwechselt werden:
Führungsrisiko: das ganze Jahrzehnt auf eine Region, eine Branche oder zehn Unternehmen zu setzen. Geografische Diversifikation verringert es.
Crashrisiko: 2008 und 2020 fielen alle Aktienregionen gemeinsam. Geografische Diversifikation beseitigt es nicht. Andere Anlageklassen können Verluste abfedern, doch Korrelationen können steigen und keine Mischung garantiert Schutz.
Wer seinen US-Anteil senkt, geht das erste Problem an und lässt das zweite unberührt. Ein Portfolio aus 100 % Aktien, verteilt auf vier Kontinente, bleibt ein Portfolio mit einem einzigen Motor. Die Diversifikationsstudie zeigt, wie die Korrelationen zwischen Aktien in jeder Krise seit 2000 gestiegen sind.
Warum einen breiten Kern halten, statt Einzelaktien auszuwählen?
Weil der größte Teil des Börsenvermögens von einer winzigen Zahl von Unternehmen stammt, die im Voraus kaum zu erkennen sind. Hendrik Bessembinder hat 29.754 US-Aktien von 1926 bis 2025 untersucht: Die Rendite der Medianaktie über ihre gesamte Lebensdauer lag bei -6,9 % (Bessembinder, 2026). Etwas mehr als die Hälfte dieser Aktien (51,8 %) verlor über ihre Börsenlaufzeit Geld, 58,8 % schnitten schlechter ab als einmonatige US-Schatzwechsel (Hedge Fund Alpha, Juni 2026), und nur 46 Unternehmen stehen für die Hälfte der geschaffenen 91 Billionen US-Dollar an Vermögen.
Der Befund gilt auch außerhalb der USA. Unter 64.000 Aktien weltweit schnitten von 1990 bis 2020 57,4 % der Aktien außerhalb der USA schlechter ab als einmonatige US-Schatzwechsel (Bessembinder, Chen, Choi und Wei, 2023). Außerhalb der USA schufen 1,41 % der Unternehmen das gesamte Nettovermögen.
Ein breiter Indexfonds besitzt die gesamte Verteilung, die seltenen Gewinner eingeschlossen. Einzelaktien auszuwählen ist eine Wette darauf, dass Du diese Gewinner vor allen anderen findest. Diese Wette ist legitim, wenn Du einen echten Vorteil hast: dauerhaft, erklärbar und nach Kosten und Steuern messbar. Ohne einen solchen Vorteil bleibt die Marktrendite zu den niedrigsten Kosten die beste bekannte Option, und Überzeugungen gehören in einen gedeckelten Satellitenanteil, dessen Totalverlust Du berechnen und verkraften kannst.
Wie viel sollte man auf eine Überzeugung setzen?
Weniger, als Du denkst, denn Verluste wiegen schwerer als Gewinne. Ein Rückgang um 50 %, gefolgt von einem Anstieg um 50 %, lässt ein Portfolio mit 25 % im Minus zurück (Willenbrock, 2011). Die geometrische Rendite einer Anlage entspricht ungefähr ihrer durchschnittlichen Rendite abzüglich der Hälfte ihrer Varianz (Booth und Fama, 1992). Bei einer durchschnittlichen Rendite von 10 % pro Jahr senkt eine Volatilität von 20 % die geometrische Rendite auf rund 8 %, eine Volatilität von 40 % auf rund 2 %.
Das ist die Idee hinter dem Kelly-Kriterium, das der Mathematiker John Kelly 1956 veröffentlichte (Kelly, 1956). Es berechnet den Einsatz, der bei einer vorteilhaften Wette das langfristige Kapitalwachstum maximiert. Jenseits dieses Einsatzes sinkt das Wachstum; beim doppelten Kelly-Einsatz fällt es auf das Niveau einer risikofreien Anlage zurück, und darüber hinaus wird es negativ (MacLean, Thorp und Ziemba). Den Favoriten überzugewichten, selbst wenn er wirklich der Favorit ist, kann daher das Endvermögen verringern.
Warum einen Teil der Gewinner verkaufen?
Weil ein Portfolio, das nie neu gewichtet wird, zu einer Wette auf das wird, was am stärksten gestiegen ist. Vanguard hat ein globales Portfolio aus 50 % Aktien und 50 % Anleihen von 1926 bis 2014 simuliert (Vanguard, 2015).
Ohne Rebalancing driftete es auf bis zu 97 % Aktien, mit einer Volatilität von 13,2 % pro Jahr gegenüber 9,9 % für die jährlich neu gewichtete Variante. Die Häufigkeit spielt kaum eine Rolle: Monatliches, vierteljährliches und jährliches Rebalancing liefern ähnliche Ergebnisse, und Vanguard schlägt eine Überprüfung ein- oder zweimal pro Jahr mit einer Abweichungsschwelle von rund 5 Prozentpunkten vor.
Rebalancing kann außerdem Rendite bringen, wenn die Marktführerschaft wechselt. Von 2000 bis 2009 erzielte ein Portfolio aus je einer Hälfte S&P 500 und lang laufenden US-Staatsanleihen, jährlich neu gewichtet, 4,44 % pro Jahr, davon 1,12 Prozentpunkte allein durch das Rebalancing (Willenbrock, 2011). Zu verkaufen, was gestiegen ist, um zu kaufen, was gefallen ist, ist die einzige Regel, die Dich zwingt, günstig zu kaufen, ohne etwas vorherzusagen.
Die sechs Prinzipien von copio für ein langfristiges Portfolio
Der Ansatz von copio für ein langfristiges Portfolio beruht auf sechs Prinzipien. Jedes davon knüpft an einen Abschnitt dieses Leitfadens an.
Zuerst überleben. Der Ruin ist das einzige unumkehrbare Ergebnis: eine Notreserve, kein Hebel im Kern des Portfolios, begrenzte Positionen.
Bewusstsein für Schwarze Schwäne. Renditen haben dicke Enden (Fat Tails), und Crashs treffen alle Aktienregionen zugleich.
Geometrische Rendite. Es zählt nur die geometrische Rendite, die Du tatsächlich erlebst, nach Abzug des Volatilitätsabschlags.
Der echte Vorteil. Konzentration ergibt nur mit einem dauerhaften, erklärbaren Vorteil Sinn; ohne einen solchen nimmst Du den Markt.
Beta statt falsches Alpha. Ohne echten Vorteil schlägt die Marktrendite zu den niedrigsten Kosten die meisten Versuche, den Markt zu schlagen.
Bewusstsein für die Anlagehülle. Ob Wertpapierdepot oder, in Frankreich etwa, PEA oder Assurance-vie: Die Anlagehülle bestimmt die Rendite nach Steuern ebenso stark wie die Anlagen darin.
Fünf Fragen zur Überprüfung Deines Portfolios
Wie hoch ist Dein tatsächlicher Anteil an US-Aktien, wenn Du Deine „World“-ETFs Position für Position aufschlüsselst?
Wie viele unabhängige Renditemotoren hältst Du, und wie viel Deines erwarteten Wachstums bleibt erhalten, wenn der wichtigste ausfällt?
Wie viel Deines Portfolios hängt von zehn Unternehmen ab?
Wie viel ist dem Dollar ausgesetzt, und hast Du das bewusst gewählt?
Hast Du Deine Rebalancing-Regel aufgeschrieben, bevor Du sie brauchst?
Der Portfolio-Check von copio wendet diese Auswertungen auf Deine eigenen Positionen an, einschließlich der Zahl der Renditemotoren und der Diversifikationsnote.
Dieser Artikel ist eine allgemeine Information, veröffentlicht von copio. Er stellt weder eine Anlageberatung noch eine persönliche Empfehlung dar. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für künftige Ergebnisse, und jede Anlage in Aktien birgt das Risiko eines Kapitalverlusts.
Datenstand: 30. Oktober 2026 für die MSCI-Indizes einschließlich der Ländergrafik, 30. Oktober 2026 für das CAPE und 22. Oktober 2026 für Wechselkurse. Daten geprüft am 30. Oktober 2026, für MSCI am 5. November 2026; Renditeannahmen und Anleihekorrelationen am 1. November 2026 anhand der gespeicherten Daten korrigiert. Die Anleihezahlen beziehen sich auf Euro-Aggregate-Anleihen mit Staats- und Unternehmensanleihen, nicht auf einen reinen Staatsanleiheindex.
Er bringt Dir mehr als tausend Unternehmen aus Industrieländern, ist aber weiterhin zu 72,8 % in den USA und zu 29,8 % in Technologie investiert (MSCI, 30. Oktober 2026). Er enthält weder Schwellenländer noch Anleihen und bildet einen einzigen Renditemotor: globale Aktien.
Sollte ich meine US-Aktien verkaufen?
copio erstellt keine Marktprognosen und gibt keine persönlichen Empfehlungen. Die Geschichte und veröffentlichte Prognosen zeigen, dass keiner Region ihre Vorherrschaft garantiert war und dass die Unterschiede bei der erwarteten Rendite zwischen den Regionen klein sind im Vergleich zu ihrer Volatilität. Die sinnvolle Frage lautet deshalb, wie viel Gewicht jede Wette in Deinem Portfolio hat.
Wie viel sollte ich außerhalb der USA halten?
Der neutrale Bezugspunkt ist die Gewichtung des Weltmarkts: rund 65 % US-Aktien im MSCI ACWI, Schwellenländer eingeschlossen. Wer davon abweicht, in welche Richtung auch immer, geht eine aktive Wette ein. Eine wissenschaftliche Studie zu 39 Industrieländern kommt zu dem Ergebnis, dass einem Sparer, der zu 100 % in seinem Heimatmarkt investiert ist, im Ruhestand in 17,1 % der Fälle das Geld ausgeht, gegenüber 7,0 % bei einem Drittel Heimatmarkt und zwei Dritteln international (Anarkulova, Cederburg und O'Doherty, 2024).
Darf ein World- oder S&P-500-ETF in einen französischen PEA?
Ja, über synthetische Replikation: Der Fonds hält europäische Aktien, um die PEA-Quote zu erfüllen, und tauscht deren Wertentwicklung über einen Vertrag mit einer Bank gegen die des Zielindex. Im Sommer 2026 wurde für den französischen Haushalt 2027 erwogen, diese Fonds aus dem PEA auszuschließen.
Am 26. August 2026 erklärte der für den Staatshaushalt zuständige Minister, die Regierung werde das nicht vorschlagen, und der am 1. Oktober 2026 eingebrachte Haushaltsentwurf für 2027 enthält keine solche Maßnahme (David Amiel auf X; PLF 2027). Das Parlament kann den Entwurf bis zu seiner Verabschiedung noch ändern.
Sollte ich das Währungsrisiko absichern?
Über 27 Jahre sind Euro und Dollar nahe ihrem Ausgangsniveau gelandet, doch ein einzelnes Jahr kann 14 Prozentpunkte kosten, wie 2025 beim MSCI World. Eine Absicherung kostet Geld und nimmt Dir auch die guten Jahre, wie 2026. Am wichtigsten ist zu wissen, wie viel Deines Vermögens vom Dollar abhängt.