Welche Anlagen sind mit Aktien unkorreliert? Zwanzig Jahre Eurodaten
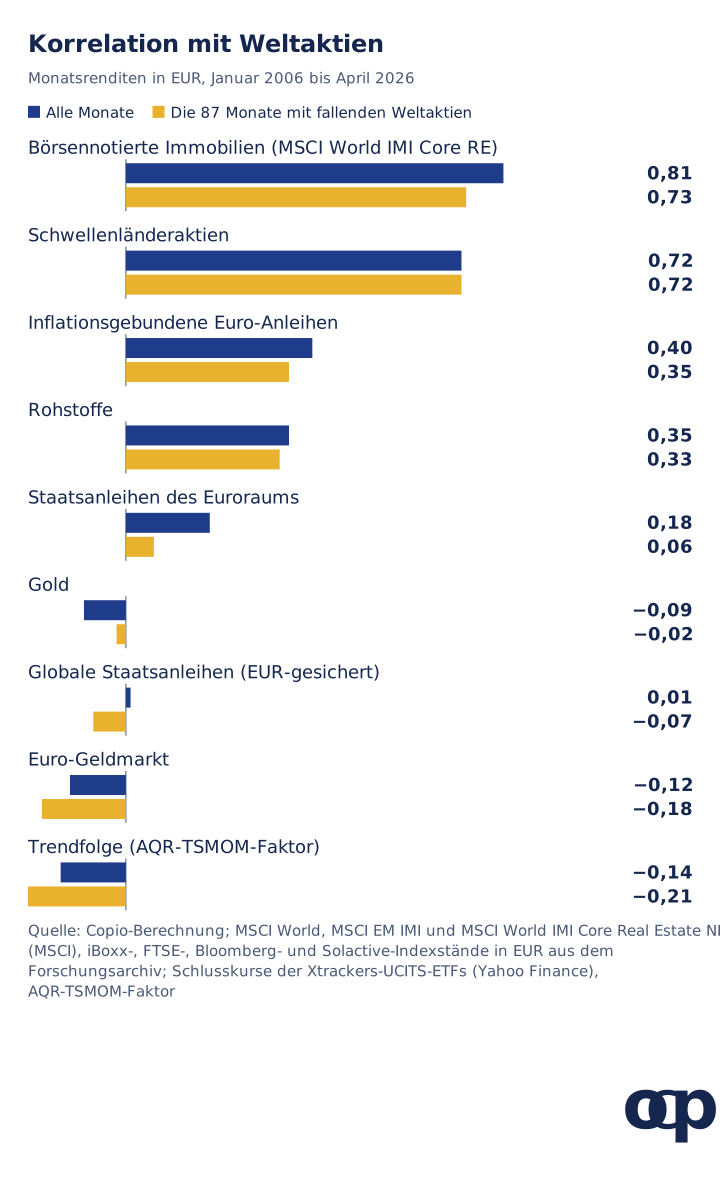
Von Januar 2006 bis April 2026 hatten fünf der neun untersuchten Anlageklassen in Euro eine monatliche Korrelation mit Weltaktien unter 0,2: Trendfolge (-0,14), Euro-Geldmarkt (-0,12), Gold (-0,09), EUR-gesicherte globale Staatsanleihen (0,01) und Staatsanleihen des Euroraums (0,18). Eine geringe Korrelation bedeutet noch keinen Schutz.
Nur Gold und Trendfolge stiegen in allen drei Aktienrückgängen 2008, 2020 und 2022. Euro-Staatsanleihen verloren im Rückgang 2022 12,3 %, während Geldmarktfonds ihren Wert mit geringen Erträgen hielten. Wir vergleichen jede Anlageklasse mit dem MSCI World in Euro: über alle Monate, nur fallende Aktienmonate und drei besonders anspruchsvolle Krisenphasen.
Die wichtigsten Ergebnisse
Durchschnittliche Korrelation kann eine versagende Absicherung verdecken. Euro-Staatsanleihen korrelierten über zwanzig Jahre mit 0,18 mit Weltaktien, 2022-2023 aber mit 0,76 und verloren im Einbruch 2022 gemeinsam mit ihnen.
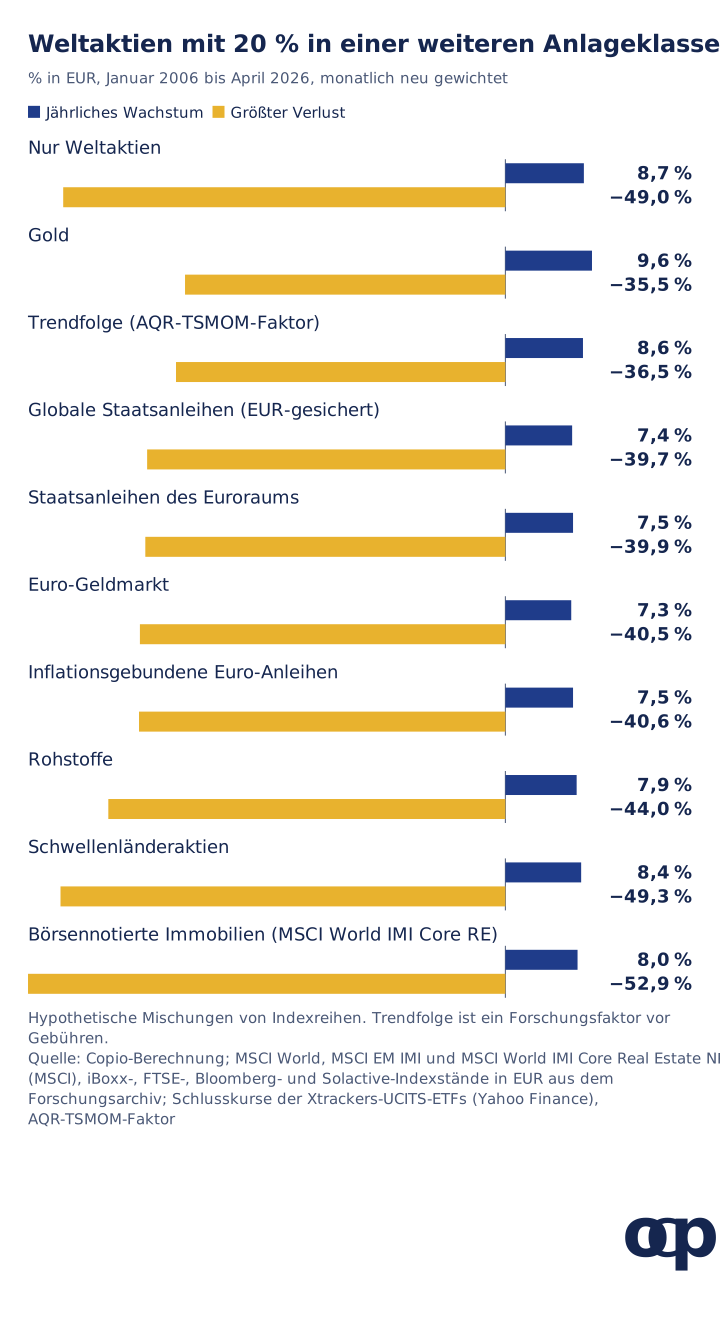
Prüfe Wachstum und Verluste zusammen. Die 80/20-Goldmischung wuchs jährlich um 9,6 % bei 35,5 % größtem Verlust; die Trendmischung um 8,6 % bei 36,5 % Verlust. Aktien allein erreichten 8,7 % und 49,0 %, jeweils vor den meisten Produktkosten.
Ein Forschungsergebnis ist keine Produktrendite. Trendfolge ist hier ein Faktor vor Gebühren, der Diversifikationswert eine statistische Näherung. Prüfe Regeln, Kosten und Engagement des tatsächlichen Fonds, bevor Du ihn damit gleichsetzt.
Welche Anlagen sind mit Aktien unkorreliert?
Über zwanzig Jahre monatlicher Eurorenditen korrelierten Trendfolge, Geldmarkt, Gold und hochwertige Staatsanleihen kaum mit Weltaktien. Börsennotierte Immobilien und Schwellenländeraktien bewegten sich hingegen mit ihnen. Eine Korrelation von 1 bedeutet vollkommenen Gleichlauf, 0 keinen linearen Zusammenhang und ein negativer Wert eine Tendenz zu gegenläufigen Bewegungen.
Korrelation mit Weltaktien über alle Monate und fallende Monate: Trendfolge -0,14 und -0,21; Geldmarkt -0,12 und -0,18; Gold -0,09 und -0,02; globale Staatsanleihen 0,01 und -0,07; Euro-Staatsanleihen 0,18 und 0,06; börsennotierte Immobilien 0,81 und 0,73.
Gleichlauf mit Aktien: börsennotierte Immobilien (0,81) und Schwellenländeraktien (0,72). Sie streuen Unternehmens- und Länderrisiken, liefern aber keine getrennte Renditequelle.
Teilweise verbunden: inflationsgebundene Anleihen (0,40) und Rohstoffe (0,35).
Nahe null oder negativ: Euro-Staatsanleihen, EUR-gesicherte globale Staatsanleihen, Gold, Euro-Geldmarkt und Trendfolge.
Unsere Studie über gemeinsame Verluste zeigt, dass die meisten Werte auch bei ausschließlicher Betrachtung fallender Monate bestehen bleiben. Der Zwanzigjahresdurchschnitt verdeckt jedoch Veränderungen der Korrelation.
Schützt geringe Korrelation im Crash?
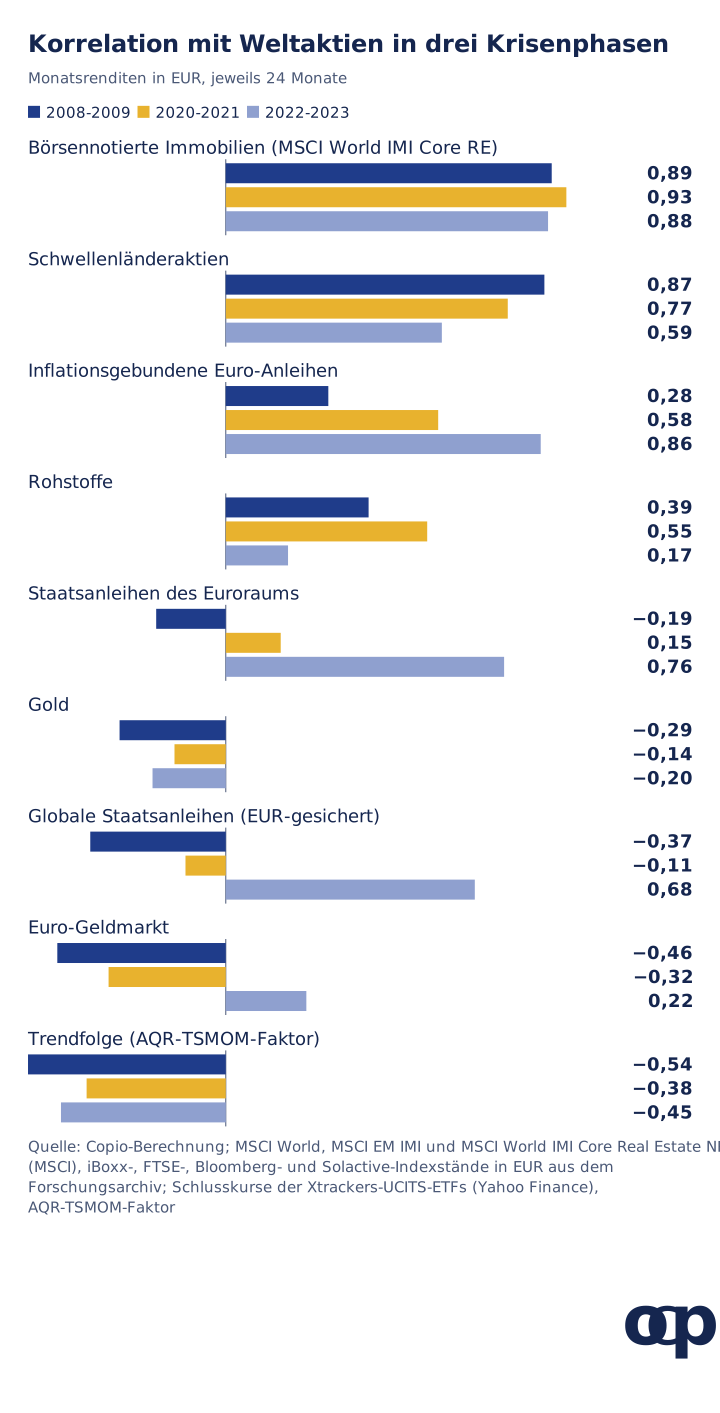
Nicht zuverlässig: Staatsanleihen korrelierten über zwanzig Jahre wenig mit Weltaktien, fielen 2022 aber mit ihnen. Die Korrelation jeder Anlageklasse änderte sich von Krise zu Krise.
Korrelation 2008-2009, 2020-2021 und 2022-2023: Euro-Staatsanleihen -0,19, 0,15 und 0,76; globale Staatsanleihen -0,37, -0,11 und 0,68; Gold -0,29, -0,14 und -0,20; Trendfolge -0,54, -0,38 und -0,45.
Staatsanleihen schützten bei Wachstumssorgen, nicht beim Inflationsschock. Sie gewannen 2008 12 % bis 13 % und verloren 2022 10 % bis 12 %, als steigende Zinsen Aktien und Anleihen trafen. Unsere Anleihestudie zu 2008 und 2022 erklärt den Mechanismus.
Rohstoffe verhielten sich umgekehrt. Sie verloren 2008 21,7 % und gewannen 2022 28,2 %; die durchschnittliche Korrelation von 0,35 verdeckt, in welcher Art von Crash sie helfen.
Börsennotierte Immobilien fielen in allen drei Phasen stärker als Weltaktien, darunter um 66,3 % 2008.
Monatsweise zeigt sich dasselbe Muster: In den zwanzig fallenden Aktienmonaten von Januar 2022 bis April 2026 korrelierten Euro-Staatsanleihen mit Weltaktien mit 0,37, gegenüber -0,01 in den vorherigen 67 fallenden Monaten.
Welche Anlagen verdienten bei fallenden Aktien weiter?
Nur Gold und Trendfolge hatten in den 87 fallenden Aktienmonaten eine deutlich positive Durchschnittsrendite.
In den 87 Monaten mit fallenden Weltaktien
Monate mit Gewinnen
Durchschnittliche Monatsrendite
Durchschnitt 2006-2021
Durchschnitt 2022-2026
Gold
52
+1,61 %
+1,83 %
+0,86 %
Trendfolge (AQR-TSMOM-Faktor)
47
+0,91 %
+0,66 %
+1,76 %
Euro-Geldmarkt
50
+0,09 %
+0,08 %
+0,15 %
Globale Staatsanleihen (EUR-gesichert)
48
+0,09 %
+0,52 %
-1,34 %
Staatsanleihen des Euroraums
47
-0,08 %
+0,40 %
-1,71 %
Rohstoffe
39
-0,65 %
-1,09 %
+0,82 %
Schwellenländeraktien
26
-2,67 %
-2,74 %
-2,45 %
Börsennotierte Immobilien (MSCI World IMI Core RE)
Geldmarktfonds verdienten im durchschnittlichen fallenden Monat 0,09 %. Das glich wenig Aktienverlust aus; ihre geringe Volatilität erhielt jedoch Liquidität. Staatsanleihen gewannen in fallenden Aktienmonaten vor 2022 und verloren danach. Gold und Trendfolge verdienten in beiden Zeiträumen, aber nicht immer gemeinsam: Beide fielen in 21 der 87 Monate.
Unterschiedliche Renditeverläufe können Portfoliorisiken senken, ohne in jedem Zeitraum das tatsächlich erzielte geometrische Wachstum zu erhöhen. Das Ergebnis hängt von erwarteten Renditen, Volatilität, Kovarianz, Gewichten und Neugewichtung ab. Wachstum und Verluste verändern sich nicht in einem festen gemeinsamen Verhältnis.
Was verändern 20 % unkorrelierte Anlagen bei Wachstum und Verlusten?
2006-2026 erhöhte die Goldmischung das jährliche Wachstum von 8,7 % auf 9,6 %; Trendfolge erzielte mit 8,6 % ein ähnliches, leicht niedrigeres Wachstum vor Umsetzungskosten. Beide verringerten den größten Verlust um etwa dreizehn Prozentpunkte. Geldmarkt- und Staatsanleihemischungen senkten ihn um etwa neun Punkte, bei 1,2 bis 1,4 Punkten weniger jährlichem Wachstum als Aktien allein.
80 % Weltaktien mit 20 % Gold: 9,6 % jährliches Wachstum und 35,5 % größter Verlust; mit Trendfolge 8,6 % und 36,5 %; mit Geldmarkt 7,3 % und 40,5 %; Weltaktien allein 8,7 % und 49,0 %.
Quelle: Copio-Berechnung, hypothetische Indexmischungen mit monatlicher Neugewichtung; Ergebnisse (CSV).
Das quadrierte Diversifikationsverhältnis aus unserer ETF-Diversifikationsstudie beschreibt die historische Volatilitätssenkung durch Kombination von Anlagen. Es teilt deren gewichtete Einzelvolatilitäten durch die Portfoliovolatilität und quadriert das Ergebnis. 1 ist der Bezugspunkt einer einzigen Anlage; 1,63 ist ein Formelwert, keine beobachtete Zahl unabhängiger wirtschaftlicher Renditequellen.
Geldmarkt hat hier die zweitniedrigste Korrelation, aber einen Wert nahe 1: Seine jährliche Volatilität von 0,5 % ist gegenüber 13,3 % bei Aktien gering. Die Risikosenkung stammt überwiegend aus der niedrigeren Aktienquote. Das Verhältnis misst nicht den Nutzen der Liquidität für Ausgaben oder Umschichtungen.
Gold und Trendfolge haben mit 16,0 % und 13,2 % eine ähnliche Volatilität wie Aktien, aber geringe gemessene Korrelationen, wodurch höhere Kennzahlen entstehen. Geringe Korrelation in dieser Stichprobe belegt weder statistische Unabhängigkeit noch zuverlässigen Crashschutz.
Zwei Grenzen gelten. Golds jährliche 11,4 % sind im historischen Vergleich hoch: Es brauchte 24 Jahre, um sein Eurohoch von 1983 wiederzuerlangen. Die Trendzahlen stammen aus einem Forschungsfaktor vor Gebühren. Auch der eigene Vergleich der AQR-Forscher mit Put-Optionen verwendet simulierte Trendrenditen.
Warum verhielten sich Trendfolge und Gold anders als Anleihen?
Die Ertragstreiber unterscheiden sich. Hochwertige Staatsanleihen gewinnen, wenn Wachstumssorgen Zinsen drücken, wie 2008, und verlieren bei inflationsbedingt steigenden Zinsen, wie 2022. AQR beschreibt seinen Faktor als Zeitreihen-Momentum-Strategie über zwölf Monate mit einem Monat Haltedauer auf Aktienindizes, Anleihen, Währungen und Rohstoffe.
Die Position folgt jeweils der Kursrichtung der vergangenen zwölf Monate. Ein monatelanger Rückgang führt daher zu einer Shortposition, unabhängig davon, ob Aktien oder Anleihen fallen. Gold hat keine an Unternehmensgewinne oder Zinszahlungen gebundenen Zahlungsströme und stieg in dieser Stichprobe in 52 der 87 fallenden Aktienmonate.
Beides ist kein Versprechen. Trendfolge reagiert auf bereits erfolgte Bewegungen und kann bei abrupten Richtungswechseln verlieren; Gold und Trendfolge fielen gemeinsam in 21 der 87 negativen Monate. Unser Sharpe-Ratio-Leitfaden erklärt, weshalb unkorrelierte Renditen eine Risikokennzahl verbessern, ohne allein höheres geometrisches Wachstum zu belegen.
In Deutschland: Fondsstruktur und Steuerfolgen mitprüfen
Prüfe im normalen Wertpapierdepot, welches konkrete Produkt zugänglich ist: Ein Trendfonds, ein Goldprodukt und ein Aktienfonds haben unterschiedliche Regeln, Kosten und steuerliche Einordnungen. Beim Rebalancing realisierte Veräußerungsgewinne können steuerpflichtig sein (§ 20 EStG). Bei Investmentfonds können je nach Einstufung Teilfreistellungen und eine Vorabpauschale relevant werden (§ 20 InvStG, § 18 InvStG). Die geringe Korrelation selbst begründet keine Steuerbegünstigung.
Was leitet copio aus dem Vergleich ab?
Eine geringe durchschnittliche Korrelation ist ein Ausgangspunkt, kein Schutzversprechen. Euro-Staatsanleihen verbanden geringe Zwanzigjahreskorrelation mit gemeinsamen Aktienverlusten 2022. Gold und Trendfaktor verbesserten das untersuchte Verhältnis zwischen Wachstum und Verlust, doch Zeitfenster und Produktkosten sind relevant. Liquidität hielt Geld verfügbar und reduzierte Aktienexposure, eine Aufgabe, die diese volatilitätsbasierte Kennzahl nicht vollständig misst.
Drei Prüfungen für Dein Portfolio
Vergleiche dieselbe Anlage in unterschiedlichen Marktphasen. Nutze Renditen in Deiner Ausgabenwährung zu gleichen Zeitpunkten für 2008, 2020 und 2022 sowie Korrelationen über alle und fallende Monate. Notiere Vorzeichen und Betrag: Ein kleiner Liquiditätsertrag und ein großer Absicherungsgewinn lösen unterschiedliche Probleme. Unsere Monatsdatei (CSV) liefert die Eingaben.
Prüfe die Mischung, nicht nur die zusätzliche Anlage. Vergleiche jährliches Wachstum, größten Verlust und verfügbare Ausgabenliquidität bei der erwogenen Gewichtung. Halte Zeitraum und Neugewichtungsregel konstant und wiederhole den Vergleich in kürzeren Teilperioden. Verstehe das quadrierte Diversifikationsverhältnis als historische Risikokennzahl, nicht als Anzahl unabhängiger wirtschaftlicher Wetten oder Prognose.
Prüfe Kaufbarkeit und Kosten. Lies Angaben zu Basisanlagen, Währungsabsicherung, Hebel, Handel und Gebühren. Nutze verfügbare Nettorenditen des Fonds; ein Bruttotrendfaktor belegt keine erzielbare Privatkundenrendite. Definiere das adressierte Risiko und prüfe, ob die Anlage ihre Aufgabe bei veränderten Korrelationen weiter erfüllt.
MSCI, Datenblatt MSCI World IMI Core Real Estate, 30. September 2026: Kalenderjahresrenditen 2012-2025 auf S. 1 zur Identifikation des Codes 100381; Einführung am 21. Mai 2015, frühere Daten rückgerechnet laut Hinweis auf S. 1. Netto-Gesamtrenditen in EUR aus demselben Dienst.
AQR, Time Series Momentum: Factors, Monthly, Blatt „TSMOM Factors“, Spalte TSMOM, Daten bis Mai 2026; Grundlage: Moskowitz, Ooi und Pedersen, „Time Series Momentum“, Journal of Financial Economics 104(2), 2012.
Xtrackers II Eurozone Government Bond UCITS ETF 1C, Xetra-Monatsschlusskurse ab Februar 2023 (Yahoo Finance, XGLE.DE).
Monatliche Euro-Indexstände aus dem Archiv unserer Diversifikationsstudie: MSCI Emerging Markets IMI netto, iBoxx € Sovereigns bis Januar 2023, inflationsgebundene Euro-Staatsanleihen, Bloomberg Commodity 3 Month Forward, Goldkassakurs in EUR, Solactive Euro Overnight Return und korrigierte EUR-gesicherte globale Staatsanleihereihe (CSV).
Sämtliche Korrelationen, Renditen, Wachstumsraten, Verluste, Mischungen und quadrierten Diversifikationsverhältnisse sind selbst berechnet: einfache Monatsrenditen aus Monatsendständen, Januar 2006 bis April 2026, also 244 Monate, davon 87 fallende MSCI-World-Monate. Wir verwenden Pearson-Korrelation, Wachstum des geometrisch fortgeschriebenen Vermögens, Monatsendverluste und monatliche Neugewichtung. Trendfolge addiert zur AQR-TSMOM-Überschussrendite den Euro-Tagesgeldertrag als Näherung für die Verzinsung von Sicherheiten eines Euro-Anlegers.
Jeder Einbruch reicht vom höchsten MSCI-World-Monatsende der 24 Monate vor dem Tief bis zum Tief; Krisenfenster umfassen jeweils 24 Kalendermonate. Die Downloads behalten für das quadrierte Diversifikationsverhältnis das Feld „independent bets“ aus der früheren Studie; hier ist es als Näherung statt wörtlicher Anzahl gekennzeichnet. Forschungsnotizen enthalten Eingabedateien, SHA-256 und Berechnungsskript.
Grenzen: Index- und Faktorrenditen lassen die meisten Fondskosten und sämtliche Steuern aus; ETF-Abschnitte der beiden Staatsanleihereihen berücksichtigen dagegen Fondskosten. Das Fenster enthält eine Finanzkrise, einen Pandemieschock und einen Inflationsschock; Monatsdaten übersehen untermonatige Bewegungen. Der Trendfaktor ist kein investierbarer Fonds, und MSCI hat Immobilienhistorien vor Mai 2015 rückgerechnet. Vergangene Korrelationen hängen vom wirtschaftlichen Umfeld ab und sind keine Prognose.
Dieser Artikel dient der Information und ist keine persönliche Anlageberatung.
FAQ
Welche Anlagen sind mit Aktien unkorreliert?
Von Januar 2006 bis April 2026 betrug die monatliche Korrelation mit Weltaktien (MSCI World) in Euro -0,14 für einen Trendfolge-Forschungsfaktor, -0,12 für Euro-Geldmarkt, -0,09 für Gold, 0,01 für EUR-gesicherte globale Staatsanleihen und 0,18 für Staatsanleihen des Euroraums (Copio-Berechnung). Schwellenländeraktien (0,72) und börsennotierte Immobilien (0,81) bewegten sich weitgehend mit Weltaktien.
Schützen unkorrelierte Anlagen im Crash?
Nicht zuverlässig. Euro-Staatsanleihen hatten über zwanzig Jahre eine Korrelation von 0,18 mit Weltaktien, verloren aber von Dezember 2021 bis Juni 2022 12,3 %, während Weltaktien 13,5 % verloren. Ihre Korrelation lag 2022-2023 bei 0,76. Von neun untersuchten Anlageklassen stiegen nur Gold und Trendfolge in allen drei Rückgängen 2008, 2020 und 2022.
Ist Gold mit Aktien unkorreliert?
Von Januar 2006 bis April 2026 lag Golds monatliche Korrelation mit Weltaktien in Euro bei -0,09. Sie blieb 2008-2009, 2020-2021 und 2022-2023 negativ (-0,29, -0,14 und -0,20). Gold stieg in 52 der 87 fallenden Aktienmonate und gewann von Mai 2007 bis Februar 2009 53,7 %, während Weltaktien 49,0 % verloren. Die jährlichen 11,4 % Wachstum über das Untersuchungsfenster sind keine Prognose.
Diversifiziert Liquidität ein Portfolio?
Liquidität kann Aktienexposure senken und Ausgaben oder Umschichtungen finanzieren. In unserer Eurostichprobe senkte eine 80/20-Mischung aus Aktien und Geldmarkt das jährliche Wachstum von 8,7 % auf 7,3 % und den größten Verlust von 49,0 % auf 40,5 %. Das quadrierte Diversifikationsverhältnis lag bei 1,02. Diese volatilitätsbasierte Kennzahl erfasst nicht alle Aufgaben einer Liquiditätsreserve.
Diversifiziert Trendfolge ein Aktienportfolio?
AQRs Zeitreihen-Momentum-Forschungsfaktor, auf Euro-Anlegerrenditen übertragen, korrelierte 2006 bis April 2026 mit Weltaktien mit -0,14 und in fallenden Aktienmonaten mit -0,21. Er stieg in den Rückgängen 2008, 2020 und 2022. Es handelt sich um einen Faktor vor Gebühren, nicht um einen Fonds. Fondsergebnisse nach Gebühren und Handelskosten weichen davon ab.