Un budget flex gère toutes vos dépenses du quotidien en un seul chiffre. Les charges fixes, l'épargne et les dépenses annuelles irrégulières restent planifiées ligne par ligne. Tout le reste, des courses aux restaurants en passant par une nouvelle paire de chaussures, partage un seul montant. Pendant le mois, il ne reste qu'une question : combien en reste-t-il ? Cet article explique comment fonctionne le budget flex, quand il est préférable aux enveloppes, et comment Copio le met en œuvre.
Les chiffres proviennent d'un foyer fictif utilisé à titre d'illustration : une personne de 27 ans, jeune diplômée, locataire à Lyon, qui gagne 2 270 € nets par mois après prélèvement à la source. Ce revenu est calé sur les données officielles d'insertion des diplômés de master, dont le salaire net médian atteint 2 360 € par mois en équivalent temps plein trente mois après le diplôme (InserSup, ministère de l'Enseignement supérieur). Les écrans sont ceux de l'application Copio.
Pourquoi un chiffre plutôt que sept
Le budget classique par catégories vous demande de planifier et de suivre cinq à sept enveloppes chaque mois. C'est précis, et c'est beaucoup de suivi. La plupart des gens ne veulent pas vraiment gérer sept budgets. Ils veulent savoir s'ils peuvent accepter un dîner vendredi soir.
Le budget flex répond directement à cette question. La méthode a été popularisée par l'application de budget américaine Monarch, qui la décrit comme trois compartiments : fixe, non mensuel et flexible. Les dépenses fixes et non mensuelles sont planifiées à l'avance, puis on n'y touche presque plus. Seul le compartiment flexible demande de l'attention pendant le mois.
Les dépenses passent aussi naturellement d'une catégorie à l'autre. Un mois avec plus de dîners au restaurant compte souvent moins de shopping. Dans un budget en enveloppes, cela se traduit par une enveloppe dépassée et une autre sous-utilisée, et vous réajustez. Dans un budget flex, les deux se compensent simplement.
Comment se calcule le budget flex
Dans Copio, le plan suit une seule équation :
revenus - charges fixes - épargne et investissement - provisions annuelles - budget flex = marge
Pour notre foyer, en novembre :
| Ligne | Montant |
|---|---|
| Revenus attendus | 2 270 € |
| Charges fixes (logement 800 €, charges 75 €, assurance 15 €) | -890 € |
| Épargne (150 €) et investissement (120 €), mis de côté d'abord | -270 € |
| Provision annuelle (vacances en juillet prochain) | -80 € |
| Budget flex | -750 € |
| Marge | 280 € |
Le montant flex n'est pas une estimation au hasard. Copio le propose à partir de vos trois derniers mois de dépenses variables, et vous l'ajustez. La marge est volontairement séparée du budget flex : c'est la réserve qui absorbe une mauvaise semaine, pour qu'un dépassement ait un endroit où aller avant de toucher votre épargne. Ici, elle représente plus d'un tiers du budget flex, une sécurité utile la première année d'un premier emploi.
Préparer le mois : un montant, des catégories suivies en option
Le plan flex ressemble au plan en enveloppes, à une différence près : la partie variable tient sur une seule ligne, « Budget flex », avec son montant et un histogramme de ce que vous avez réellement dépensé ces derniers mois.
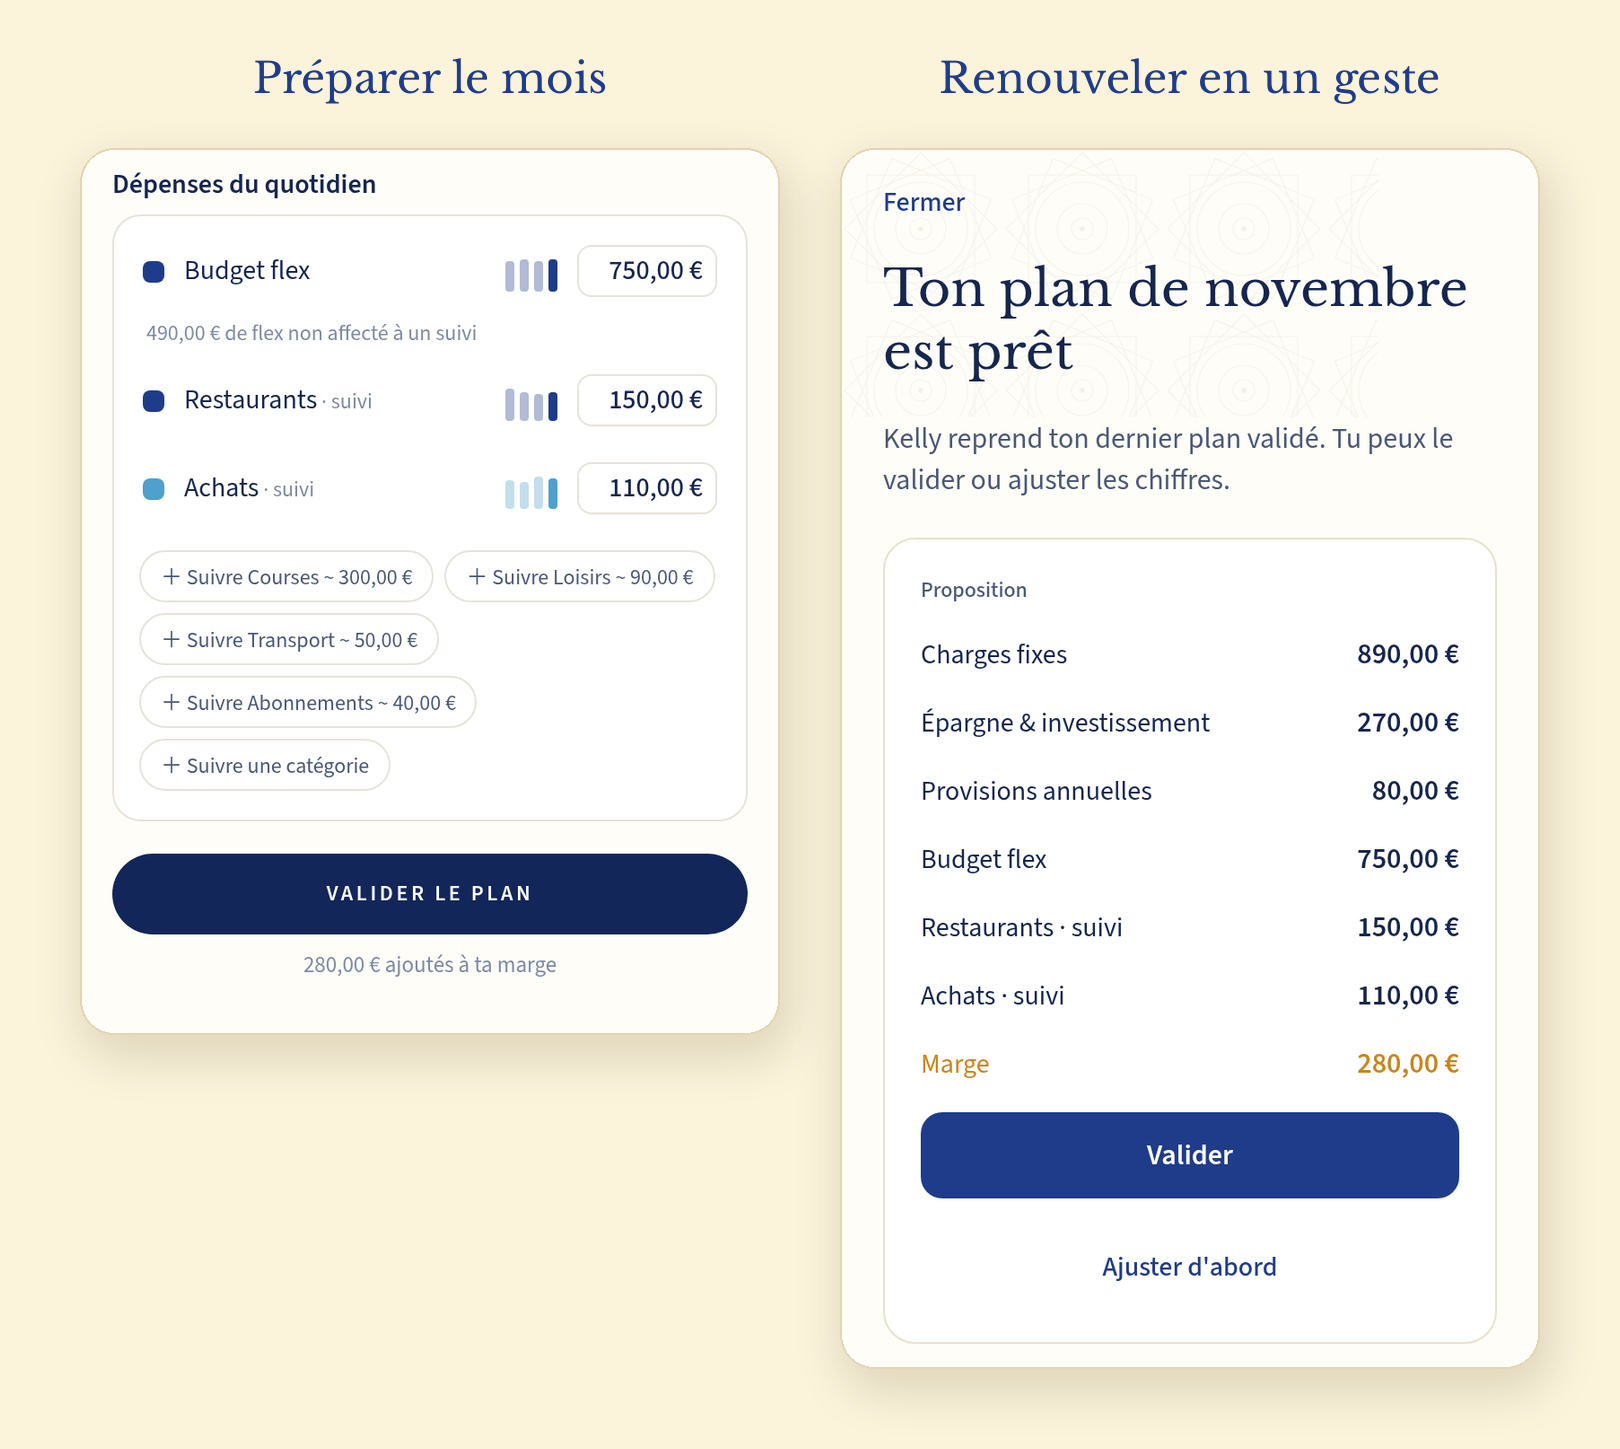
À l'intérieur du budget flex, vous pouvez suivre une catégorie que vous voulez garder à l'œil. Notre foyer suit les restaurants (150 €) et les achats (110 €). Les 490 € restants du flex ne sont affectés à aucun suivi. Une catégorie suivie est un indicateur : sa progression s'affiche sur sa propre ligne, mais l'argent n'y entre ni n'en sort jamais. Si vous voulez la piloter plus strictement, c'est le moment d'envisager les enveloppes.
Le rituel mensuel, réduit à un geste
La plus grande différence avec les enveloppes se joue en fin de mois. Au lieu de reconstruire le plan, Copio prépare celui du mois suivant à partir de votre dernier plan validé. Vous voyez la proposition (charges fixes, épargne, provisions, montant flex, catégories suivies et marge) et vous la validez en un geste, ou vous l'ajustez d'abord.
Le consentement mensuel reste. La corvée disparaît.
Pendant le mois : une jauge et une marge hachurée
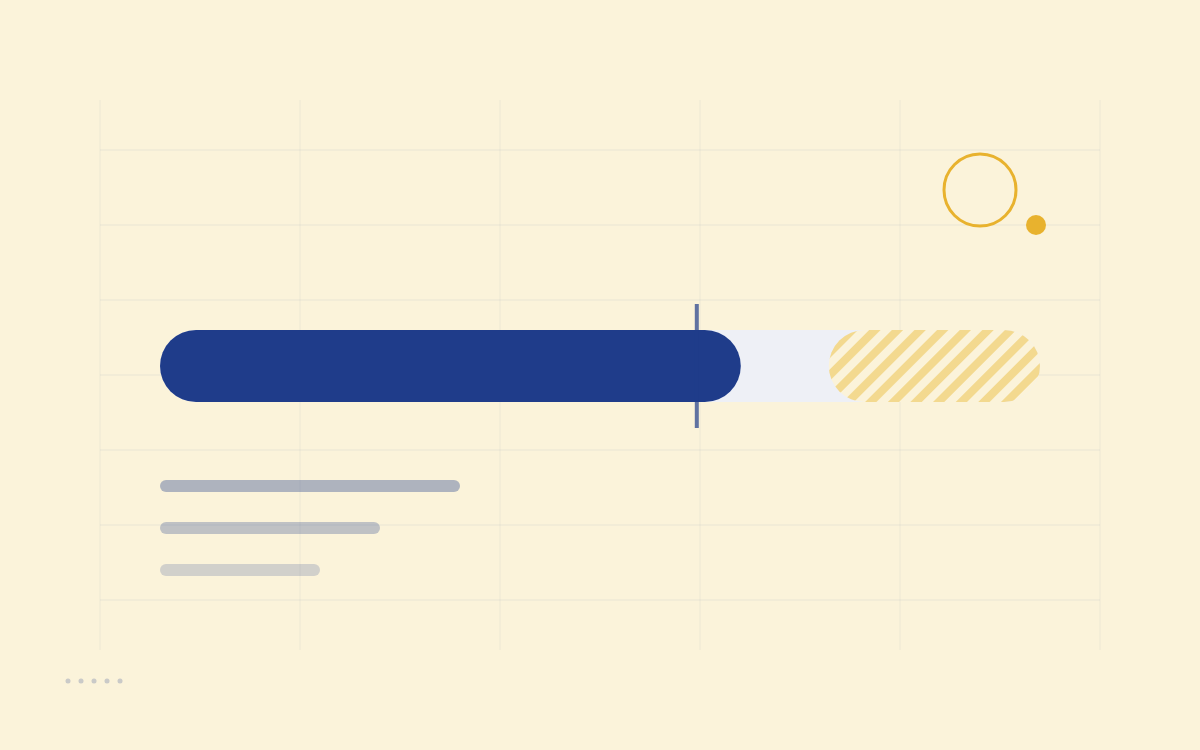
Une fois le mois commencé, la lecture du budget flex tient dans une seule jauge. Le 19 octobre, il reste à notre foyer 201,20 € sur 750 €. Le repère indique la date du jour : vous voyez d'un coup d'œil si vous êtes en avance ou en retard sur le mois. La zone hachurée au bout de la jauge correspond à la marge : si le budget flex est épuisé, les dépenses l'entament avant de devenir un dépassement.
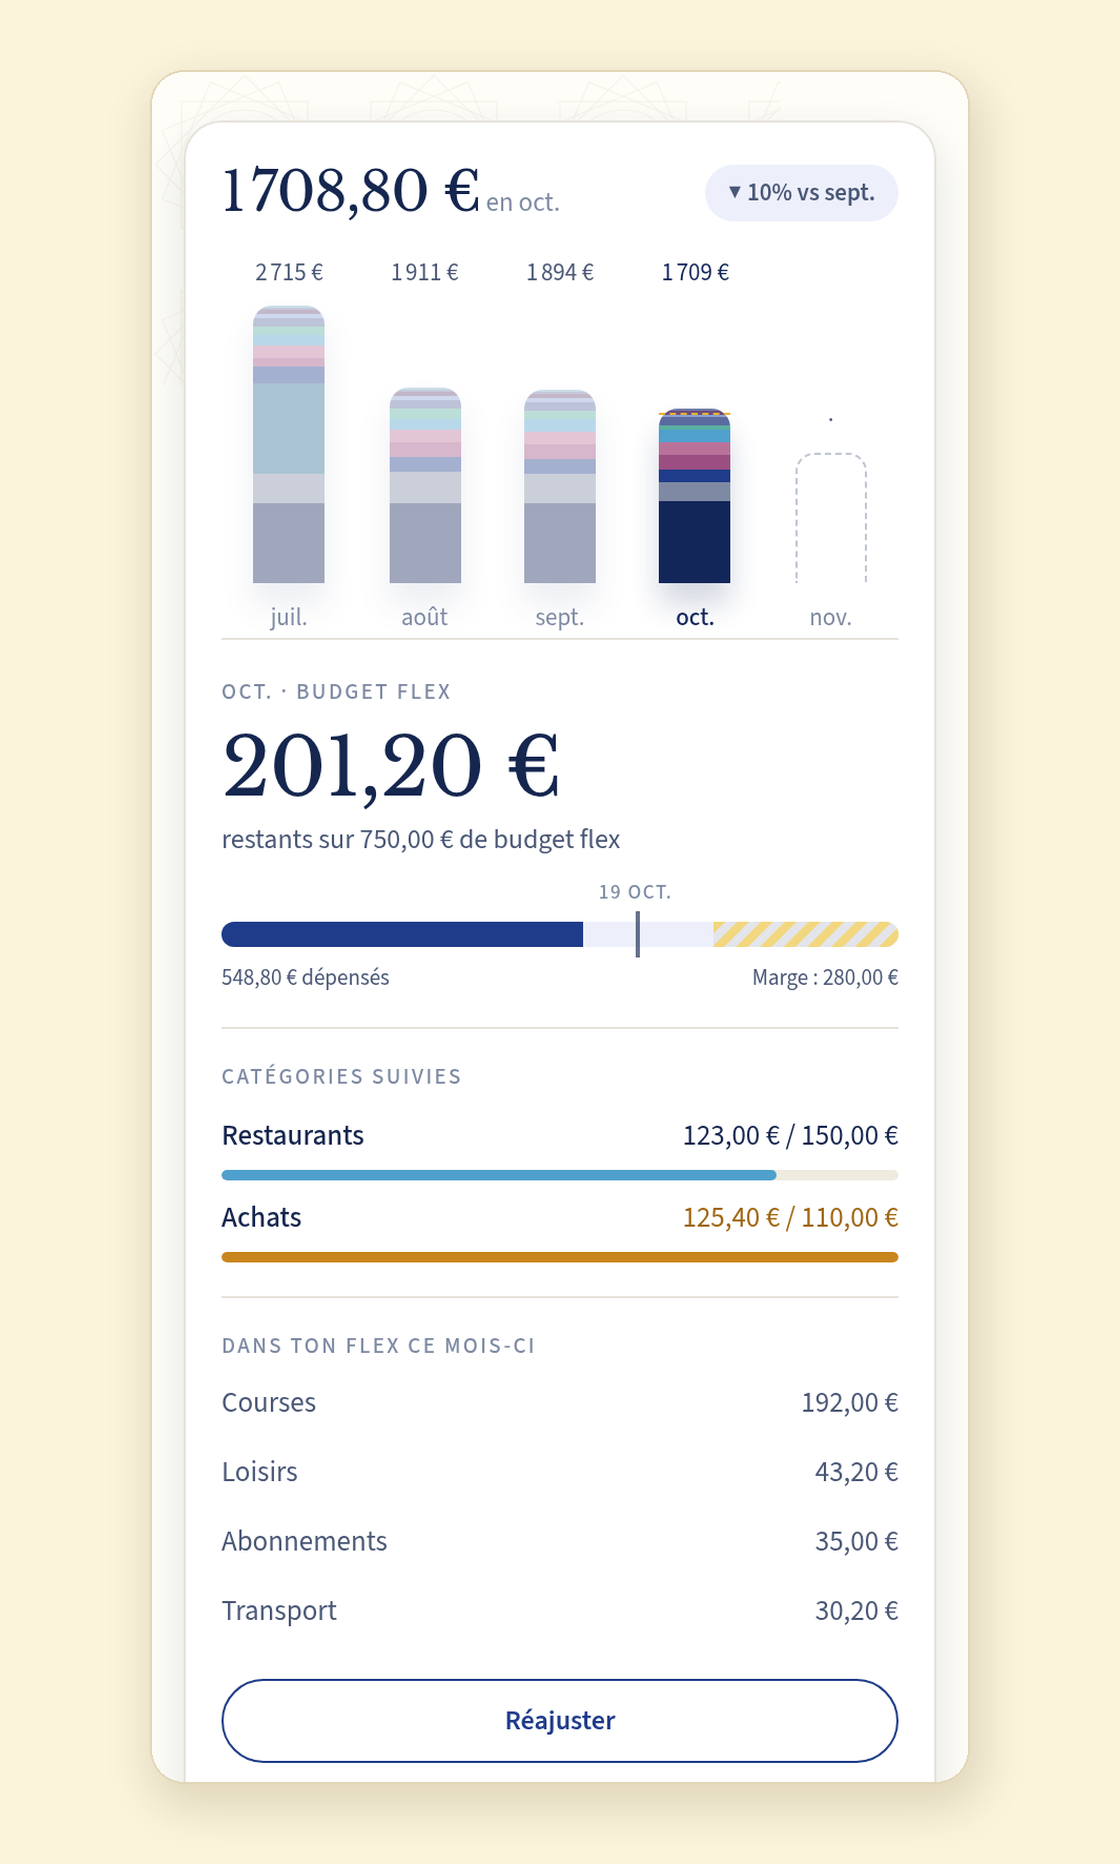
Sous la jauge, les catégories suivies affichent leur propre progression. Les achats ont dépassé leurs 110 €, ce qui s'affiche en ambre. C'est une information, pas une sanction : il reste globalement 201,20 € dans le budget flex. Tout ce qui a été dépensé d'autre dans le budget flex est listé en dessous, pour que vous sachiez où est passé l'argent sans avoir eu à planifier chaque ligne.
Si le mois demande une correction, le bouton « Réajuster » ouvre le plan de ce mois dans l'éditeur.
Quand le budget flex est le bon choix, et quand il ne l'est pas
Le budget flex fonctionne le mieux quand :
- Vous voulez une routine simple que vous garderez des années.
- Vos dépenses variables passent d'une catégorie à l'autre selon les mois.
- Vous avez déjà des habitudes raisonnables et cherchez de la visibilité, pas du contrôle.
Les enveloppes sont préférables quand :
- Vous essayez de changer une habitude précise et avez besoin de la voir sur sa propre ligne.
- Vous aimez le détail.
Rien n'est définitif. Dans Copio, passer du budget flex aux enveloppes propose une répartition de votre montant flex fondée sur l'historique de vos dépenses, que vous confirmez. Le retour au budget flex additionne les enveloppes. Charges fixes, épargne, provisions et marge restent inchangées.
Budget flex ou enveloppes : comment choisir
Mention promotionnelle : Copio est la société qui publie cet article. Le foyer et ses chiffres sont fictifs et servent uniquement d'illustration.