La méthode des enveloppes donne à chaque catégorie de dépenses sa propre limite. Le budget flex gère toutes les dépenses du quotidien en un seul chiffre. Les deux partent de la même base : les revenus qui entrent, les charges fixes et l'épargne qui sortent en premier, et ce qui reste, sur quoi vous décidez vraiment. Cet article explique comment fonctionne chaque méthode, à qui chacune convient, et comment Copio vous permet d'utiliser l'une ou l'autre, ou de passer de l'une à l'autre, sur vos vrais comptes.
Tous les chiffres ci-dessous proviennent d'un foyer fictif utilisé à titre d'illustration : une personne de 27 ans, jeune diplômée, locataire à Lyon, qui gagne 2 270 € nets par mois après prélèvement à la source. Ce revenu est calé sur les données officielles d'insertion des diplômés de master, dont le salaire net médian atteint 2 360 € par mois en équivalent temps plein trente mois après le diplôme (InserSup, ministère de l'Enseignement supérieur). Les écrans sont ceux de l'application Copio.
Ce que les deux méthodes ont en commun
La plupart des budgets échouent pour la même raison : ils commencent par les dépenses. Vous listez ce que vous pensez dépenser, le mois vous contredit, et le tableur est abandonné avant le 20.
Dans Copio, les deux styles partent de l'autre bout. Avant qu'un seul euro aille aux courses, le plan réserve :
- Les charges fixes : loyer, charges, assurance. Copio les préremplit à partir de vos trois derniers mois de transactions.
- L'épargne et l'investissement, d'abord : le montant que vous voulez mettre de côté, avant tout le reste. C'est le principe « se payer en premier », expliqué dans notre article sur le plan mensuel.
- Les provisions annuelles : une part mensuelle des dépenses qui ne tombent pas tous les mois, comme les vacances ou une prime d'assurance annuelle.
- La marge : ce que vous laissez volontairement sans affectation, pour absorber l'imprévu.
Seul ce qui reste constitue vos dépenses variables. C'est là que les deux méthodes divergent.
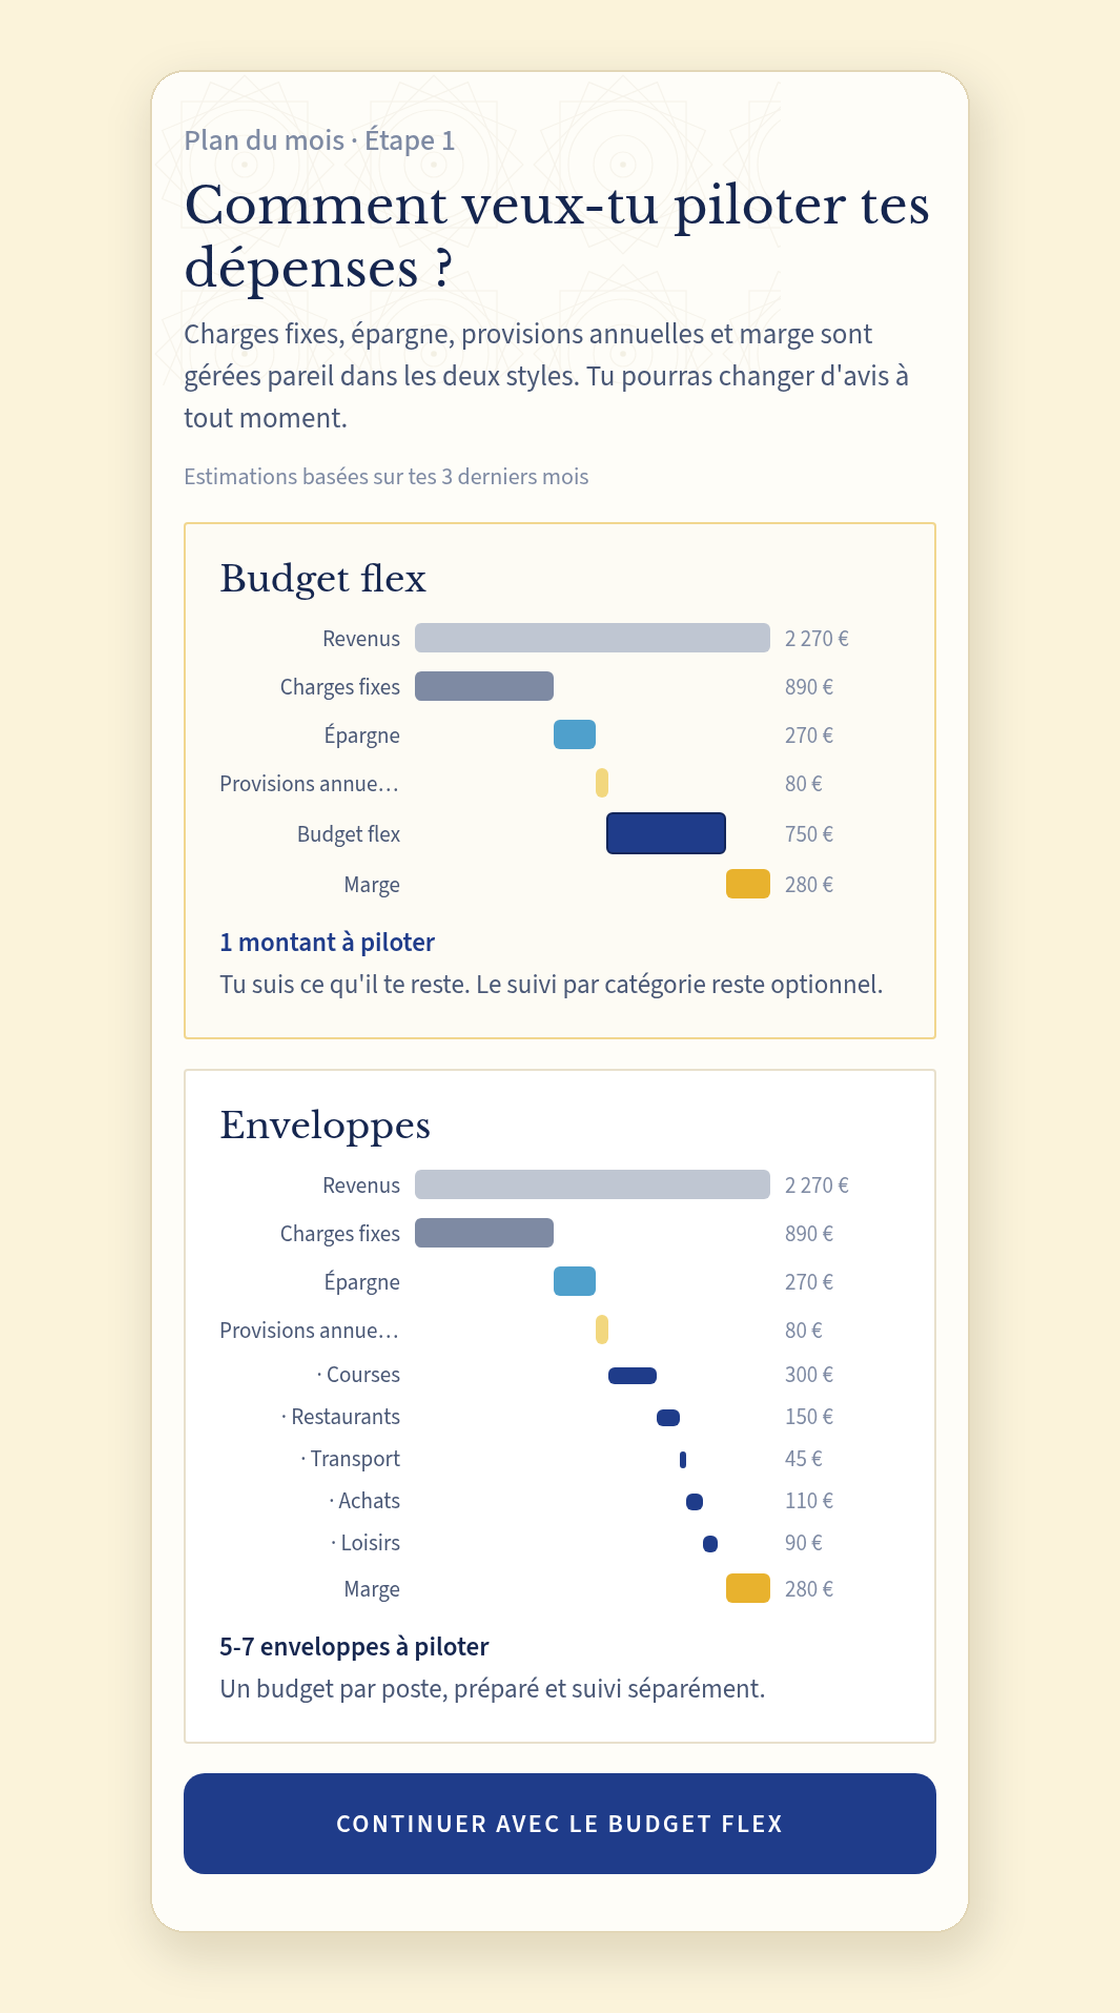
La méthode des enveloppes : une limite par catégorie
La méthode des enveloppes vient d'une habitude antérieure à la carte bancaire : répartir, en début de mois, l'argent liquide de chaque poste dans une enveloppe étiquetée. Quand l'enveloppe « restaurants » est vide, les sorties au restaurant s'arrêtent jusqu'au mois suivant.
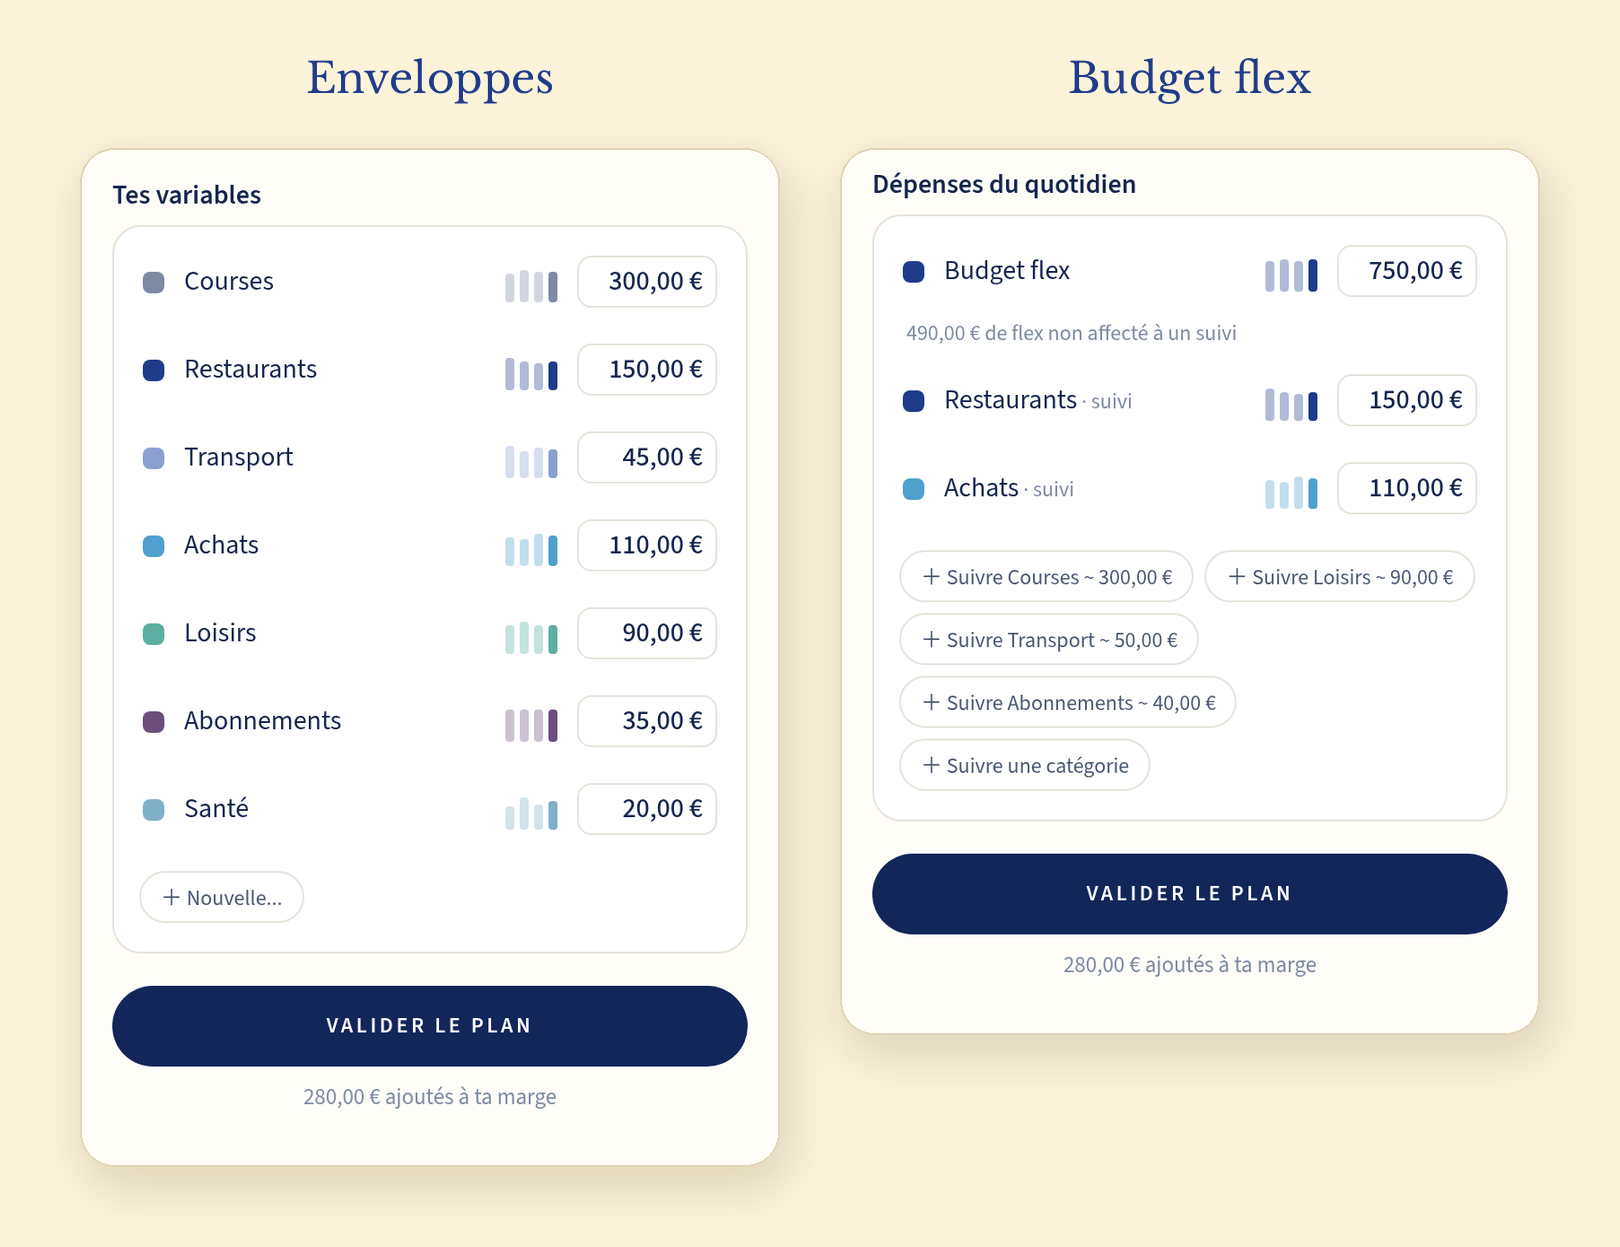
Dans Copio, chaque enveloppe est une catégorie de dépenses avec son propre montant prévu. Notre foyer en a sept : Courses 300 €, Restaurants 150 €, Transport 45 €, Achats 110 €, Loisirs 90 €, Abonnements 35 € et Santé 20 €, soit 750 € au total.
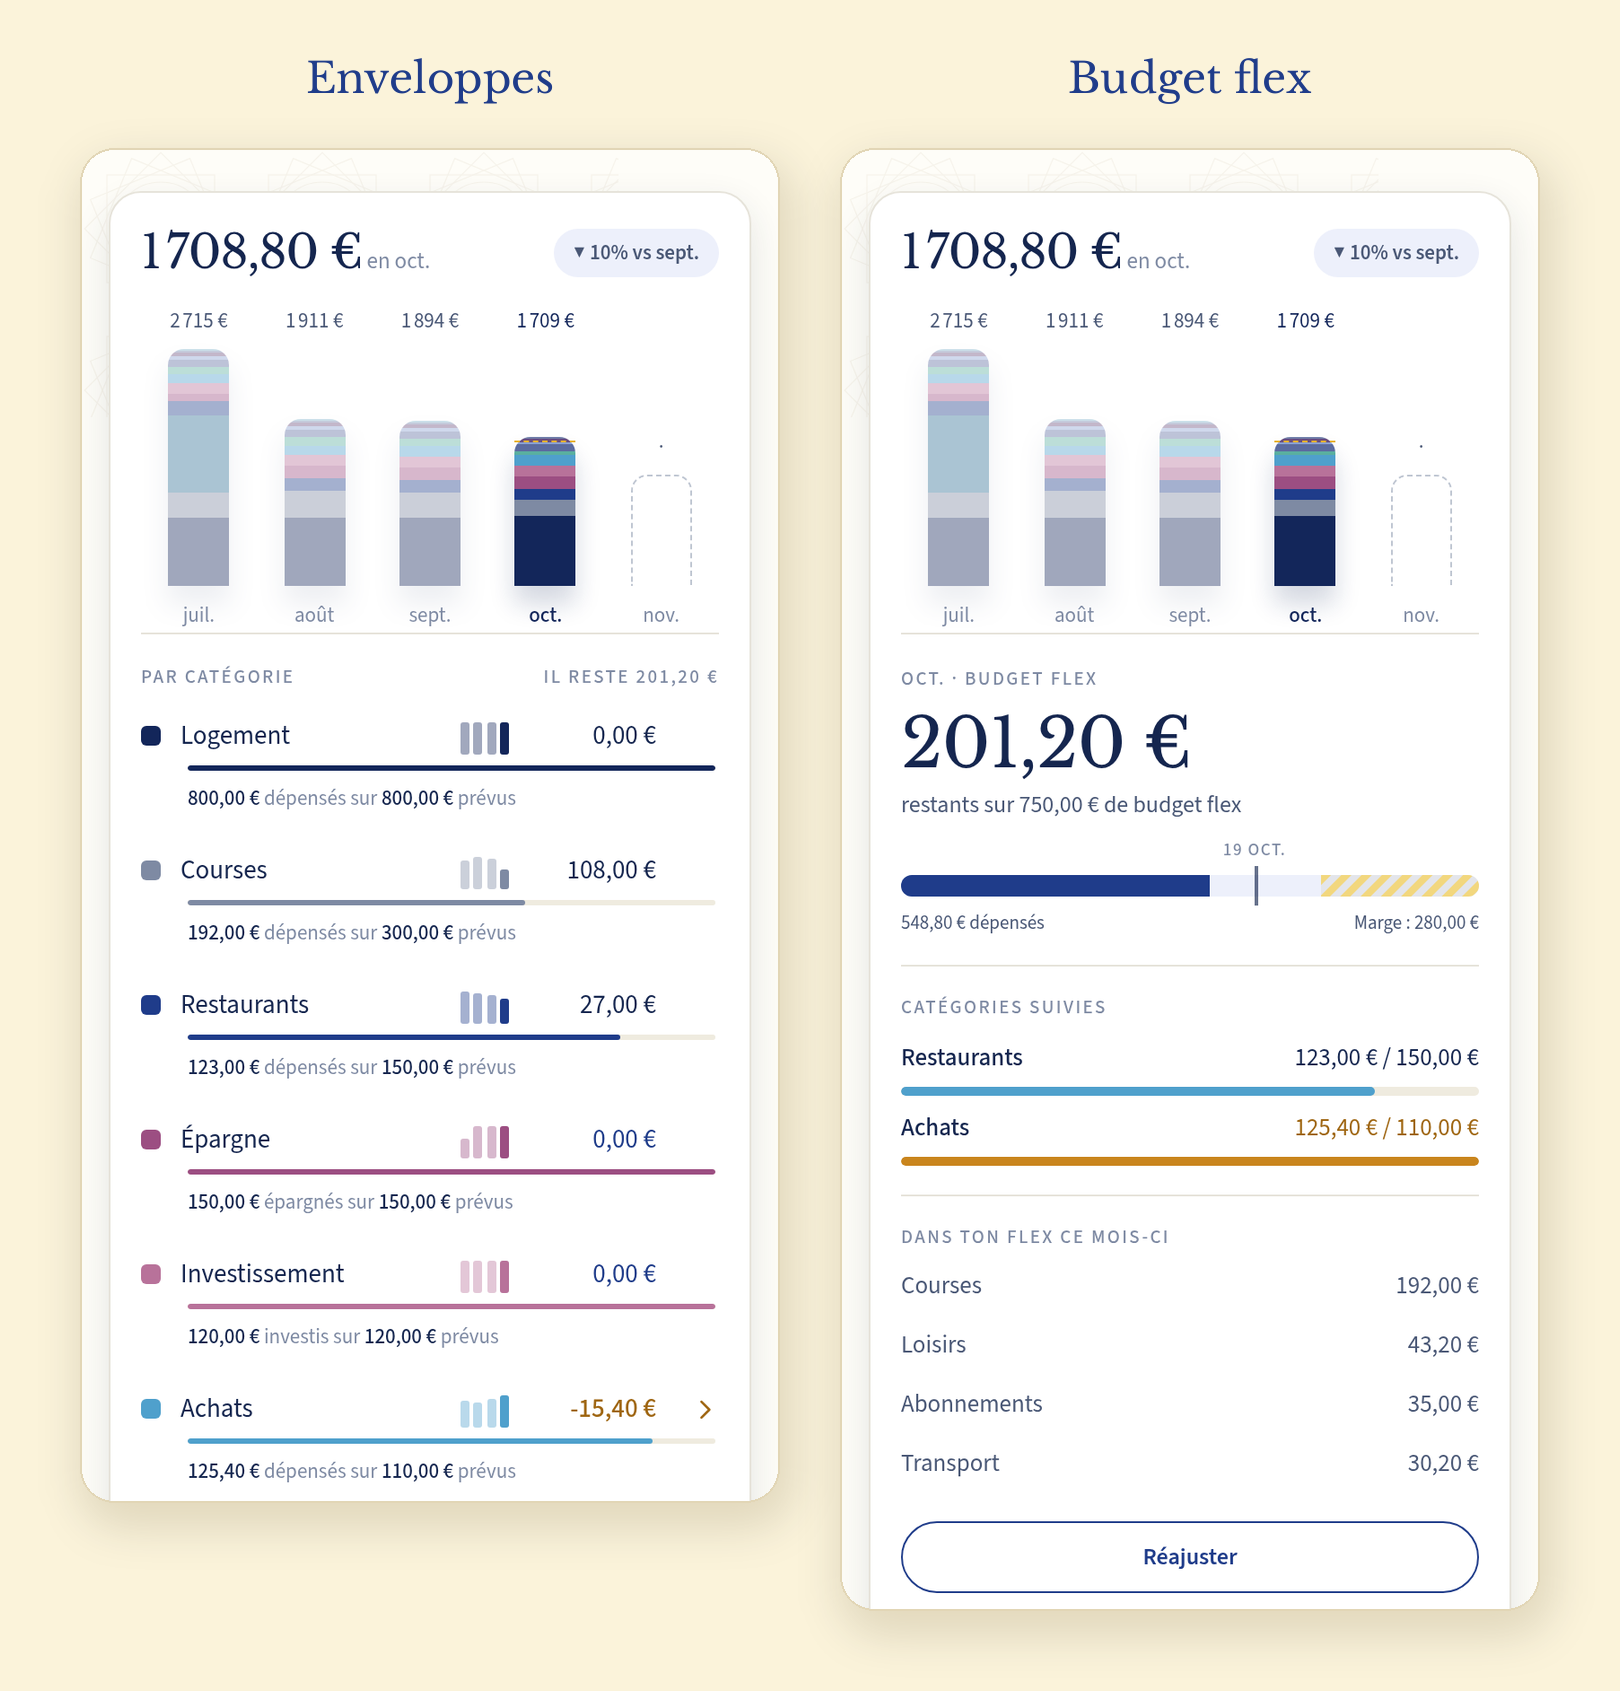
Pendant le mois, chaque catégorie affiche ce qu'il reste, avec une barre qui compare les dépenses au plan. Le 19 octobre, les courses en sont à 192,00 € sur 300 € et les restaurants à 123,00 € sur 150 €. Les achats dépassent leurs 110 € de 15,40 €, ce que l'application affiche en ambre plutôt qu'en rouge. C'est une information, pas une alarme.
Les enveloppes vous conviennent si :
- Vous voulez changer une habitude précise et avez besoin de la voir sur sa propre ligne.
- Vous aimez le détail et quelques minutes de préparation chaque mois ne vous dérangent pas.
- Vos catégories sont stables d'un mois à l'autre.
Le fonctionnement détaillé de la méthode des enveloppes dans Copio
Le budget flex : un seul chiffre pour le mois
Le budget flex conserve la même base mais cesse de découper les dépenses variables. Courses, restaurants, transport et achats partagent un seul montant, ici 750 €. La question que vous vous posez pendant le mois n'est plus « combien me reste-t-il pour les restaurants ? » mais « combien me reste-t-il, tout court ? ».
La méthode a été popularisée aux États-Unis par l'application de budget Monarch, qui décrit le budget flex comme trois compartiments : fixe, non mensuel et flexible. Copio reprend cette structure et ajoute la marge comme ligne distincte, pour qu'un dépassement se traite de la même façon dans les deux méthodes.
Vous pouvez toujours suivre une catégorie à l'intérieur du budget flex. Notre foyer suit les restaurants (150 €) et les achats (110 €). Une catégorie suivie affiche sa propre progression, mais aucun argent n'y entre ni n'en sort : c'est un indicateur, pas une enveloppe séparée.
Le budget flex vous convient si :
- Vous voulez surtout savoir combien vous pouvez encore dépenser ce mois-ci.
- Cinq à sept enveloppes vous font l'effet d'une comptabilité.
- Vos dépenses passent d'une catégorie à l'autre selon les mois.
Le fonctionnement détaillé du budget flex dans Copio
Les deux méthodes côte à côte
Voici le même plan de novembre, préparé dans chacun des deux styles. Charges fixes, épargne et provisions annuelles sont identiques ; seule la partie variable change.
Et le même mois, lu le 19. Les dépenses sont identiques ; seule la lecture change.
| Question | Enveloppes | Budget flex |
|---|---|---|
| Ce que vous planifiez chaque mois | 5 à 7 montants par catégorie | 1 montant, avec des catégories suivies en option |
| Ce que vous suivez pendant le mois | Ce qu'il reste dans chaque enveloppe | Ce qu'il reste dans le budget flex |
| Ce qui se passe quand une catégorie dépasse | Elle s'affiche en ambre ; vous pouvez réajuster depuis une autre enveloppe ou la marge | Les autres catégories l'absorbent automatiquement dans le budget flex |
| Préparation mensuelle | Ajuster chaque enveloppe, préremplie à partir de 3 mois d'historique | Valider la proposition en un geste, ou l'ajuster |
| Idéal pour | Changer une habitude précise | Garder une routine simple |
Comment choisir
Posez-vous une seule question : que regardez-vous le plus souvent quand vous consultez votre compte ?
Si c'est « est-ce que je peux encore me le permettre ? », il vous faut un seul chiffre, et le budget flex retiendra plus longtemps votre attention. Si c'est « pourquoi les restaurants m'ont-ils encore coûté si cher ? », il vous faut des enveloppes, au moins jusqu'à ce que cette habitude soit maîtrisée.
Avec un premier salaire, la question se pose souvent de façon très concrète : sur 2 270 €, il reste 750 € de dépenses variables une fois le loyer, l'épargne et les provisions réservés. Un dépassement de 15 € sur les achats pèse plus lourd dans un budget de cette taille, ce qui plaide pour suivre au moins une ou deux catégories, quel que soit le style choisi.
Ce choix n'est pas définitif. Beaucoup commencent par les enveloppes pour comprendre où va leur argent, puis passent au budget flex une fois leurs catégories stabilisées. L'inverse fonctionne aussi : quelqu'un en budget flex qui dépasse sans cesse sur une catégorie peut la suivre, puis revenir aux enveloppes si cela ne suffit pas.
Dans Copio, le changement est immédiat, pour le mois en cours comme pour le suivant :
- Des enveloppes au budget flex : vos enveloppes variables sont additionnées pour former le montant flex. Rien n'est perdu, et les dépenses déjà enregistrées restent visibles.
- Du budget flex aux enveloppes : Copio propose une répartition du montant flex fondée sur l'historique de vos dépenses. Vous la confirmez ou l'ajustez avant qu'elle s'applique.
Ce qui fait tenir une méthode dans la durée
Les méthodes de budget sont connues. Ce qui les fait échouer, le plus souvent, c'est le travail autour : saisir les transactions, les classer, refaire le plan chaque mois. Copio prend ce travail en charge :
- Des comptes connectés en lecture seule : les transactions arrivent et sont catégorisées automatiquement. Quand un commerçant est ambigu, vous le classez une fois et Copio peut retenir la règle.
- Un plan proposé, pas saisi : chaque mois part de vos trois derniers mois de dépenses réelles, pas d'une page blanche.
- Ni blocage, ni rouge : le plan ne bloque jamais un paiement. Il montre où vous en êtes, et un dépassement s'affiche en ambre.
- Une marge par défaut : les euros que vous n'avez pas affectés rejoignent la marge au lieu de disparaître.
- Un renouvellement en un geste : en budget flex, le plan du mois suivant est prêt à partir de votre dernier plan validé ; vous le validez ou l'ajustez.
La méthode compte moins que l'habitude. Choisissez celle qui correspond à votre façon de penser l'argent, et laissez l'application faire les calculs.
Mention promotionnelle : Copio est la société qui publie cet article. Le foyer et ses chiffres sont fictifs et servent uniquement d'illustration.