Se payer en premier, c'est épargner avant de dépenser, et non avec ce qui reste. Cela ressemble à un slogan, mais c'est avant tout un ordre des opérations. La plupart des budgets mensuels placent l'épargne en dernier, après le loyer, les courses, les dîners et les achats impulsifs : c'est donc elle qui disparaît quand le mois est serré. Cet article explique comment construire un plan mensuel qui commence par vous, comment gérer les dépenses qui ne tombent pas tous les mois, ce que vaut cette habitude sur une carrière, pourquoi l'automatisme fonctionne, et comment Copio transforme cet ordre en routine.
Les chiffres proviennent d'un foyer fictif utilisé à titre d'illustration : une personne de 27 ans, jeune diplômée, locataire à Lyon, qui gagne 2 270 € nets par mois après prélèvement à la source. Ce revenu est calé sur les données officielles d'insertion des diplômés de master, dont le salaire net médian atteint 2 360 € par mois en équivalent temps plein trente mois après le diplôme (InserSup, ministère de l'Enseignement supérieur). Les écrans sont ceux de l'application Copio.
Pourquoi « épargner ce qui reste » marche rarement
Épargner ce qui reste en fin de mois pose un problème structurel : les dépenses s'étendent pour occuper l'espace qu'on leur laisse. Sans plan, l'argent du compte courant paraît disponible, et l'essentiel finit par être utilisé.
Inverser l'ordre change le comportement par défaut. Si 270 € partent vers l'épargne et l'investissement le jour où le salaire tombe, le reste du mois s'ajuste à ce qui reste. Vous n'avez plus besoin de volonté le 28 : la décision a été prise le 1er. Avec un premier salaire, c'est souvent le meilleur moment pour installer ce réflexe, avant que le train de vie ne s'ajuste à chaque augmentation.
L'ordre d'un plan mensuel
Dans Copio, un plan mensuel se construit en six étapes, toujours dans le même ordre :
| Étape | Ce qu'elle couvre | Foyer d'exemple |
|---|---|---|
| Votre revenu net attendu, d'après vos derniers mois observés | 2 270 € |
| Loyer, charges, assurance, remboursements de prêt | 890 € |
| Ce que vous vous versez en premier | 270 € |
| Une part mensuelle des dépenses annuelles irrégulières | 80 € |
| Courses, restaurants, transport, achats, loisirs | 750 € |
| Ce que vous laissez volontairement sans affectation | 280 € |
L'épargne arrive en troisième position, juste après les dépenses incontournables. Elle est financée avant toute dépense variable, et quand une enveloppe dépasse en cours de mois, c'est la marge qui absorbe le dépassement en premier, pas votre épargne.
Étape 3 : l'épargne et l'investissement, en lignes du plan
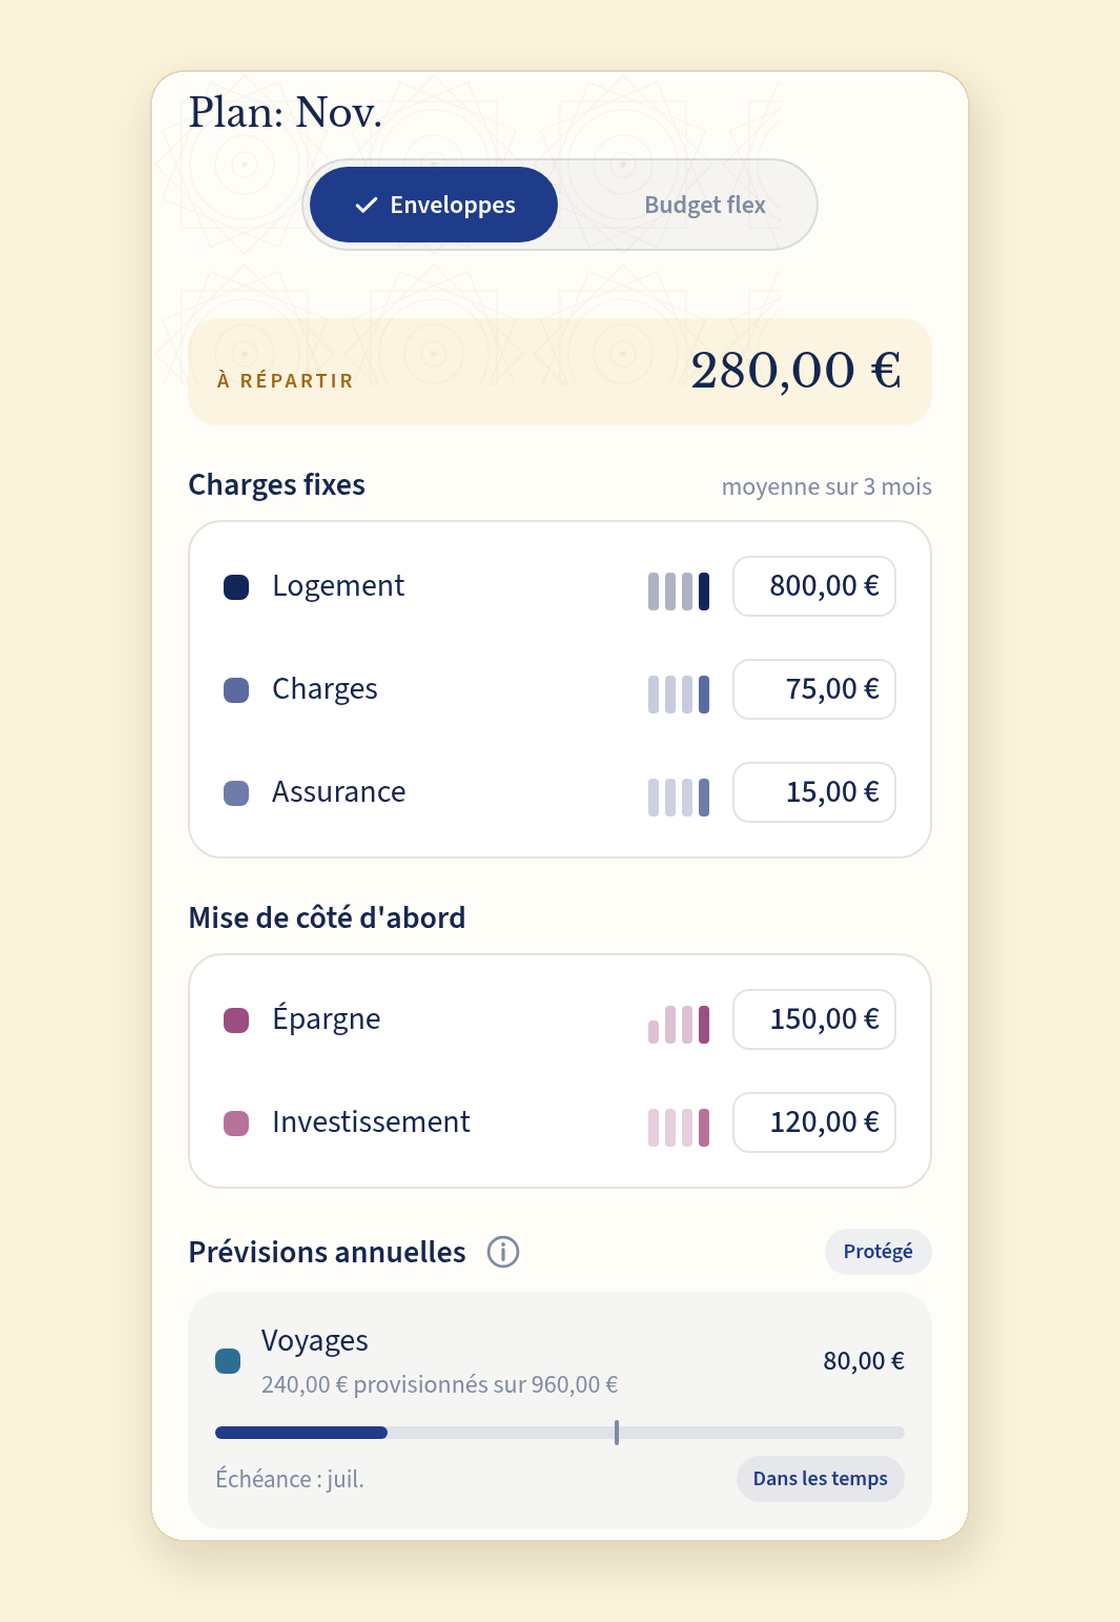
Dans Copio, l'épargne et l'investissement sont deux lignes du plan, sous l'intitulé « Mise de côté d'abord ». Elles sont préremplies à partir de votre objectif d'épargne et de votre historique, et chacune affiche un petit histogramme de ce que vous avez réellement mis de côté ces derniers mois.
Pendant le mois, ces lignes se lisent à l'inverse des dépenses. Une ligne de dépenses montre ce qu'il reste à dépenser ; une ligne d'épargne montre ce qu'il reste à mettre de côté. Quand le virement de 150 € vers votre Livret A est détecté, la ligne est complète.
Les 270 € de notre foyer représentent 11,9 % de ses revenus : 6,6 % d'épargne et 5,3 % d'investissement. Pour savoir où situer ce chiffre, voyez quel taux d'épargne viser.
Étape 4 : les dépenses qui ne tombent pas tous les mois
La deuxième raison classique pour laquelle un budget déraille, c'est la dépense irrégulière : les vacances d'été, l'assurance auto annuelle, les cadeaux de fin d'année. Elles sont prévisibles à l'échelle de l'année mais invisibles dans un mois donné, et arrivent donc comme un choc.
On le voit dans les dépenses de notre foyer. Juillet, avec les vacances, a coûté 2 715 €. Août et septembre, moins de 2 000 €.
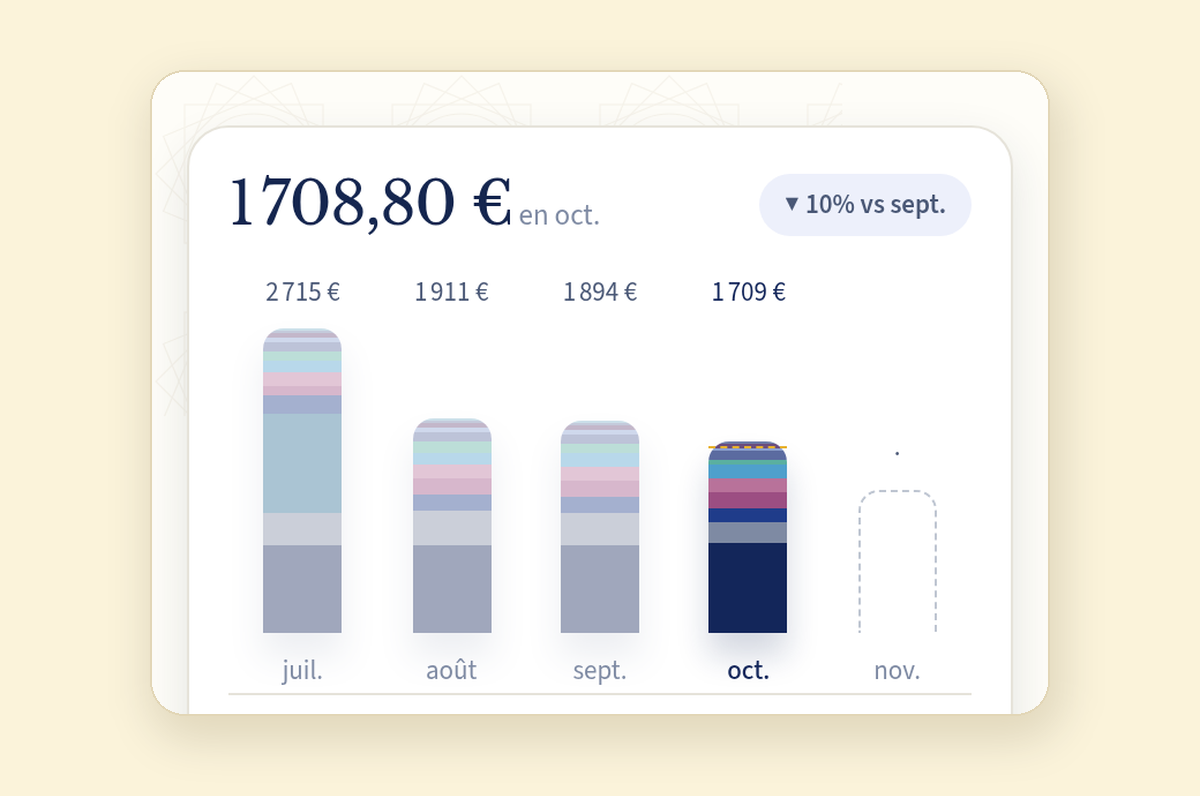
La solution est une provision annuelle. Vous fixez un objectif annuel et un mois d'échéance, et le plan met de côté une part chaque mois. Les vacances à 960 € de juillet prochain deviennent 80 € par mois pour notre foyer. En novembre, 240 € sont provisionnés et la provision est affichée « Dans les temps ».
Quelques points à connaître sur les provisions dans Copio (section « Prévisions annuelles ») :
- Elles sont protégées : une provision n'est jamais proposée comme source pour couvrir un dépassement ailleurs.
- Ce sont des indicateurs : aucun argent n'est déplacé entre vos comptes. La provision suit votre préparation, et vous décidez où l'argent est placé.
- Elles se rattrapent : si une provision prend du retard, le plan l'indique (« À rattraper ») et suggère la part mensuelle nécessaire pour être prêt à temps.
- Elles partent de votre historique : Copio peut suggérer de transformer une catégorie en provision, avec un objectif estimé à partir de vos dépenses passées, que vous modifiez librement.
Étape 6 : la marge, par conception
Même un bon plan rencontre une mauvaise semaine. La marge est la part des revenus que vous laissez volontairement sans affectation, pour qu'un lave-linge en panne ou un mois de dîners un peu chers n'atteigne pas votre épargne.
Dans Copio, vous n'avez pas à la calculer. Tout ce à quoi vous n'avez pas donné de rôle au moment de valider le plan rejoint automatiquement la marge, et l'application vous en indique le montant. Notre foyer garde 280 €.
Ce que vaut, sur une carrière, l'investissement payé en premier
Les 120 € que notre foyer investit chaque mois paraissent modestes à l'échelle d'un mois. À l'échelle d'une carrière, ils pèsent lourd, parce que les intérêts composés ont des décennies pour travailler : les gains produisent à leur tour des gains. Les chiffres ci-dessous reprennent les hypothèses de notre article sur le taux d'épargne à viser : environ 4,3 % par an après inflation dans le scénario central, 3 points de moins dans le scénario défavorable et 2 points de plus dans le favorable. Les montants sont en euros d'aujourd'hui, arrondis à la centaine, et purement illustratifs.
| Scénario (rendement annuel après inflation) | 120 € par mois, de 27 à 65 ans | 120 € par mois, de 37 à 65 ans | 142,70 € par mois (un point de plus), de 27 à 65 ans |
|---|---|---|---|
| Défavorable (environ 1,3 %) | 70 800 € | 48 600 € | 84 200 € |
| Central (environ 4,3 %) | 135 400 € | 77 000 € | 161 000 € |
| Favorable (environ 6,3 %) | 216 800 € | 106 800 € | 257 800 € |
| Total versé | 54 720 € | 40 320 € | 65 071 € |
Deux leçons s'en dégagent. La première tient au point supplémentaire : 1 % de 2 270 €, soit 22,70 € par mois de plus, investi de 27 à 65 ans, vaudrait environ 25 600 € dans le scénario central, pour 10 351 € versés. La seconde tient au calendrier : en commençant à 37 ans au lieu de 27, les mêmes 120 € par mois n'atteindraient qu'environ 77 000 € dans le scénario central, soit environ 58 400 € de moins, alors que l'écart de versements n'est que de 14 400 €. Pour le seul point supplémentaire, le résultat central tomberait d'environ 25 600 € à environ 14 600 €. Les dix premières années de versements sont celles qui ont le plus de temps pour se composer.
Le simulateur s'ouvre sur notre foyer : 2 270 € de revenu net, un point supplémentaire, un départ à 27 ans. Il isole ce point en plus ; déplacez les curseurs pour tester vos propres chiffres.
Simulateur : investir un point de revenu en plus
Déplacez les curseurs pour voir ce que pourrait valoir à 65 ans une part supplémentaire de votre revenu net, investie chaque mois à partir d'un âge donné. Montants en euros d'aujourd'hui (après inflation).
23 € par mois · Total versé: 10 351 €
Valeur à 65 ans, en euros d'aujourd'hui, selon le scénario
En commençant à 37 ans, le résultat central tombe à 14 568 € (43 % de moins).
Départ à 27 ans Départ à 37 ansÂge
Hypothèses : un portefeuille de croissance diversifié, fondé sur l'hypothèse de marché publiée par Copio pour les actions mondiales (6,4 % par an, nominal, en euros), moins 2 % d'inflation, soit environ 4,3 % par an après inflation dans le scénario central. Les scénarios défavorable et favorable retiennent 3 points de moins et 2 points de plus. Les versements restent constants en euros d'aujourd'hui ; frais et fiscalité ne sont pas déduits.
Illustration uniquement, ni prévision ni conseil personnalisé. Investir comporte des risques, dont la perte en capital, et les rendements peuvent rester négatifs pendant de longues périodes.
Les hypothèses sont simples et publiques. Le scénario central part de l'hypothèse de marché publiée par Copio pour les actions mondiales, 6,4 % par an en nominal et en euros, moins 2 % d'inflation, soit environ 4,3 % par an après inflation. Le scénario défavorable retient 3 points de moins, le favorable 2 points de plus. Les versements restent constants en euros d'aujourd'hui, et ni les frais ni la fiscalité ne sont déduits. Pour la place de l'épargne de précaution et le détail de ces repères, voyez quel taux d'épargne viser.
Avertissement : il s'agit d'une illustration, ni d'une prévision ni d'un conseil en investissement adapté à votre situation. Investir comporte un risque de perte en capital, et les rendements peuvent rester négatifs pendant de longues périodes. Les performances passées ou supposées ne préjugent pas des performances futures.
Pourquoi l'automatisme fait grandir le patrimoine
Se payer en premier ne fonctionne pas parce qu'on deviendrait plus discipliné, mais parce que la décision n'a plus à être reprise chaque mois. La recherche sur l'épargne retraite l'a mesuré à grande échelle : quand l'épargne se fait par défaut, la plupart des gens la laissent se faire.
- L'inscription automatique fait bondir la participation. Dans une grande entreprise américaine étudiée par Madrian et Shea (2001), 37 % des salariés embauchés juste avant l'inscription automatique au plan d'épargne retraite 401(k) y participaient après 3 à 15 mois d'ancienneté, contre 86 % de ceux embauchés après. Revers de la médaille : 76 % des personnes inscrites automatiquement sont restées au taux par défaut de 3 % du salaire, et 80 % de leurs versements sont allés au fonds monétaire choisi par défaut. Le niveau du défaut et le support comptent donc autant que l'automatisme.
- Augmenter par paliers fonctionne aussi. Avec le programme Save More Tomorrow, les salariés s'engagent à l'avance à épargner une part de leurs futures augmentations. Chez Thaler et Benartzi (2004), le taux d'épargne moyen des participants est passé de 3,5 % à 13,6 % en 40 mois.
- À l'échelle d'un pays, l'effet tient. Au Royaume-Uni, l'inscription automatique des salariés à une retraite d'entreprise, déployée à partir de 2012, a fait passer la participation des salariés éligibles de 55 % en 2012 à 90 % en 2025, et de 42 % à 88 % dans le secteur privé (ministère britannique du Travail et des Retraites, DWP, juillet 2026).
- L'automatisme pèse plus que l'avantage fiscal. Au Danemark, Chetty et ses coauteurs (2014) estiment qu'environ 85 % des gens sont des épargnants « passifs » : ils suivent les versements automatiques mais ne réagissent pas aux incitations fiscales. Chaque couronne de versement automatique supplémentaire de l'employeur augmente l'épargne totale d'environ 80 centimes, presque un pour un, alors que chaque unité de subvention publique à l'épargne retraite n'ajoute qu'environ 1 centime d'épargne totale.
- Et l'effet dure. Chez les employés civils de l'armée américaine, l'inscription automatique a augmenté les versements cumulés de 4,1 % du salaire annuel quatre ans après l'embauche, sans hausse significative de l'endettement hors crédits auto et immobiliers (Beshears et al., 2022). En Suède, l'effet du fonds par défaut de la retraite par capitalisation a persisté pendant près de deux décennies (Cronqvist, Thaler et Yu, 2018).
Ce que cela change pour votre budget
La leçon pratique est simple : rendez la mise de côté automatique, le jour de la paie, pour qu'elle ne dépende plus de votre volonté en fin de mois.
- Un virement permanent programmé juste après le versement du salaire, de votre compte courant vers votre livret pour l'épargne et vers votre compte d'investissement.
- Des versements programmés sur un PEA ou une assurance-vie, qui investissent chaque mois le montant prévu sans action de votre part.
- L'épargne salariale, si votre employeur en propose : le plan d'épargne entreprise (PEE) et le plan d'épargne retraite collectif (PER collectif, qui a pris le relais du PERCO) sont des voies d'épargne directement liées au salaire.
Retenez aussi la limite mise au jour par Madrian et Shea : un automatisme réglé trop bas reste trop bas. Revoyez le montant de temps en temps, par exemple à chaque augmentation, à la manière de Save More Tomorrow.
Copio, de son côté, ne déplace pas d'argent : l'application connecte vos comptes en lecture seule. Le virement se règle chez votre banque ou votre courtier. Le plan mensuel de Copio place l'épargne et l'investissement en tête, et quand le virement est arrivé sur le compte d'épargne ou d'investissement, la ligne correspondante l'indique. Vous automatisez chez votre banque, et Copio vous montre que c'est fait.
Puis choisir comment gérer le reste
Une fois les charges fixes, l'épargne, les provisions et la marge définies, ce qui reste constitue vos dépenses variables. Copio propose deux façons de les gérer :
- Les enveloppes : une limite par catégorie, pour le détail et pour changer des habitudes précises. Comment fonctionne la méthode des enveloppes
- Le budget flex : un seul montant pour toutes les dépenses du quotidien, pour la simplicité. Comment fonctionne le budget flex
Les deux suivent le même ordre. Quel que soit votre choix, vous êtes payé en premier.
Mention promotionnelle : Copio est la société qui publie cet article. Le foyer et ses chiffres sont fictifs et servent uniquement d'illustration.