Benjamin Grahams defensiver Anleger: die 50/50-Regel für Aktien und Anleihen
Benjamin Graham empfahl defensiven Anlegern in Kapitel 4 von The Intelligent Investor (vierte überarbeitete Auflage, 1973), zwischen 25% und 75% ihres Vermögens in Aktien und den Rest in hochwertige Anleihen zu investieren, normalerweise je zur Hälfte. Unser historischer Test mit US-Daten von 1928 bis 2025 ergibt für jährlich neu gewichtete 50% Aktien und 50% zehnjährige US-Staatsanleihen 7,8% geometrisches Wachstum pro Jahr, gegenüber 10,0% bei reinen Aktien.
Der größte Rückgang des Jahresendwerts betrug 32,5%, halb so viel wie die 64,8% bei Aktien. 2022 verlor die 50/50-Mischung 17,9%, fast so viel wie Aktien, weil auch Anleihen fielen.
Das Wichtigste
50/50 tauschte einen Teil des Wachstums gegen kleinere Verluste. Im US-Test 1928-2025 erreichte die Mischung vor Kosten und Steuern 7,8% geometrische Jahresrendite gegenüber 10,0% bei Aktien; der größte Rückgang auf Jahresendbasis lag bei 32,5% statt 64,8%.
Der Schutz durch Anleihen hängt vom jeweiligen Schock ab. 2022 verlor 50/50 insgesamt 17,9%, weil Aktien und zehnjährige US-Staatsanleihen gemeinsam fielen. Prüfe Duration, Bonität und Währung, bevor Du Dich auf die Bezeichnung Anleihe verlässt.
Die Regel lässt sich leichter übertragen als die Gewichte. Halte Zielaufteilung, Überprüfungsanlass und Ausgabenreserve fest, bevor Du Portfolios vergleichst. Das folgende Euro-ETF-Beispiel hat andere Anleihen und Währungsrisiken als der historische Test.
Was sagte Graham über Aktien und Anleihen für defensive Anleger?
Graham empfahl hochwertigen Anleihen und hochwertigen Aktien jeweils einen Platz im Portfolio, mit mindestens 25% und höchstens 75% Aktien. Der Anleihenanteil liegt entsprechend zwischen 75% und 25%. Die gleichmäßige Aufteilung 50/50 stellte er als Standard innerhalb dieser Bandbreite dar.
Die Passage steht in Kapitel 4, „General Portfolio Policy: The Defensive Investor“, der vierten überarbeiteten Auflage von The Intelligent Investor (1973), der letzten von Graham selbst überarbeiteten Ausgabe. Die Ausgabe von 2003 druckt sie mit Kommentaren von Jason Zweig erneut ab. Da uns der Buchtext nicht vorlag, geben wir die Regel sinngemäß wieder. Das Indianapolis Business Journal vom 3. Januar 2018 zitiert den Satz zur Bandbreite von 25% bis 75%.
Grahams defensiver Anleger definiert sich über das, was er vermeiden möchte. Wie dieselbe Kolumne erläutert, legt er besonderen Wert darauf, schwere Fehler und Verluste zu vermeiden. Der unternehmerisch orientierte Anleger ist dagegen bereit, Zeit und Sorgfalt in die Wertpapierauswahl zu investieren. Das Buch erschien erstmals 1949; Graham starb 1976.
Nein: 50/50 ist der Ausgangspunkt. Graham erlaubte je nach Einschätzung der Marktpreise einen Aktienanteil zwischen 25% und 75%. In derselben Passage aus Kapitel 4 nannte er günstige Kurse nach einer langen Baisse als klassischen Grund, die Aktienquote zu erhöhen. Bei gefährlich hohen Marktpreisen sollte sie unter 50% sinken. Die IBJ-Kolumne deutet die Regel ebenso: eher 25% Aktien bei hohen Preisen, eher 75% bei günstigen Bewertungen.
Die Bandbreite bezieht sich auf Preise, nicht auf das Alter. Altersabhängige Regeln stammen von anderen Autoren, etwa Jack Bogles Faustregel, das Lebensalter als Anleihenquote zu verwenden. Auch wer dauerhaft 50/50 hält, muss einen Teil der gestiegenen Anlage verkaufen, um die Aufteilung wiederherzustellen. Das bedeutet auch, nach Kursverlusten Aktien nachzukaufen.
Wie schnitt 50/50 von 1928 bis 2025 gegenüber 100% Aktien ab?
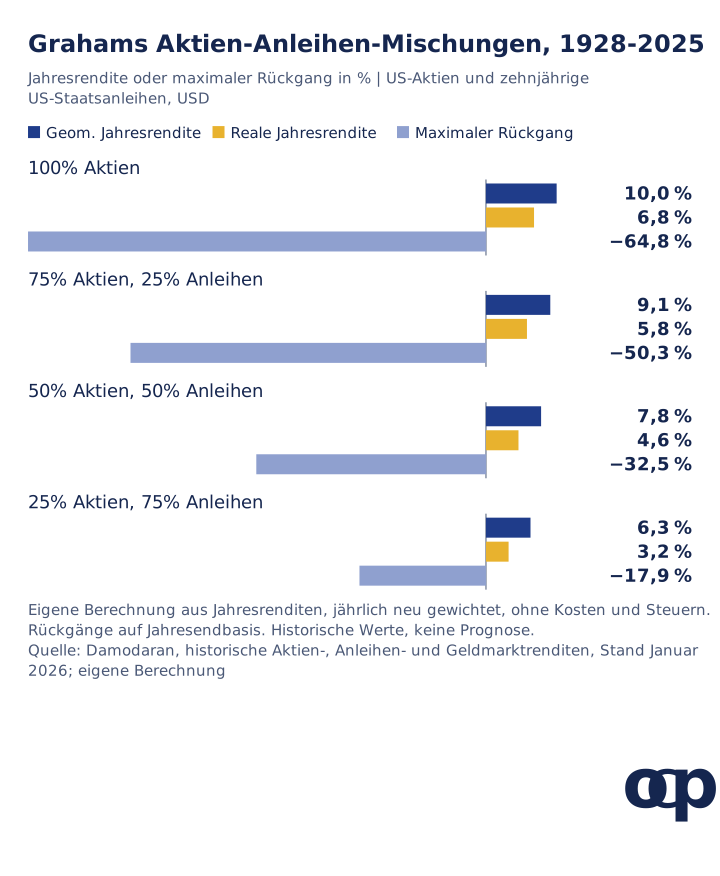
Im historischen Test erreichte 50/50 eine geometrische Jahresrendite von 7,8% gegenüber 10,0% bei reinen Aktien. Der größte Rückgang auf Jahresendbasis lag bei 32,5% statt 64,8%. Wir verwenden Aswath Damodarans jährliche US-Renditen: den S&P 500 mit reinvestierten Dividenden und eine zehnjährige US-Staatsanleihe als Stellvertreter für hochwertige Anleihen. Jede Mischung wird am Jahresende auf ihre Zielgewichte zurückgesetzt, ohne Kosten, Steuern oder Gebühren.
1928-2025, in USD, geometrische Jahresrendite / reale Jahresrendite / maximaler Rückgang auf Jahresendbasis: 100% Aktien 10,0% / 6,8% / -64,8%; 75% Aktien 9,1% / 5,8% / -50,3%; 50/50 7,8% / 4,6% / -32,5%; 25% Aktien 6,3% / 3,2% / -17,9%. Quelle: eigene Berechnung aus Damodaran, Historical Returns on Stocks, Bonds and Bills, Stand Januar 2026, Tabellenblätter „Returns by year“ und „Inflation Rate“; Diagrammdaten (CSV); jährliche Testdaten (CSV). Jahresendwerte erfassen keine zwischenzeitlichen Tiefs; häufigere Messungen können größere Verluste zeigen.
Mit jedem höheren Anleihenanteil sanken sowohl die geometrische Rendite als auch der größte Verlust. Aus 100 USD zu Beginn von 1928 wurden bis Ende 2025 mit Aktien 1.157.009 USD und mit 50/50 insgesamt 158.972 USD. Das entspricht vor Kosten und Steuern einem Verhältnis von 7,3 zu eins.
Der Abstand zwischen durchschnittlicher und geometrischer Rendite zeigt, warum der Verlauf zählt. Aktien erzielten im Mittel 11,9% jährlich, ihr Wert wuchs aber geometrisch um 10,0%, weil große Verluste die Basis späterer Gewinne verkleinern. Bei 50/50 lagen die Werte bei 8,3% und 7,8%. Die Jahresrenditen schwankten etwa halb so stark wie bei Aktien: Die Standardabweichung betrug 10,5% gegenüber 19,4%.
Der Beginn 1928 schließt den großen Börsencrash ein. Von 1973, dem Jahr von Grahams letzter Auflage, bis 2025 wuchsen Aktien geometrisch um 10,9% jährlich, bei maximal 37,4% Rückgang auf Jahresendbasis (2000-2002). 50/50 erreichte 8,9% und einen maximalen Rückgang von 17,9% (2022).
Inflationsbereinigt blieben beide Mischungen mehr als ein Jahrzehnt unter einem früheren Höchststand. 50/50 verlor real von Ende 1972 bis Ende 1974 insgesamt 31,7% und erreichte das Niveau von 1972 erst 1985 wieder. Aktien blieben bis 2013 unter ihrem realen Höchststand von 1999.
Schützten Anleihen das 50/50-Portfolio in jedem Crash?
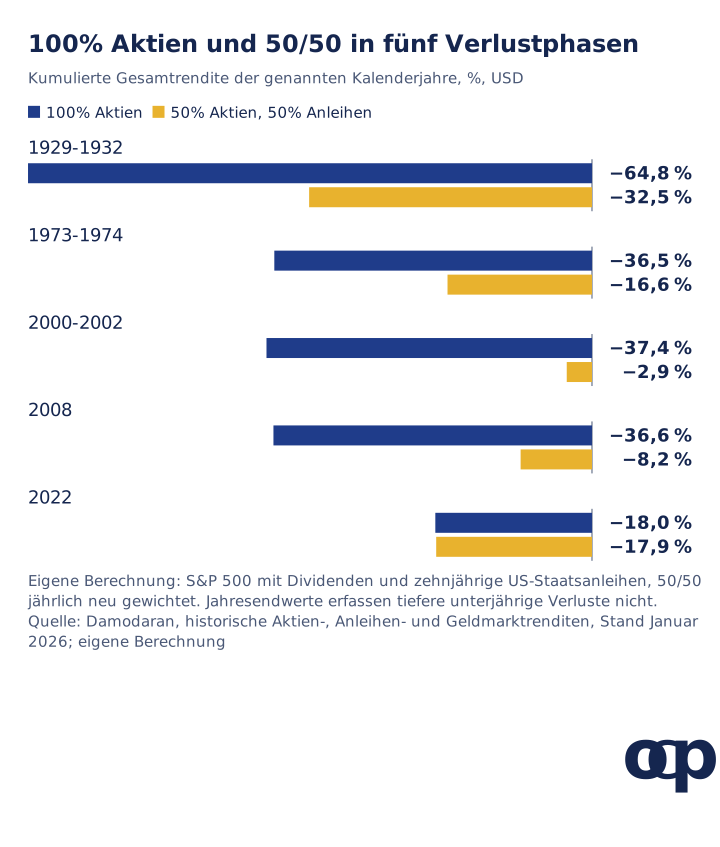
Nein: US-Staatsanleihen stiegen 1929-1932, 2000-2002 und 2008, fielen 2022 aber fast so stark wie Aktien. Der Puffer entstand dadurch, dass die Hälfte des Geldes außerhalb von Aktien lag und die Anleihenkurse in den genannten Krisen tatsächlich stiegen.
Kumulierte Rendite, zuerst 100% Aktien, dann 50/50: 1929-1932 -64,8% und -32,5%; 1973-1974 -36,5% und -16,6%; 2000-2002 -37,4% und -2,9%; 2008 -36,6% und -8,2%; 2022 -18,0% und -17,9%. Quelle: eigene Berechnung aus Damodarans Jahresrenditen; Diagrammdaten (CSV). Zehnjährige US-Staatsanleihen allein gewannen 1929-1932 insgesamt 15,5%, 2000-2002 insgesamt 41,8% und 2008 insgesamt 20,1%. 2022 verloren sie 17,8%.
1973-1974 verlor 50/50 vor Inflation 16,6%. Wegen der hohen Inflation fiel der reale Verlust größer aus. 2022 ist das deutlichste Gegenbeispiel: Steigende Renditen drückten im selben Jahr Anleihen und Aktien. Unser Artikel darüber, warum Anleihen 2008 schützten und 2022 versagten, erklärt den Mechanismus.
Welche Missverständnisse gibt es über Grahams Regel?
Häufig wird aus einer flexiblen Bandbreite eine starre Formel gemacht oder die Regel mit anderen Arbeiten Grahams verwechselt.
Verbreitete Lesart
Was Grahams Text und die Daten zeigen
Graham empfahl immer 50/50.
50/50 ist der Standard innerhalb einer Bandbreite von 25% bis 75% Aktien, abhängig von den Marktpreisen.
Es handelt sich um eine Altersregel.
Die Bandbreite enthält keine Altersvorgabe; Graham knüpfte den Aktienanteil an Preise.
Grahams Formel bestimmt die Aktienquote.
Die gewöhnlich Graham zugeschriebene Formel multipliziert den Gewinn je Aktie mit 8,5 plus dem Doppelten der erwarteten Wachstumsrate und bewertet eine Wachstumsaktie. Das ist ein anderes Thema.
Jeder Anleihenfonds eignet sich.
Graham meinte hochwertige Anleihen; Bonität und Duration verändern ihr Verhalten im Crash.
Buffett und Munger folgten Grahams Portfolioregel.
Munger riet Buffett 1965, alles aufzugeben, was er von seinem Vorbild Ben Graham gelernt habe. Laut Buffetts Brief von 2023 bezog sich das auf den günstigen Kauf mittelmäßiger Unternehmen.
Graham prägte die Aktienanalyse ebenso wie die Portfoliopolitik. Seth Klarman benannte sein Buch Margin of Safety von 1991 nach dem Prinzip, das Graham ins Zentrum des Value-Investings stellte, wie unsere Untersuchung von Klarmans Liquiditätsquote bei Baupost erläutert. Charlie Mungers Daily-Journal-Portfolio zeigt, wie weit sich sein Partner zur Konzentration hin bewegte.
Welche Ergebnisse lieferte der Check für das ETF-Beispiel?
Ein europäisches 50/50-ETF-Beispiel erhielt im copio-Check am 3. November 2026 die Gesamtnote C. Es ist eine andere Anlage als der historische US-Aktien-/Treasury-Test: Die globalen Staatsanleihen sind gegen Euro-Währungsschwankungen abgesichert, der US-Aktienfonds nicht. Die Note beschreibt diese Eingaben unter den Modellannahmen; sie bewertet weder Grahams Regel noch deren historische Rendite.
Die erfassten Modellergebnisse unterliegen Datengrenzen: Gleichwertige S&P-500-ETFs erhielten in unserem Vergleich der Checkergebnisse unterschiedliche Diversifikationsnoten. Nutze die Werte, um Annahmen zu prüfen, nicht um den genannten Anleger zu benoten. Ausgewählt wurden folgende UCITS-Fonds:
Gewicht
Fonds
ISIN
50%
iShares Core S&P 500 UCITS ETF USD (Acc)
IE00B5BMR087
50%
Xtrackers II Global Government Bond UCITS ETF 1C EUR Hedged
LU0378818131
Gebühren: A, 0,16% jährlich. Das sind 16 EUR pro Jahr je 10.000 EUR in den beiden Fonds. Der S&P-500-Fonds kostet 0,07%, der Anleihenfonds 0,25%.
Langfristige Annahmen: C, −1,68 Prozentpunkte jährlich. Unter copios langfristigen Kapitalmarktannahmen beträgt das erwartete geometrische Wachstum vor Inflation 6,14% jährlich, 1,68 Punkte weniger als die 7,82% des im Modell wachstumsoptimalen Portfolios. Das Modell unterstellt der Staatsanleihenhälfte ein geringeres erwartetes Wachstum. Dies ist eine Annahme zu den ausgewählten Fonds, keine Prognose aus dem Test 1928-2025.
Historische Effizienz: F, −5,9 Prozentpunkte jährlich. Über die vergangenen zehn Jahre erzielte eine Mischung aus MSCI World und Euro-Geldmarktfonds bei gleichem gemessenen Risiko jährlich 5,9 Punkte mehr als die beiden Beispielfonds. Der währungsgesicherte Anleihenfonds verlor über die zehn Jahre bis Oktober 2026 insgesamt 10,3%, darunter 14,73% im Jahr bis Oktober 2022, berechnet durch Verkettung der DWS-Jahresrenditen.
Krisen: B, −19,77%. Bei einem Rückgang von US-Aktien um 40%, über deren langfristige Sensitivität auf die übrigen Anlageklassen übertragen, schätzt der Check den Verlust auf 19,77%. Da die Hälfte außerhalb von Aktien liegt, beträgt der geschätzte Verlust etwa die Hälfte des Schocks.
Diversifikation: D, 2 Wachstumsquellen. Würden große US-Unternehmen nicht mehr wachsen, sänke das erwartete Wachstum oberhalb von Liquidität von 4,3% auf 0,0% jährlich. Das Modell setzt für Staatsanleihen in diesem Szenario fast kein zusätzliches Wachstum gegenüber Liquidität an. Das beschreibt Wachstumsannahmen und beweist nicht, dass Anleihen keinen Diversifikations- oder Liquiditätsnutzen haben.
Das Beispiel unterscheidet sich in drei Punkten vom historischen Test. Der Anleihenfonds hält Staatsanleihen entwickelter Märkte aller Laufzeiten, mit Euro-Absicherung und einem Schwerpunkt auf US-Treasury-Notes. Der historische Test verwendet ausschließlich zehnjährige US-Staatsanleihen in Dollar. Der Fonds wurde gewählt, weil er im Check als Referenzfonds für Staatsanleihen außerhalb des Euroraums dient.
Der S&P-500-Fonds ist nicht währungsgesichert; Euro-Anleger tragen auf der Aktienhälfte daher auch ein Dollarrisiko. Grahams bewertungsabhängige Verschiebungen innerhalb der Bandbreite von 25% bis 75% werden ebenfalls nicht modelliert. Du kannst dasselbe Beispiel oder Dein eigenes Portfolio im kostenlosen Portfolio-Check eingeben.
Umsetzung in einem deutschen Wertpapierdepot
Für deutsche Anleger ist ein gewöhnliches Wertpapierdepot der praktische Bezugspunkt. Prüfe für jeden Fonds Verfügbarkeit beim Broker, Anteilsklasse, Währungsabsicherung und Gesamtkosten. Die im Beispiel verwendeten französischen Produktseiten und die Rechnung für ein französisches Wertpapierkonto belegen keine individuelle Eignung in Deutschland.
Verkäufe beim Rebalancing können steuerpflichtige Gewinne realisieren; § 20 EStG erfasst entsprechende Kapitalerträge. Prüfe daher zuerst, ob Einzahlungen die Zielgewichte wiederherstellen können. Bei Fonds hängen Teilfreistellungen von der steuerlichen Fondskategorie ab, nicht allein vom Namen: § 20 InvStG. Aktien- und Anleihenfonds dürfen dafür nicht gleichgesetzt werden. Diese Umsetzungsebene ist im historischen Test vor Steuern nicht enthalten.
Wie beurteilt copio dieses Portfolio?
Grahams nützliches Vermächtnis ist eine Regel, die das Risiko begrenzt, bevor sich Märkte bewegen. In unseren jährlichen US-Daten verringerte 50/50 den größten Rückgang auf Jahresendbasis von 64,8% auf 32,5%, während das Wachstum vor Kosten und Steuern von 10,0% auf 7,8% jährlich sank. Das ist ein gemessener Zielkonflikt, kein Beweis gegen Anleihendiversifikation oder für die Eignung von 50/50 für jeden Haushalt.
2022 zeigt, warum die Art der Anleihe zählt: Beide Hälften fielen fast gleich stark. Copio fragt, ob ein Portfolio die Ausgaben und Verluste seines Eigentümers tragen kann und dabei weiter langfristig wächst.
Drei Prüfungen für Dein Portfolio
Formuliere eine Rebalancing-Regel, die Du auch bei Verlusten einhalten könntest. Notiere die Zielaktienquote, die Abweichung als Anlass zur Überprüfung und ob neue Einzahlungen die Aufteilung ohne Verkäufe wiederherstellen können. Trenne regelmäßiges Rebalancing von einer Änderung des Ziels. Grahams Bewertung der Marktpreise ist in unserem Test mit festen Gewichten nicht enthalten.
Prüfe die Anleihenbestände, bevor Du sie als Schutz ansiehst. Erfasse Duration, Staats- oder Unternehmensanleihen, Währungen und Absicherung aus den Fondsunterlagen. Vergleiche Verluste und Erholung nach Gebühren sowohl in einem Rezessionscrash als auch bei einem Inflations- und Zinsschock wie 2022. Ein globaler Anleihenfonds mit Euro-Absicherung und eine zehnjährige US-Staatsanleihenreihe sind unterschiedliche Tests.
Übersetze einen prozentualen Verlust in eine Ausgabenentscheidung. Wende den historischen Jahresendrückgang von 32,5% auf Deinen geplanten Anlagebetrag an und erfasse die dann weiterhin nötigen Entnahmen. Behandle das Szenario nicht als Verlustgrenze: Unterjährige und künftige Verluste können größer sein. Vergleiche andere Aktienquoten, eine Ausgabenreserve und eine ausdrückliche Absicherung über denselben Zeitraum, einschließlich Absicherungskosten in ruhigen Jahren.
Der Portfolio-Check hilft, die eigene Fondsmischung zu untersuchen; der Leitfaden zur Vermögensaufteilung erläutert die Vergleiche. Copio bietet Bildungsanalysen, wählt keine Aufteilung für Dich aus und führt keine Geschäfte für Dich aus.
Quellen und Methode
Recherche geprüft am 3. November 2026. Graham: Benjamin Graham, The Intelligent Investor, vierte überarbeitete Auflage (Harper & Row, 1973), Kapitel 4, „General Portfolio Policy: The Defensive Investor“, erneut abgedruckt 2003 bei HarperBusiness mit Kommentaren von Jason Zweig.
Eigene Berechnungen: Jede Mischung erzielt ihre gewichtete Jahresrendite und wird jeweils zum Jahresende auf die Zielgewichte zurückgesetzt. Die geometrische Jahresrendite ergibt sich aus dem kumulierten Vermögen über 98 Jahre; reale Werte werden jährlich mit dem Verbraucherpreisindex bereinigt. Rückgänge beruhen auf Jahresendwerten; Episodenrenditen verketten die ausgewiesenen Kalenderjahre. Unsere geometrischen Renditen für 100% Aktien und 100% Anleihen entsprechen Damodarans geometrischen Mittelwerten für 1928-2025.
Grenzen: Jahresdaten unterschätzen unterjährige Rückgänge. Die zehnjährige US-Staatsanleihe steht stellvertretend für Grahams hochwertige Anleihen. Die Ergebnisse lassen Gebühren, Handelskosten und Steuern aus, betreffen ein erfolgreiches Land und sind historische Beobachtungen, keine Prognosen. Grahams erlaubte bewertungsabhängige Verschiebungen innerhalb der Bandbreite bilden unsere festen Mischungen nicht ab.
Checkerhebung: copios Portfolio-Check, 3. November 2026, Bewertungsmodell portfolio-score-v11, für das Beispiel in einem französischen Wertpapierkonto (compte-titres); Gesamtnote C, Ergebnisse aus der französischen Oberfläche übersetzt. Langfrist- und Diversifikationswerte beruhen auf copios langfristigen Kapitalmarktannahmen. Der Krisenwert ist ein modellierter Schock, keine historische Wiederholung.
Beispielfonds: iShares Core S&P 500 UCITS ETF, BlackRock-Frankreich-Seite mit ISIN, laufenden Kosten von 0,07% und Frankreich als einem der Registrierungsländer. Xtrackers II Global Government Bond UCITS ETF 1C EUR Hedged: DWS-Frankreich-Seite und Factsheet vom 30. September 2026 mit ISIN, 0,25% TER, Euro-Währungsabsicherung und FTSE World Government Bond Index - Developed Markets. Die zehn größten Positionen sind US-Treasury-Notes; Jahresrenditen reichen bis Oktober 2026.
Unsere Berechnung der Zehnjahresrendite verkettet die zehn von DWS ausgewiesenen 12-Monats-Renditen bis Oktober 2026, am 4. November 2026 auf der DWS-Seite erneut geprüft. Dieser Artikel dient der Information und ist keine persönliche Anlageberatung.
FAQ
Was besagt Benjamin Grahams 50/50-Regel?
In Kapitel 4 von The Intelligent Investor (vierte überarbeitete Auflage, 1973) empfahl Graham defensiven Anlegern hochwertige Anleihen und Aktien, mit mindestens 25% und höchstens 75% Aktien. Als Standard galt die hälftige Aufteilung. Nach langen Baissephasen mit günstigen Kursen durfte der Aktienanteil steigen; bei nach seiner Einschätzung gefährlich hohen Bewertungen sollte er unter 50% liegen.
Hängt Grahams 25/75-Regel vom Alter ab?
Nein. Die Bandbreite richtet sich nach der Einschätzung der Marktpreise, nicht nach dem Lebensalter. Altersregeln wie ein Anleihenanteil in Höhe des Lebensalters stammen von anderen Autoren. Jack Bogle bezeichnete diese beispielsweise als Faustregel.
Wie schnitt ein 50/50-Portfolio gegenüber 100% Aktien ab?
Unsere Berechnung mit Damodarans US-Jahresdaten 1928-2025 ergibt für jährlich neu gewichtete 50% S&P 500 und 50% zehnjährige US-Staatsanleihen 7,8% geometrische Jahresrendite, inflationsbereinigt 4,6%, bei maximal 32,5% Rückgang auf Jahresendbasis. Reine Aktien erreichten 10,0%, real 6,8%, bei maximal 64,8% Rückgang. Aus 100 USD wurden 158.972 USD mit 50/50 und 1.157.009 USD mit Aktien, vor Kosten und Steuern. Das sind historische Ergebnisse, keine Prognosen.
Schützten Anleihen das 50/50-Portfolio 2022?
Nein. Damodarans Daten zeigen für 2022 beim S&P 500 -18,0% und bei zehnjährigen US-Staatsanleihen -17,8%. Die 50/50-Mischung verlor daher 17,9%, fast so viel wie Aktien. In den Jahren 2000-2002 und 2008 stiegen Anleihen dagegen, und 50/50 verlor deutlich weniger.
Welche Note erhielt das europäische 50/50-ETF-Beispiel?
Das europäische ETF-Beispiel erhielt am 3. November 2026 die Gesamtnote C: 50% iShares Core S&P 500 und 50% globale Staatsanleihen von Xtrackers mit Euro-Währungsabsicherung. Es unterscheidet sich vom historischen Test mit zehnjährigen US-Staatsanleihen und bewertet nicht Grahams Anlageregel. Die tatsächlich erfassten Ergebnisse, ihre Annahmen und bekannten Datengrenzen des Checks stehen im Artikel.
Ist Grahams Bewertungsformel dasselbe wie seine Empfehlung zur Vermögensaufteilung?
Nein. Die meist als Graham-Formel bezeichnete Rechnung bewertet eine Wachstumsaktie anhand ihres Gewinns und der erwarteten Wachstumsrate. Sie sagt nichts über die Aufteilung zwischen Aktien und Anleihen aus, um die es bei seiner Regel für defensive Anleger geht.