CPP Investments: die Anlagestrategie des kanadischen Pensionsfonds
CPP Investments hielt zum 30. Juni 2026 insgesamt 863,6 Mrd. CAD.Zum 31. März 2026 bestanden seine Nettoanlagen von 793,8 Mrd. CAD aus 35,6% börsennotierten Aktien, 21,6% Private Equity, 20,2% Sachwerten, 13,4% Staatsanleihen und 9,2% Kreditanlagen. Dahinter standen Bruttoanlagen von 1.015,9 Mrd. CAD. Das Basiskonto zielt auf das Marktrisiko von 85% globalen Aktien und 15% kanadischen Staatsanleihen und setzt es mit privaten Anlagen, Kreditanlagen und Fremdfinanzierung um.
Der Fonds erzielte im Jahr bis März 2026 insgesamt 7,8% und über zehn Jahre jährlich 8,8%, nachdem er im Jahr bis März 2009 insgesamt 18,8% verloren hatte. Der Aufbau steht dem von Japans GPIF gegenüber, der 80% seiner Anlagen in passiven Fonds hält.
Das Wichtigste
85/15 ist eine Risikoreferenz. CPP setzt sie mit privaten Anlagen, Kreditanlagen und Fremdfinanzierung um. Haushalte sollten angestrebtes Risiko und verwendete Fonds getrennt betrachten.
Nettogewichte können Finanzierungsverpflichtungen verdecken. Im März 2026 standen 1.015,9 Mrd. CAD Bruttoanlagen 793,8 Mrd. CAD Nettoanlagen gegenüber. Die Finanzierung mit Rückgriff auf das Basiskonto betrug 33,0% seines Nettovermögens.
Langfristiges Wachstum muss Ausgaben und Kapitalabrufe verkraften. Der Fonds wuchs über zwanzig Geschäftsjahre geometrisch um rund 7,8% jährlich und verlor 2009 insgesamt 18,8%. Ein jährlicher Nettozufluss beseitigt das Liquiditätsrisiko im Crash nicht.
Was hält CPP Investments?
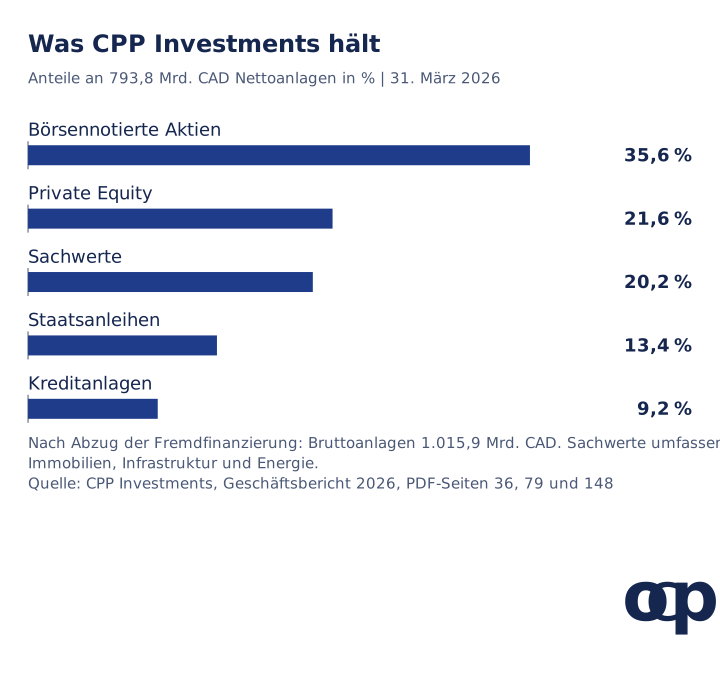
Zum 31. März 2026 verteilten sich die Nettoanlagen von 793,8 Mrd. CAD auf 35,6% börsennotierte Aktien, 21,6% Private Equity, 20,2% Sachwerte, 13,4% Staatsanleihen und 9,2% Kreditanlagen, nach unserer Berechnung. Die Gewichte beruhen auf den Dollarbeträgen im Zehnjahresüberblick. Der Geschäftsbericht rundet sie auf 36%, 22%, 20%, 13% und 9%.
Zum 31. März 2026: börsennotierte Aktien 35,6% beziehungsweise 282,9 Mrd. CAD; Private Equity 21,6% beziehungsweise 171,3 Mrd.; Sachwerte 20,2% beziehungsweise 160,4 Mrd.; Staatsanleihen 13,4% beziehungsweise 106,4 Mrd.; Kreditanlagen 9,2% beziehungsweise 72,8 Mrd. Quelle: CPP-Geschäftsbericht 2026, PDF-Seiten 36, 79 und 148; Diagrammdaten (CSV). Die Gewichte sind eigene Berechnungen aus den Nettoanlagen je Anlageklasse.
„Netto“ ist entscheidend. Die Gewichte verwenden die veröffentlichten Nettobeträge aus dem Zehnjahresüberblick, einschließlich 106,4 Mrd. CAD Staatsanleihen. Die Bruttoanlagen von 1.015,9 Mrd. CAD sind eine andere Größe als die Nettoaufteilung von 793,8 Mrd. CAD. Die Nettogewichte dürfen nicht auf die Bruttosumme angewendet werden. Kredite und andere Finanzierungsrisiken sind gesondert zu prüfen.
Der Fonds besteht aus zwei Konten. Das CPP-Basiskonto hielt 712,9 Mrd. CAD und erzielte im Geschäftsjahr 2026 insgesamt 8,0%. Das 2019 eingerichtete Zusatzkonto hielt 80,4 Mrd. CAD und erzielte mit geringerem Risiko 5,4% (PDF-Seite 38). Bis zum 30. Juni 2026 wuchs der Gesamtfonds auf 863,6 Mrd. CAD, nach 7,5% Quartalsnettorendite und Nettotransfers von 10,1 Mrd. CAD aus dem Canada Pension Plan (Mitteilung zum ersten Quartal 2027).
Wo investiert CPP Investments?
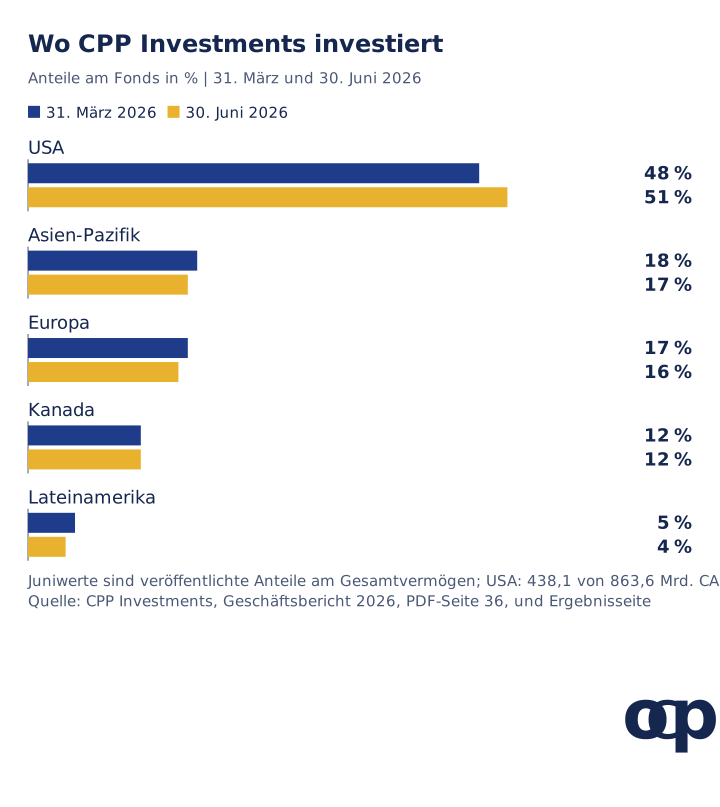
Die USA machten zum 31. März 2026 insgesamt 48% und zum 30. Juni 2026 insgesamt 51% aus; Kanada lag an beiden Stichtagen bei 12%. Asien-Pazifik hielt zunächst 18%, dann 17%, Europa 17% und 16%, Lateinamerika 5% und 4%.
Ein großer Teil des Fremdwährungsengagements bleibt ungesichert. Eine vollständige Absicherung in kanadische Dollar würde nach Einschätzung von CPP das langfristige Risiko-Rendite-Verhältnis nicht verbessern. Der Fonds sichert selektiv, um ein angestrebtes CAD-Engagement zu halten (PDF-Seite 22). 2026 kostete das Rendite: Ein schwächerer US-Dollar erzeugte 12,4 Mrd. CAD Währungsverlust beziehungsweise 1,8 Prozentpunkte Belastung (PDF-Seite 37). Im Folgequartal half ein stärkerer US-Dollar.
Was ist das 85/15-Referenzportfolio, und bleibt es die Benchmark?
Die 85/15-Mischung ist seit dem Geschäftsjahr 2019 das Risikoziel des Basiskontos: das Marktrisiko von 85% globalen börsennotierten Aktien und 15% kanadischen Staatsanleihen, innerhalb von 80% bis 90% Aktien. CPP nennt dies heute Market Risk Target. Das geschätzte erforderliche Mindestrisiko des Basiskontos entspricht 60/40. Das Zusatzkonto zielt auf 55/45 bei einem Minimum von 45/55 (PDF-Seite 20; PDF-Seite 133).
Die Zielaktienquote stieg von 65% im Geschäftsjahr 2015, davon 55% globale und 10% kanadische Aktien, auf 85% seit 2019.
Im Geschäftsbericht 2016 hieß die Zweiklassenkonstruktion Reference Portfolio. Er dokumentiert die strategische Entscheidung von 2006, überwiegend indexbasierte Anlagen durch aktivere Auswahl zu ersetzen und das Referenzportfolio als passive Benchmark einzurichten (Geschäftsbericht 2016, PDF-Seite 25).
Seit dem Geschäftsjahr 2025 dient 85/15 nicht mehr als Leistungsmaßstab. Die Benchmark Portfolios ersetzten die Market Risk Targets für die Messung relativer Ergebnisse (Geschäftsbericht 2026, PDF-Seite 22). Sie kombinieren die öffentlichen Marktindizes jeder Anlagestrategie, gewichtet nach deren Zielgröße. Artikel, die weiterhin eine 85/15-Indexbenchmark beschreiben, beziehen sich auf das frühere System.
Zwischen Risikoziel und tatsächlichen Beständen liegt ein langfristiges Strategic Portfolio. Für das Basiskonto sah es 2026 23% börsennotierte Aktien, 24% Private Equity, 40% öffentlich gehandelte festverzinsliche Anlagen, 12% Kreditanlagen und 24% Sachwerte vor. Dem standen minus 23% Liquidität und Absolute-Return-Strategien gegenüber. Nach unserer Lesart spiegelt das negative Gewicht die Finanzierung der übrigen Anlagen wider (PDF-Seite 21). Die regionalen Ziele lauteten 11% Kanada, 76% andere entwickelte Märkte und 13% Schwellenländer.
Welche Renditen erzielte CPP Investments?
Der Fonds erzielte netto 7,8% im Jahr bis zum 31. März 2026, jährlich 6,6% über fünf und 8,8% über zehn Jahre sowie 7,5% im Quartal bis zum 30. Juni 2026. Der Nettoertrag betrug 2026 insgesamt 56,9 Mrd. CAD und im Juniquartal 60,2 Mrd. CAD. Letzteres nennt CPP seinen bisher höchsten Quartalsnettoertrag (Ergebnisse erstes Quartal 2027, Seite 5). Die Zehnjahresrate stieg bis Juni 2026 auf 9,4% jährlich.
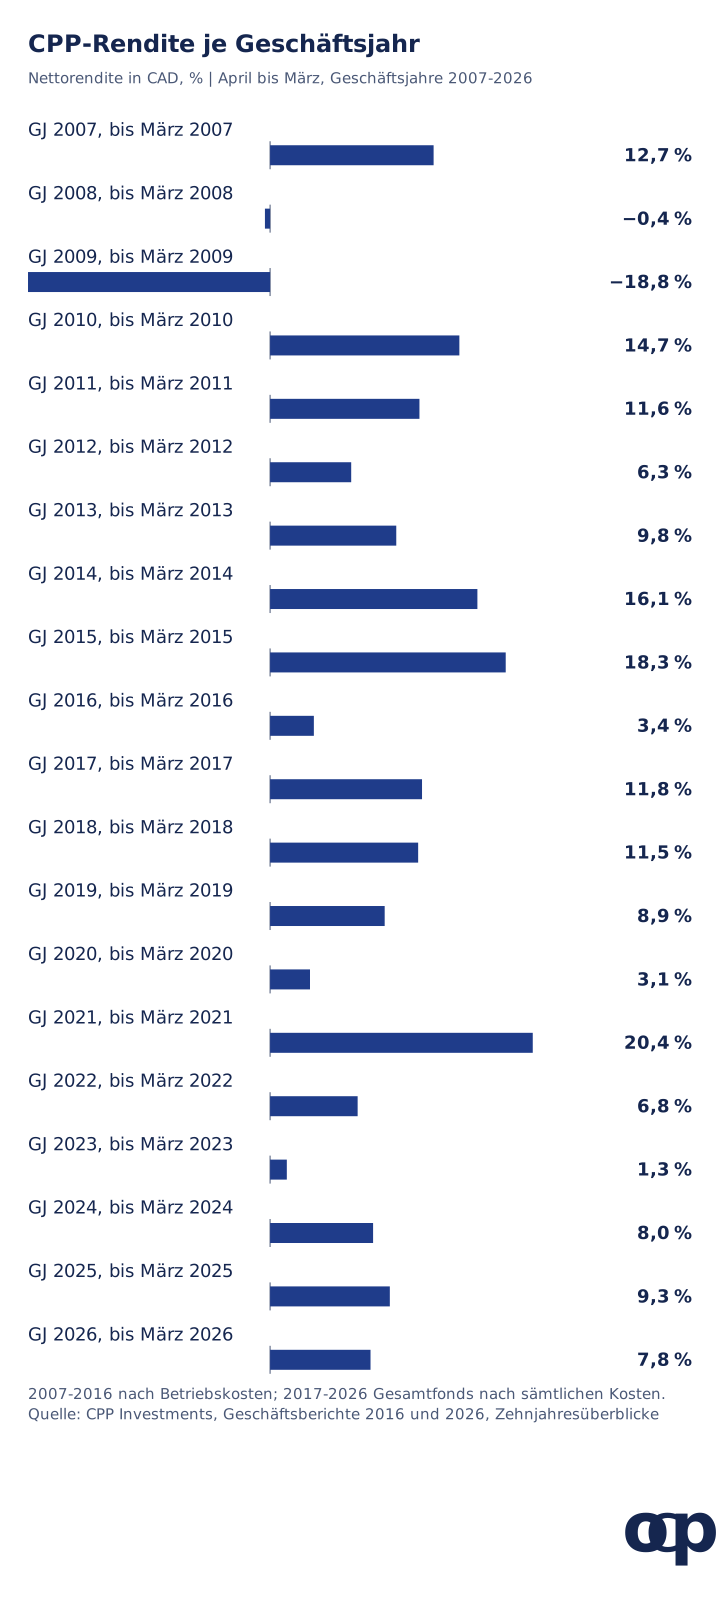
Geschäftsjahre bis März: 2007 12,7%; 2008 −0,4%; 2009 −18,8%; 2010 14,7%; 2011 11,6%; 2012 6,3%; 2013 9,8%; 2014 16,1%; 2015 18,3%; 2016 3,4%; 2017 11,8%; 2018 11,5%; 2019 8,9%; 2020 3,1%; 2021 20,4%; 2022 6,8%; 2023 1,3%; 2024 8,0%; 2025 9,3%; 2026 7,8%. Quelle: Geschäftsbericht 2016, PDF-Seite 130 und Geschäftsbericht 2026, PDF-Seite 148; Diagrammdaten (CSV). Das frühere Jahrzehnt ist nach Betriebskosten, das spätere nach sämtlichen Kosten ausgewiesen; die Grundlagen sind nicht identisch.
Zwei der zwanzig Jahre waren negativ, beide rund um die Finanzkrise 2008. Auf Geschäftsjahresendbasis fiel der Fonds nach unserer Berechnung von März 2007 bis März 2009 um rund 19% und lag im März 2011 wieder über seinem Märzstand 2007. Die Geschäftsjahre enden im März; zwischenzeitliche Tiefs werden nicht erfasst.
Gegenüber der eigenen Benchmark ist die Bilanz gemischt. CPP meldet netto 0,7% jährliche Mehrrendite über zehn Jahre und 0,1% über fünf. Im Geschäftsjahr 2026 lag der Fonds jedoch 5,4 Punkte hinter seinen Benchmark-Portfolios (PDF-Seite 36).
CPP führt den Abstand vor allem auf die Konzentration der Indexgewinne bei großen US-Technologie- und Kommunikationsunternehmen sowie auf starke Strom- und Energieunternehmen zurück. Die privaten Anlagen des Fonds hätten weniger an dieser Dynamik teilgenommen als die öffentlichen Marktbenchmarks (PDF-Seite 37).
Wie viel leiht CPP Investments, und warum?
Zum 31. März 2026 betrug die Finanzierung mit Rückgriff auf das Basiskonto 33,0% des Nettovermögens bei einer Grenze von 45%; beim Zusatzkonto waren es 20,3% bei einer Grenze von 30%. In Geld belief sich diese „recourse leverage“ insgesamt auf 252,0 Mrd. CAD, zuzüglich 3,3 Mrd. CAD Schulden mit begrenztem Rückgriff in Holdinggesellschaften (PDF-Seite 138).
Beim Basiskonto stieg sie von 23% beziehungsweise 122 Mrd. CAD 2022 auf 33% beziehungsweise 236 Mrd. CAD 2026 (PDF-Seite 50).
CPP nennt zwei Gründe. Fremdfinanzierung erlaubt mehr Diversifikation, insbesondere durch größere festverzinsliche Bestände, und höhere Bruttobestände jeder Klasse bei unverändertem Risikoziel (PDF-Seite 21). Vereinfacht ersetzt CPP einige börsennotierte Aktien durch private Unternehmen und einige Staatsanleihen durch Kreditanlagen. Zusätzliche Finanzierung erhält das Risiko auf dem 85/15-Niveau, obwohl darunter mehr Anlagen liegen.
Fremdfinanzierung kostet Geld. 2026 betrugen Finanzierungskosten 7,4 Mrd. CAD, Betriebskosten 1,8 Mrd. CAD und anlagebezogene Kosten 5,9 Mrd. CAD. Letztere bestehen überwiegend aus in Fonds enthaltenen Gebühren externer Manager (PDF-Seite 52). Die Betriebskostenquote allein lag bei 23,1 Basispunkten (PDF-Seite 5); GPIFs enger gefasste Verwaltungs- und Verwahrgebühren betrugen 0,02%. CPP berichtet Renditen nach all diesen Kosten.
Lassen private Anlagen die Renditen sicherer erscheinen?
Private Anlagen verändern den Zeitpunkt, zu dem Gewinne und Verluste in den Renditen sichtbar werden. CPP schrieb 2016, gemeldete private Renditen schwankten gewöhnlich weniger als vergleichbare öffentliche Marktrenditen; zwischen beiden bestehe typischerweise eine Bewertungsverzögerung (Geschäftsbericht 2016, PDF-Seite 50). Bei starken Börsenverlusten erwarte der Fonds deshalb eine bessere Entwicklung als das Referenzportfolio, bei starken Börsengewinnen dagegen geringen oder sogar negativen Dollar-Mehrwert, im Bericht „DVA“ genannt.
Das Geschäftsjahr 2026 mit 5,4 Punkten Rückstand in einer konzentrierten Börsenrally passt zum zweiten Teil dieser Beschreibung.
Die Werte selbst sind Schätzungen. Zum 31. März 2026 waren 442,8 Mrd. CAD der 793,8 Mrd. CAD Nettoanlagen als Level 3 eingestuft: bewertet mit nicht am Markt beobachtbaren Eingaben. Dies umfasst auch insgesamt so eingestufte Beteiligungen an Anlagegesellschaften (PDF-Seite 118). CPP bezeichnet diese Werte als besonders ermessensabhängig (PDF-Seite 117).
Bei Level-3-Private-Equity werden 81% anhand von Gewinnmultiplikatoren, abgezinsten Zahlungsströmen und Vergleichspreisen bewertet. 19% beruhen auf von Fondsmanagern gelieferten Nettoinventarwerten (PDF-Seite 77).
Die eigenen Stresstests verlassen sich nicht auf geglättete Bewertungen. Zum 31. März 2026 schätzt CPP, eine sofortige Wiederholung der Marktbewegungen April 2008 bis März 2009 würde rund 15% beziehungsweise 119 Mrd. CAD kosten. Eine Wiederholung des Zinsanstiegszyklus 2022 würde rund 10% beziehungsweise 78 Mrd. CAD kosten (PDF-Seite 49). Das 2008-Szenario enthält die Währungsgewinne, die typischerweise bei einem krisenbedingt schwächeren kanadischen Dollar auftreten.
Was bedeutet das kanadische Modell für Crashrisiko und Wachstum?
Der Aufbau zielt mit Diversifikation, privaten Anlagen und Fremdfinanzierung auf aktienähnliches langfristiges Wachstum bei geringeren Crashverlusten.Seine Risiken liegen auch dort, wo tägliche Kursdiagramme sie nicht zeigen. Über zwanzig Geschäftsjahre bis März 2026 ergeben die veröffentlichten Renditen nach unserer Berechnung das 4,49-Fache des Anfangswerts, rund 7,8% jährlich gegenüber 8,1% arithmetischem Mittel. Die Berechnung verbindet die zwei veröffentlichten Kostenbasen. Der Verlust von 18,8% im Jahr 2009 brauchte auf Geschäftsjahresendbasis etwa zwei gute Jahre zur Erholung.
Drei Merkmale verändern das Crashbild gegenüber einem börsennotierten 85/15-Portfolio. Private Anlagen werden modellbasiert bewertet und können später fallen als Börsenkurse. Fremdfinanzierung vergrößert das Engagement. CPP definiert ihr Risiko als übermäßige finanzielle Verpflichtungen, die Markt- und Liquiditätsrisiken unter Stress verstärken (PDF-Seite 138).
Außerdem muss der Fonds auf Jahresnettosicht keine Renten durch Vermögensabbau finanzieren. 2026 erhielt er 76,6 Mrd. CAD vom Canada Pension Plan und transferierte 54,6 Mrd. CAD zurück (PDF-Seite 37). Die Prüfung des Chief Actuary vom Dezember 2025 bewertete beide Konten bei den gesetzlichen Beitragssätzen als nachhaltig finanzierbar.
Zum Vergleich hält GPIF vier liquide Marktanlageklassen zu ungefähr gleichen Teilen, zu 80% über Indexfonds, und akzeptiert vollständig sichtbare Quartalsverluste. Kein Aufbau ist frei von Crashrisiken. Sie unterscheiden sich darin, wo Risiken liegen und wie schnell sie berichtet werden.
Wie bewertet copio dieses Portfolio?
Copios kostenloser Portfolio-Check gab einer Euro-Anpassung von CPPs 85/15-Marktrisikoziel am 3. November 2026 insgesamt B: Gebühren A, langfristige Annahmen B sowie historische Effizienz, Krisen und Diversifikation jeweils C. Bewertet wird eine Euro-Anpassung der Referenz, nicht die tatsächliche CAD-Referenz oder der Fonds. Das Ergebnis hängt auch von Daten und Annahmen ab; unser S&P-500-Vergleich zeigte ungeklärte ETF-abhängige Unterschiede.
Das tatsächliche Portfolio mit rund 42% Private Equity und Sachwerten, 9,2% Kreditanlagen und 33,0% Finanzierung mit Rückgriff auf das Basiskonto lässt sich nicht sauber eingeben. Börsennotierte Fonds müssten private Bestände und Fremdfinanzierung ersetzen. Das 85/15-Ziel lässt sich dagegen darstellen, weil CPP es als globale börsennotierte Aktien und kanadische Staatsanleihen definiert.
Gewicht
ISIN
Fonds
85%
IE00B6R52259
iShares MSCI ACWI UCITS ETF USD (Acc)
15%
IE00B4WXJJ64
iShares Core € Govt Bond UCITS ETF EUR (Dist)
Die Euro-Anpassung wurde als französisches Wertpapierkonto (compte-titres) eingegeben; beide Fonds sind in Frankreich zum Vertrieb registriert. MSCI ACWI umfasst entwickelte und aufstrebende Märkte und bildet globale börsennotierte Aktien breit ab. Euro-Staatsanleihen ersetzen kanadische Staatsanleihen als Staatsanleihen in der Ausgabenwährung eines Euro-Anlegers.
Gesamt B; Gebühren A, 0,18% jährlich; langfristige Annahmen B, −1,12 Punkte jährlich; historische Effizienz C, −0,74 Punkte jährlich; Krisen C, −31,34%; Diversifikation C, 2 Wachstumsquellen. Quelle: copio-Portfolio-Check, Modell portfolio-score-v11, Erhebung am 3. November 2026; Werte aus der französischen Oberfläche übersetzt.
Gebühren: A, 0,18% jährlich. Das entspricht einschließlich Fonds und Kontoverträgen 18 EUR je 10.000 EUR Anlage. Zwei Indexfonds mit laufenden Kosten von 0,20% und 0,07% ergeben bei diesen Gewichten 0,18%. CPPs Betriebskostenquote allein lag 2026 bei 23,1 Basispunkten, vor Anlage- und Finanzierungskosten.
Langfristige Annahmen: B, −1,12 Prozentpunkte jährlich. Dies ist der Abstand im erwarteten Jahreswachstum zum wachstumsoptimalen Modellportfolio. Unter copios Kapitalmarktannahmen wächst die Euro-Anpassung vor Inflation erwartungsgemäß um 6,7% jährlich, das Modelloptimum um 7,82%. Mit 85% Aktien liegt die Mischung bereits nahe dem wachstumsorientierten Ende. Ein Teil des Abstands entsteht durch 15% Anleihen; die Zahl ist eine Modellschätzung, keine Prognose.
Historische Effizienz: C, −0,74 Prozentpunkte jährlich. Dies ist die Zehnjahresrenditelücke gegenüber MSCI World bei gleichem Risiko. Bis zum 2. November 2026 erzielten die Positionen in Euro jährlich 10,46%, gegenüber 11,19% für einen auf dasselbe Risiko skalierten MSCI World mit dem Rest im Euro-Geldmarkt. Die Benchmark hält Aktien entwickelter Märkte auf dem Risiko der Euro-Anpassung. C bedeutet damit, dass die Beispielpositionen in diesem Jahrzehnt bei gleichem Risiko weniger verdienten.
Krisen: C, −31,34%. Dies ist der geschätzte Rückgang bei einem US-Aktienschock von −40%. Davon entfallen −30,95 Punkte auf die Aktien und −0,39 Punkte auf die Anleihen. Euro-Staatsanleihen dämpfen den Verlust durch ihr Gewicht, steigen im Modell aber nicht als Ausgleich. CPPs eigene Schätzung von rund 15% für eine Wiederholung von 2008 ist ein anderes Szenario für den tatsächlichen Fonds mit privaten Anlagen, Währungsgewinnen und Fremdfinanzierung.
Diversifikation: C, 2 Wachstumsquellen. Stoppt das Wachstum von Aktien entwickelter Weltmärkte, fällt das erwartete Wachstum oberhalb von Liquidität von 3,9% auf 0,2% jährlich. Der Check zählt zwei Quellen und ordnet den Großteil des Wachstums Aktien zu. Seine Anzeige „Aktien entwickelter Märkte“ ist für diesen Input unvollständig, weil ACWI auch Schwellenländer enthält. Das Stressergebnis ist eine Modellkonvention, kein Beleg für ausschließlich entwickelte Märkte in der tatsächlichen Referenz.
Die Euro-Anpassung lässt die meisten Besonderheiten von CPP aus: Private Equity, Sachwerte, Kreditanlagen, Finanzierung mit Rückgriff, aktive Strategien, CAD-Basis und selektive Währungsabsicherung. Du kannst dasselbe Beispiel oder Dein eigenes Portfolio im kostenlosen Portfolio-Check eingeben.
Was ist im deutschen Depot übertragbar?
Für ein gewöhnliches Wertpapierdepot ist die einfache Euro-Referenz ein Vergleichsmaßstab, keine Nachbildung institutioneller Kreditfinanzierung. Prüfe je Fonds Verfügbarkeit, Anteilsklasse, laufende Kosten und steuerliche Einordnung. Eine Teilfreistellung nach § 20 InvStG hängt von der Fondskategorie ab; Aktien- und Staatsanleihenfonds dürfen dafür nicht gleichbehandelt werden.
Verkäufe beim Rebalancing können nach § 20 EStG steuerlich relevante Gewinne realisieren. Bei privaten Fonds kommen Zugangsbedingungen, Kapitalabrufe und eingeschränkte Verkäuflichkeit hinzu. Stelle diese Verpflichtungen den verfügbaren Euro-Reserven gegenüber, statt CPPs institutionelle Finanzierung auf den Haushalt zu übertragen. Die historischen kanadischen Renditen und das französische Beispielkonto enthalten diese deutsche Nachsteuerbetrachtung nicht.
Wie beurteilt copio dieses Portfolio?
CPP zeigt, dass Risikoziel, Bestandsliste und Finanzierungsplan verschiedene Fragen beantworten. 85/15 beschreibt Marktrisiko; die Umsetzung ergänzt private Anlagen, Kreditanlagen und Finanzierung. Der Fonds wuchs über zwanzig Geschäftsjahre um rund 7,8% jährlich, verlor aber 2009 insgesamt 18,8% und hat Liquiditätsverpflichtungen aus Krediten und Rententransfers.
Im Geschäftsjahr 2026 überstiegen Beiträge die Auszahlungen um 22,0 Mrd. CAD. Dieser Jahresnettozufluss beweist weder das Ausbleiben von Vermögensverkäufen noch fehlenden unterjährigen Finanzierungsdruck. Das Euro-Beispiel hilft, eine einfache Fondsmischung zu prüfen; es reproduziert weder CPPs Strategie noch bewertet es dessen Manager.
Drei Prüfungen für Dein Portfolio
Erfasse Nettovermögen und Bruttoengagement. Liste Anlagen und Schulden getrennt auf und identifiziere anhand der Fondsunterlagen Kredit-, Futures- oder Swapnutzung. Notiere bei gehebelten Anlagen Finanzierungskosten und mögliche Auslöser für Nachschussforderungen oder erzwungenen Positionsabbau. CPPs Quote von 33% im Basiskonto ist ein Anlass zur Prüfung solcher Verpflichtungen, kein Kreditziel.
Stimme Ausgaben und Zusagen auf liquide Anlagen ab. Erfasse Entnahmen, Schuldendienst und Kapitalabrufe privater Fonds mit Terminen. Kennzeichne kurzfristig nutzbare Bestände sowie Sperr- und Kündigungsfristen. Wiederhole die Prüfung nach einem Aktienrückgang bei unveränderten privaten Bewertungen. Ein stabiler gemeldeter Wert macht eine Anlage nicht ausgabefähig.
Wähle eine Benchmark, bevor Du Komplexität bewertest. Definiere eine einfache Referenz in Deiner Ausgabenwährung für das gewünschte Risiko. Vergleiche das tatsächliche Portfolio über dieselben Zeiträume nach Gebühren und Finanzierung anhand geometrischen Wachstums und maximaler Rückgänge. Kommen private Bewertungen später, betrachte neben Einzeljahren längere Zeiträume, bevor Du scheinbare Stabilität der Diversifikation zuschreibst.
Der Portfolio-Check untersucht Referenzmischungen aus börsennotierten Fonds. Unsere Yale-Studie erklärt, warum die Umsetzung im Haushalt von der einer Institution abweicht.
Quellen und Methode
Recherche geprüft am 3. November 2026. CPP hatte noch keine Ergebnisse zum Quartal bis zum 30. September 2026 veröffentlicht. Die jüngste Quartalsaktualisierung umfasst April-Juni 2026.
CPP Investments, Annual Report 2026, Geschäftsjahr bis zum 31. März 2026: PDF-Seite 5 Betriebskostenquote; Seite 20 Marktrisikoziele und Historie; Seite 21 Zielengagements, Finanzierungsbegründung, Strategic Portfolio; Seite 22 Benchmark-Portfolios und Währungspolitik; Seiten 36-38 Vermögen, Renditen, Mehrwert, Zusammensetzung, Währungsverlust, Transfers. Weitere Fundstellen: Seite 49 Stressszenarien; Seite 50 Finanzierung des Basiskontos; Seite 52 Kostenprofil; Seite 77 Level-3-Bewertung; Seite 79 Anlageklassenabgleich; Seite 118 Bewertungshierarchie; Seite 133 Aktien-Anleihen-Risikogrenzen; Seite 138 Finanzierung mit Rückgriff; Seite 148 Zehnjahresüberblick.
CPP Investment Board, Annual Report 2016: PDF-Seite 25 Wechsel zur aktiven Verwaltung 2006 und passive Referenzbenchmark; Seite 30 Referenzportfolio; Seite 50 Bewertungsverzögerung; Seite 130 Zehnjahresüberblick 2007-2016.
CPP Investments, Our Performance, geografische Aufteilung zum 30. Juni 2026, abgerufen am 3. November 2026.
Copios Portfolio-Check, Modell portfolio-score-v11, 3. November 2026: Gesamtnote B für die 85/15-Euro-Anpassung; Gebühren A, langfristige Annahmen B, historische Effizienz C, Krisen C, Diversifikation C; Ergebnisse aus dem Französischen übersetzt.
Eigene Berechnungen: Klassenwerte geteilt durch gesamte Nettoanlagen; Brutto-Netto-Vergleich aus der Überleitung der Gesamt- zu Nettoanlagen. Der private Anteil von rund 42% addiert Private Equity und Sachwerte, obwohl Letztere teilweise börsennotiert sind. Geometrisches und arithmetisches Zwanzigjahresmittel sowie Rückgang und Erholung 2007-2011 beruhen auf Geschäftsjahresrenditen zweier Berichte mit unterschiedlichen Kostenbasen.
Alle Fondsbeträge lauten auf kanadische Dollar. Renditen sind zeitgewichtet und nach den jeweils ausgewiesenen Kosten berechnet. Private Werte sind Schätzungen von CPP und seinen Managern. Die Stressverluste sind eigene hypothetische Szenarien des Fonds, keine Prognosen.
Der Check bewertet eine Euro-Anpassung des 85/15-Marktrisikoziels aus zwei ETFs, nicht den Fonds. Langfrist-, Krisen- und Diversifikationswerte beruhen auf copios Kapitalmarktannahmen. Dieser Artikel dient der Information und ist keine persönliche Anlageberatung.
FAQ
Wie ist das Vermögen von CPP Investments aufgeteilt?
Zum 31. März 2026 verteilten sich Nettoanlagen von 793,8 Mrd. CAD nach unserer Berechnung aus dem Zehnjahresüberblick auf 35,6% börsennotierte Aktien, 21,6% Private Equity, 20,2% Sachwerte, 13,4% Staatsanleihen und 9,2% Kreditanlagen. Die Bruttoanlagen betrugen 1.015,9 Mrd. CAD, weil der Fonds mit Fremdfinanzierung mehr Anlagen hält, als seinem Nettovermögen entspricht.
Was ist CPPs 85/15-Referenzportfolio?
Es ist ein Risikoziel, nicht der tatsächliche Bestand. Seit dem Geschäftsjahr 2019 entspricht das Marktrisikoziel des Basiskontos einer Mischung aus 85% globalen börsennotierten Aktien und 15% kanadischen Staatsanleihen, innerhalb einer Aktienbandbreite von 80% bis 90%. Der Bericht 2016 nannte diese Zweiklassenkonstruktion Reference Portfolio und verwendete sie als passive Benchmark. Seit 2025 messen stattdessen Benchmark-Portfolios aus Strategieindizes die Leistung.
Welche Renditen erzielte CPP Investments?
Der Fonds erzielte im Jahr bis zum 31. März 2026 netto 7,8% und im Folgequartal 7,5%. Ende Juni 2026 hielt er 863,6 Mrd. CAD. Die jährliche Zehnjahresnettorendite betrug bis März 2026 8,8% und bis Juni 9,4%. Im Jahr bis März 2009 verlor er 18,8%, im Vorjahr 0,4%. Im Geschäftsjahr 2026 blieb er 5,4 Prozentpunkte hinter seinen Benchmark-Portfolios zurück.
Wie stark nutzt CPP Investments Fremdfinanzierung?
Die Finanzierung mit Rückgriff auf das Fondsvermögen, netto aus Krediten und synthetischen Instrumenten wie Swaps oder Futures, betrug zum 31. März 2026 im Basiskonto 33,0% des Nettovermögens bei einer Verwaltungsratsgrenze von 45%. Im Zusatzkonto waren es 20,3% bei einer Grenze von 30%. Die Finanzierungskosten betrugen im Geschäftsjahr 2026 insgesamt 7,4 Mrd. CAD.
Wie bewertet copios Portfolio-Check das 85/15-Risikoziel?
Eine Euro-Anpassung erhielt am 3. November 2026 die Gesamtnote B: 85% MSCI ACWI und 15% Euro-Staatsanleihen. Letztere ersetzen die kanadischen Staatsanleihen der Referenz. Die Note gilt für diese beiden Fonds und die Modellannahmen, nicht für CPPs kreditfinanziertes Portfolio oder seine tatsächliche Risikoreferenz in kanadischen Dollar. Bekannte Datengrenzen stehen bei den Ergebnissen.