Japans GPIF: die 25/25/25/25-Aufteilung des Pensionsfonds
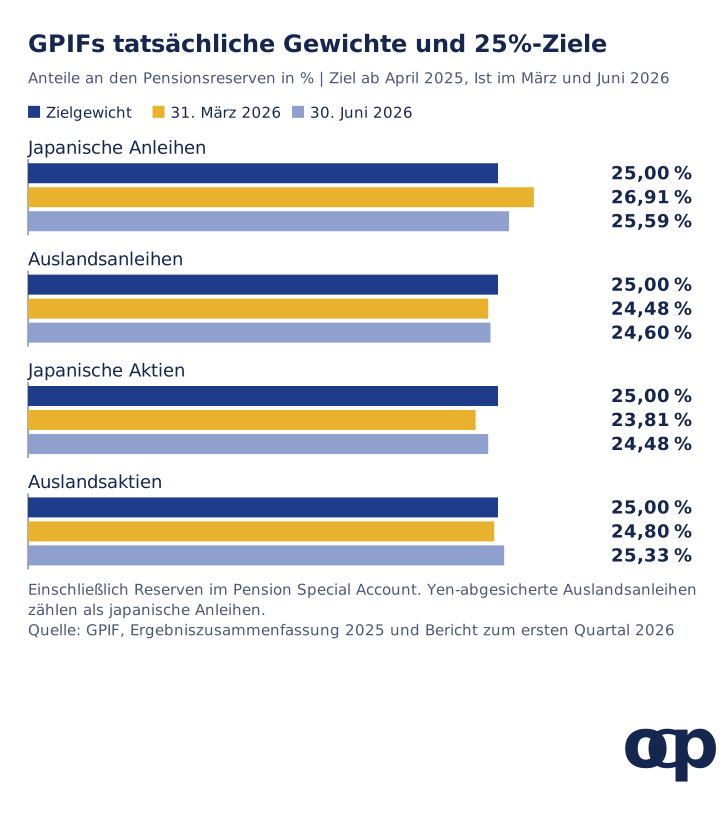
Japans Government Pension Investment Fund (GPIF) hielt zum 30. Juni 2026 insgesamt 317,8 Billionen JPY, nahezu entsprechend seiner Zielaufteilung: 25,59% japanische Anleihen, 24,60% ausländische Anleihen, 24,48% japanische Aktien und 25,33% ausländische Aktien, gegenüber jeweils 25% Zielgewicht. Die 25/25/25/25-Aufteilung gilt seit April 2020 und wurde mit engeren Bandbreiten für April 2025 bis März 2030 beibehalten.
GPIF verdiente im Jahr bis März 2026 insgesamt 16,47% und im Folgequartal 8,20%, verlor 2020 aber auch 10,71% in einem einzigen Quartal. Der Fonds passt seine Gewichte bei Gewinnen und Verlusten an und hält überwiegend kostengünstige Indexfonds.
Das Wichtigste
Ziele machen Abweichungen sichtbar. GPIFs vier Zielgewichte von 25% und die Abweichungsbänder geben dem Rebalancing einen Bezugspunkt. Halte Deine eigene geplante Aufteilung fest, bevor Du ein starkes oder schwaches Quartal bewertest.
Auch mit der Hälfte in Anleihen entstand ein Quartalsverlust von 10,71%. Von April 2015 bis Juni 2026 waren 13 von 45 Quartalen negativ. Vergleiche mögliche Verluste mit Entnahmen, die Du während eines Rückgangs benötigen würdest.
Miss Wachstum und Währungsrisiko getrennt. Die Geschäftsjahre 2015-2025 ergaben geometrisch 6,59% Wachstum jährlich, gegenüber 7,02% arithmetischem Mittel. Yen-Ergebnisse und ein Euro-abgesichertes ETF-Beispiel sind unterschiedliche Anlagen.
Wie lautet GPIFs strategische Zielaufteilung?
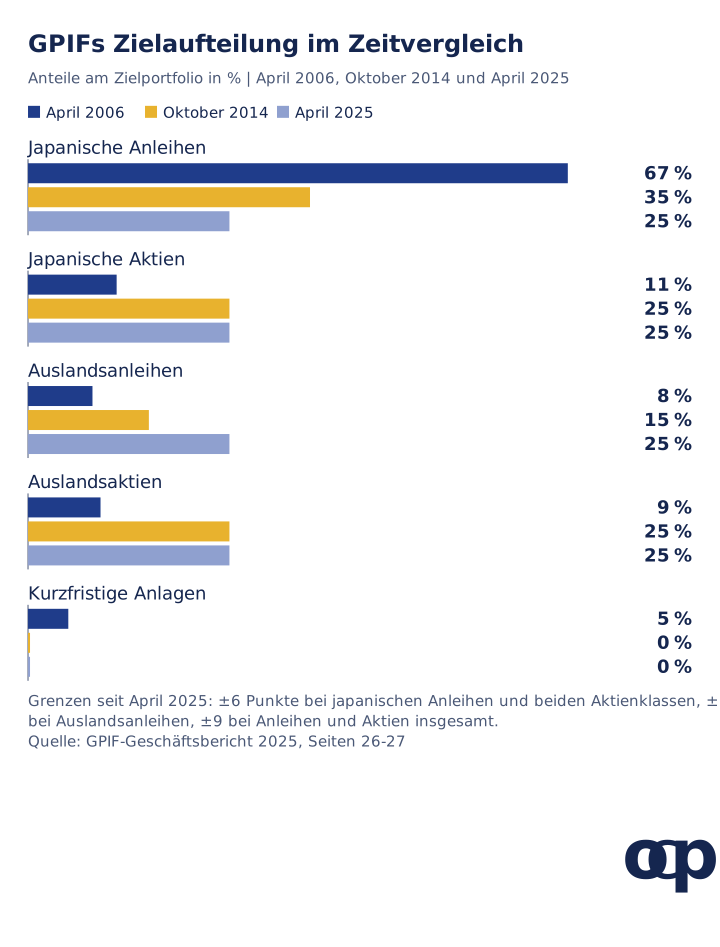
Von April 2025 bis März 2030 sieht GPIF je 25% japanische Anleihen, ausländische Anleihen, japanische Aktien und ausländische Aktien vor. Laut Fonds soll die Mischung mit möglichst geringem Risiko jährlich 1,9% reale Rendite oberhalb des nominalen Lohnwachstums erzielen. „Real“ ist hier also relativ zu Löhnen definiert (Geschäftsbericht 2025, PDF-Seite 26).
Die gleichen Gewichte sind nicht neu. Von April 2020 bis März 2025 galten ebenfalls je 25%, aber mit breiteren Bändern: 7, 6, 8 und 7 Punkte für japanische Anleihen, Auslandsanleihen, japanische Aktien und Auslandsaktien. Für Anleihen und Aktien insgesamt waren je 11 Punkte erlaubt. Seit April 2025 sind es 6, 5, 6 und 6 Punkte sowie 9 Punkte für jede Hälfte (PDF-Seite 27).
Zielgewichte: April 2006 67% japanische Anleihen, 11% japanische Aktien, 8% Auslandsanleihen, 9% Auslandsaktien und 5% kurzfristige Anlagen; Oktober 2014 35%, 25%, 15%, 25%; April 2025 jeweils 25%. Quelle: GPIF-Geschäftsbericht 2025, PDF-Seite 27; Diagrammdaten (CSV). Dies sind Zielgewichte, keine Bestände.
Zwei Zuordnungsregeln sind wichtig. Alternative Anlagen wie Infrastruktur, Private Equity und Immobilien bilden keine eigene Klasse. Sie werden nach Risiko und Rendite den vier Klassen zugeordnet und sind auf 5% des Gesamtvermögens begrenzt. Gegen Yen abgesicherte Auslandsanleihen und kurzfristige Yen-Anlagen zählen zu japanischen Anleihen.
Wie nahe liegt das tatsächliche Portfolio bei jeweils 25%?
Zum 30. Juni 2026 lag jede Klasse weniger als 0,6 Punkte vom Ziel entfernt: 25,59% japanische Anleihen, 24,60% Auslandsanleihen, 24,48% japanische Aktien und 25,33% Auslandsaktien von 320,4 Bio. JPY Pensionsreserven. Diese Summe enthält rund 2,6 Bio. JPY im staatlichen Pension Special Account (Bericht zum ersten Quartal 2026, Seite 3). Alternative Anlagen machten 1,70% aus und lagen damit unter der Grenze von 5%.
Das Quartal zeigt Rebalancing in der Praxis. Von April bis Juni 2026 erzielten japanische Aktien 14,48%, Auslandsaktien 16,94%, während japanische Anleihen 1,11% verloren (Quartalsbericht, Seite 5). Ohne Eingriff hätten die Märzgewichte nach unserer Berechnung Ende Juni rund 52,0% Aktien ergeben. Gemeldet wurden 49,81%. Rund 2,2 Punkte beziehungsweise etwa 7 Bio. JPY flossen somit durch Rebalancing oder die Anlage neuer Mittel in Anleihen.
Im gesamten Geschäftsjahr zeigt sich dasselbe Muster. Im aktienstarken Jahr bis März 2026 entzog das Nettorebalancing japanischen Aktien 10,7 Bio. JPY und Auslandsaktien 4,2 Bio. JPY. Japanischen Anleihen wurden 14,8 Bio. JPY und Auslandsanleihen 2,7 Bio. JPY zugeführt (Zusammenfassung 2025, Seite 4). Keine Klasse verletzte im Geschäftsjahr die Abweichungsgrenzen oder internen Warnschwellen (Geschäftsbericht 2025, PDF-Seite 49).
Rebalancing funktioniert auch umgekehrt. Im Geschäftsjahr 2019, das mit dem Crash Januar-März 2020 endete, wurden japanischen Aktien netto 609,5 Mrd. JPY und Auslandsaktien 757,0 Mrd. JPY zugeführt (Zusammenfassung 2019, Seite 4). GPIF wechselte zugleich zum neuen Zielgewicht von 25% Auslandsanleihen; die Flüsse verbinden daher Rebalancing und Strategieumstellung. Ende März 2020 lagen japanische Aktien nach dem Rückgang bei 22,87%, Auslandsaktien bei 23,90%, beide unter ihrem Ziel von 25%.
Ist GPIF der größte Pensionsfonds der Welt?
Nach der meistzitierten Rangliste nicht mehr: Die Studie von Thinking Ahead Institute und Pensions & Investments zu Ende 2025 führt Norwegens Government Pension Fund an erster Stelle, 12,7% vor GPIF. Laut Studie 2026 überschritt Norwegen als erster Fonds 2 Billionen USD. Die Ausgabe 2025 meldete das Ende von GPIFs mehr als 20-jähriger Führung nach Vermögen. Die Bezeichnung größter Pensionsfonds galt zwei Jahrzehnte, aber nicht mehr in der jüngsten Studie.
GPIF meldete zum 30. Juni 2026 Gesamtvermögen von 317,8 Bio. JPY (Quartalsbericht, Seite 1). Beim angegebenen Juni-Endkurs von 162,53 JPY je USD entspricht das nach unserer Umrechnung etwa 1,96 Bio. USD. GPIF investiert Reserven der japanischen Employees' Pension Insurance und National Pension. Verbleiben am Jahresende einbehaltene Gewinne, führt er diese dem staatlichen Pension Special Account zu.
Im Geschäftsjahr 2025 erhielt GPIF neue Einzahlungen von 3,2 Bio. JPY und überwies dem Pension Special Account 703,4 Mrd. JPY (Geschäftsbericht 2025, PDF-Seite 41).
Welche Renditen und größten Quartalsverluste erzielte GPIF?
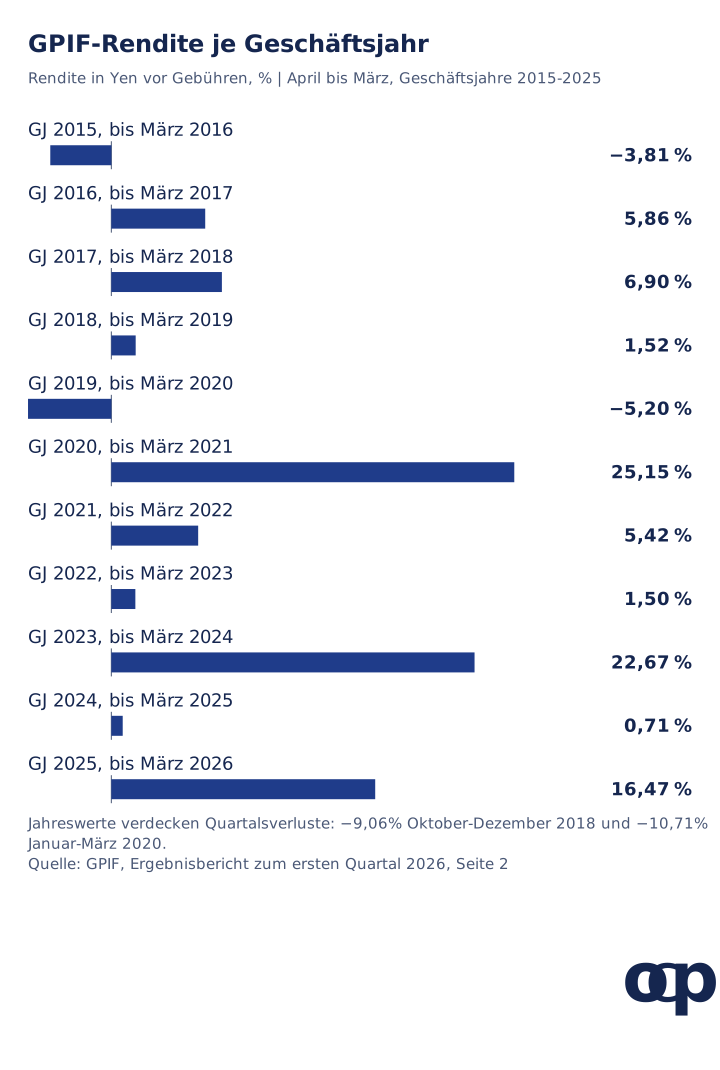
GPIF erzielte im Geschäftsjahr 2025 bis März 2026 insgesamt 16,47% beziehungsweise 41,4 Bio. JPY und über die zehn Geschäftsjahre bis März 2026 jährlich 7,69%, in Yen vor Gebühren. Seit dem Beginn der Marktanlagen im Geschäftsjahr 2001 betrug die annualisierte Rendite bis Juni 2026 insgesamt 4,95%, die kumulierten Anlageerträge 221,0 Bio. JPY (Quartalsbericht, Seiten 1-2; Geschäftsbericht 2025, PDF-Seite 99). Beide langfristigen Raten sind geometrische Mittelwerte und beschreiben damit das Wachstum eines Vermögensbestands sachgerecht.
Geschäftsjahresrenditen: 2015 −3,81%; 2016 5,86%; 2017 6,90%; 2018 1,52%; 2019 −5,20%; 2020 25,15%; 2021 5,42%; 2022 1,50%; 2023 22,67%; 2024 0,71%; 2025 16,47%. Quelle: GPIF-Bericht zum ersten Quartal 2026, Seite 2; Diagrammdaten (CSV). 2015 war das erste vollständige Geschäftsjahr unter der im Oktober 2014 eingeführten Zielaufteilung mit 50% Aktien.
Jahreswerte unterschätzen die Schwankungen. GPIF berichtet quartalsweise. Nach unserer Zählung verloren von April 2015 bis Juni 2026 insgesamt 13 der 45 Quartale Geld (Quartalsdaten, CSV). Die fünf größten Verluste in Yen waren:
Quartal
Rendite
Bio. JPY
Folgequartal
Januar-März 2020
−10,71%
−17,7
+8,29%
Oktober-Dezember 2018
−9,06%
−14,8
+6,21%
Juli-September 2024
−3,57%
−9,1
+4,31%
Januar-März 2025
−3,41%
−8,8
+4,09%
Juli-September 2015
−5,59%
−7,9
+3,56%
Quellen: GPIF-Jahreszusammenfassungen für 2015, 2018, 2019, 2020, 2024 und 2025. Yen-Verluste wachsen mit der Fondsgröße; die Prozentspalte beschreibt die Schwere besser.
In beiden großen Rückgängen verursachten Aktien die Verluste. Januar-März 2020 verloren Auslandsaktien 21,88% und japanische Aktien 17,63%, während Auslandsanleihen 0,50% gewannen (Zusammenfassung 2019, Seite 2). Nach unserer Verkettung der Quartalsrenditen lag der Fonds im Dezember 2020 wieder über dem Quartalsendwert vom Dezember 2019 und im Dezember 2019 über dem Septemberwert 2018. Dies sind Quartalsendbeobachtungen; zwischenzeitliche Verluste können größer gewesen sein.
Wie viel investiert GPIF passiv?
Zum 31. März 2026 hielten passive Fonds 234,2 Bio. JPY beziehungsweise 79,77% von GPIFs 293,6 Bio. JPY; aktive Fonds hielten 19,13%, kurzfristige Anlagen 1,09%. Der passive Anteil betrug bei japanischen Aktien 93,98%, bei Auslandsaktien 82,66%, bei Auslandsanleihen 95,80% und bei japanischen Anleihen 47,48% (Geschäftsbericht 2025, PDF-Seite 103). GPIF zählt ESG-Indexfonds als passiv, behandelt sie auf Portfolioebene aber als aktives Risiko.
Verwaltungs- und Verwahrgebühren betrugen 2025 insgesamt 57,1 Mrd. JPY oder 0,02% des verwalteten Vermögens (PDF-Seite 40). Die gemeldeten Renditen verstehen sich vor diesen Gebühren; bei dieser Größenordnung verändern sie höchstens die zweite Nachkommastelle. Über zehn Jahre bis März 2026 lagen Auslandsaktien jährlich 0,24 Punkte und japanische Aktien 0,08 Punkte hinter ihrer Benchmark (PDF-Seite 102). Ein indexlastiges Portfolio soll genau solche benchmarknahen Ergebnisse liefern.
Das ist der Gegenpol zum Yale-Stiftungsmodell, das auf aktive externe Manager nicht börsennotierter Anlagen setzt. Es ähnelt eher dem Rat von David Swensen und Jack Bogle an Privatanleger: günstige Indexfonds halten und regelmäßig die Zielgewichte herstellen. Kanadas Pensionsfonds wählte einen anderen Weg; siehe CPP Investments' aktives Modell mit Kreditfinanzierung.
Sichert GPIF Fremdwährungsrisiken ab?
Die 50% Auslandsanleihen und -aktien werden an ungesicherten Yen-Benchmarks gemessen. GPIF hält sein Fremdwährungsengagement nach eigener Aussage auf einem Niveau, das der Zielaufteilung entspricht. Die Benchmarks sind FTSE World Government Bond Index ohne Japan und China, ungesichert auf Yen-Basis, sowie MSCI ACWI ohne Japan und chinesische A-Aktien, ebenfalls auf Yen-Basis (Geschäftsbericht 2025, PDF-Seite 29). Die Aussage zum Währungsengagement stammt aus dem Jahresrückblick (PDF-Seite 22).
GPIF hält auch einige gegen Yen abgesicherte Auslandsanleihen, ordnet diese wegen ihres ähnlichen Risikos aber japanischen Anleihen zu. Praktisch reagiert etwa die Hälfte des Fonds auf den Yen-Wechselkurs. Im Jahr bis März 2026 erzielten Auslandsanleihen in Yen 12,33% und Auslandsaktien 27,16% (Zusammenfassung 2025, Seite 2). Diese Yen-Renditen enthalten Wechselkursbewegungen, die lokale Renditen erhöhen oder verringern können.
Was kann ein Haushalt übernehmen, was nicht?
Übertragbar sind schriftliche Ziele, Bandbreiten, Rebalancing und niedrige Kosten, nicht GPIFs Verpflichtungen, Heimatwährung und Finanzierung. Drei Ebenen sollten getrennt bleiben.
Was GPIF hält, ist oben dokumentiert: vier Klassen zu ungefähr je 25%, überwiegend Indexfonds, etwa die Hälfte mit Fremdwährungsrisiko.
Was GPIF Privatanlegern empfiehlt: nichts für deren eigene Portfolios. Der Fonds veröffentlicht Strategie und Ergebnisse zur öffentlichen Transparenz, nicht als Anlageaufteilung für Haushalte.
Was Nachbildungen übersehen: Eine wörtliche Kopie ist ein japanisches Portfolio. Für Euro- oder Pfundanleger bedeuten 25% japanische Anleihen plus 25% japanische Aktien insgesamt 50% Japan. GPIFs „ausländische“ Hälfte enthält dagegen auch deren eigenen Heimatmarkt. Sein Ziel von 1,9% über dem japanischen Lohnwachstum bei minimalem Risiko folgt aus seinen Verpflichtungen. Ziele, Ausgaben, Steuern und Heimatwährung eines Haushalts unterscheiden sich; gleiche Gewichte bedeuten deshalb andere Risiken.
Welche Ergebnisse lieferte der Check für das ETF-Beispiel?
Ein europäisches Beispiel aus drei Fonds erhielt im copio-Check am 3. November 2026 insgesamt C. Es enthält 25% Japan-ETF, 25% ACWI und 50% globale Staatsanleihen mit Euro-Währungsabsicherung. Es verändert GPIFs Yen-/Auslandsanleihen-Aufteilung und Währungsrisiken; ACWI enthält außerdem Japan. Es bildet GPIFs Zielaufteilung somit nicht nach.
Die erfassten Modellergebnisse haben Datengrenzen: Gleichwertige S&P-500-ETFs erhielten in unserem Checkvergleich unterschiedliche Diversifikationsnoten. Nutze die Werte zur Annahmenprüfung, nicht als Rangliste der genannten Anleger. Die Note gilt nur für diese ausgewählten Fonds:
Gewicht
Fonds
ISIN
25%
iShares Core MSCI Japan IMI UCITS ETF USD (Acc)
IE00B4L5YX21
25%
iShares MSCI ACWI UCITS ETF USD (Acc)
IE00B6R52259
50%
Xtrackers II Global Government Bond UCITS ETF 1C EUR Hedged
LU0378818131
Gebühren: B, 0,21% jährlich. Das sind 21 EUR je 10.000 EUR in den drei Fonds, etwa zehnmal so viel wie GPIFs Verwaltungs- und Verwahrgebühren von 0,02% im Geschäftsjahr 2025.
Langfristige Annahmen: B, −1,31 Prozentpunkte jährlich. Unter copios langfristigen Kapitalmarktannahmen beträgt das erwartete geometrische Wachstum vor Inflation 6,51% jährlich, 1,31 Punkte unter den 7,82% des modellierten wachstumsoptimalen Portfolios. Die Hälfte liegt in Staatsanleihen mit geringerem erwarteten Wachstum. Derselbe Check bewertet auch ein 50/50-Beispiel für Grahams defensiven Anleger insgesamt mit C.
Historische Effizienz: F, −2,37 Prozentpunkte jährlich. In den vergangenen zehn Jahren erzielte eine Mischung aus MSCI World und Euro-Geldmarktfonds bei gleichem gemessenen Risiko jährlich 2,37 Punkte mehr als die drei Beispielfonds. Der abgesicherte Anleihenfonds verlor über zehn Jahre bis Oktober 2026 insgesamt 10,3%, darunter 14,73% im Jahr bis Oktober 2022, nach unserer Verkettung der DWS-Jahresrenditen.
Krisen: B, −15,29%. Bei einem US-Aktienrückgang von 40%, über die langfristige Sensitivität auf jede Anlageklasse übertragen, schätzt der Check den Verlust auf 15,29%. US-Unternehmen machten am 30. Oktober 2026 insgesamt 64,63% des MSCI ACWI aus. Damit entfallen nach unserer Berechnung nur etwa 16% des Beispiels auf US-Aktien.
Diversifikation: C, 2 Wachstumsquellen. Würden japanische Aktien nicht mehr wachsen, sänke das erwartete Wachstum oberhalb von Liquidität von 4,7% auf 0,0% jährlich. Das ist eine Stresskonvention des Modells, kein Beleg, dass Japans Wachstum alle globalen Aktienrenditen verursacht. Die Erhebung meldet zudem unvollständige Historien- und Zusammensetzungsdaten sowie eine nicht verfügbare Berechnung der Korrelationskonzentration. Das begrenzt die Aussage zur Diversifikation.
Das Beispiel weicht in vier Punkten von GPIF ab. Dessen Anleihenhälfte besteht aus 25% Yen-Staatsanleihen und 25% ungesicherten Auslandsstaatsanleihen. Das Beispiel verwendet einen einzigen Euro-abgesicherten Fonds auf Staatsanleihen entwickelter Märkte, einschließlich Japan und Euroraum. Er ist im Check der Referenzfonds für Staatsanleihen außerhalb des Euroraums.
GPIF misst Auslandsanleihen und -aktien an ungesicherten Yen-Benchmarks und zählt Yen-abgesicherte Auslandsanleihen als japanisch. Im Beispiel sind beide Aktienfonds ungesichert. Euro-Anleger tragen auf der Aktienhälfte daher Yen-, Dollar- und weitere Währungsrisiken; die Anleihenhälfte ist gegen Euro abgesichert.
ACWI enthält japanische Aktien, zum 30. Oktober 2026 insgesamt 5,08% des Index. Japanische Aktien machen damit nach unserer Berechnung etwa 26,3% des Beispiels aus. GPIFs Auslandsaktienbenchmark schließt Japan und chinesische A-Aktien aus. GPIFs alternative Anlagen, zum 30. Juni 2026 insgesamt 1,70%, und aktive Mandate fehlen ebenfalls. Du kannst dasselbe Beispiel oder Dein eigenes Portfolio im kostenlosen Portfolio-Check eingeben.
Rebalancing im deutschen Wertpapierdepot
Ein deutsches Depot braucht Ziele aus Sicht der eigenen Euro-Ausgaben, keine Umbenennung japanischer Anlagen in „heimische“ Bausteine. Prüfe bei jedem Fonds Brokerverfügbarkeit, Anteilsklasse, laufende Kosten und Währungsabsicherung. Der französische Kontotyp der Modellrechnung belegt keine individuelle Eignung oder Nachsteuerrendite in Deutschland.
Beim Wiederherstellen der Gewichte können Verkäufe Gewinne realisieren, die nach § 20 EStG steuerlich relevant sind. Neue Einzahlungen können Abweichungen gegebenenfalls ohne solche Verkäufe verringern. Aktien- und Anleihenfonds sind bei der möglichen Teilfreistellung nach § 20 InvStG nicht gleichzusetzen. Vergleiche deshalb die tatsächlichen Fonds und Steuerfolgen, nicht nur die vier Gewichte.
Wie beurteilt copio dieses Portfolio?
GPIFs übertragbare Stärke ist sein Verfahren: klare Ziele, überwachte Abweichungen und festgelegte Währungsrisiken. Diese Regeln hielten die Aktienquote bei ungefähr der Hälfte, auch durch einen Quartalsverlust von 10,71%; sie verhinderten ihn nicht. Die elf Geschäftsjahresrenditen ergaben geometrisch 6,59%, weniger als ihr arithmetisches Mittel von 7,02%.
Für einen Haushalt zählt, ob eigene Ziele und Finanzierungsbedarf einen ähnlichen Schock aushalten. Das Euro-ETF-Beispiel verändert die Anleihen- und Währungsrisiken; seine Note belegt daher nicht die Qualität von GPIFs Strategie.
Drei Prüfungen für Dein Portfolio
Stelle Ziel- und Istgewichte gegenüber. Notiere je Anlageklasse Sollgewicht, heutiges Gewicht und Abstand in Prozentpunkten. Definiere einen Überprüfungsanlass und prüfe, ob Einzahlungen die Lücke vor einem steuerpflichtigen Verkauf schließen können. GPIFs 25%-Ziele und Bandbreiten veranschaulichen das Verfahren; sie sind keine Zielgewichte für Haushalte.
Erfasse die Risiken hinter jedem Fonds. Notiere Anteile in Deiner Ausgabenwährung, ungesicherte Auslandsanlagen und währungsgesicherte Anlagen. Prüfe regionale und globale Fonds auf gemeinsame Unternehmen und Länder: Ein Japanfonds neben ACWI erhöht dessen bereits vorhandene Japanposition. Teste mit diesem Gesamtengagement einen Aktiencrash und einen Zinsschock bei Anleihen.
Trenne Anlageergebnis und Einzahlungen. Vergleiche Strategien mit verketteten zeitgewichteten Renditen oder miss Deine Zahlungsstromerfahrung mit einer datierten kapitalgewichteten Rendite wie XIRR. Die einfache CAGR-Formel gilt nur ohne externe Flüsse; bloßes Abziehen von Ein- und Auszahlungen ignoriert deren Zeitpunkt. Erfasse neben der Rendite künftige Entnahmen und die liquiden Anlagen, die diese nach einem Rückgang finanzieren könnten.
Nutze den Portfolio-Check zur Untersuchung Deiner Fondsmischung und den Erholungsleitfaden, um Verluste in nötige Erholungsgewinne zu übersetzen. Copio bietet Bildungsanalysen, führt kein Rebalancing durch und handelt nicht für Dich.
Quellen und Methode
Recherche geprüft am 3. November 2026. GPIF hatte zu diesem Zeitpunkt noch keine Ergebnisse für Juli-September 2026 veröffentlicht. Der jüngste Quartalsbericht umfasst April-Juni 2026.
GPIF, Investment results for 1Q of fiscal 2026, 7. August 2026: Seite 1 Gesamtvermögen, Quartalsrendite, kumulierte und annualisierte Rendite seit 2001; Seite 2 Geschäftsjahresrenditen 2001-2025; Seite 3 Juni-Aufteilung und alternative Anlagen; Seite 5 Anlageklassenrenditen; Seite 6 Wechselkurse.
GPIF, Annual Report Fiscal Year 2025, veröffentlicht am 30. September 2026: PDF-Seiten 14 und 26-27 Zielaufteilungen und Abweichungsgrenzen; Seite 22 Fremdwährungen; Seite 29 Benchmarks; Seite 40 Gebühren; Seite 41 Einzahlungen und Abführungen; Seite 49 Grenzüberwachung; Seite 99 Geschäftsjahresrenditen; Seite 102 Mehrrenditen; Seite 103 passive und aktive Fonds.
Copios Portfolio-Check, 3. November 2026, Modell portfolio-score-v11, Beispiel in einem französischen Wertpapierkonto (compte-titres), Gesamtnote C; Ergebnisse aus der französischen Oberfläche übersetzt. Langfrist- und Diversifikationswerte beruhen auf copios Kapitalmarktannahmen; der Krisenwert ist ein modellierter Schock, keine historische Wiederholung.
DWS-Frankreich-Seite und Factsheet vom 30. September 2026 zum Xtrackers II Global Government Bond UCITS ETF 1C EUR Hedged, 0,25% TER, Euro-Währungsabsicherung, Jahresrenditen bis Oktober 2026. DWS' französische Website listet nur von der AMF für den Vertrieb in Frankreich zugelassene Fonds.
MSCI, MSCI ACWI Index Factsheet, 30. Oktober 2026, abgerufen am 5. November 2026: Ländergewichte USA 64,63%, Japan 5,08%.
Eigene Berechnungen: Anzahl der Verlustquartale, Erholungszeitpunkte und Gewichtungsabweichung aus GPIFs veröffentlichten Quartalsrenditen. Die Abweichungsschätzung wendet die Klassenrenditen April-Juni 2026 auf die Märzgewichte an und ignoriert Zahlungsströme. Die Dollarumrechnung verwendet GPIFs Yen-Dollar-Kurs Ende Juni. Arithmetisches und geometrisches Mittel 2015-2025 beruhen auf den veröffentlichten Geschäftsjahresrenditen.
Im Beispiel ergeben sich US- und Japananteile aus dem ACWI-Gewicht von 25% multipliziert mit den MSCI-Ländergewichten. Die Zehnjahresrendite des Anleihenfonds verkettet DWS' zehn 12-Monats-Renditen bis Oktober 2026. GPIF-Renditen lauten auf Yen und verstehen sich vor Gebühren. Bis 2019 mischt die Gesamtrendite Marktanlagen und zu fortgeführten Anschaffungskosten gehaltene FILP-Anleihen; seit 2020 ist sie zeitgewichtet.
Quartals- und Jahreswerte der Quartalsberichte sind vorläufig und können in Geschäftsberichten revidiert werden. Die Juni-Aufteilung enthält Reserven im Pension Special Account; der passive Anteil bezieht sich auf GPIFs selbst verwaltetes Vermögen. Dieser Artikel dient der Information und ist keine persönliche Anlageberatung.
FAQ
Wie ist das Vermögen des GPIF aufgeteilt?
Die seit April 2025 geltende Zielaufteilung sieht je 25% japanische Anleihen, ausländische Anleihen, japanische Aktien und ausländische Aktien vor. Erlaubt sind Abweichungen von jeweils 6 Prozentpunkten, bei Auslandsanleihen 5 und für Anleihen beziehungsweise Aktien insgesamt 9 Punkten. Zum 30. Juni 2026 lagen die tatsächlichen Gewichte bei 25,59%, 24,60%, 24,48% und 25,33%.
Ist GPIF der größte Pensionsfonds der Welt?
Nicht in der neuesten Rangliste. Die Studie von Thinking Ahead Institute und Pensions & Investments zu den Vermögen Ende 2025 führt Norwegens Government Pension Fund an erster Stelle, 12,7% vor GPIF. Die Ausgabe 2025 berichtete, Norwegen habe GPIF nach mehr als 20 Jahren an der Spitze überholt. GPIF meldete zum 30. Juni 2026 insgesamt 317,8 Billionen JPY Vermögen.
Was waren GPIFs größte Quartalsverluste?
Unter den 45 Quartalen von April 2015 bis Juni 2026 waren Januar bis März 2020 mit -10,71% beziehungsweise -17,7 Bio. JPY und Oktober bis Dezember 2018 mit -9,06% beziehungsweise -14,8 Bio. JPY die größten Verluste. Dreizehn Quartale waren negativ. Beide großen Rückgänge wurden auf Quartalsendbasis innerhalb eines Jahres aufgeholt, nach unserer Berechnung aus GPIFs Quartalsrenditen.
Wie viel investiert GPIF passiv?
Zum 31. März 2026 hielten passive Fonds 234,2 Bio. JPY beziehungsweise 79,77% von GPIFs 293,6 Bio. JPY. Bei japanischen Aktien lag der passive Anteil bei 93,98%, bei Auslandsaktien bei 82,66%, bei Auslandsanleihen bei 95,80% und bei japanischen Anleihen bei 47,48%. Verwaltungs- und Verwahrgebühren betrugen im Geschäftsjahr 2025 insgesamt 0,02% des Vermögens.
Was misst das europäische ETF-Beispiel?
Ein europäisches Beispiel erhielt am 3. November 2026 die Gesamtnote C: 25% japanische Aktien, 25% ACWI und 50% globale Staatsanleihen mit Euro-Währungsabsicherung. Es verändert GPIFs Anleihen- und Währungsrisiken und enthält Überschneidungen bei japanischen Aktien. Die Note gilt für diese Fonds unter Modellannahmen und mit unvollständigen Historien- und Bestandsdaten; sie bewertet weder GPIFs Zielaufteilung noch seine Manager.
Sichert GPIF Fremdwährungsrisiken ab?
Die Benchmarks für Auslandsanleihen und -aktien sind ungesichert und werden in Yen gemessen. GPIF will das Fremdwährungsengagement auf einem Niveau halten, das seiner Zielaufteilung entspricht. Gegen Yen abgesicherte Auslandsanleihen zählen als japanische Anleihen. Die Quote von 25% Auslandsanleihen ist deshalb ungesichert.