La dotation de Harvard : allocation, capital-investissement et années de pertes
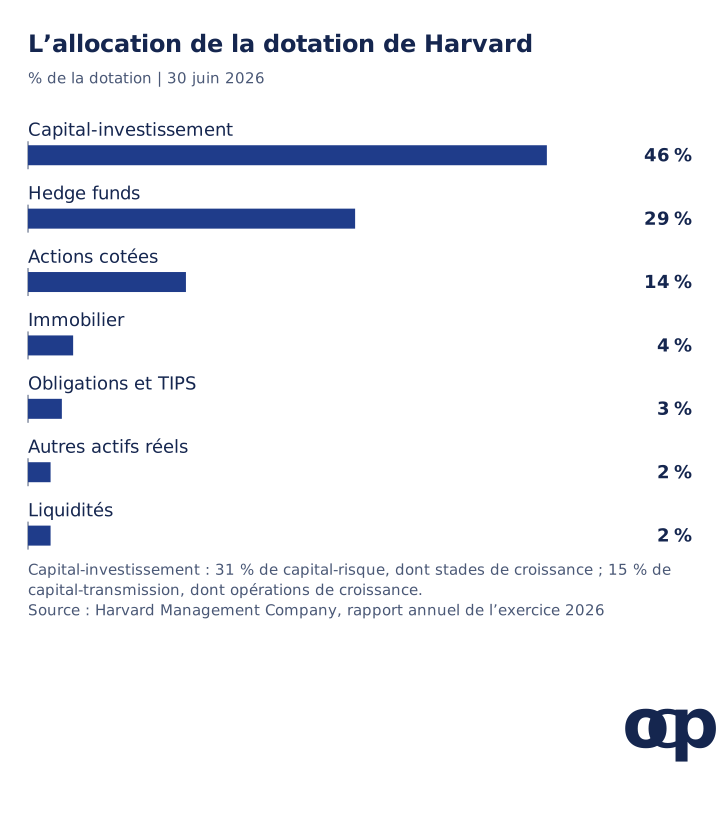
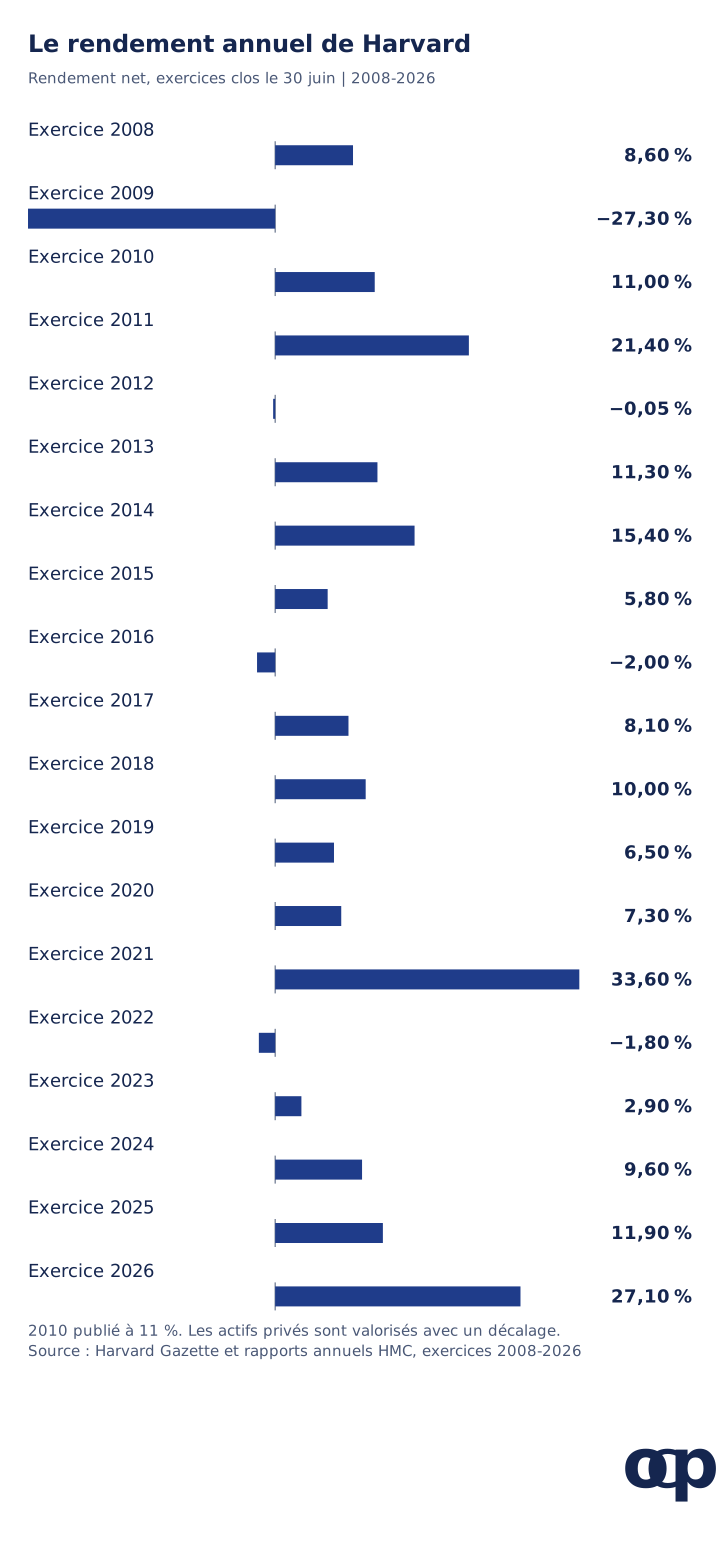
La dotation de Harvard a rapporté 27,1 % sur l’année au 30 juin 2026 et détenait 46 % de ses 68,0 Md$ en capital-investissement, selon le rapport d’octobre 2026 de Harvard Management Company. Les hedge funds pesaient 29 %, les actions cotées 14 %. La même dotation a perdu 27,3 % sur l’année à juin 2009, et sa valeur n’a retrouvé celle de juin 2008 qu’en juin 2015.
Ces deux faits doivent accompagner toute lecture du modèle Harvard et expliquent pourquoi un ménage ne peut pas le copier.
À retenir
La liquidité fait partie de l’allocation. Harvard a continué à distribuer après sa perte de 27,3 % en 2009 ; listez dépenses et engagements avant de décider combien immobiliser.
Une valorisation plus lisse peut masquer un décalage. HMC attribue une partie de la résistance des actifs privés en 2022 aux valorisations retardées ; cela ne mesure pas la perte économique non publiée de toute la dotation.
Suivez séparément rendement et capital disponible. La série des rendements a retrouvé le sommet de 2008 en 2013 ; le solde de la dotation l’a retrouvé en 2015, après distributions et dons.
Quelle est l’allocation de la dotation de Harvard ?
Au 30 juin 2026 : capital-investissement 46 %, hedge funds 29 %, actions cotées 14 %, immobilier 4 %, obligations et TIPS 3 %, autres actifs réels 2 %, liquidités 2 %. Ce sont des poids effectifs publiés par Harvard Management Company (HMC), pas des cibles (rapport annuel 2026, page PDF 1).
Le capital-risque, y compris aux stades de croissance (« venture capital » et « growth venture »), représente 31 % ; le capital-transmission, y compris les opérations de croissance (« buyout » et « growth buyout »), 15 %. Au sein des hedge funds, HMC détaille 15 % de stratégies décorrélées, 8 % de long/short, 4 % de multistratégies et 2 % de crédit.
Le capital-investissement a régulièrement augmenté : 16 % au 1er juillet 2017 (rapport 2018, page PDF 1), 34 % au 30 juin 2021 (rapport 2021, page PDF 1), 41 % au 30 juin 2025 (rapport 2025, page PDF 1), puis 46 % en 2026. Sur cette période, les actions cotées sont passées de 31 à 14 %, l’immobilier de 13 à 4 %.
Les catégories des tableaux 2017 et 2026 diffèrent ; seules ces grandes classes sont comparées. La lettre 2025 décrit une hausse mesurée du risque, principalement par une exposition accrue aux actions. En 2026, HMC attribue l’essentiel de la performance au capital-risque, aux actions cotées et aux hedge funds.
Quelle performance Harvard a-t-il réalisée ?
Selon HMC, la dotation a rapporté 27,1 % en 2026, 11,4 % par an sur les neuf exercices de l’équipe actuelle, et environ 11 % par an depuis la création de HMC. Elle valait 68,0 Md$ au 30 juin 2026 (rapport 2026, page PDF 1 ; page performance). Le directeur général parle d’une année exceptionnelle, tout en rappelant qu’une seule année n’est pas le bon horizon pour juger une dotation.
Pour vérifier la série, composer les neuf exercices 2018-2026 donne 11,4 % par an, comme le chiffre de HMC pour l’équipe actuelle. Sur les dix-huit exercices 2009-2026, le calcul donne 7,6 % par an, contre une moyenne arithmétique de 8,4 %. Cet écart traduit l’effet de la volatilité : le taux composé, pas la moyenne simple, décrit la croissance réelle du capital investi.
Qu’est-il arrivé pendant l’exercice 2009 ?
Sur l’année au 30 juin 2009, la dotation a perdu 27,3 %, passant de 36,9 à 26,0 Md$, tout en distribuant 1,7 Md$ pour financer plus d’un tiers du budget de fonctionnement. Le rapport HMC indique une perte immobilière supérieure à 50 % et reconnaît qu’avec le recul, davantage de liquidité et moins d’exposition aux alternatives les plus touchées auraient été préférables (rapport de septembre 2009, page PDF 2).
Le même tableau indique -31,6 % en capital-investissement, -37,7 % en actifs réels et -28,3 % en actions cotées. La récupération a pris des années. En composant les rendements publiés, 100 investis en juin 2008 valent 72,7 un an après et dépassent 100 pour la première fois en juin 2013, à 109,0, selon notre calcul.
La valeur de la dotation, affectée aussi par dons et distributions, était de 27,6 Md$ en juin 2010, 32 Md$ en 2011, 30,7 Md$ en 2012, 32,7 Md$ en 2013 et 36,4 Md$ en 2014. Elle atteint 37,6 Md$ en juin 2015, dépassant les 36,9 Md$ de juin 2008, selon les résultats annuels de Harvard Gazette cités dans les sources.
Après distributions, dons et autres flux, le solde a donc mis sept ans à retrouver sa valeur, contre cinq pour la série des rendements composés. Ces dates seules n’isolent pas l’effet des distributions.
Pourquoi la perte publiée en 2022 était-elle faible ?
Harvard a publié −1,8 % en 2022, tandis que les actions mondiales perdaient 15,8 % ; HMC a ensuite expliqué que les gérants privés n’avaient pas ajusté leurs valeurs au rythme des marchés cotés. La lettre 2023 indique que les valeurs privées n’ont pas été réduites de manière cohérente avec les baisses cotées en 2022 et attribue probablement leur surperformance antérieure au décalage naturel de valorisation (rapport 2023, page PDF 1).
Son tableau donne −15,8 % pour le MSCI ACWI en 2022 et +16,5 % en 2023, année où Harvard a rapporté 2,9 %. Les valorisations retardées ont donc partiellement affecté le résultat publié. La lettre ne chiffre pas la perte économique non publiée de toute la dotation ; autres actifs et résultats des gérants ont aussi contribué. Comparez les dates de valorisation avant d’interpréter l’écart avec les marchés cotés.
Combien la dotation verse-t-elle chaque année à Harvard ?
Les distributions ont atteint 2,6 Md$ en 2026, près de 40 % des recettes de fonctionnement. HMC vise 8 % de rendement à long terme, conciliant environ 5 % de distributions et environ 3 % d’inflation de l’enseignement supérieur (rapport 2026, page PDF 1). En 2016, le directeur financier Thomas Hollister évoquait une fourchette de distribution de 4 à 6 % de la dotation, ciblant environ 5 % (Harvard Gazette, 1er novembre 2016).
L’impôt prend désormais une part plus importante. En octobre 2026, la directrice financière Ritu Kalra indiquait qu’à partir de l’exercice 2027, le taux passe de 1,4 à 8 %, pour un coût projeté d’environ 300 M$ annuels (Harvard Gazette, 15 octobre 2026). La lettre HMC précise que la dotation devra fournir davantage pour maintenir le même soutien.
Harvard vend-il ses participations privées ?
HMC dit utiliser régulièrement le marché secondaire pour remodeler son capital-investissement ; le Harvard Crimson rapportait en avril 2025 un projet de cession proche de 1 Md$ de parts de fonds. La lettre 2025 décrit le marché secondaire comme un outil stratégique utilisé depuis huit ans : d’abord réduire l’immobilier dans des périodes favorables, puis affiner régulièrement les positions privées (rapport 2025, page PDF 2).
HMC ajoute que ces opérations ne signalent ni contrainte ni problème de liquidité. Le Harvard Crimson du 25 avril 2025 évoquait près de 1 Md$ de parts à céder, avec Lexington Partners comme acheteur potentiel, après près de 1 Md$ vendu à Ardian en 2021 et plus de 2 Md$ à Lexington en 2017. Aucun document Harvard trouvé ne confirme montant, prix ou réalisation de la vente 2025.
Les fonds privés engagent aussi de futures liquidités. La lettre 2026 décrit les engagements non appelés comme des obligations juridiques de répondre aux appels de capitaux pendant des partenariats souvent pluriannuels. Ils représentaient 13 % du General Investment Account au 30 juin 2026 (page PDF 2).
Comment Harvard se compare-t-il à Yale ?
Les deux ont dépassé 25 % de rendement en 2026, mais Harvard publie chaque année son allocation réelle en pourcentages, tandis que Yale n’en a publié aucune depuis ses cibles de 2021. Yale annonçait 26,3 % nets de frais sur l’année à juin 2026, une dotation de 54,5 Md$ et 2,2 Md$ de distributions au budget de fonctionnement (Yale News, 27 octobre 2026).
Sa dotation fournit 35 % des recettes, contre près de 40 % à Harvard. Le rapport financier 2025-2026 de Yale présente ses placements en valeurs de marché en dollars par type de placement, et non en pondérations (PDF p. 37-38).
Les deux partent de l’idée étudiée dans notre analyse du modèle Yale de David Swensen : une institution perpétuelle peut détenir des actifs illiquides pour espérer davantage de rendement. HMC souligne une nuance : certaines institutions recherchent plus de risque pour plus de rendement, tandis que Harvard calibre le risque pour résister à des conditions variées, selon sa lettre 2025. Swensen recommandait lui-même aux particuliers des fonds indiciels liquides et peu coûteux, pas l’allocation de la dotation.
Les ménages peuvent-ils copier ce modèle ?
Quatre conditions doivent être examinées : accès aux gérants, blocage des capitaux, frais et calendrier des valorisations. Les étiquettes d’un produit ne prouvent pas qu’il reproduise l’accès ou les conditions économiques de Harvard.
Accès. HMC décrit plus de 100 partenaires et recherche des « investisseurs plutôt que des collecteurs d’actifs » (page performance). Les gérants à l’origine des meilleurs résultats sont rarement accessibles aux petits investisseurs.
Illiquidité. Les engagements non appelés de 13 % du General Investment Account sont des obligations à honorer quel que soit le marché. HMC dit les échelonner pour réduire le risque d’avoir besoin de liquidités à un moment défavorable.
Frais institutionnels. HMC cite le co-investissement, qui peut réduire les frais sans engagements non appelés correspondants. En 2014, son président de conseil estimait que le modèle hybride avait économisé environ 2 Md$ sur dix ans face à un modèle entièrement externe (Harvard Gazette, 23 septembre 2014).
Couches de frais pour le particulier. Un fonds investissant dans d’autres fonds privés peut ajouter ses frais à ceux des gérants sous-jacents. Le pari de Warren Buffett contre des fonds de hedge funds portait sur ce même empilement.
Valorisations retardées. Comme en 2022-2023, elles peuvent faire paraître le portefeuille plus calme que son exposition économique. Un ménage ayant besoin d’argent en baisse peut découvrir que l’actif privé ne se vend pas à sa valeur publiée.
En France : l’enveloppe ne supprime pas le blocage des capitaux
La fiche officielle du PEA admet certains fonds sous conditions, y compris certaines catégories de fonds non cotés. Vérifiez l’éligibilité de chaque fonds : elle ne garantit ni disponibilité de l’argent, ni frais comparables à Harvard. Les hedge funds, obligations, or ou matières premières ne deviennent pas des positions directement admissibles au PEA parce qu’ils figurent dans une allocation institutionnelle ; un CTO et les caractéristiques de chaque produit doivent être examinés séparément.
Avant d’engager des capitaux, relevez durée de blocage, préavis, possibilité de cession et appels futurs, puis distinguez vente du placement et retrait de l’enveloppe. Les règles du PEA concernent ce dernier et ne donnent aucun droit de rachat anticipé d’un fonds fermé. Gardez aussi la fiscalité de la dotation américaine présentée plus haut distincte de celle d’un ménage français : ses taux ne sont pas transposables.
Que pense copio de ce portefeuille ?
La leçon de Harvard est d’examiner liquidité, dates de valorisation et dépenses avec les rendements. La perte de 27,3 % en 2009 a coexisté avec des distributions ; série de rendement et solde de dotation ont récupéré à des dates différentes, le solde incluant dons et retraits. Les valorisations retardées expliquent en partie la résistance publiée en 2022, sans chiffrer toute la perte économique non publiée. Copio ne note pas cette allocation : capital-investissement et hedge funds ne se remplacent pas fidèlement par des fonds cotés.
Trois vérifications pour votre portefeuille
Déterminez quand l’argent peut sortir. Pour chaque placement, notez fréquence de négociation, préavis, blocages et engagements non appelés. Comparez les actifs accessibles aux dépenses et appels possibles pendant une baisse cotée. Une valeur publiée ne promet pas une vente à ce prix à cette date.
Comparez les rendements sur le même calendrier de valorisation. Distinguez cours de marché en direct, expertises et estimations des gérants. Examinez les valorisations suivantes et des périodes plus longues avant de voir dans une courbe privée lisse une preuve de moindre risque économique. Gardez le décalage visible face à un indice coté quotidiennement.
Suivez deux récupérations. Mesurez la performance après frais avec une série pondérée par le temps, puis séparément le montant restant après retraits, impôts et apports réels. Testez une perte au début d’un programme de dépenses et identifiez les actifs finançant les retraits suivants. L’écart indique si le portefeuille remplit sa fonction même lorsque son rendement publié a récupéré.
Vérification le 3 novembre 2026. Le rapport annuel HMC 2026, daté d’octobre 2026, est le dernier publié.
Harvard Management Company, rapport annuel 2026 : page PDF 1, rendement, valeur, distributions, objectif, rendement sur neuf ans, allocation ; page 2, engagements non appelés et co-investissement ; pages 2-3, impôt sur la dotation.
Rapports HMC 2018, allocation au 1er juillet 2017 et rendement ; 2019 ; 2020 ; 2021, allocation ; 2022 ; 2023, décalage et indices ; 2024 ; 2025, allocation et marché secondaire : page PDF 1 sauf précision dans le texte.
Yale News, 27 octobre 2026, rendement 2026, valeur, distributions et part des recettes de fonctionnement ; Yale University, rapport financier 2025-2026, PDF p. 37-38, placements par type en valeur de marché.
Les rendements sont publiés nets de frais, pour les exercices clos au 30 juin ; ils combinent rendements pondérés par le temps et valorisations privées décalées, sans correction d’inflation. L’indice de rendement, les croissances composées sur dix-huit et neuf ans et la moyenne simple sont nos calculs.
Les valeurs de dotation comprennent dons et distributions et diffèrent donc de l’indice de rendement. La vente secondaire de 2025 est rapportée par la presse, sans confirmation de Harvard. Cet article est pédagogique et ne constitue pas un conseil en investissement personnalisé.
FAQ
Quelle est l’allocation de la dotation de Harvard ?
Au 30 juin 2026, Harvard Management Company déclarait 46 % de capital-investissement, dont 31 % de capital-risque, y compris aux stades de croissance, et 15 % de capital-transmission, y compris les opérations de croissance. Le reste : hedge funds 29 %, actions cotées 14 %, immobilier 4 %, obligations et TIPS 3 %, autres actifs réels 2 %, liquidités 2 %.
Quel rendement Harvard a-t-il obtenu en 2026 ?
La dotation a rapporté 27,1 % sur l’exercice au 30 juin 2026 et valait 68,0 Md$. Sur les neuf exercices de l’équipe actuelle, elle a rapporté 11,4 % par an. Les distributions à l’université ont atteint 2,6 Md$, soit près de 40 % de ses recettes de fonctionnement.
La dotation a-t-elle déjà perdu de l’argent ?
Oui. Elle a perdu 27,3 % sur l’année à juin 2009, sa valeur passant de 36,9 à 26,0 Md$. Elle a aussi affiché -0,05 % durant l’exercice 2012, -2,0 % en 2016 et -1,8 % en 2022.
Harvard vend-il des participations de capital-investissement ?
La lettre HMC de l’exercice 2025 indique utiliser régulièrement le marché secondaire pour ajuster ses positions. Le Harvard Crimson rapportait le 25 avril 2025 un projet de vente de près de 1 Md$ de parts de fonds, après des ventes à Ardian en 2021 et Lexington Partners en 2017.
Un particulier peut-il copier le modèle de Harvard ?
Pas en pratique. Il repose sur plus de 100 partenaires d’investissement, des engagements juridiques de financer les appels de capitaux pendant des années, des frais négociés à l’échelle institutionnelle et des valorisations privées retardées. Harvard distribue environ 5 % par an avec un objectif de rendement de 8 %, une structure différente des dépenses et revenus d’un ménage.