La diversification consiste à détenir plusieurs moteurs de rendement qui ne chutent pas en même temps. Elle se mesure par la corrélation entre les placements, pas par le nombre de lignes du portefeuille. Cet article publie les corrélations entre les grandes classes d'actifs calculées en euros sur 1989-2026, leur comportement pendant les crises, et ce que ces chiffres impliquent pour construire un portefeuille.
L'essentiel en chiffres
- Entre 2006 et 2026, la corrélation mensuelle entre les actions mondiales (MSCI ACWI) et les actions américaines (S&P 500) est de 0,95 : détenir les deux revient à détenir le même risque deux fois.
- Entre 2006 et 2026, la corrélation entre les actions mondiales et l'or est de -0,06, celle avec les obligations d'État mondiales couvertes en euros de 0,03, celle avec les obligations à haut rendement de 0,68.
- La corrélation entre actions européennes et obligations d'État a été positive de 1990 à 1997 (+0,34 en moyenne), négative de 2000 à 2021 (-0,28), et redevient positive depuis 2022 (+0,31).
- En 2008, les obligations d'État euro ont perdu au pire 3,5 % pendant que les actions européennes perdaient 53,7 %. En 2022, les mêmes obligations ont perdu 21,2 %.
- Le bitcoin est corrélé à +0,32 aux actions mondiales (hebdomadaire, 2021-2026) : son effet sur le risque du portefeuille dépend de sa pondération et de sa forte volatilité.
Source des chiffres sans lien : calcul Copio sur séries d'indices publiques, rendements mensuels en euros. Méthodologie et données téléchargeables en fin d'article.
Qu'est-ce que la diversification ?
L'Autorité des marchés financiers la définit comme le fait de « répartir son épargne sur plusieurs fonds qui n'évoluent pas toujours dans le même sens au même moment ». Les professionnels parlent de décorrélation.
Une définition opérationnelle, plus exigeante : un portefeuille est diversifié quand la défaillance de son principal moteur de rendement ne le détruit pas. Un moteur de rendement est un ensemble de placements qui montent et baissent pour les mêmes raisons. Les actions américaines, européennes et mondiales sont un seul moteur : la croissance des bénéfices des entreprises. Les obligations d'État en sont un autre : les taux d'intérêt et l'inflation. L'or, un troisième.
Le nombre de lignes ne dit rien. Un portefeuille de dix ETF actions peut être moins diversifié qu'un portefeuille de deux lignes, un ETF actions mondiales et un fonds d'obligations d'État.
Comment mesure-t-on la diversification ? La corrélation
La corrélation mesure à quel point deux placements évoluent ensemble, sur une échelle de -1 à +1 :
- +1 : ils montent et baissent exactement ensemble. Aucune diversification.
- 0 : leurs rendements ne présentent pas de corrélation linéaire. Cela peut réduire la volatilité du portefeuille, sans impliquer une indépendance statistique ni garantir une protection pendant un krach.
- -1 : leurs rendements évoluent en sens opposé. Une couverture parfaite exige aussi des pondérations adaptées à la volatilité de chaque actif.
L'effet est mécanique. Deux placements de même volatilité, 15 % par an, combinés à parts égales : avec une corrélation de 0,95, le portefeuille garde une volatilité de 14,8 %. Avec une corrélation de 0, elle tombe à 10,6 %. Avec -0,3, à 8,9 %. Le rendement attendu, lui, reste la moyenne des deux. C'est pourquoi la diversification est souvent décrite, selon une formule attribuée à Harry Markowitz, comme le seul repas gratuit de la finance.
Les corrélations entre classes d'actifs, 2006-2026
Corrélations des rendements mensuels en euros, de janvier 2006 à juillet 2026 (janvier 2023 pour les obligations d'État euro, dont la série s'arrête). Lecture : plus le chiffre est proche de 1, moins l'association diversifie.
| Classe d'actifs | Actions monde | Actions US | Oblig. État monde (couv. EUR) | Or | Haut rendement euro |
|---|---|---|---|---|---|
| Actions monde (MSCI ACWI) | 1 | 0,95 | 0,03 | -0,06 | 0,68 |
| Actions américaines (S&P 500) | 0,95 | 1 | 0,07 | -0,09 | 0,54 |
| Actions européennes (STOXX 600) | 0,90 | 0,78 | -0,03 | -0,12 | 0,74 |
| Actions émergentes (MSCI EM IMI) | 0,79 | 0,62 | -0,03 | 0,08 | 0,68 |
| Obligations d'État euro | 0,12 | 0,14 | 0,86 | 0,14 | 0,12 |
| Obligations d'entreprises euro | 0,47 | 0,42 | 0,58 | 0,14 | 0,54 |
| Obligations indexées inflation euro | 0,39 | 0,34 | 0,57 | 0,09 | 0,45 |
| Matières premières | 0,37 | 0,30 | -0,19 | 0,29 | 0,30 |
| Monétaire euro | -0,11 | -0,13 | 0,04 | 0,08 | -0,11 |
Trois enseignements :
- Les actions se ressemblent toutes. Monde, États-Unis, Europe et émergents sont corrélés entre 0,62 et 0,95. Diversifier géographiquement ses actions réduit le risque de concentration sur un pays, pas le risque actions.
- Les obligations d'entreprises et à haut rendement sont à moitié des actions. Le haut rendement est corrélé à 0,68 aux actions mondiales et à 0,74 aux actions européennes : quand l'économie flanche, le risque de défaut monte en même temps que les actions baissent.
- Trois classes d'actifs présentent de faibles corrélations avec les actions sur la période : les obligations d'État de qualité (0,03 à 0,12), l'or (-0,06) et le monétaire (-0,11).
Selon les hypothèses de long terme publiées par J.P. Morgan Asset Management (édition 2026, en euros), le private equity serait corrélé à 0,76 aux actions mondiales et l'immobilier coté (REIT) à 0,84 : ni l'un ni l'autre ne constitue un moteur de rendement distinct des actions.
La corrélation actions-obligations change de signe
C'est le fait le plus important et le plus mal connu de la diversification : la corrélation entre actions et obligations n'est pas une constante.
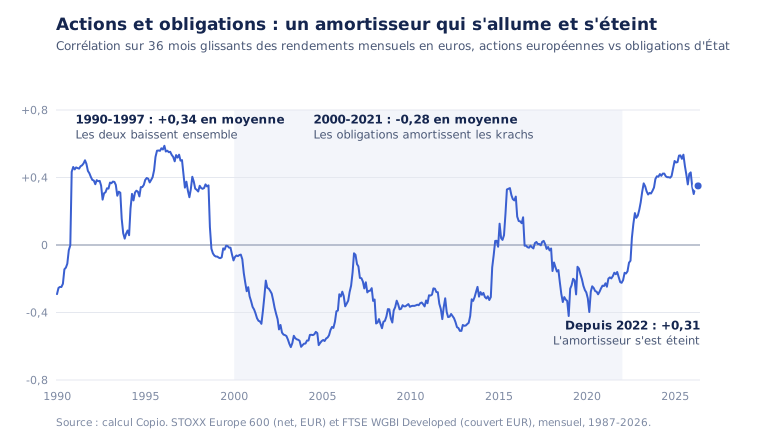
| Période | Corrélation moyenne sur 36 mois (actions européennes vs obligations d'État) | Ce que ça signifie |
|---|---|---|
| 1990-1997 | +0,34 | Actions et obligations baissent ensemble quand l'inflation et les taux montent |
| 2000-2021 | -0,28 | Les obligations montent quand les actions chutent : elles amortissent les krachs |
| 2022-2026 | +0,31 | Retour d'une corrélation positive, dernier point à +0,35 en avril 2026 |
Ce résultat n'est pas propre aux données européennes. Une étude d'Amundi Investment Institute (Roncalli, 2025) mesure une corrélation moyenne d'environ +30 % avant 2000 et -30 % après entre le S&P 500 et les emprunts d'État américains à 10 ans, et note qu'une corrélation positive est la norme historique, pas l'exception. En France, la même étude passe de -12,3 % fin 2019 à +52,9 % fin 2024. J.P. Morgan relève que depuis 1940, la corrélation actions-obligations n'a été négative que 38 % du temps. Pour AQR (2023), l'incertitude sur l'inflation explique l'essentiel de ces bascules.
Conséquence pratique : le portefeuille 60 % actions / 40 % obligations a bénéficié de la corrélation négative entre actions et obligations pendant la période 2000-2021. Dans un régime d'inflation incertaine, ses obligations ne protègent plus contre tous les types de krach.
Que devient la diversification pendant un krach ?
La recherche académique a établi que les corrélations entre marchés d'actions augmentent dans les marchés baissiers. Longin et Solnik (Journal of Finance, 2001) concluent, sur 1959-1996, que la corrélation « augmente dans les marchés baissiers, mais pas dans les marchés haussiers ». Ang et Bekaert (Review of Financial Studies, 2002) confirment la hausse des corrélations dans les marchés baissiers volatils, tout en montrant que la diversification internationale garde de la valeur.
Nos calculs sur quatre crises récentes, corrélation mensuelle de chaque classe d'actifs avec les actions mondiales sur la fenêtre de trois ans de chaque crise :
| Classe d'actifs | Bulle internet (2000-2003) | Crise de 2008 (2007-2010) | Covid (2020-2023) | Choc des taux (2021-2024) |
|---|---|---|---|---|
| Actions européennes | 0,92 | 0,96 | 0,93 | 0,83 |
| Actions émergentes | 0,83 | 0,91 | 0,77 | 0,61 |
| Obligations d'État monde (couv. EUR) | -0,58 | -0,39 | 0,33 | 0,65 |
| Obligations d'État euro | -0,43 | -0,17 | 0,52 | n.d. |
| Obligations haut rendement euro | n.d. | 0,76 | 0,85 | 0,78 |
| Or (en euros) | 0,08 | -0,22 | -0,11 | -0,14 |
| Matières premières | 0,47 | 0,43 | 0,44 | 0,14 |
n.d. : série non disponible sur la fenêtre. Fenêtres : février 2000 - février 2003, septembre 2007 - septembre 2010, janvier 2020 - janvier 2023, décembre 2021 - décembre 2024.
L'or est la seule classe d'actifs restée décorrélée des actions dans les quatre crises. Les obligations d'État ont protégé en 2000 et en 2008, pas en 2022. Le haut rendement n'a pas servi de refuge dans les crises étudiées. Le détail des pertes par classe d'actifs et par crise est publié dans notre étude Krachs boursiers : comment chaque classe d'actifs s'est comportée.
Le bitcoin diversifie-t-il ?
Sur des rendements hebdomadaires en euros d'octobre 2021 à septembre 2026 (254 semaines, calcul Copio sur données EODHD) :
| Corrélation avec... | Bitcoin | Ether |
|---|---|---|
| Actions mondiales | +0,32 | +0,38 |
| Actions américaines | +0,27 | +0,31 |
| Obligations d'État euro | +0,09 | +0,10 |
| Or | +0,14 | +0,08 |
| Volatilité annuelle | 49,6 % | 66,2 % |
Une corrélation de +0,32 avec une volatilité trois à quatre fois supérieure à celle des actions : le bitcoin est une exposition volatile, pas une couverture fiable contre un krach. Une petite allocation peut apporter de la diversification, mais une allocation importante peut accroître la volatilité du portefeuille. Bitcoin et ether sont en outre corrélés entre eux à 0,82, si bien que plusieurs cryptomonnaies comptent comme une seule position.
Les cinq erreurs de diversification les plus fréquentes
- Empiler des ETF actions. Actions mondiales + S&P 500 + Nasdaq 100 : trois lignes, un seul moteur, et une surpondération des mêmes grandes valeurs technologiques, qui pèsent déjà lourd dans chacun des trois indices.
- Confondre obligations et obligations d'État. Le haut rendement et, dans une moindre mesure, les obligations d'entreprises se comportent comme des actions dans les crises.
- Compter sur une corrélation passée. La couverture actions-obligations de 2000-2021 a disparu en 2022.
- Diversifier par les produits plutôt que par les risques. Un fonds « patrimonial » ou un produit structuré peut contenir le même risque actions que le reste du portefeuille.
- Oublier la crypto dans le décompte. Cinq cryptomonnaies ne sont pas cinq diversifications.
Méthodologie et données
- Données : indices publics en rendements mensuels, convertis en euros aux cours de la BCE lorsque nécessaire. S&P 500 Total Return (Yahoo Finance), MSCI ACWI hors dividendes (Yahoo Finance), STOXX Europe 600 net, MSCI Emerging Markets IMI net, iBoxx € Sovereigns, FTSE World Government Bond Index Developed couvert en euros, iBoxx € Liquid Corporates et Liquid High Yield, obligations d'État indexées sur l'inflation euro, or au comptant en euros, Bloomberg Commodity Index 3 Month Forward (via Curvo), EONIA et €STR (BCE).
- Corrélations : coefficient de Pearson sur rendements mensuels, sur la période commune de chaque paire entre janvier 2006 et juillet 2026. Corrélation glissante : fenêtre de 36 mois.
- Limites : l'indice MSCI ACWI utilisé exclut les dividendes. Les historiques avant 1999 exprimés en euros sont reconstitués par le fournisseur de données. Les corrélations passées ne garantissent pas les corrélations futures, comme l'illustre précisément la bascule de 2022.
- Téléchargements : matrice des corrélations 2006-2026 (CSV), corrélation glissante actions-obligations 1989-2026 (CSV).
Données au 23 septembre 2026. Reproduction libre avec mention de la source : « Copio, calcul sur indices publics ».
Pour aller plus loin
Sur la construction d'une allocation, lisez comment les fonds souverains répartissent leur argent sur le long terme et ce que disent les données sur la protection par options put.
Cet article est publié à titre informatif et pédagogique. Il ne constitue pas un conseil en investissement personnalisé. Les performances passées ne préjugent pas des performances futures.