Votre patrimoine net, c'est tout ce que vous possédez moins tout ce que vous devez, et c'est le chiffre qui dit si vos finances avancent. Vos revenus disent ce qui entre, votre budget ce qui sort, mais le patrimoine net montre ce qui reste au fil des années. Ce guide explique comment le calculer, quoi y mettre et quoi laisser de côté, comment se situer par âge en France et en Europe, et comment le suivre sans tableur.
Les chiffres proviennent d'un foyer fictif utilisé à titre d'illustration : une personne de 27 ans, jeune diplômée, locataire à Lyon, qui gagne 2 270 € nets par mois après prélèvement à la source et met de côté 150 € d'épargne et 120 € d'investissement chaque mois. Ce revenu est calé sur les données officielles d'insertion des diplômés de master, dont le salaire net médian atteint 2 360 € par mois en équivalent temps plein trente mois après le diplôme (InserSup, ministère de l'Enseignement supérieur). Les écrans sont ceux de l'application Copio.
L'essentiel
- Patrimoine net = actifs - dettes. Il peut être négatif, et c'est normal à certaines étapes de la vie.
- Valorisez vos actifs à ce que vous pourriez réellement en obtenir aujourd'hui, pas à leur prix d'achat.
- Laissez de côté la voiture et les droits à la retraite, et isolez la résidence principale si vous êtes propriétaire.
- Avant 35 ans, le patrimoine net médian des ménages français est de 22 400 €, puis il est multiplié par près de quatre entre 35 et 44 ans.
- La tendance compte plus que le niveau : regardez chaque mois, jugez sur un trimestre ou un an, et séparez ce que vous épargnez de ce que rapportent vos placements.
Patrimoine brut, patrimoine net
Le patrimoine est une photographie de votre bilan personnel à une date donnée. D'un côté, vos actifs : l'argent sur vos comptes, vos placements, votre logement si vous en êtes propriétaire. De l'autre, vos dettes : capital restant dû du crédit immobilier, crédit auto, prêt étudiant, découvert.
Le patrimoine brut additionne les actifs. Le patrimoine net retire les dettes. C'est le net qui compte pour savoir où vous en êtes : un ménage qui vient d'acheter un appartement à 300 000 € avec un crédit de 270 000 € a un patrimoine brut élevé, mais un patrimoine net modeste.
Le patrimoine net n'est pas non plus le revenu. Il complète utilement votre taux d'épargne : le taux d'épargne mesure l'effort, le patrimoine net mesure le résultat accumulé.
Ce qu'il faut compter, et comment
| Poste | On le compte ? | À quelle valeur |
|---|---|---|
| Compte courant, Livret A, LDDS, LEP | Oui | Le solde du jour |
| PEA, compte-titres | Oui | La valeur de marché du jour |
| Assurance-vie | Oui | La valeur de rachat |
| PER | Oui, sur une ligne à part | La valeur du jour, en sachant qu'il est en principe bloqué jusqu'à la retraite |
| Résidence principale | Oui, si vous êtes propriétaire, idéalement à part | Une estimation prudente |
| Voiture | En général non | Non comptée |
| Droits à la retraite de base et complémentaire | Non | Non comptés |
| Crédits, prêt étudiant et découvert | Oui, en dettes | Le capital restant dû |
Quelques précisions :
- La résidence principale. C'est souvent le premier actif des ménages français : selon l'INSEE, l'immobilier représente 61 % du patrimoine brut des ménages, devant le patrimoine financier (22 %) (Insee Focus n° 371, décembre 2025). Pour l'estimer sans vous faire plaisir, regardez les prix réellement signés près de chez vous dans les données publiques DVF, plutôt que les prix affichés en agence. Beaucoup de propriétaires suivent aussi un « patrimoine hors résidence principale », plus parlant pour l'épargne disponible.
- La voiture. L'INSEE la compte dans le patrimoine dit « résiduel », avec les bijoux et les œuvres d'art. Pour un suivi personnel, l'exclure donne un chiffre plus prudent : elle perd de la valeur chaque année et on la vend rarement pour financer autre chose.
- Le PER. Un PER individuel est en principe bloqué jusqu'à la retraite, sauf cas de déblocage anticipé comme l'achat de la résidence principale (Service-Public.fr). Le garder sur une ligne distincte évite de surestimer ce qui est réellement disponible.
- Les petites dettes. Un paiement en plusieurs fois, un prêt étudiant ou un découvert sont des dettes comme les autres.
Un exemple chiffré
Voici le bilan de notre foyer en octobre 2026. Locataire et sans crédit, le calcul est court.
| Poste | Catégorie | Montant |
|---|---|---|
| Compte courant | Liquidités | 1 500 € |
| Livret A et LDDS | Liquidités | 7 500 € |
| PEA (fonds indiciels) | Investi | 6 000 € |
| Assurance-vie | Investi | 1 500 € |
| Total des actifs | Liquidités (9 000 €) + investi (7 500 €) | 16 500 € |
| Crédits et découvert | Dettes | 0 € |
| Patrimoine net | Actifs - dettes | 16 500 € |
| Voiture, droits à la retraite | Exclus | Non comptés |
Un an plus tôt, le même foyer en était à 12 760 €. Le patrimoine net a donc progressé de 3 740 €, soit +29,3 %. Cette hausse a deux sources. Le plan mensuel de 150 € d'épargne et 120 € d'investissement représente 3 240 € sur l'année s'il a été tenu chaque mois. Les 500 € restants viennent des intérêts des livrets et de la performance des marchés. Au début, ce sont les versements qui font l'essentiel du travail ; à mesure que la part investie grossit, les rendements pèsent davantage. C'est le principe de se payer en premier qui rend la première partie fiable.
Où vous situez-vous en France ?
Les comparaisons sont tentantes, mais lisez-les avec précaution : elles portent sur des ménages, pas des personnes, et incluent le logement.
Selon l'INSEE, début 2024, la moitié des ménages déclarait un patrimoine brut supérieur à 205 100 €, et un patrimoine net supérieur à 148 100 € une fois les emprunts déduits. Le patrimoine dépend fortement de l'âge : le patrimoine brut médian est de 26 100 € quand la personne de référence a moins de 30 ans, et de 146 200 € entre 30 et 39 ans (Insee Focus n° 371).
Le saut entre ces deux tranches correspond surtout au premier achat immobilier. Un locataire de 27 ans avec 16 500 € et un propriétaire du même âge avec 150 000 € de patrimoine brut, dont l'essentiel est un appartement encore largement financé à crédit, ne sont pas comparables : le premier peut mobiliser presque tout son patrimoine, le second très peu. Votre meilleur point de comparaison reste votre propre chiffre d'il y a un an.
Le patrimoine net par âge en Europe
Pour comparer la France à ses voisins, la source de référence est l'enquête de la BCE sur les finances et la consommation des ménages (HFCS). Nous avons repris dans un graphique le patrimoine net médian des ménages par âge de la personne de référence, pour la zone euro et 22 pays, d'après les tableaux statistiques de la vague 2021, publiés en juin 2026 (tableau A3).
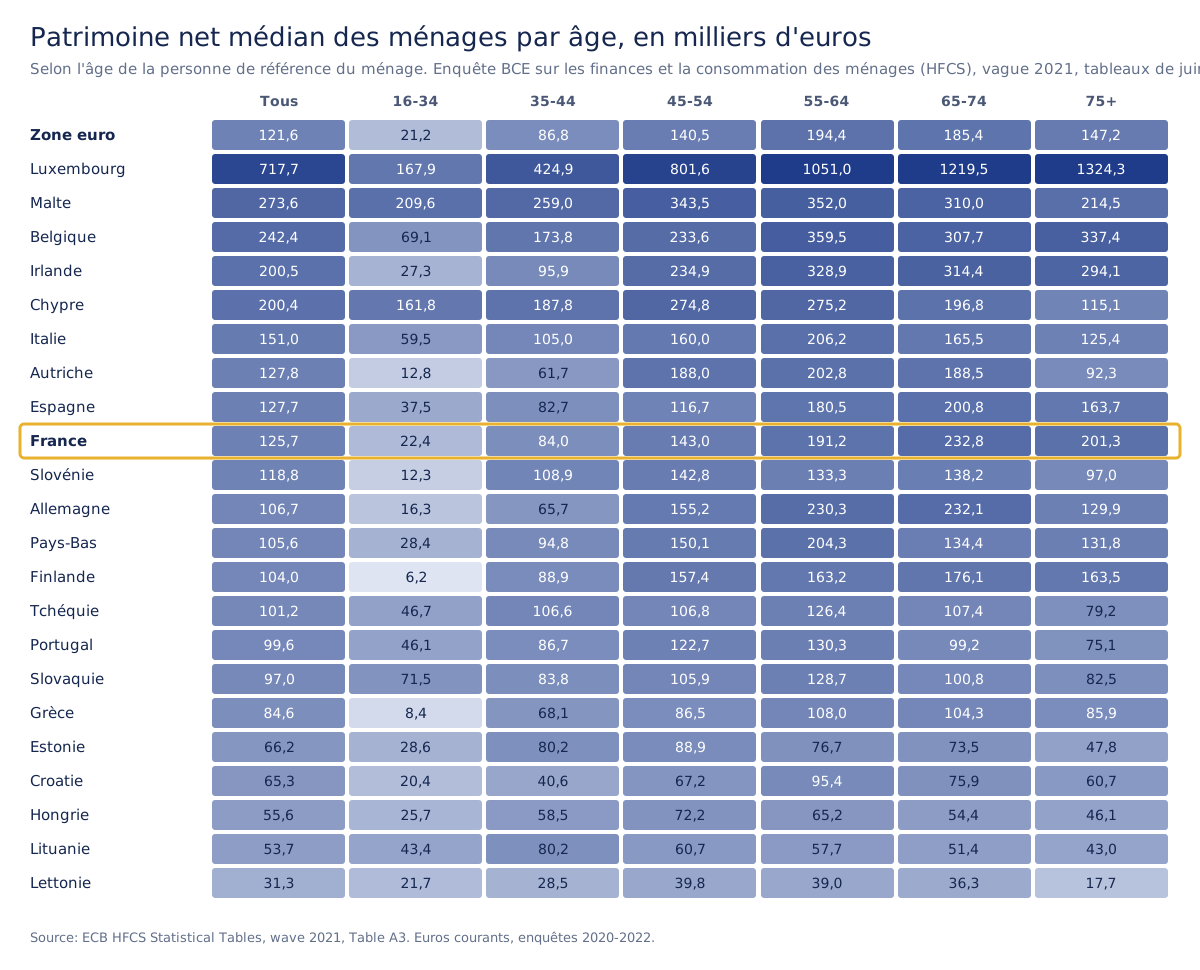
Les données sont téléchargeables au format CSV : patrimoine net médian par pays et par âge.
- La France est dans la moyenne pour les jeunes ménages. Avant 35 ans, le patrimoine net médian est de 22 400 € en France, contre 21 200 € dans la zone euro et 28 400 € aux Pays-Bas.
- Le grand saut se fait après 35 ans. En France, la médiane passe de 22 400 € chez les 16-34 ans à 84 000 € chez les 35-44 ans, presque quatre fois plus. Dans la zone euro, elle passe de 21 200 € à 86 800 €. C'est souvent l'âge du premier achat immobilier.
- L'Allemagne, l'Autriche et la Finlande paraissent pauvres chez les jeunes. Leurs médianes avant 35 ans sont de 16 300 €, 12 800 € et 6 200 €. Les jeunes ménages y sont très souvent locataires, et les droits à la retraite publics et professionnels, importants dans ces pays, ne sont pas comptés dans l'enquête.
- L'Italie, l'Espagne et la Belgique paraissent riches. Avant 35 ans, la médiane atteint 59 500 € en Italie, 37 500 € en Espagne et 69 100 € en Belgique, en partie grâce à la propriété du logement et au patrimoine familial.
- Le Luxembourg est hors norme. Sa médiane avant 35 ans, 167 900 €, dépasse la médiane de tous âges de la France.
Côté statistique nationale, l'INSEE ne publie pas de patrimoine net médian par âge pour 2024, seulement le brut (26 100 € avant 30 ans). Le dernier chiffre net disponible date de début 2018 : 12 700 € pour les ménages dont la personne de référence a moins de 30 ans, et 51 400 € entre 30 et 39 ans.
Notre foyer, avec 16 500 €, se situe sous la médiane française des moins de 35 ans (22 400 €), mais au-dessus de la médiane INSEE des moins de 30 ans de 2018. L'écart n'a rien d'inquiétant : la tranche 16-34 ans de la BCE inclut des couples à deux revenus et des propriétaires de 34 ans, alors que notre foyer est une personne seule de 27 ans, locataire, qui démarre.
Quelques précautions de lecture. Ces chiffres portent sur des ménages, pas sur des personnes, et sont classés selon l'âge de la personne de référence du ménage. Ils sont en euros courants, sur des enquêtes menées entre 2020 et 2022 selon les pays. Les droits à la retraite publics et professionnels sont exclus, ce qui sous-estime les pays où ils pèsent lourd, comme les Pays-Bas, la Finlande ou l'Allemagne. Enfin, les échantillons des tranches les plus jeunes et les plus âgées sont petits.
À quelle fréquence le suivre
Regardez chaque mois, jugez sur un trimestre ou une année. Un mois isolé mélange les mouvements des marchés et les dépenses irrégulières : des vacances, une facture annuelle ou une baisse de la bourse peuvent faire reculer le chiffre quelques semaines. Le patrimoine de notre foyer a légèrement baissé au printemps, avec les marchés, puis en juillet, le mois des vacances, alors que l'année dans son ensemble est nettement positive.
Suivre son patrimoine net dans Copio
- Connectez vos comptes. Copio agrège en lecture seule vos comptes bancaires, vos livrets d'épargne, vos comptes de placement (PEA, compte-titres) et vos contrats d'assurance-vie. L'application ne peut pas déplacer d'argent.
- Lisez « Votre situation ». La carte du haut affiche votre patrimoine net, actifs moins dettes, et son évolution sur la période. La vue « Composition » le répartit entre « Liquidités » et « Investi », avec une bascule « Progression » juste à côté.
- Choisissez une période. La carte du patrimoine net permet de passer de « 1M » à « 6M », « 1A » ou « Tout », avec la variation en euros et en pourcentage, et une courbe.
- Vérifiez actifs et dettes. Sous la courbe, la synthèse « Actifs et dettes » affiche les deux côtés du bilan. Les dettes affichées sont celles des comptes que vous connectez.
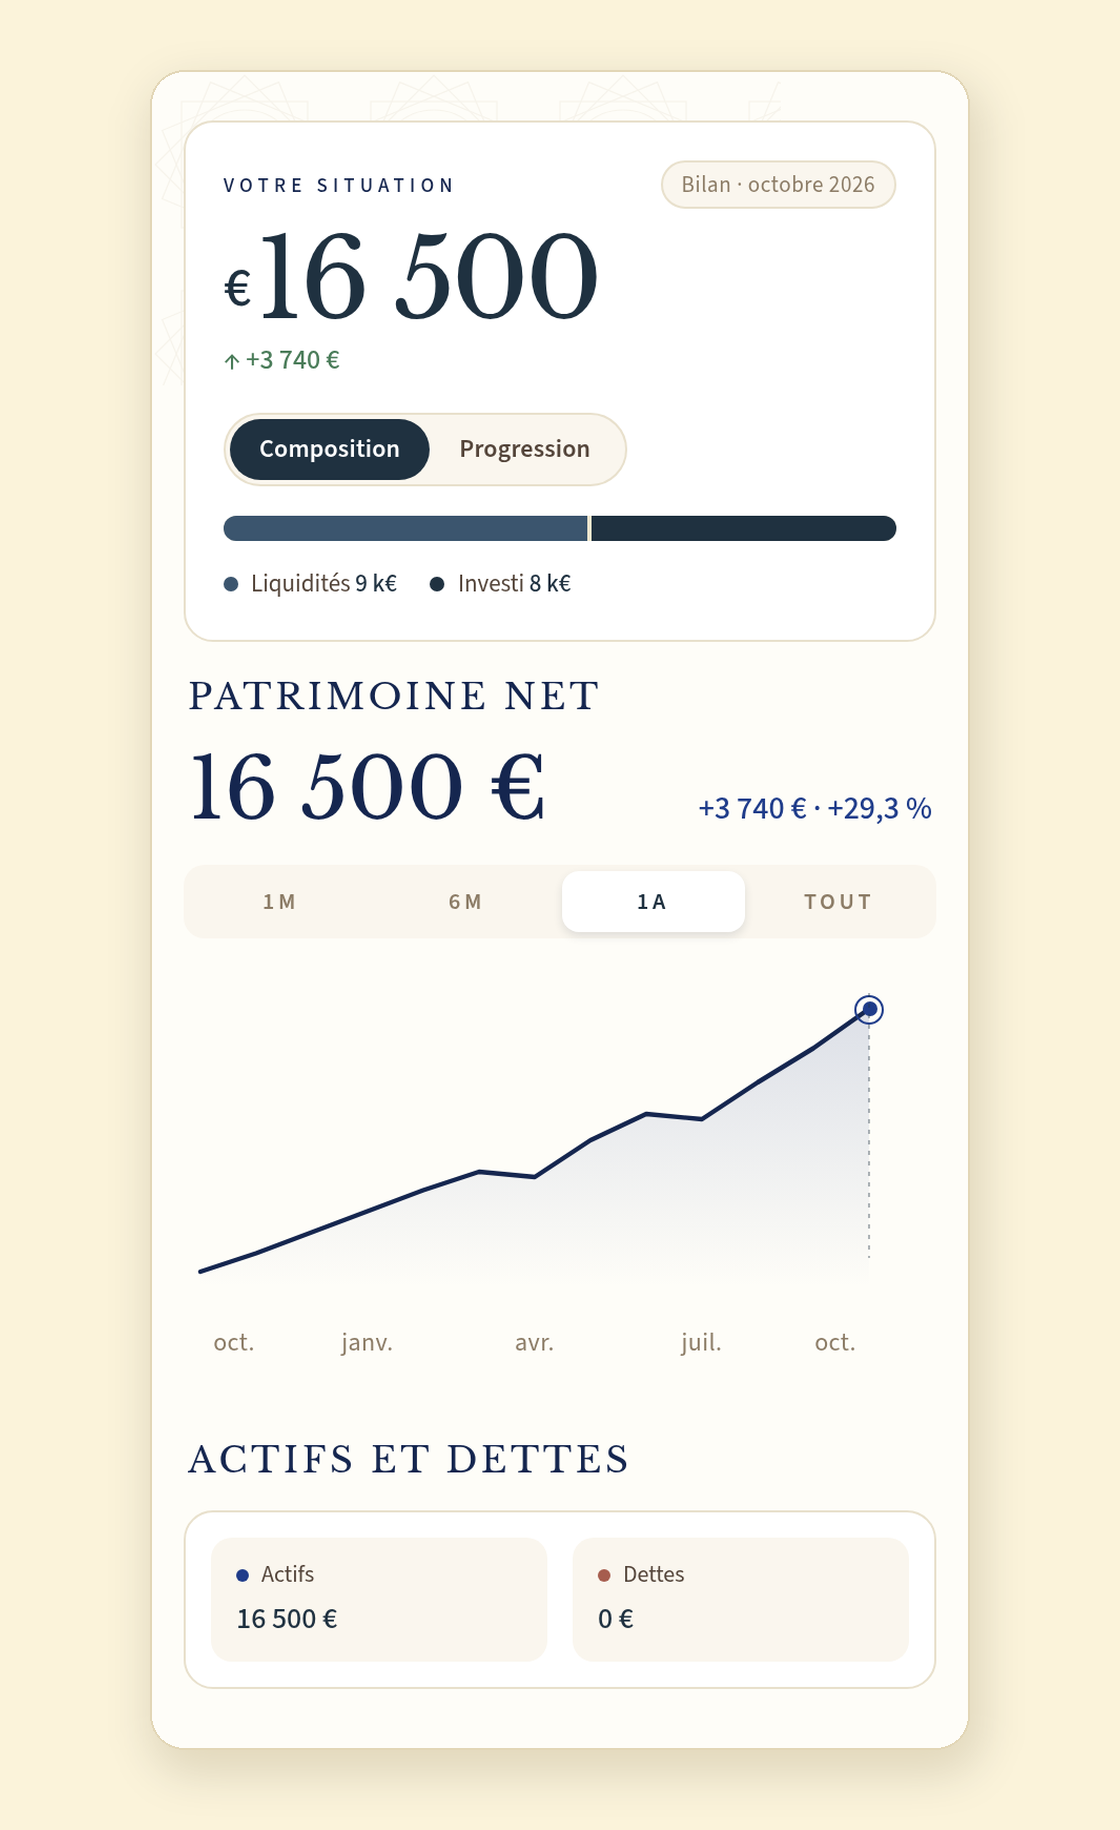
La barre de composition arrondit au millier : les 7 500 € investis de notre foyer s'affichent « 8 k€ ». Si vous êtes propriétaire, le chiffre est construit à partir de vos comptes connectés : gardez votre propre estimation prudente du logement à côté.
Les erreurs fréquentes
- Tout compter au prix d'achat. Une voiture achetée 15 000 € ne vaut plus 15 000 € trois ans plus tard, et un appartement vaut ce qu'il se vendrait, pas ce que vous l'avez payé.
- Oublier les petites dettes. Découvert, paiement en plusieurs fois, prêt étudiant, crédit renouvelable : tout s'additionne.
- Compter deux fois le même argent. Un virement du compte courant vers le Livret A n'est pas un enrichissement.
- Réagir à un seul mois. Un creux après les vacances ou une correction des marchés dit peu de chose isolément ; regardez la courbe sur un an.
- Se comparer à la mauvaise médiane. Les chiffres de l'INSEE et de la BCE portent sur des ménages et incluent l'immobilier. Comparez-vous d'abord à vous-même, un an plus tôt.
Un seul chiffre, suivi dans le temps
Le patrimoine net transforme des années de petites décisions en un seul chiffre. Calculez-le une fois avec la méthode ci-dessus, fixez vos règles (ce que vous incluez, à quelle valeur), puis gardez-les à chaque consultation. Si vous gérez votre argent à deux, la même logique vaut pour un patrimoine commun, comme l'explique notre article sur gérer son argent en couple.
Mention promotionnelle : Copio est la société qui publie cet article. Le foyer et ses chiffres sont fictifs et servent uniquement d'illustration.