Le taux d'épargne est la part de vos revenus nets que vous mettez de côté au lieu de la dépenser, et un repère courant se situe entre 10 % et 20 %. Le calcul tient en une ligne, mais la réponse dépend des revenus retenus, de la période et de ce que vous comptez comme épargne. Ce guide vous donne la formule, un exemple chiffré en euros, les repères habituels, la façon de lire votre chiffre face au taux d'épargne des ménages publié par l'INSEE, la part de leur revenu que les ménages européens investissent réellement en actions et en fonds, et ce que peut changer un point de revenu investi plutôt que laissé sur un livret.
Les chiffres proviennent d'un foyer fictif utilisé à titre d'illustration : une personne de 27 ans, jeune diplômée, locataire à Lyon, qui gagne 2 270 € nets par mois après prélèvement à la source et met de côté 150 € d'épargne et 120 € d'investissement chaque mois. Ce revenu est calé sur les données officielles d'insertion des diplômés de master, dont le salaire net médian atteint 2 360 € par mois en équivalent temps plein trente mois après le diplôme (InserSup, ministère de l'Enseignement supérieur). Les écrans sont ceux de l'application Copio.
L'essentiel
- Taux d'épargne = (épargne + investissements) ÷ revenus nets × 100.
- Mesurez-le sur six à douze mois : un seul mois est faussé par les vacances, une facture annuelle ou le 13e mois.
- 10 % à 20 % est un repère, pas une norme. La régularité compte plus que le chiffre exact.
- Une fois l'épargne de précaution constituée, chaque point de taux d'épargne supplémentaire peut devenir un point d'investissement de long terme.
- Le taux de l'INSEE (17,2 % au 2e trimestre 2026) mesure autre chose et ne sert pas d'objectif personnel.
- En moyenne, les ménages de la zone euro ne placent chaque année que 1,7 % de leur revenu en actions et en fonds, en achats nets (1,3 % en France).
Ce que mesure le taux d'épargne
Votre taux d'épargne personnel répond à une question simple : sur l'argent qui vous est arrivé, combien en avez-vous gardé pour plus tard ? « Pour plus tard » désigne en général les versements vers un livret, une épargne de précaution ou un placement. Rembourser un découvert n'est pas épargner : cela solde des dépenses passées.
Il est utile de séparer deux taux. Le taux d'épargne couvre l'argent disponible, typiquement l'épargne de précaution placée sur un Livret A, un LDDS ou un LEP. Le taux d'investissement couvre l'argent placé pour le long terme, par exemple sur un PEA ou une assurance-vie. Les deux sont des mises de côté, mais ils ne jouent pas le même rôle : les voir séparément vous dit si c'est votre filet de sécurité ou votre patrimoine de long terme qui grandit.
La formule
| Élément | Ce qu'il faut inclure | Foyer d'exemple |
|---|---|---|
| Revenus nets | Salaire net versé et autres revenus réguliers, sur la même période | 2 270 € par mois |
| Épargne | Versements vers les comptes d'épargne | 150 € par mois |
| Investissements | Versements vers les comptes d'investissement | 120 € par mois |
| Taux d'épargne | (Épargne + investissements) ÷ revenus nets × 100 | 11,9 % |
Séparément, cela donne un taux d'épargne de 6,6 % (150 € ÷ 2 270 €) et un taux d'investissement de 5,3 % (120 € ÷ 2 270 €). Retenez le net versé sur votre compte : c'est l'argent sur lequel vous décidez réellement. Calculer sur le brut donne un chiffre plus bas : ce n'est pas faux, mais ne passez jamais d'une méthode à l'autre.
Exemple chiffré : pourquoi un seul mois trompe
Suivons notre foyer sur un an. La plupart des mois, 270 € partent vers l'épargne et l'investissement le jour de la paie. En juillet, le mois des vacances, supposons que le virement d'épargne soit réduit à 75 €, l'investissement de 120 € étant maintenu. En décembre, supposons qu'un 13e mois de 2 270 € tombe et que la moitié rejoigne l'épargne.
| Période | Mis de côté | Revenus nets | Taux |
|---|---|---|---|
| Un mois habituel | 270 € | 2 270 € | 11,9 % |
| Juillet (vacances) | 195 € | 2 270 € | 8,6 % |
| Décembre (13e mois) | 1 405 € | 4 540 € | 30,9 % |
| Douze mois | 4 300 € | 29 510 € | 14,6 % |
En ne regardant que juillet, vous croiriez que le plan échoue. En ne regardant que décembre, vous vous sentiriez plus à l'aise que vous ne l'êtes. Le chiffre sur douze mois est le plus honnête. Un rythme pratique : consultez le taux chaque mois pour repérer une dérive, et jugez-le sur six ou douze mois glissants.
La meilleure protection du chiffre annuel consiste à fixer les montants en début de mois, pas à la fin. C'est la logique du « se payer en premier », complétée par une provision mensuelle pour les vacances, afin que juillet n'entame pas l'épargne.
Combien épargner par mois ?
Il n'existe pas de taux « idéal » officiel, mais quelques repères circulent largement :
- 10 % pour démarrer. Souvent proposé comme premier palier quand on installe l'habitude. Avec 11,9 %, notre foyer l'a franchi.
- 20 % avec la règle 50/30/20. Elle répartit les revenus nets en environ 50 % de besoins, 30 % d'envies et 20 % d'épargne et de remboursement de dettes. Pour notre foyer, 20 % représenteraient 454 € par mois, soit 184 € de plus qu'aujourd'hui.
- Plus haut pour des objectifs ambitieux. Une indépendance financière précoce demande des taux bien plus élevés, souvent réservés aux revenus confortables.
Ce sont des repères, pas des conseils. Le loyer, les crédits, les personnes à charge et le niveau de revenus changent ce qui est réaliste. Un taux un peu plus bas mais tenu chaque mois fait en général plus qu'un objectif ambitieux abandonné au premier mois coûteux. Avec un premier salaire, monter d'un point à chaque augmentation est souvent plus tenable qu'un saut de huit points d'un coup.
Votre taux face à celui de l'INSEE
Le chiffre le plus cité en France est le taux d'épargne des ménages de l'INSEE. Il mesure la part du revenu disponible brut qui n'est pas utilisée en dépense de consommation finale. Au deuxième trimestre 2026, il s'établissait à 17,2 % du revenu disponible brut, après 17,9 % au trimestre précédent.
Ce taux inclut l'investissement des ménages dans leur logement. La même publication donne un taux d'épargne financière, qui en est déduit, de 8,5 % seulement au deuxième trimestre 2026. L'écart entre les deux chiffres, c'est en grande partie la pierre.
| Indicateur | Ce qu'il compte | Valeur |
|---|---|---|
| Taux d'épargne des ménages (INSEE, T2 2026) | Tout ce qui n'est pas consommé, logement compris | 17,2 % |
| Taux d'épargne financière (INSEE, T2 2026) | L'épargne hors investissement en logement | 8,5 % |
| Taux d'épargne brut, France (Eurostat, 2024) | Définition harmonisée européenne | 17,9 % |
| Taux d'épargne brut, Union européenne (Eurostat, 2024) | Même définition, moyenne de l'UE | 14,5 % |
Les chiffres Eurostat proviennent de la table des taux d'épargne des ménages. Ils décrivent des économies entières, pas un foyer type, et reposent sur une définition plus large du revenu. Servez-vous-en comme contexte, pas comme objectif.
Combien les ménages investissent-ils vraiment en Europe ?
Le taux d'épargne dit combien les ménages mettent de côté, pas où va cet argent. Pour le savoir, nous avons calculé un taux d'investissement financier des ménages : leurs achats nets d'actions cotées et de parts de fonds d'investissement, c'est-à-dire ce qu'ils achètent moins ce qu'ils vendent, en pourcentage de leur revenu disponible brut, en moyenne sur 2023-2025. Le revenu retenu est celui qu'Eurostat utilise pour le taux d'épargne des ménages, ce qui rend les deux chiffres comparables.
Le résultat est modeste : 1,7 % du revenu disponible dans la zone euro et 1,8 % dans l'Union européenne. La France est en dessous, à 1,3 %, l'Allemagne au-dessus, à 2,6 %, et les Pays-Bas presque à zéro, à 0,1 % (comptes financiers Eurostat (nasa_10_f_tr, nasa_10_nf_tr), calcul Copio). Avec une mesure plus large, qui ajoute l'assurance-vie et l'épargne retraite, on atteint 3,2 % dans la zone euro, 4,0 % en France, 4,2 % en Allemagne et 4,7 % aux Pays-Bas.
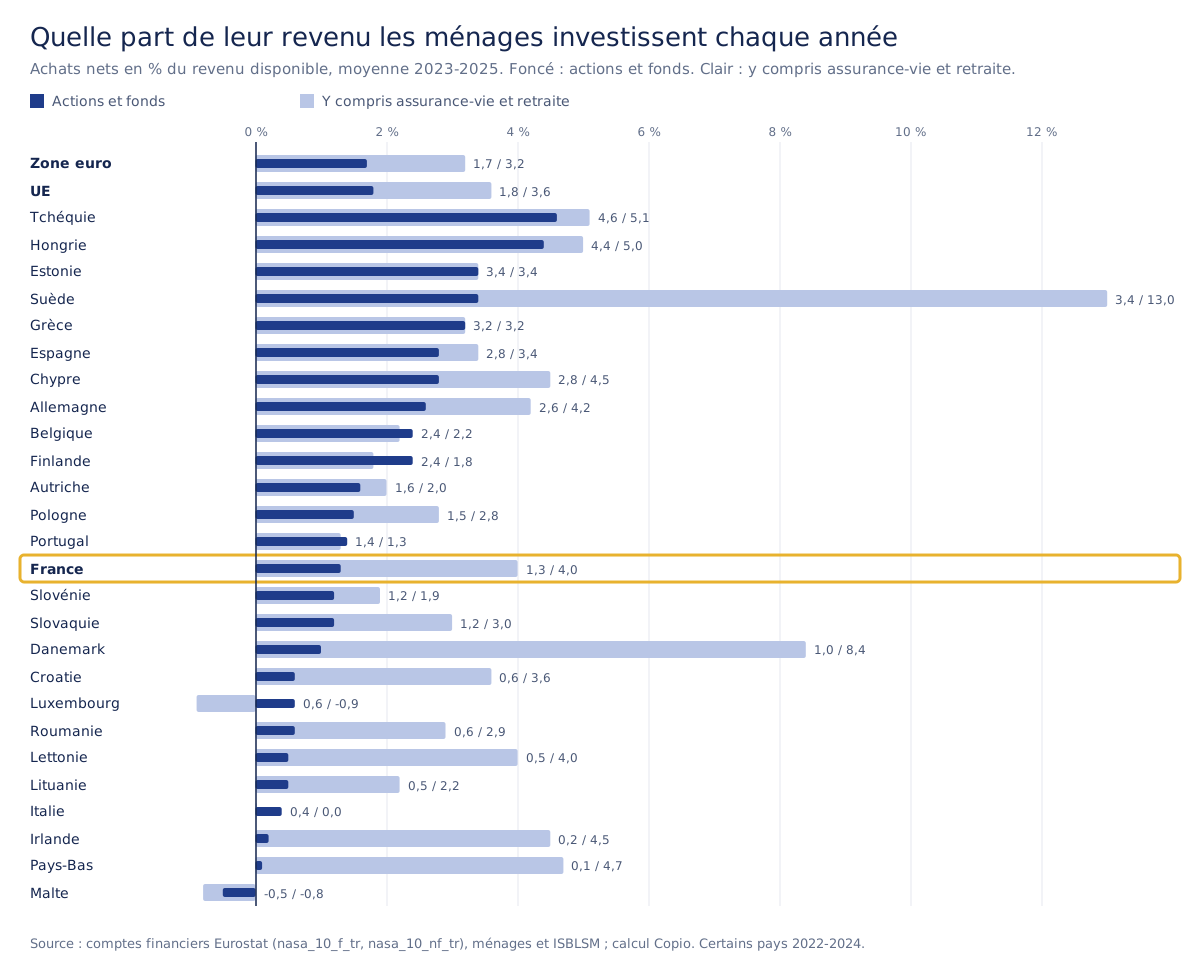
Les données du graphique sont téléchargeables au format CSV : taux d'investissement des ménages en Europe.
Mettez ce chiffre à côté des autres. Dans la zone euro, les ménages consacrent 8,46 % de leur revenu disponible à l'investissement en logement en 2025, surtout des logements neufs et de gros travaux : c'est ce qu'Eurostat appelle le taux d'investissement des ménages (8,23 % en France en 2024, dernière année publiée). Ils épargnent au total autour de 14 à 15 % de leur revenu, comme le montre le tableau ci-dessus. Mais seulement 1,7 % environ part directement vers les actions et les fonds.
La détention va dans le même sens. D'après l'enquête de la BCE sur les finances et la consommation des ménages (HFCS, vague 2021, tableau C1), 12,1 % des ménages français détiennent des actions cotées et 8,7 % des fonds, contre 10,8 % et 12,5 % dans la zone euro. Les deux taux ne s'additionnent pas, car un même ménage peut détenir les deux.
| Zone | Actions et fonds (achats nets, 2023-2025) | Y compris assurance-vie et retraite | Ménages détenant des actions cotées (2021) | Ménages détenant des fonds (2021) |
|---|---|---|---|---|
| Zone euro | 1,7 % | 3,2 % | 10,8 % | 12,5 % |
| France | 1,3 % | 4,0 % | 12,1 % | 8,7 % |
| Allemagne | 2,6 % | 4,2 % | 15,4 % | 20,6 % |
| Pays-Bas | 0,1 % | 4,7 % | 6,1 % | 15,6 % |
Deux précautions de lecture. D'abord, ce sont des flux nets pour l'ensemble des ménages : les achats des jeunes épargnants sont compensés par les ventes des retraités qui puisent dans leur portefeuille, si bien que le chiffre est bien plus bas que ce que verse un ménage qui investit. Ensuite, l'investissement indirect n'entre pas dans la mesure étroite : l'assurance-vie en unités de compte, très répandue en France, et les fonds de pension, au cœur de la retraite néerlandaise, n'y figurent pas. C'est pourquoi les Pays-Bas sont à 0,1 % sur la mesure étroite mais à 4,7 % sur la mesure large. Celle-ci inclut en revanche des supports garantis comme les fonds en euros, et les chiffres de 2025 sont provisoires.
Notre foyer investit 120 € par mois, soit 5,3 % de ses revenus nets : environ quatre fois le flux moyen des ménages français vers les actions et les fonds, et plus que la mesure large qui inclut l'assurance-vie. Les deux chiffres ne se comparent pas au dixième près, puisque l'un porte sur un revenu net individuel et l'autre sur des flux nets de tout un pays, mais l'ordre de grandeur parle de lui-même. La section suivante montre ce que peut changer un point de plus.
Du taux d'épargne au taux d'investissement : l'approche de Copio
Épargner davantage n'est que la première moitié du chemin. La seconde, c'est ce que devient cet argent. L'approche de Copio consiste à faire d'un taux d'épargne plus élevé un taux d'investissement plus élevé, une fois l'épargne de précaution en place.
La raison tient à l'inflation. Le Livret A est rémunéré 1,7 % depuis le 1er août 2026. Avec une inflation de 2 % par an, l'hypothèse retenue dans le simulateur ci-dessous, un euro laissé sur le livret perd un peu de pouvoir d'achat chaque année. Le livret reste indispensable pour l'imprévu, parce qu'il est disponible à tout moment et sans risque de perte. Mais au-delà de ce matelas, un portefeuille de croissance placé sur le long terme laisse travailler les intérêts composés : les gains produisent à leur tour des gains.
Notre foyer a déjà 9 000 € de liquidités, soit plus de cinq mois de charges fixes et de dépenses variables (1 640 € par mois). Son point suivant n'a donc pas besoin d'aller sur le livret. Prenons un seul point de revenu en plus, investi chaque mois : 1 % de 2 270 €, soit 22,70 € par mois, de 27 à 65 ans. Dans le scénario central (environ 4,3 % par an après inflation), ce point vaudrait un peu plus de 25 500 € à 65 ans, en euros d'aujourd'hui, pour 10 351 € versés. En commençant à 37 ans, le même effort mensuel n'atteindrait qu'environ 14 600 €, pour 7 627 € versés. Dix ans d'attente coûtent environ 11 000 €, soit plus de 40 % du résultat.
Le type de portefeuille que construit le stratège de Copio est exposé à la croissance, avec des actions mondiales diversifiées au cœur, et doté d'une protection à la baisse conçue pour limiter les pertes profondes. Notre article sur la protection d'un portefeuille contre un krach avec des options put explique ce mécanisme et ses coûts. Cette protection réduit l'ampleur des baisses, elle ne les supprime pas.
Le simulateur s'ouvre sur l'exemple : 2 270 € de revenu net, un point supplémentaire, un départ à 27 ans. Déplacez les curseurs pour tester vos propres chiffres.
Simulateur : investir un point de revenu en plus
Déplacez les curseurs pour voir ce que pourrait valoir à 65 ans une part supplémentaire de votre revenu net, investie chaque mois à partir d'un âge donné. Montants en euros d'aujourd'hui (après inflation).
23 € par mois · Total versé: 10 351 €
Valeur à 65 ans, en euros d'aujourd'hui, selon le scénario
En commençant à 37 ans, le résultat central tombe à 14 568 € (43 % de moins).
Départ à 27 ans Départ à 37 ansÂge
Hypothèses : un portefeuille de croissance diversifié, fondé sur l'hypothèse de marché publiée par Copio pour les actions mondiales (6,4 % par an, nominal, en euros), moins 2 % d'inflation, soit environ 4,3 % par an après inflation dans le scénario central. Les scénarios défavorable et favorable retiennent 3 points de moins et 2 points de plus. Les versements restent constants en euros d'aujourd'hui ; frais et fiscalité ne sont pas déduits.
Illustration uniquement, ni prévision ni conseil personnalisé. Investir comporte des risques, dont la perte en capital, et les rendements peuvent rester négatifs pendant de longues périodes.
Les hypothèses sont simples et publiques. Le scénario central part de l'hypothèse de marché publiée par Copio pour les actions mondiales, 6,4 % par an en nominal et en euros, moins 2 % d'inflation, soit environ 4,3 % par an après inflation. Le scénario défavorable retient 3 points de moins, le favorable 2 points de plus. Les versements restent constants en euros d'aujourd'hui, et ni les frais ni la fiscalité ne sont déduits.
Avertissement : il s'agit d'une illustration, ni d'une prévision ni d'un conseil en investissement adapté à votre situation. Investir comporte un risque de perte en capital, et les rendements peuvent rester négatifs pendant de longues périodes. Les performances passées ou supposées ne préjugent pas des performances futures.
Suivre son taux d'épargne dans Copio
Copio calcule le taux à partir de vos comptes connectés, sans saisie manuelle : l'agrégation se fait en lecture seule, et l'application reconnaît les virements vers vos comptes d'épargne et d'investissement comme des mises de côté. Les virements entre vos propres comptes ne sont pas comptés comme des dépenses.
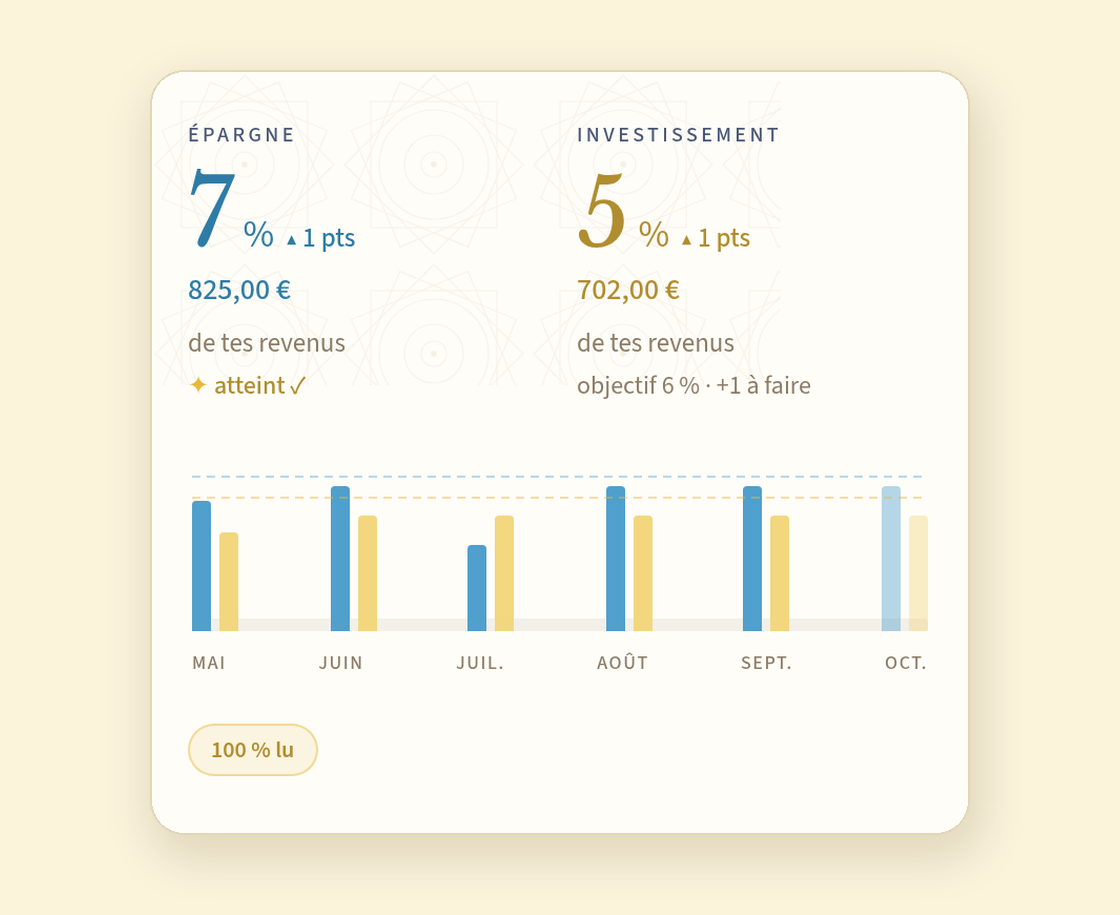
Les pourcentages sont arrondis au point : les 6,6 % d'épargne de notre foyer s'affichent 7 %, ses 5,3 % d'investissement 5 %. Sans mois sélectionné, les montants sont des totaux sur les mois du graphique : 825 € épargnés et 702 € investis en six mois, vacances de juillet comprises. Touchez les barres d'un mois pour afficher ce mois seul.
- Lisez les deux taux. La vue affiche un taux d'épargne et un taux d'investissement en part de vos revenus, chacun avec son montant et l'évolution en points par rapport à la période précédente. Notre foyer est à 7 % d'épargne et 5 % d'investissement, tous deux « ▲ 1 pts ».
- Fixez un objectif pour chacun. Les objectifs sont facultatifs et modifiables. Quand un taux atteint ou dépasse son objectif, la carte indique « atteint ✓ ». Sinon, elle affiche l'objectif et ce qu'il reste à faire : la carte investissement de notre foyer indique « objectif 6 % · +1 à faire », exactement le point supplémentaire de l'exemple ci-dessus.
- Regardez les mois, pas seulement le dernier. L'histogramme mensuel montre les deux taux face à leurs objectifs en pointillés. Juillet baisse à cause des vacances. Le mois en cours est dessiné plus clair, car il n'est pas terminé.
- Vérifiez la pastille de couverture. « 100 % lu » signifie que toutes les opérations de la période ont été lues et catégorisées. Si la couverture est plus faible, le taux peut encore bouger.
- Agissez dans le plan. La vue épargne vous dit où vous en êtes. Le plan mensuel est l'endroit où vous fixez les montants du mois suivant, avant que les dépenses commencent.
Les erreurs fréquentes
- Juger sur un seul mois. Vacances, assurance annuelle ou 13e mois font varier un mois de plusieurs points. Regardez six à douze mois.
- Compter les allers-retours comme de l'épargne. Vider son Livret A vers le compte courant puis le reverser n'est pas une nouvelle épargne. Comptez les mises de côté nettes.
- Changer de définition. Brut un mois, net le suivant, épargne salariale incluse une fois sur deux : choisissez une définition et gardez-la.
- Laisser tout sur le livret. Une fois le matelas de précaution constitué, l'argent de long terme laissé sur un livret suit à peine l'inflation.
- Se comparer aux 17 % de l'INSEE. Ce taux inclut l'investissement en logement et se calcule sur le revenu disponible brut.
- Viser un chiffre intenable. Un objectif qui vous oblige à puiser dans votre épargne tous les trois mois produit un taux réel plus bas qu'un objectif modeste tenu.
Pour aller plus loin
Si votre taux est plus bas que vous le souhaitez, la solution tient en général à l'ordre de votre budget, pas à la volonté. Commencez par le plan mensuel où l'épargne passe en premier, puis choisissez comment gérer le reste avec les enveloppes ou le budget flex. Pour voir ce que vos mises de côté construisent dans le temps, lisez comment calculer son patrimoine net. Et pour le mois qui fait le plus souvent plonger le taux d'épargne, voyez le budget de Noël.
Mention promotionnelle : Copio est la société qui publie cet article. Le foyer et ses chiffres sont fictifs et servent uniquement d'illustration.