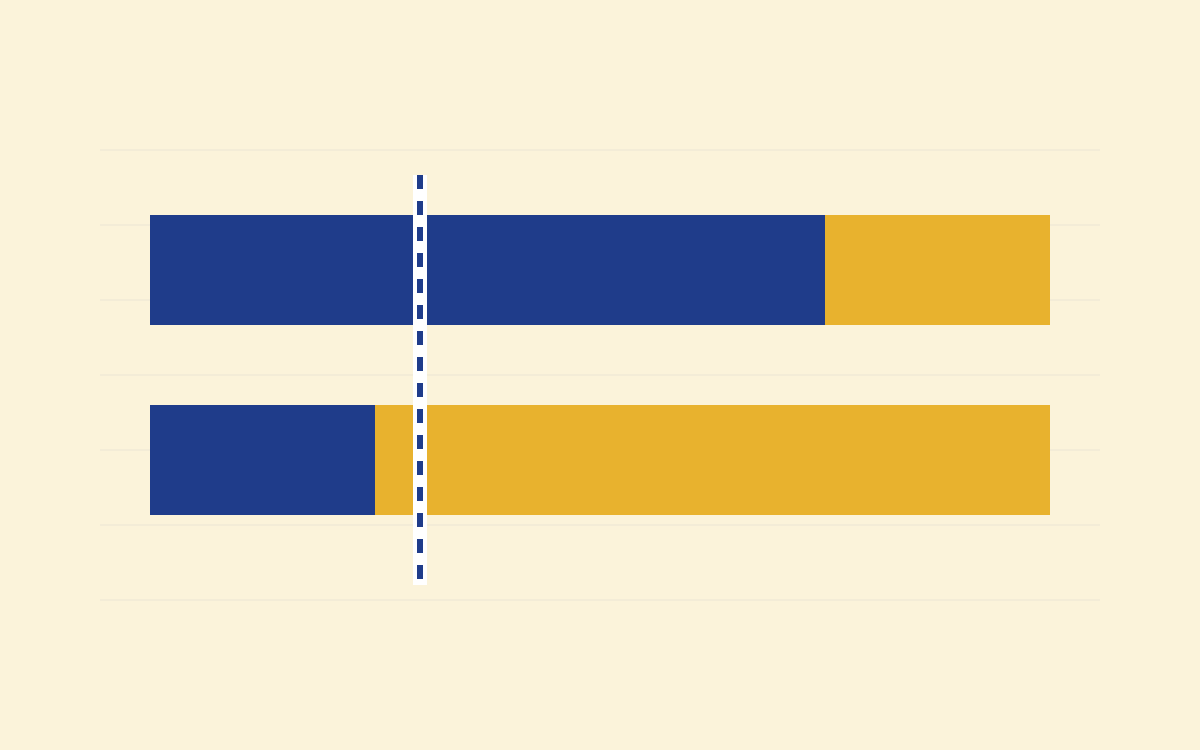Avant de répartir votre épargne entre ETF et SCPI, faites deux vérifications : l'argent dont vous pourriez avoir besoin rapidement doit être disponible sans compter sur la vente de parts de SCPI, et votre logement doit entrer dans le calcul de votre exposition à l'immobilier.
La stabilité affichée d'une SCPI ne répond à aucune de ces deux questions. Au 30 juin 2026, 1,9 milliard d'euros de parts attendaient encore un acheteur, et onze SCPI avaient suspendu la variabilité de leur capital depuis janvier. En 2025, le prix moyen des parts a baissé malgré une distribution régulière.
Ce qu'il faut retenir
- Mon besoin de retrait est-il couvert sans vendre de parts de SCPI ? Estimez ce que vous pourriez devoir retirer dans les prochaines années, pour un projet, un imprévu ou une période sans revenu. Vérifiez que ce montant est couvert par une épargne disponible ou par des placements cotés, revendables chaque jour de bourse.
- Quelle part de mon patrimoine est déjà immobilière ? Additionnez votre résidence principale et vos parts de SCPI. Si l'immobilier pèse déjà lourd, une poche de SCPI supplémentaire renforce une exposition existante plutôt qu'elle ne diversifie.
Ces vérifications ne donnent pas une répartition idéale. Elles écartent les répartitions qui ne tiennent pas face à un retrait, ou qui concentrent le patrimoine sur une seule classe d'actifs.
Ce que montrent les chiffres de 2025 et 2026
Au 30 juin 2026, dernier point publié par l'ASPIM et l'IEIF, la valeur des parts de SCPI en attente de retrait s'élevait à 1,9 milliard d'euros, soit 2,2 % de la capitalisation du marché.
Ce stock a baissé de 31 % depuis le 31 décembre 2025, date à laquelle il atteignait 2,8 milliards d'euros, soit 3,1 % de la capitalisation.
Cette baisse ne signale pas un retour de la liquidité : elle vient entièrement de onze SCPI, environ 12 % de la capitalisation, qui ont suspendu temporairement la variabilité de leur capital depuis le début de 2026, remis à zéro leurs carnets d'ordres et ouvert un marché secondaire. Pour les SCPI restées à capital variable, les parts en attente ont au contraire augmenté d'environ 330 millions d'euros sur le semestre.
Fin 2025, le stock était très concentré : 15 SCPI, gérées par 7 sociétés de gestion, regroupaient environ les trois quarts des parts en attente, en majorité des SCPI à prépondérance bureaux.
En 2025, 967 millions d'euros de parts ont été échangés sur le marché secondaire, soit 1,1 % de la capitalisation du marché.
Sources : ASPIM et IEIF, premier semestre 2026 et bilan 2025.
La plupart des SCPI ne sont donc pas bloquées. Mais personne ne sait à l'avance si sa SCPI fera partie des véhicules en difficulté le jour où l'argent sera nécessaire. Avec un marché secondaire qui échange environ 1 % de la capitalisation par an, une sortie rapide à la valeur affichée n'est pas acquise.
Les suspensions de 2026 montrent aussi que les conditions de sortie peuvent changer pendant la détention : les parts concernées ne sont plus rachetées grâce aux nouvelles souscriptions, elles se négocient sur un marché secondaire, au prix qui s'y forme.
Un retrait imprévu, deux répartitions
Exemple hypothétique : deux portefeuilles de 100 000 euros doivent financer un retrait de 30 000 euros. On suppose les parts de SCPI temporairement bloquées et la poche ETF revendable à sa valeur, sans autre épargne disponible.
| Montant ou résultat | Répartition A | Répartition B |
|---|
| Poche ETF avant le retrait | 75 000 € | 25 000 € |
| Poche SCPI supposée bloquée | 25 000 € | 75 000 € |
| Après le retrait de 30 000 € | 45 000 € d'ETF restants | 5 000 € non financés |
Dans ce scénario, la valeur affichée des SCPI ne finance pas le retrait. La répartition A passe le test, ce qui ne dit rien de son rendement ni de sa résistance à une baisse des actions : un retrait pendant un krach obligerait à vendre des ETF en perte. Ces répartitions sont des contrastes pédagogiques, pas des allocations à reproduire.
Le logement change la comparaison
Exemple hypothétique : le même ménage possède une résidence principale de 200 000 euros, sans dette, soit un patrimoine total de 300 000 euros.
| Montant ou part | Répartition A | Répartition B |
|---|
| Résidence principale | 200 000 € | 200 000 € |
| Parts de SCPI | 25 000 € | 75 000 € |
| Immobilier au total | 225 000 € | 275 000 € |
| Part de l'immobilier dans le patrimoine | 75 % | 91,7 % |
Même la répartition A laisse les trois quarts du patrimoine dans l'immobilier. Avant d'ajouter des SCPI, la question utile est donc : cherche-t-on une nouvelle source de rendement, ou renforce-t-on une exposition déjà dominante ? Notre méthode pour calculer son patrimoine net aide à poser ce bilan.
La distribution ne mesure pas la stabilité
Le taux de distribution moyen pondéré des SCPI s'est établi à 4,92 % en 2025, selon la valeur révisée publiée par l'ASPIM en mai 2026.
Sur l'année 2025, le prix de part moyen pondéré par la capitalisation a reculé de 3,45 %.
En 2025, la moitié des SCPI ont réduit leur dividende, avec une baisse moyenne pondérée de 10 %.
Au premier semestre 2026, 53 % des SCPI ont réduit leur distribution, avec une baisse moyenne pondérée de l'ordre de 14 %, et le prix de part moyen pondéré a reculé de 2,4 %. Ce recul vient des SCPI à capital fixe, dont le prix moyen a baissé de 33 %, celui des SCPI à capital variable étant resté stable.
Un revenu versé régulièrement peut donc coexister avec une baisse de la valeur des parts. Ce que l'épargne rapporte vraiment se mesure en additionnant la distribution et la variation du prix de part, puis en retirant les frais et l'impôt, année après année.
Quand une poche de SCPI ne pose pas problème
Si aucun retrait n'est nécessaire avant longtemps, si l'épargne de précaution est ailleurs et si l'immobilier ne domine pas déjà le patrimoine, l'illiquidité peut ne jamais devenir une contrainte vécue. Ces conditions ne rendent pas une répartition optimale. Elles indiquent seulement que les deux vérifications sont passées. Pour aller plus loin sur la diversification entre classes d'actifs, voir nos mesures de corrélation.
Notes de recherche et vérification
Sources des données : ASPIM et IEIF, consultés le 31 octobre 2026.
Premier semestre 2026 (5 août 2026, dernière statistique publiée au 31 octobre 2026) : parts en attente de 1,9 milliard d'euros au 30 juin 2026, soit 2,2 % de la capitalisation, en baisse de 31 % depuis fin 2025 ; onze SCPI ayant suspendu temporairement la variabilité de leur capital, environ 12 % de la capitalisation, expliquent une baisse d'environ 1,2 milliard d'euros,
tandis que les parts en attente des SCPI restées à capital variable ont augmenté d'environ 330 millions d'euros ; 53 % des SCPI ont réduit leur distribution, avec une baisse moyenne pondérée de l'ordre de 14 % ; prix de part moyen pondéré en baisse de 2,4 % sur le semestre, stable pour les SCPI à capital variable et en repli de 33 % pour les SCPI à capital fixe.
Bilan 2025 (9 février 2026) : stock de parts en attente au 31 décembre 2025 (2,8 milliards d'euros, 3,1 % de la capitalisation, environ les trois quarts sur 15 SCPI gérées par 7 sociétés), marché secondaire (967 millions d'euros, 1,1 % de la capitalisation), prix de part moyen pondéré (-3,45 % sur 2025) et dividendes (la moitié des SCPI en baisse, -10 % en moyenne pondérée).
Le taux de distribution 2025 est la valeur révisée de 4,92 % publiée le 15 mai 2026 ; le bilan de février indiquait 4,91 %.
Calculs : les deux tableaux sont des exemples hypothétiques. Retrait : 75 000 - 30 000 = 45 000 euros d'ETF restants ; 30 000 - 25 000 = 5 000 euros non financés. Exposition immobilière : 200 000 + 25 000 = 225 000 euros, soit 225 000 / 300 000 = 75 % ; 200 000 + 75 000 = 275 000 euros, soit 275 000 / 300 000 = 91,7 %.
Limites : les montants sont avant fiscalité personnelle, frais d'enveloppe et frais de transaction. La détention de SCPI via l'assurance-vie obéit à d'autres règles de liquidité et n'est pas couverte par le test de retrait.
FAQ
Peut-on toujours revendre ses parts de SCPI rapidement ?
Non. Un retrait dépend de nouveaux acheteurs ou du marché secondaire. Selon l'ASPIM, 1,9 milliard d'euros de parts étaient en attente de retrait au 30 juin 2026, soit 2,2 % de la capitalisation du marché, contre 2,8 milliards (3,1 %) au 31 décembre 2025.
Cette baisse vient entièrement de onze SCPI qui ont suspendu temporairement la variabilité de leur capital ; pour les SCPI restées à capital variable, les parts en attente ont augmenté d'environ 330 millions d'euros sur le semestre. La plupart des SCPI ne sont pas bloquées, mais on ne sait pas à l'avance laquelle le sera le jour d'un besoin.
Un taux de distribution élevé signifie-t-il qu'une SCPI est stable ?
Pas à lui seul. En 2025, le taux de distribution moyen pondéré des SCPI était de 4,92 % selon l'ASPIM, mais le prix de part moyen pondéré a reculé de 3,45 % sur l'année, et la moitié des SCPI ont réduit leur dividende. Au premier semestre 2026, 53 % des SCPI ont réduit leur distribution. Ce que l'épargne rapporte réellement combine la distribution, la variation du prix de part, les frais et l'impôt.
Faut-il compter sa résidence principale dans son exposition immobilière ?
Oui, pour juger de la diversification d'un patrimoine. Une résidence principale de 200 000 euros et 75 000 euros de parts de SCPI font 275 000 euros d'immobilier sur un patrimoine de 300 000 euros dans notre exemple hypothétique, soit environ 92 %. La même poche de SCPI ne diversifie pas un patrimoine déjà dominé par le logement.