Joel Greenblatt : la Magic Formula et le portefeuille Gotham
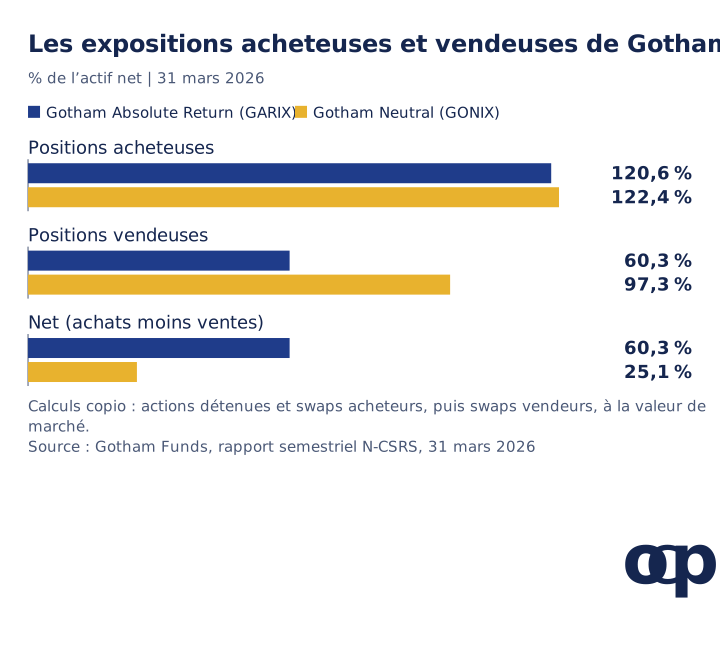
Au 31 mars 2026, Gotham Absolute Return, le fonds de Joel Greenblatt, affichait 120,6 % de positions acheteuses et 60,3 % vendeuses : une déclinaison long/short de l’idée « acheter bon et bon marché » de sa Magic Formula. De 2015 à 2020, ce même fonds a gagné 6,1 %, contre 76,2 % pour le MSCI World. Les investisseurs en ont retiré 3,0 Md$ nets entre mai 2015 et septembre 2020.
Le fonds a ensuite gagné 130,0 % de janvier 2021 à septembre 2026, contre 98,2 % pour le MSCI World, selon nos calculs. Greenblatt conseille lui-même aux adeptes de la formule de s’engager pour au moins trois ans. Le parcours du fonds montre combien cette consigne est difficile à tenir.
À retenir
L’étiquette long/short ne promet pas une protection contre les krachs. Le fonds a perdu 16,8 % début 2020 et 5,0 % en 2022 ; ces résultats globaux n’isolent pas la contribution des positions vendeuses.
De nombreuses positions peuvent partager un même risque de stratégie. Gotham combine une exposition nette aux actions importante avec des choix de valorisation et de titres ; examinez les expositions brutes et nettes avant de compter les sources de diversification.
Préparez-vous à la sous-performance avant d’investir. Le fonds a gagné 6,1 % en 2015-2020 contre 76,2 % pour le MSCI World ; définissez les règles de réexamen et les besoins de financement avant de juger si cette attente convient à votre projet.
Qu’est-ce que la Magic Formula de Joel Greenblatt ?
La formule consiste à acheter de bonnes entreprises à prix avantageux : classer les actions selon leur faible valorisation et leur rentabilité du capital, acheter les mieux classées et les remplacer environ un an plus tard. Greenblatt l’expose dans The Little Book That Beats the Market (John Wiley & Sons, 2005), actualisé sous le titre The Little Book That Still Beats the Market en 2010.
L’édition de 2010 ajoute une introduction et une postface, avec des données allant jusqu’à fin 2009. Nous n’avons pas obtenu le texte complet ; les définitions suivantes proviennent du site Magic Formula Investing, détenu par une entité que Greenblatt contrôle en partie.
La FAQ décrit une sélection d’« actions à faible ratio cours/bénéfice », donc peu chères, dont les entreprises dégagent une rentabilité élevée du capital, après de « légers ajustements comptables ». Elle couvre uniquement les actions cotées aux États-Unis et exclut sociétés financières et services aux collectivités. Les consignes de la page How it Works et de la FAQ sont les suivantes :
détenir au moins 20 actions de la formule, à montants égaux en dollars ;
conserver chacune environ un an, vendre les perdantes juste avant un an et les gagnantes juste après, pour des raisons fiscales ;
étaler un achat important sur 12 mois ;
s’engager pour au moins trois ans.
La FAQ précise d’abord que la formule n’a rien de « magique ». Elle déconseille aussi ce système à quiconque « ne peut pas se permettre de perdre de l’argent sur le marché ». Dans le premier chapitre de l’édition 2010, page 6, Greenblatt insiste sur la conviction, selon notre traduction : « Malheureusement, si vous ne croyez pas que la formule magique vous rendra riche, elle ne le fera pas. »
Que détient aujourd’hui Gotham Asset Management ?
Au 31 mars 2026, Gotham Absolute Return Fund (GARIX) détenait des positions acheteuses valant 120,6 % de ses 1 074,4 M$ d’actif net et des positions vendeuses de 60,3 %, selon notre calcul tiré du rapport semestriel. Il possédait directement 940,1 M$ d’actions ; le reste de l’exposition acheteuse et toute l’exposition vendeuse passaient par des swaps de rendement total avec Morgan Stanley. Le rapport recense 1 775 positions.
Un rapport mensuel de portefeuille plus récent, le formulaire N-PORT au 30 juin 2026 déposé le 21 août 2026, montre un portefeuille comparable. Selon notre calcul à partir de ses lignes d’actions et de swaps, le fonds était exposé à environ 120 % à l’achat et 60 % à la vente, pour un actif net de 1 235,6 M$. Le graphique conserve le rapport semestriel de mars, dont les tableaux de swaps donnent directement la valeur de marché de chaque poche.
Au 31 mars 2026 : Gotham Absolute Return, exposition acheteuse 120,6 %, vendeuse 60,3 %, nette 60,3 % de l’actif net ; Gotham Neutral, 122,4 %, 97,3 % et 25,1 %. Source : formulaire N-CSRS de Gotham Funds au 31 mars 2026, portefeuilles et tableaux de swaps de rendement total ; données du graphique (CSV). L’exposition brute, achats plus ventes, atteignait 180,8 % pour Absolute Return et 219,6 % pour Neutral.
Le prospectus du 1er février 2026 décrit un processus plus large que les deux ratios du livre. Gotham valorise chaque entreprise selon ses bénéfices récurrents, flux de trésorerie, efficacité du capital, structure financière et valorisation. La poche acheteuse favorise les décotes les plus fortes à sa valeur estimée, la poche vendeuse les primes les plus fortes ; le rééquilibrage est généralement quotidien.
Absolute Return vise une exposition nette inférieure à 70 % et une exposition brute généralement inférieure à 190 % ; Neutral vise environ 0 à 30 % d’exposition nette. Greenblatt et Robert Goldstein sont codirecteurs des investissements et gèrent le fonds depuis son lancement en 2012. Chacun en détenait plus de 1 M$ de parts au 30 septembre 2025.
La structure a un coût. Les frais de gestion atteignent 1,50 % par an, les frais de fonctionnement totaux après remises 1,52 %, auxquels s’ajoutent les coûts des swaps. La rotation du portefeuille était de 290 % sur le dernier exercice complet.
Comment Gotham Absolute Return s’est-il comporté face au marché ?
Selon son prospectus, le fonds a rapporté 8,94 % par an sur les dix ans à 2025, contre 14,82 % pour le S&P 500 Total Return et 4,75 % pour le HFRX Equity Hedge. Depuis son lancement le 31 août 2012 jusqu’à fin 2025, son rendement annuel atteint 8,96 %.
La comparaison avec le marché n’est pas symétrique : le fonds visait 50 à 60 % d’exposition nette acheteuse en 2015 et la maintient sous 70 % selon son prospectus actuel, tandis qu’un fonds indiciel est pleinement investi.
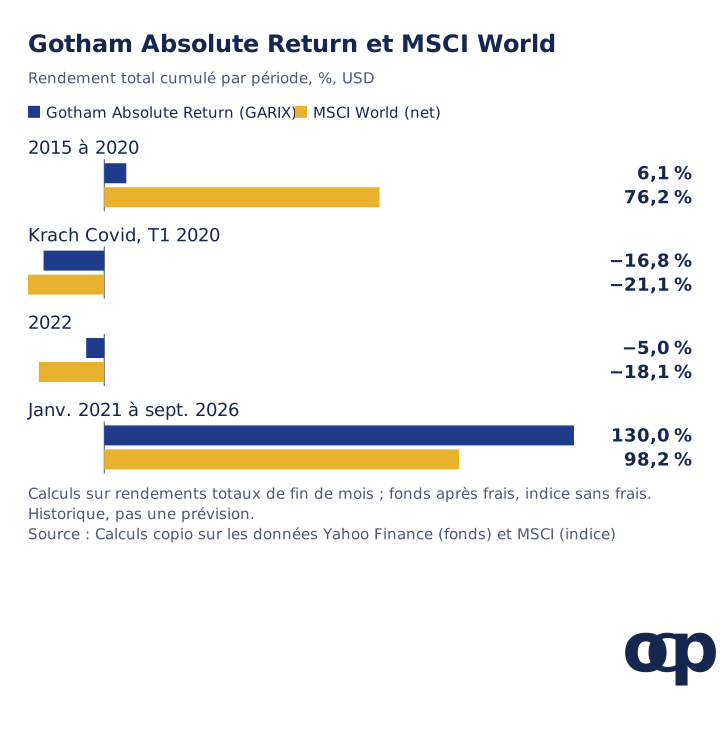
Rendement cumulé, Gotham Absolute Return puis MSCI World : 2015-2020, 6,1 % et 76,2 % ; T1 2020, -16,8 % et -21,1 % ; 2022, -5,0 % et -18,1 % ; janvier 2021 à septembre 2026, 130,0 % et 98,2 %.
Le fonds entier a moins baissé que le MSCI World pendant ces deux chutes, sans que ces rendements isolent la contribution des ventes à découvert. Il a perdu 5,0 % en 2022 contre 18,1 % pour l’indice. Au premier trimestre 2020, il a perdu 16,8 %, son pire trimestre sur les dix ans du prospectus, assez proche des -21,1 % de l’indice malgré son exposition nette plus faible.
Sa baisse maximale de fin de mois depuis le lancement atteint 17,0 %, contre 25,4 % pour le MSCI World, selon notre calcul de septembre 2012 à septembre 2026. De début 2026 à fin septembre, il a gagné 15,5 %, contre 11,8 % pour l’indice.
L’approche a-t-elle connu de longues périodes de sous-performance ?
Oui, et Greenblatt l’a écrit. Dans le rapport annuel 2015, après une année où « tous les fonds » affichaient un rendement négatif, lui et Goldstein écrivaient, selon notre traduction : « Aucune stratégie d’investissement, aussi bonne ou logique soit-elle, ne fonctionne en permanence. » Ils ajoutaient l’importance de maintenir la stratégie même lorsqu’elle ne fonctionnait pas à court terme.
Pour une action donnée, ils estimaient que « le délai d’attente pour que le marché ait raison ne dépasse pas 2 ou 3 ans dans la grande majorité des cas ». L’attente commencée en 2015 s’est révélée plus longue.
Le rapport annuel 2020 répétait les deux mêmes phrases et indiquait que les positions vendeuses avaient souffert de l’environnement, produisant des écarts long/short négatifs. Selon Gotham, seule 1999 avait été pire que le premier semestre 2020 pour le rendement des actions bon marché diminué de celui des actions chères. Sur l’année à septembre 2020, le fonds a perdu 4,13 %, contre un gain de 15,15 % pour le S&P 500 Total Return.
Que signifie une stratégie en retard pour le risque et la croissance composée ?
Des années de retard obligent à examiner la compatibilité de la stratégie avec les besoins financiers et la thèse d’investissement. Le rendement du fonds décrit un capital investi en continu ; les flux modifient le rendement du dollar moyen effectivement investi. L’actif net de Gotham Absolute Return a culminé à 3,66 Md$ au 30 avril 2015, puis reculé à 506,0 M$ au 30 septembre 2020. L’essentiel de la baisse venait des retraits, pas des pertes.
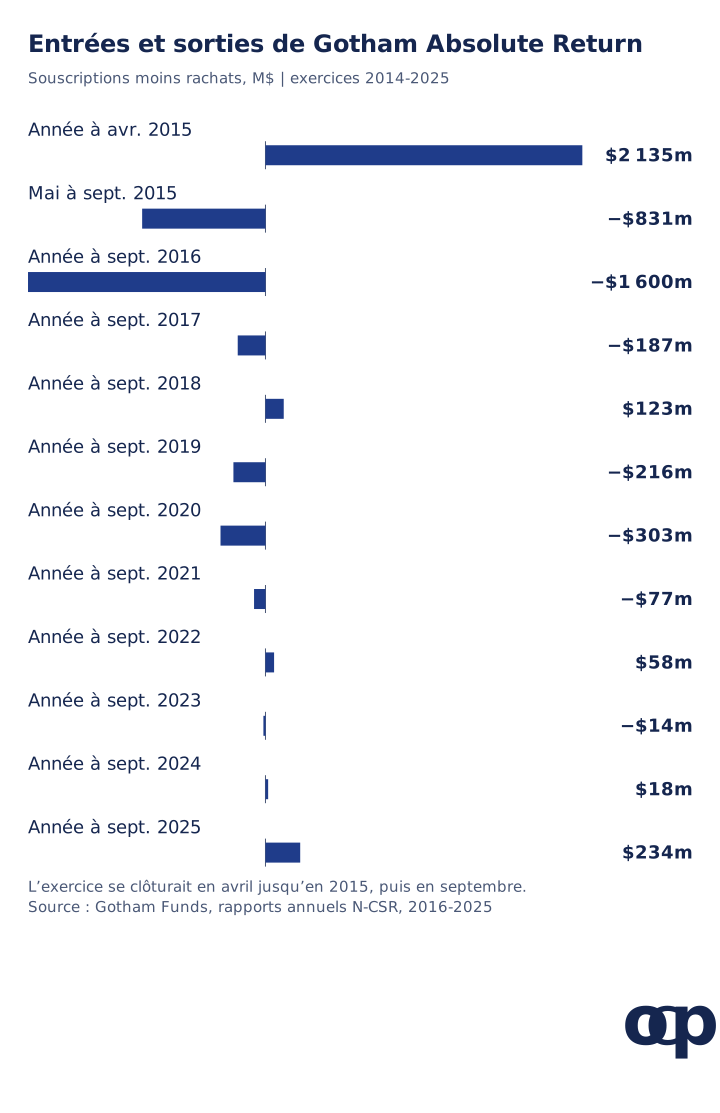
Flux nets : année à avril 2015 +2 135 M$ ; mai-septembre 2015 -831 M$ ; années à septembre 2016 -1 600 M$, 2017 -187 M$, 2018 +123 M$, 2019 -216 M$, 2020 -303 M$, 2021 -77 M$, 2022 +58 M$, 2023 -14 M$, 2024 +18 M$, 2025 +234 M$. Source : rapports annuels N-CSR de Gotham Funds, variations d’actif net 2016-2025 ; données du graphique (CSV). Les flux comprennent les distributions réinvesties.
Ces périodes montrent de forts flux après gains comme après pertes ; elles ne révèlent pas les raisons de chaque investisseur. Le fonds a attiré 2,1 Md$ sur l’année à avril 2015, puis perdu 7,83 % dans les cinq mois suivants. Ces cinq mois ont vu sortir 831 M$, puis 1,6 Md$ supplémentaire l’année suivante.
Après un gain de 31,53 % sur l’année à septembre 2024, les souscriptions nettes de l’année suivante ont atteint 233,9 M$, un sommet depuis l’année à avril 2015. L’écart se retrouve dans le patrimoine composé. Du 30 avril 2014 au 30 septembre 2025, le fonds a progressé de 7,0 % par an selon une mesure pondérée par le temps, indépendante du calendrier des entrées et sorties.
En pondérant par les capitaux effectivement investis, l’ensemble des porteurs aurait gagné environ 2,2 % par an, selon notre estimation fondée sur les flux et actifs nets publiés. Le MSCI World a progressé de 10,4 % par an sur les mêmes dates. L’estimation place chaque flux au milieu de sa période ; le déplacer au début ou à la fin modifie le résultat de moins de 0,1 point.
C’est une estimation agrégée, ni une reconstitution des comptes individuels ni la preuve de pertes de calendrier évitables. Pour un ménage, notez pourquoi l’argent est entré ou sorti avant d’en déduire un changement de méthode. Notre guide de récupération après un krach explique pourquoi effacer une perte exige un gain supérieur ; notre comparaison du ratio de Sharpe et du taux de croissance composé explique quelle mesure décrit la croissance d’un solde.
Que comprennent mal les imitations de la Magic Formula ?
Quatre raccourcis fréquents contredisent les documents de Greenblatt.
« C’est magique. » La FAQ précise l’inverse et indique que des formules similaires fonctionnent aussi assez bien.
« Cela fonctionne chaque année. » La FAQ demande au moins trois ans ; les lettres de 2015 et 2020 décrivent des périodes où l’approche ne fonctionnait pas.
« Gotham applique la Magic Formula. » Le prospectus décrit plusieurs centaines de positions acheteuses et vendeuses, pondérées par les valorisations de Gotham et rééquilibrées chaque jour, pas une liste annuelle de 20 à 30 actions.
« N’importe quel outil de sélection la reproduit. » Le site applique des ajustements comptables, exclut financières et services aux collectivités et ne couvre que les actions cotées aux États-Unis.
En France : ne pas transposer le calendrier fiscal américain
La consigne de vendre les perdantes avant un an et les gagnantes après répond à un contexte fiscal américain ; elle ne constitue pas une règle française. La fiche officielle du PEA précise que les gains réalisés et réinvestis dans le plan ne sont pas imposables en l’absence de retrait, sous les règles applicables. Le traitement dépend donc d’abord de l’enveloppe, pas du seul anniversaire de l’achat.
La liste d’actions américaines du site n’est pas directement une liste éligible au PEA. Vérifiez l’éligibilité de chaque fonds actions envisagé et distinguez cette détention d’une stratégie long/short sur compte-titres ordinaire. Les ventes à découvert et swaps de Gotham ne deviennent pas des positions directement admissibles au PEA. Avant toute comparaison, vérifiez aussi l’accès effectif au fonds, ses frais et sa documentation : un fonds disponible n’est pas nécessairement un substitut fidèle de GARIX.
Que pense copio de ce portefeuille ?
Gotham montre que multiplier les positions ne supprime pas le risque de stratégie, et qu’une poche vendeuse n’établit pas un plancher contractuel contre les krachs. Le fonds entier a perdu 16,8 % au premier trimestre 2020 ; ce n’est pas le rendement isolé des positions vendeuses. Ses expositions de mars 2026, 120,6 % acheteuse et 60,3 % vendeuse, laissaient une exposition nette aux actions importante, en plus des risques de sélection et de valorisation.
L’écart estimé de rendement des investisseurs décrit utilement le calendrier des capitaux, sans prouver que tous les retraits étaient de mauvaises décisions. Copio ne note pas le fonds : ses positions long/short et swaps ne peuvent être correctement saisis comme un portefeuille d’ETF.
Trois vérifications pour votre portefeuille
Décrivez à l’avance une période difficile. Comparez la stratégie à un indice approprié sur des fenêtres glissantes de plusieurs années, dont 2015-2020 dans cette étude. Notez les éléments susceptibles de changer votre thèse et le calendrier de réexamen. Distinguez une sous-performance attendue d’un changement de mandat, de coûts ou de risques ; promettre de conserver indéfiniment n’est pas une règle de suivi.
Examinez les deux côtés d’un fonds long/short. Relevez expositions acheteuse brute, vendeuse brute et nette, puis coûts de swaps, d’emprunt et du fonds. Examinez le résultat global en 2020 et en 2022 avant de considérer les positions vendeuses comme une assurance. Pour juger ces dernières seules, obtenez leur attribution de performance ; le résultat total ne suffit pas.
Mesurez le résultat de votre argent sans supposer les motifs. Utilisez les dates des versements, retraits et distributions pour calculer votre rendement pondéré par les flux. Comparez-le au rendement du fonds pondéré par le temps sur votre période, puis distinguez mouvements discrétionnaires et dépenses réelles. Avant d’ajouter un fonds, vérifiez s’il répète les mêmes expositions actions et de valorisation.
Notre étude d’AQR examine l’association de styles différents. Le vérificateur de portefeuille permet d’explorer les fonds pris en charge, mais ne reconstitue pas les positions vendeuses de Gotham.
Sources et méthode
Recherche vérifiée le 3 novembre 2026 ; dépôts de Gotham sur EDGAR revérifiés les 4 et 5 novembre 2026, sans nouveau rapport aux porteurs ni supplément au prospectus de Gotham.
L’exposition au 30 juin 2026 provient du formulaire N-PORT du fonds (numéro 0000940400-26-032697) : actions détenues directement, plus le notionnel et la plus-value latente de chaque swap, additionnés séparément pour les swaps acheteurs et vendeurs, puis rapportés à l’actif net déclaré. La même méthode appliquée au N-PORT du 31 mars 2026 donne 120,7 % à l’achat et 60,5 % à la vente, contre 120,6 % et 60,3 % selon le rapport semestriel.
Positions et expositions : N-CSRS de Gotham Funds pour le semestre au 31 mars 2026, déposé le 3 juin 2026, rapports aux porteurs de Gotham Absolute Return et Gotham Neutral, portefeuilles et tableaux de swaps de rendement total. Aucun rapport annuel au 30 septembre 2026 n’avait été déposé.
Flux, actifs nets et rendements par exercice : rapports N-CSR de 2015, 2016, 2018, 2020, 2022, 2023 et 2025, variations d’actif net, données financières et rapports du conseiller de 2015 et 2020.
Séries de marché : cours de clôture quotidiens et distributions de GARIX, Yahoo Finance ; niveaux de fin de mois du MSCI World Net Total Return en USD, indice 990100, MSCI ; données mensuelles (CSV).
Expositions, rendements par épisode, baisses maximales, rendements depuis janvier, flux cumulés et croissances pondérées par le temps ou les capitaux : calculs copio. Le rendement pondéré par les capitaux est une estimation pour l’ensemble des porteurs, construite avec les flux par période diminués des distributions, placés à mi-période ; il exclut les frais de rachat.
Le fonds est présenté après ses frais, l’indice sans frais ; aucun rendement n’est net d’impôts. Le MSCI World étant entièrement investi en actions, la comparaison montre un coût d’opportunité pour l’investisseur, pas le résultat de la sélection de titres de Gotham. Les définitions exactes et tests historiques de la formule du livre n’ont pas été obtenus et ne sont pas cités. Cet article est pédagogique et ne constitue pas un conseil en investissement personnalisé.
FAQ
Qu’est-ce que la Magic Formula de Joel Greenblatt ?
C’est la méthode de sélection d’actions de The Little Book That Beats the Market (2005), actualisé en 2010 sous le titre The Little Book That Still Beats the Market. Son site la décrit comme une sélection d’actions à faible ratio cours/bénéfice et à rentabilité élevée du capital, après de petits ajustements comptables. Il précise qu’elle n’a rien de magique.
Combien de temps conserver les actions de la Magic Formula ?
Le site Magic Formula Investing préconise au moins 20 actions, à montants égaux, conservées environ un an avant de renouveler la liste. Il recommande fortement de s’engager pour au moins trois ans et déconseille le système à ceux qui ne peuvent pas se permettre de perdre de l’argent en Bourse.
Dans quoi Gotham Asset Management investit-il ?
Les fonds long/short de Gotham, comme Absolute Return et Neutral, détiennent plusieurs centaines de positions acheteuses sur des actions jugées sous-évaluées et un nombre similaire de positions vendeuses sur des actions jugées surévaluées, généralement rééquilibrées chaque jour ; son Large Value Fund ne détient que des positions acheteuses, selon le prospectus du 1er février 2026. Au 31 mars 2026, Gotham Absolute Return affichait 120,6 % d’exposition acheteuse et 60,3 % vendeuse, soit 60,3 % d’exposition nette de l’actif net, selon nos calculs à partir du rapport semestriel.
Cette approche a-t-elle connu de longues périodes de retard ?
Oui. Gotham Absolute Return a gagné 6,1 % au total en 2015-2020, contre 76,2 % pour le MSCI World, selon nos calculs. Son rendement sur dix ans à 2025 était de 8,94 % par an, contre 14,82 % pour le S&P 500, selon le prospectus. De janvier 2021 à septembre 2026, il a ensuite gagné 130,0 %, contre 98,2 % pour le MSCI World.
Pourquoi les investisseurs ont-ils gagné moins que le fonds ?
Notre estimation à partir des flux agrégés atteint environ 2,2 % par an de mai 2014 à septembre 2025, contre 7,0 % pour le fonds. Elle reflète le calendrier des capitaux investis : de forts retraits ont suivi les périodes faibles, puis des apports ont suivi les gains. Elle ne mesure pas le rendement de chaque investisseur et ne prouve pas que tout l’écart provient d’erreurs de calendrier évitables.