La stratégie haltère de Nassim Taleb : les 10 % risqués exigent un avantage
L’haltère de Taleb riche en liquidités organise un potentiel de hausse de type capital-risque : protéger l’essentiel du capital et donner à une petite poche spéculative la possibilité de rapporter plusieurs fois son coût. Dans The Black Swan (2007), il décrit 85 à 90 % d’instruments extrêmement sûrs et 10 à 15 % de paris extrêmement spéculatifs, de préférence des portefeuilles de type capital-risque. La difficulté consiste à trouver et capter ce potentiel à des conditions attractives.
Un placement pouvant tout perdre ne remplit que la moitié de la description : celle du risque de baisse. Pour que l’approche ait un sens, la confiance dans la poche spéculative doit reposer sur des compétences, un accès particulier ou un autre avantage défendable.
À retenir
La poche risquée doit pouvoir porter le potentiel de gain. Une petite allocation exige des gains potentiellement importants pour faire progresser le portefeuille entier après les paris perdants, les frais et les années d’attente.
L’instrument et l’avantage de l’investisseur vont ensemble. Participations non cotées, actions cotées sélectionnées et options achetées offrent des voies différentes vers de gros gains ; chacune exige des compétences différentes et peut perdre toute la mise.
Un gagnant spectaculaire peut laisser le portefeuille au point mort. Dans notre exemple à dix paris, une mise de 1 000 € rapportant 10 000 € couvre seulement la perte des neuf autres. Il faut examiner la capitalisation de toute la poche, échecs et apports ultérieurs compris.
Quelle logique de capital-risque sous-tend l’haltère de Taleb ?
Dans The Black Swan, chapitre 13, section « Barbell Strategy », Taleb réunit les deux côtés, selon notre traduction : « il faut placer une part, disons 85 à 90 %, dans des instruments extrêmement sûrs, comme les bons du Trésor ». Il place les « 10 à 15 % restants dans des paris extrêmement spéculatifs, avec autant de levier que possible, comme les options », de préférence dans des portefeuilles de type capital-risque.
Dans Antifragile (2012), chapitre 11, son exemple à 90 % de liquidités et 10 % de risque maximal associe une perte maximale connue à un « potentiel de hausse massif ». Ce sont des exemples tirés de ses livres, pas un portefeuille personnel déclaré ni une recommandation d’allocation destinée à tous.
La logique du capital-risque est que quelques grands succès peuvent payer de nombreux échecs. Cette possibilité n’est utile que si l’investisseur obtient une part suffisante du gain à un prix d’entrée raisonnable. Accéder à une start-up, à une entreprise enthousiasmante ou à une option apparemment peu chère ne prouve pas cet avantage. Le résultat pertinent est ce qui revient à l’investisseur après échecs, dilution, frais et délai de réalisation.
La partie sûre a une mission plus étroite : préserver la réserve dans la devise, sur l’horizon et en termes de pouvoir d’achat nécessaires. La limite de perte suppose qu’elle remplisse cette mission et que les positions spéculatives n’engagent pas au-delà des mises financées. Emprunts, garanties et engagements futurs nécessitent une analyse distincte. Une mise fixe de 10 % et la promesse de la réalimenter sont deux engagements différents.
Quelle contribution apporte un seul gagnant explosif ?
Prenons un portefeuille illustratif de 100 000 € : 90 000 € préservés à rendement nul et 10 000 € répartis également entre dix paris spéculatifs. À une même date finale, neuf paris ne valent plus rien et un seul rapporte. Le multiple ci-dessous correspond aux sommes reçues divisées par la mise initiale de 1 000 €, capital remboursé compris.
Multiple du seul gagnant
Produit de cette mise de 1 000 €
Valeur finale du portefeuille
Gain du portefeuille
10x
10 000 €
100 000 €
0 %
20x
20 000 €
110 000 €
10 %
50x
50 000 €
140 000 €
40 %
Source : calculs arithmétiques copio ; hypothèses et résultats des scénarios (CSV). Tous les autres produits spéculatifs et le rendement de la réserve sont nuls ; aucun nouvel apport, rééquilibrage, frais, impôt ni correction d’inflation. Sans probabilité ni durée attribuée, il ne s’agit ni de rendements attendus ni de rendements annualisés. Les dix mises égales illustrent un calcul, pas un portefeuille proposé.
Un gagnant multiplié par dix dans un dixième de la poche spéculative remplace seulement l’argent perdu sur les neuf autres paris. Si toute la poche de 10 000 € était multipliée par dix, le portefeuille atteindrait au contraire 190 000 €. Confondre le gagnant individuel et le résultat de la poche exagère ce qu’une petite allocation peut accomplir.
Avant de parler d’instrument, posez donc cette question : quelle part d’un succès parviendrait au portefeuille entier ? Un multiple spectaculaire peut contribuer peu si la position est minuscule, si les autres paris échouent, si la participation est diluée ou si le paiement arrive bien plus tard que prévu. La réserve permet de survivre à ces échecs ; elle ne crée pas le potentiel de gain manquant.
Quels instruments pourraient offrir un potentiel de gain explosif ?
Les exemples suivants expliquent des structures de gains, pas des investissements recommandés par copio. Leur pertinence dépend des compétences, de l’accès, de l’avantage démontrable et de la capacité à perdre toute la mise. Ce sont des mises en œuvre possibles, sans affirmer que Taleb détient ou recommande ces instruments précis. Les exemples d’actions supposent un achat comptant ; les exemples d’options concernent des options achetées, dont l’exercice et la position résultante doivent être gérés séparément.
Participations dans de jeunes entreprises
Une participation peut être multipliée si la jeune entreprise se développe et si l’investisseur en conserve une part précieuse jusqu’à la sortie. Des actions détenues directement ou un fonds de capital-risque peuvent procurer cette exposition. Un avantage plausible peut venir d’une connaissance sectorielle spécialisée, de l’accès à de bonnes opérations, d’une évaluation rigoureuse des fondateurs et du modèle économique, ou de la capacité à aider l’entreprise à croître.
Passer par un fonds ajoute à l’analyse le choix du gérant, l’accès et le rendement net de frais. La question difficile est ce que l’investisseur possédera et recevra après les financements ultérieurs et compte tenu des droits des autres actionnaires. Une forte croissance ne suffit pas à établir un rendement intéressant au prix d’aujourd’hui.
L’échec peut effacer la mise ; même une entreprise qui réussit peut laisser attendre des années avant de verser de l’argent. Le guide du financement participatif de la FCA souligne le risque de perte totale et la difficulté de récupérer l’argent des jeunes entreprises. Pour un fonds, incluez dans le budget de perte l’engagement complet et les appels de capitaux futurs, pas seulement le montant déjà versé.
Actions cotées à fort potentiel économique
Une entreprise cotée peut aussi multiplier sa valeur si elle développe son activité, réussit un redressement ou si le marché revoit des perspectives jusque-là sous-estimées. Une action ordinaire achetée comptant n’a pas d’échéance contractuelle, laissant plus de temps à la thèse économique qu’une option datée. Son résultat suit directement le cours ; elle ne possède pas la convexité contractuelle d’une option.
L’avantage doit relier un résultat économique précis au prix payé. Il peut venir d’une compréhension d’une technologie, d’une position concurrentielle ou d’un bilan supérieure à ce que reflète la valorisation dominante. Une étiquette « croissance » ou un cours volatil ne suffit pas.
Le guide des actions de FINRA rappelle que les actions de croissance peuvent déjà intégrer des attentes élevées et chuter fortement si elles déçoivent. L’investisseur reste exposé aux risques d’exécution, de financement, de dilution et de perte totale.
Options d’achat achetées
Un call acheté peut rapporter un multiple élevé de sa prime si le sous-jacent monte suffisamment avant l’échéance. L’investisseur paie le droit d’acheter à un prix d’exercice déterminé : un versement initial relativement faible contrôle donc une exposition plus importante en actions. Pour un call ordinaire sur une action, le gain contractuel est théoriquement sans plafond ; l’option achetée peut perdre toute sa prime.
L’avantage doit dépasser la seule anticipation du sens de l’action. Il doit porter sur l’ampleur et le calendrier du mouvement, le prix d’exercice, la prime et la volatilité déjà intégrée au prix de l’option. Une thèse économique juste peut perdre de l’argent si le mouvement arrive trop tard ou si l’option était trop chère.
Le guide du call acheté de l’Options Industry Council explique la perte limitée à la prime, l’érosion temporelle et la contrainte d’échéance. L’exercice peut créer une nouvelle position en actions à financer : il faut préciser comment clôturer ou exercer l’option en respectant le budget.
Options de vente achetées
Un put acheté peut rapporter un multiple élevé de sa prime si le sous-jacent baisse suffisamment avant l’échéance. Il peut ainsi procurer un paiement pendant un krach, contrairement à une participation dans une start-up ou à un call haussier. Le paiement absolu du put est borné par son prix d’exercice lorsque le sous-jacent tombe à zéro ; une faible prime peut néanmoins produire un gain élevé en pourcentage.
Ici, l’avantage concerne le prix de la protection et la baisse couverte : sous-jacent, prix d’exercice, échéance, liquidité et règle d’encaissement. Anticiper un krach à une date indéterminée ne suffit pas à justifier l’achat. Des échéances successives sans gain peuvent absorber le budget ; un put portant sur la mauvaise exposition peut ne pas compenser les pertes visées. Le guide du put acheté de l’Options Industry Council décrit ces mécanismes et l’érosion temporelle.
Qu’est-ce qui justifierait la confiance dans la poche spéculative ?
La confiance doit reposer sur une raison d’espérer capter un potentiel attractif après échecs et coûts. Dessiner un gros gain sur le papier ne fournit pas cette raison. Une seule opération réussie ne démontre pas davantage un avantage reproductible.
Commencez par décrire cet avantage par écrit. Pour une entreprise, précisez ce que vous comprenez, pouvez obtenir ou améliorer, et comment cela modifie le rendement accessible au prix proposé. Pour une option, expliquez pourquoi ses conditions offrent une exposition intéressante par rapport à la prime, en tenant compte du temps disponible. « Cela pourrait beaucoup monter » ne répond à aucune de ces questions.
Confrontez ensuite l’explication à un historique complet : entrées, prix, occasions rejetées, échecs, durées de détention et produits réellement encaissés. Si les preuves sont limitées, dites-le. Une expertise sectorielle ne confère pas automatiquement des compétences en valorisation d’entreprises ou d’options. Déléguer la sélection déplace la question vers le processus, les conditions et l’accès du gérant ; cela ne la supprime pas.
Enfin, faites varier le nombre de succès, leur ampleur, leur calendrier et le coût des échecs. Les événements rares ne permettent pas des probabilités précises simplement parce qu’un tableur accepte de les saisir. Il s’agit de voir combien le résultat dépend d’hypothèses optimistes et si le capital peut rester engagé assez longtemps.
Plusieurs paris dépendant du même marché de financement ou de la même technologie peuvent échouer ensemble. La confiance dans une méthode doit laisser place à cette issue, y compris à l’absence totale des gagnants espérés.
Le potentiel du capital-risque protège-t-il aussi d’un krach ?
La poche spéculative doit avoir un objectif explicite. Des participations dans des start-up ou des calls achetés peuvent générer de très gros gains dans un contexte favorable et perdre pendant le même krach que les autres actifs. Une couverture doit payer lorsque ces autres actifs baissent, sous une forme utilisable. Ces objectifs exigent des compétences différentes de sélection et de mise en œuvre.
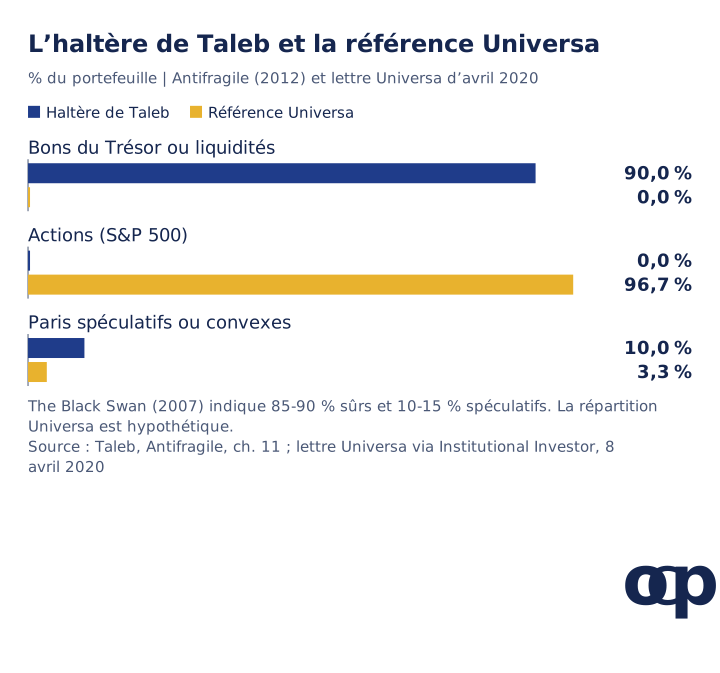
Cela explique la différence entre l’exemple de Taleb riche en liquidités et le portefeuille de référence d’Universa, où il est Distinguished Scientist. Universa présente un portefeuille hypothétique de 96,67 % de S&P 500 et 3,33 % de stratégie de couverture des risques extrêmes, selon sa lettre d’avril 2020 rapportée par Institutional Investor.
Source : Taleb, Antifragile, chapitre 11 ; lettre d’Universa d’avril 2020 rapportée par Institutional Investor ; données du graphique (CSV). The Black Swan donne la fourchette plus large de 85-90 % sûrs et 10-15 % spéculatifs. Aucune de ces répartitions ne dévoile les placements personnels de Taleb.
Dans The Black Swan, Taleb décrit aussi un portefeuille spéculatif assuré comme autre possibilité. Notre étude de Spitznagel examine cette approche et ses affirmations de performance. Il faut la juger sur le résultat composé du portefeuille entier, coûts de protection et utilisation des paiements compris. L’étiquette « haltère » ne prouve à elle seule ni une occasion attractive ni une couverture efficace.
En France : distinguer la réserve, le PEA et les options
Les bons du Trésor américain de l’exemple ne sont pas des placements directement éligibles au PEA ; ils exposent aussi une réserve destinée à des dépenses en euros au change dollar-euro. Selon la fiche officielle du PEA, son compte espèces n’est pas rémunéré et les titres admissibles répondent à des conditions précises. La réserve doit donc être définie selon vos besoins, sans assimiler liquidités du PEA et bons du Trésor.
L’éligibilité d’un fonds actions ou de capital-risque doit être vérifiée fonds par fonds ; l’étiquette « spéculatif » ne suffit pas. Les options achetées directement relèvent notamment d’un CTO offrant cet accès, pas du PEA. De même, obligations, or et matières premières ne deviennent pas des positions directement éligibles au PEA parce qu’ils servent une stratégie d’haltère. La structure des comptes ne dispense jamais de chiffrer primes renouvelées et appels de capitaux sur toute la durée.
Quelle conclusion en tire copio ?
L’haltère riche en liquidités est un portefeuille de type capital-risque dont la petite poche risquée doit offrir un potentiel de gain explosif. Son intérêt dépend d’un avantage crédible permettant à l’investisseur d’en capter assez pour compenser les échecs, les coûts et le temps. La réserve contient le capital initialement risqué ; la justification de l’investissement se trouve dans la poche spéculative.
Cela exige une confiance étayée dans la sélection, le prix et l’exécution, tout en acceptant qu’aucun gagnant précis n’est assuré. Sans explication défendable du potentiel et de l’avantage, choisir 90/10 ne résout pas la question centrale. Copio ne recommande pas les instruments discutés et ne note pas cette stratégie : ses participations privées et options ne peuvent être fidèlement saisies dans le vérificateur.
Trois vérifications pour votre portefeuille
Suivez un gagnant plausible jusqu’au portefeuille entier. Notez mise initiale, résultat économique ou paiement contractuel, temps nécessaire et produit après dilution et coûts. Incluez les pertes des autres positions et distinguez une position gagnante du rendement total de la poche spéculative. Utilisez plusieurs résultats, dont l’absence de gagnant, sans prendre le multiple maximal possible pour une espérance.
Nommez votre avantage et ses preuves. Précisez ce que vos compétences, votre accès ou votre méthode permettent d’évaluer ou d’obtenir à des conditions favorables. Examinez l’historique complet, échecs et idées rejetées compris, et les éléments qui affaibliraient la thèse. Si le dossier se limite à l’enthousiasme pour une entreprise ou à un gain élevé possible sur une option, la justification reste incomplète.
Fixez le budget total et la règle d’encaissement. Comptez appels de capitaux futurs, primes renouvelées, emprunts et engagements d’exercice, en plus de la mise initiale. Précisez comment réaliser un gain et si une participation privée peut être vendue au moment voulu. Séparez la réserve de ce budget et indiquez si la poche recherche un potentiel économique à long terme ou un paiement utilisable pendant un krach.
Sources et méthode
Recherche vérifiée le 3 novembre 2026.
Nassim Nicholas Taleb, The Black Swan (Random House, 2007 ; édition Penguin, 2008, ISBN 978-0-141-90620-1), chapitre 13, « Barbell Strategy ». L’allocation citée et la référence aux portefeuilles de type capital-risque viennent de ce passage.
Nassim Nicholas Taleb, Antifragile (Random House, 2012), chapitre 11, « Never Marry the Rock Star ». L’exemple 90/10 et l’expression « potentiel de hausse massif » viennent de ce chapitre.
Financial Conduct Authority, Understanding crowdfunding : financement participatif en actions, perte totale possible, rendements différés et illiquidité.
FINRA, Stocks : actions de croissance, attentes intégrées aux cours, risques des entreprises et emprunt sur marge.
Options Industry Council, Long Call et Long Put : limites de paiement, exposition à la prime, érosion temporelle et échéance. La discussion applique ces mécanismes sans estimer le rendement d’une stratégie disponible à l’achat.
Le tableau est une illustration arithmétique choisie par l’auteur : 90 000 € de réserve plus le produit d’un gagnant de 1 000 €, neuf autres mises de 1 000 € valant zéro. Télécharger hypothèses et résultats. Il ne modélise aucun instrument précis, n’attribue aucune probabilité et n’établit ni rendement attendu ni allocation optimale.
Les tests d’avantage de l’investisseur constituent le cadre d’analyse de copio, pas la démonstration qu’un investisseur ou instrument cité possède un tel avantage.
FAQ
Qu’est-ce que la stratégie haltère de Nassim Taleb ?
Dans The Black Swan (2007, chapitre 13), Taleb décrit 85 à 90 % d’instruments extrêmement sûrs et 10 à 15 % de paris très spéculatifs, de préférence de type capital-risque. Antifragile (2012, chapitre 11) donne un exemple à 90 % de liquidités et 10 % de risque maximal. La poche spéculative doit permettre un gain très élevé ; la limite de perte initiale suppose que la réserve conserve sa valeur et qu’aucune obligation n’excède la mise.
Quels investissements pourraient offrir un gain explosif ?
Exemples : participations dans de jeunes entreprises, actions cotées sélectionnées et options d’achat ou de vente achetées. Les actions exigent une forte hausse de la valeur de la participation ; les options peuvent multiplier la prime si le sous-jacent évolue suffisamment avant l’échéance. Ce ne sont pas des recommandations. Leur pertinence dépend des compétences, de l’accès, du prix payé et d’un avantage démontrable de l’investisseur. Chaque exemple peut perdre toute sa mise.
Un gagnant multiplié par dix suffit-il à réussir l’haltère ?
Son poids compte. Dans notre scénario, 100 000 € comprennent 90 000 € préservés à rendement nul et dix mises spéculatives de 1 000 €. Si neuf deviennent nulles et qu’une rapporte 10 000 €, le portefeuille retrouve seulement 100 000 €, avant frais, impôts et inflation. Si toute la poche de 10 000 € est multipliée par dix, il atteint 190 000 €. Ces calculs sont des scénarios, pas des prévisions.
Quel avantage faut-il à l’investisseur ?
Un avantage défendable peut venir d’une analyse spécialisée des entreprises, de l’accès à des opérations attractives, de la capacité à améliorer une entreprise ou de compétences en valorisation et gestion d’options. Il doit expliquer comment capter un potentiel favorable après échecs, dilution et coûts. La confiance dans cette méthode ne garantit aucun gain précis, et un succès passé isolé ne prouve pas un avantage reproductible.
L’haltère de Taleb est-il la couverture extrême d’Universa ?
L’exemple riche en liquidités de Taleb cherche un fort potentiel de hausse dans une petite poche spéculative. Selon la lettre d’avril 2020 rapportée par Institutional Investor, Universa présente un portefeuille hypothétique de 96,67 % de S&P 500 et 3,33 % de stratégie de couverture extrême. Capital-risque et calls achetés ne protègent pas automatiquement d’un krach actions ; une couverture doit payer lorsque le reste du portefeuille perd de la valeur.
L’haltère peut-il perdre plus que les 10 % initiaux ?
Oui, si les actifs sûrs perdent de la valeur, si emprunts ou garanties créent d’autres obligations, ou si l’investisseur réalimente la poche spéculative. Une mise fixe payée comptant diffère d’achats d’options répétés ou d’un engagement dans un fonds avec appels de capitaux futurs. Le budget doit couvrir toute la durée de détention.