Welche Anlagen stiegen in Börsencrashs? Anleihen, Gold, Liquidität und Trendfolge, 1929-2022
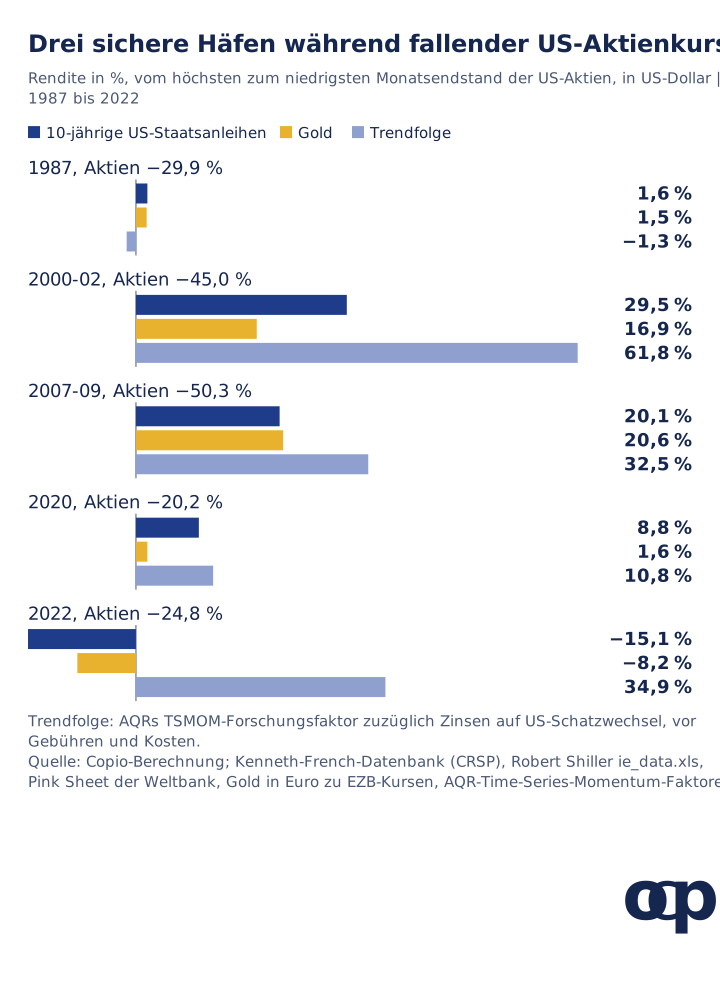
In sieben US-Börsencrashs von 1929 bis 2022 gewannen Schatzwechsel immer.Bei den anderen sicheren Häfen gab es Ausnahmen: Zehnjährige Staatsanleihen schlugen Schatzwechsel fünfmal, verloren 2022 aber 15,1 %; Gold stieg fünfmal und Trendfolge in vier der fünf Crashs seit 1987, darunter um 34,9 % 2022 (eigene Berechnung, Daten bis September 2026).
Unsere Crashstudie maß die Verluste der Anlageklassen. Diese Fortsetzung fragt, welche während fallender Aktien Geld verdienten und welche nur weniger verloren. Wir messen jeden sicheren Hafen vom höchsten zum niedrigsten Monatsendstand der US-Aktien, seit 1929 in Dollar und seit 2000 in Euro. Danach berechnen wir seine Kosten außerhalb von Crashs, denn auch diese wirken über den Zinseszinseffekt.
Die wichtigsten Ergebnisse
Liquidität bleibt auch ohne Kursgewinn verfügbar. Schatzwechsel gewannen in allen sieben US-Crashphasen und können Ausgaben oder Umschichtungen finanzieren. Das sind andere Aufgaben als eine Absicherung, die bei fallenden Aktien an Wert gewinnt.
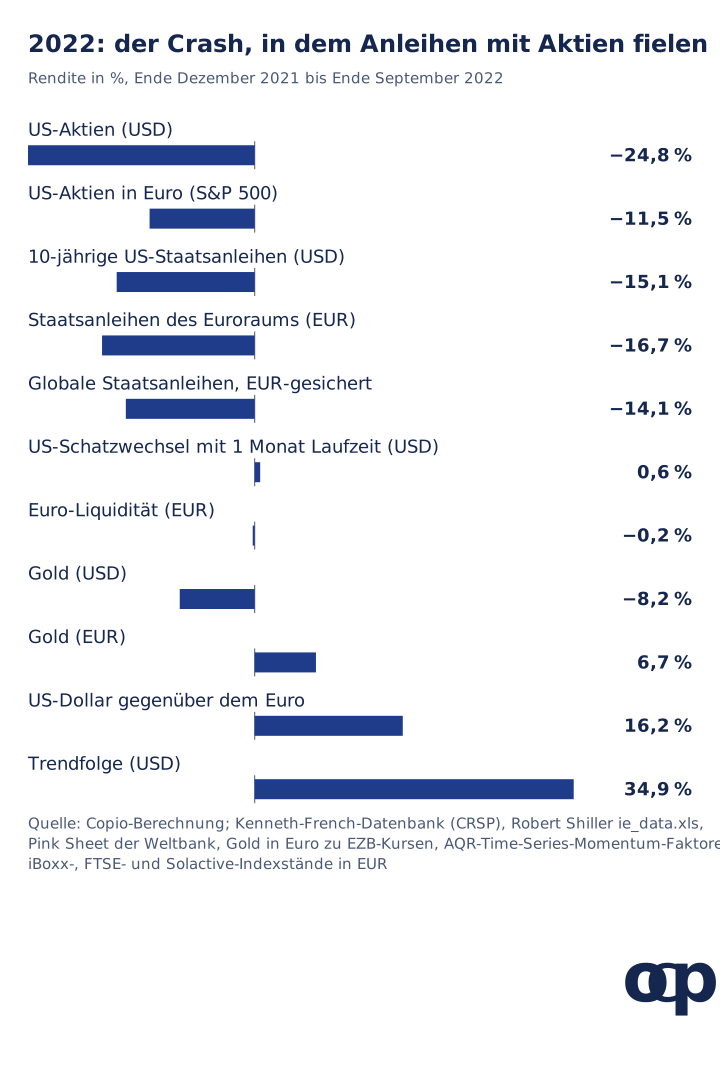
Die Art des Crashs verändert das Ergebnis. 2022 verloren zehnjährige US-Staatsanleihen 15,1 % und Euro-Staatsanleihen 16,7 %, während der Trendfaktor vor Gebühren 34,9 % in Dollar gewann. Prüfe Inflationsschocks ebenso wie Rezessionen.
Beurteile Schutz im gesamten Portfolio. Jede 80/20-Mischung verringerte den größten Verlust unserer Szenarien, aber auch das Wachstum 2010-2026. Vergleiche diesen Zielkonflikt mit Ausgabenbedarf und Umsetzungskosten.
Gestiegen, gehalten oder weniger gefallen: Was unterscheidet das?
„Gestiegen“ heißt hier: Die Anlage schlug einmonatige Schatzwechsel im Crash.„Gehalten“ bezeichnet eine Rendite zwischen null und der Schatzwechselrendite; „weniger gefallen“ einen Verlust unterhalb des Aktienverlusts. Der Unterschied ist für das Wachstum relevant. Eine steigende Anlage kann andere Verluste ausgleichen und zusätzliches Geld für die Neugewichtung liefern. Liquidität oder eine weniger stark fallende Anlage können ebenfalls Käufe finanzieren, jedoch ohne denselben Gewinn. Vergleiche verfügbaren Betrag, Verwendungszweck und Haltekosten.
Wir messen jeden US-Bärenmarkt aus der Tabelle unserer Crashstudie vom höchsten zum tiefsten Monatsendwert der Gesamtrendite amerikanischer Aktien. Es sind dieselben Zeitfenster wie in unserer Studie zu Nassim Talebs Hantelstrategie, ergänzt um 1987. Monatsendwerte übersehen die schlimmsten Tage: Die Crashstudie nennt für den S&P 500 1987 einen Verlust von 33,5 % vom Augusthoch zum Dezembertief, gegenüber 29,9 % für US-Aktien zwischen Ende August und Ende November.
Welche Anlagen stiegen in den US-Crashs seit 1929?
US-Staatsanleihen, Gold und Trendfolge stiegen in den meisten untersuchten Crashs, versagten aber jeweils mindestens einmal; Schatzwechsel verloren nie Geld.
Crash (Hoch bis Tief auf Monatsendbasis)
US-Aktien
10-jährige US-Staatsanleihen
US-Schatzwechsel mit 1 Monat Laufzeit
Gold (USD)
Trendfolge
1929-32 (Aug 1929 - Juni 1932)
-83,7 %
+9,2 % gestiegen
+6,0 % gehalten
0,0 % gehalten
k. A.
1973-74 (Dez. 1972 - Sept. 1974)
-46,5 %
+0,4 % gehalten
+13,5 % gehalten
+137,5 % gestiegen
k. A.
1987 (Aug - Nov 1987)
-29,9 %
+1,6 % gestiegen
+1,4 % gehalten
+1,5 % gestiegen
-1,3 % weniger gefallen
2000-02 (Aug 2000 - Sept. 2002)
-45,0 %
+29,5 % gestiegen
+7,3 % gehalten
+16,9 % gestiegen
+61,8 % gestiegen
2007-09 (Okt. 2007 - Feb 2009)
-50,3 %
+20,1 % gestiegen
+2,2 % gehalten
+20,6 % gestiegen
+32,5 % gestiegen
2020 (Jan - März 2020)
-20,2 %
+8,8 % gestiegen
+0,2 % gehalten
+1,6 % gestiegen
+10,8 % gestiegen
2022 (Dez. 2021 - Sept. 2022)
-24,8 %
-15,1 % weniger gefallen
+0,6 % gehalten
-8,2 % weniger gefallen
+34,9 % gestiegen
Renditen in US-Dollar je Zeitfenster, vor Kosten und Steuern. US-Aktien: wertgewichtete CRSP-Gesamtrendite. Trendfolge: AQRs Zeitreihen-Momentum-Faktor zuzüglich Schatzwechselzinsen, verfügbar ab 1985.
Drei Ausnahmen prägen die Ergebnisse. 1929-32 konnte Gold nicht steigen: Sein offizieller Preis blieb laut Federal Reserve History bis Frühjahr 1933 bei 20,67 Dollar je Unze. Die Verbraucherpreise sanken in dieser Phase um 21,4 %, wodurch Schatzwechsel und Staatsanleihen real stärker gewannen. 1973-74 brachten Staatsanleihen 0,4 %, während die US-Verbraucherpreise um 19,1 % stiegen. Der Goldgewinn von 137,5 % war Amerikanern nicht zugänglich, da privater Goldbesitz erst 1974 wieder erlaubt wurde.
Anleihen fielen 2022 zusammen mit Aktien, weil Inflation und Zinsen stiegen und Anleihekurse drückten, statt einer Rezession, die Renditen sinken lässt. Die US-Verbraucherpreise stiegen von Dezember 2021 bis September 2022 um 6,5 %; die Rendite zehnjähriger Treasuries stieg laut Shiller von 1,47 % auf 3,52 %.
In den für Staatsanleihen günstigsten Crashs sank die Rendite: von 5,83 % auf 3,87 % 2000-02, von 4,53 % auf 2,87 % 2007-09 und von 1,76 % auf 0,87 % 2020. 1973-74 stieg sie dagegen von 6,36 % auf 8,04 %; Staatsanleihen brachten 0,4 %, Schatzwechsel 13,5 %. Unser Beitrag über Anleiheschutz 2008 und das Versagen 2022 verfolgt den Mechanismus über längere Zeitfenster.
Dezember 2021 bis September 2022: US-Aktien -24,8 % in Dollar und -11,5 % in Euro; zehnjährige US-Staatsanleihen -15,1 %; Euro-Staatsanleihen -16,7 %; globale Staatsanleihen mit EUR-Absicherung -14,1 %; Schatzwechsel +0,6 %; Euro-Liquidität -0,2 %; Gold -8,2 % in Dollar und +6,7 % in Euro; Dollar +16,2 % gegenüber Euro; Trendfolge +34,9 %.
Quelle: eigene Berechnungen aus denselben Quellen sowie iBoxx € Sovereigns, FTSE WGBI mit EUR-Absicherung (korrigierte Reihe), Solactive Euro Overnight Return und S&P-500-Gesamtrendite in Euro aus unserer Crashstudie; Diagrammdaten (CSV).
Für Euro-Anleger verloren Staatsanleihen des Euroraums in diesen neun Monaten mehr als US-Aktien. Der stärkere Dollar dämpfte den S&P-500-Verlust und verwandelte Golds Dollarverlust in einen Eurogewinn. Die Zeitfenster unterscheiden sich von den Dreijahresfenstern der Crashstudie: Deren Anleiheverlust von 21,2 % zwischen Dezember 2020 und Dezember 2022 und die hier genannten 16,7 % betreffen unterschiedliche Zeiträume.
Was erlebten europäische Anleger seit 2000?
In Euro stiegen Gold und US-Dollar in den Crashs 2007-09, 2020 und 2022. Euro-Staatsanleihen stiegen 2000-02 und 2007-09, fielen aber 2020 und 2022; Euro-Liquidität hielt ihren Wert oder verlor geringfügig.
Crash (US-Hoch bis -Tief auf Monatsendbasis)
S&P 500 in Euro
Staatsanleihen des Euroraums
Globale Staatsanleihen, EUR-gesichert
Euro-Liquidität
Gold in Euro
US-Dollar gegenüber Euro
Trendfolge mit Euro-Liquidität
2000-02
-50,1 %
+16,7 %
+19,4 %
+9,0 %
+5,6 %
-9,7 %
+64,2 %
2007-09
-44,0 %
+9,2 %
+10,1 %
+5,0 %
+37,8 %
+14,3 %
+36,0 %
2020
-18,9 %
-2,1 %
+1,4 %
-0,1 %
+2,5 %
+0,9 %
+10,4 %
2022
-11,5 %
-16,7 %
-14,1 %
-0,2 %
+6,7 %
+16,2 %
+33,9 %
Renditen in Euro über dieselben US-Zeitfenster, vor Kosten und Steuern. Euro-Liquidität: verzinste EONIA-Einlagen bis 2005, Solactive Euro Overnight Return ab 2006. Trendfolge mit Euro-Liquidität: AQRs Überschussrendite zuzüglich Euro-Geldmarktrendite, unsere Konstruktion einer währungsgesicherten Euroversion. Daten: CSV.
Der Dollar ist für Euro-Anleger ein zweischneidiger sicherer Hafen. Er stieg 2007-09 um 14,3 % und 2022 um 16,2 % gegenüber dem Euro, fiel 2000-02 aber um 9,7 % und vergrößerte den Euroverlust des S&P 500 auf 50,1 %. Ungesicherte US-Anlagen verändern damit die Wirkung eines Crashs auf ein Europortfolio in beide Richtungen.
Verdient Trendfolge in jedem Crash?
Nein: Sie gewann in vier der fünf Crashs seit 1987, verlor 1987 aber 1,3 %, weil Aktien zu schnell fielen, als dass ein Zwölfmonatssignal rechtzeitig drehen konnte. AQR beschreibt eine „Zeitreihen-Momentum-Strategie über zwölf Monate mit einer Haltedauer von einem Monat“ für „58 liquide Basisinstrumente“ aus Aktienindizes, Währungen, Rohstoffen und Staatsanleihefutures (AQR). Trendfolger gehen bei anhaltenden Kursverlusten Shortpositionen ein und profitieren deshalb eher von langen Abschwüngen wie 2000-02, 2007-09 und 2022 als von plötzlichen Einbrüchen.
Zwei Einschränkungen gelten. Der Faktor ist eine Forschungsreihe vor Gebühren, Handelskosten und Steuern, kein Fonds. Die Renditen 1985-2009 stammen aus der Stichprobe des 2012 erschienenen Grundlagenartikels und begünstigen daher die Darstellung. Von Januar 2010 bis Mai 2026 wuchs der Faktor einschließlich Schatzwechselzinsen um 5,94 % jährlich, US-Aktien um 14,39 %. Unsere Studie zu Cliff Asness und AQR behandelt den Vergleich der AQR-Forscher zwischen Trendfolge und Put-Optionen als Crashschutz.
Was kostet ein sicherer Hafen in normalen Jahren?
Außerhalb der Crashs verdienten alle sicheren Häfen weniger als Aktien, und der Abstand wirkt über Zinseszinsen: Von 1985 bis Mai 2026 wuchsen US-Aktien jährlich um 12,0 %, zehnjährige Staatsanleihen um 6,05 %, Gold um 6,64 % und Schatzwechsel um 3,21 %.
Anlage
Jährliches Wachstum, 1985-2026
Jährliches Wachstum außerhalb der Crashphasen
Jährliches Wachstum, 2010-2026
US-Aktien
12,00 %
20,46 %
14,39 %
10-jährige US-Staatsanleihen
6,05 %
5,74 %
2,15 %
US-Schatzwechsel mit 1 Monat Laufzeit
3,21 %
3,29 %
1,38 %
Gold (USD)
6,64 %
6,49 %
8,88 %
Trendfolge
15,65 %
14,14 %
5,94 %
Eigene Berechnungen in US-Dollar, vor Kosten und Steuern. 1985-2026 umfasst Januar 1985 bis Mai 2026: 497 Monate, davon 55 in den fünf Crashphasen. Die Zeitfenster folgen Aktienhochs und -tiefs; die übrigen Monate enthalten daher sämtliche Erholungen und überschätzen Aktienrenditen normaler Jahre. Von Juli 1926 bis September 2026 wuchsen US-Aktien jährlich um 10,36 %, Staatsanleihen um 4,70 % und Schatzwechsel um 3,29 %. Daten: CSV.
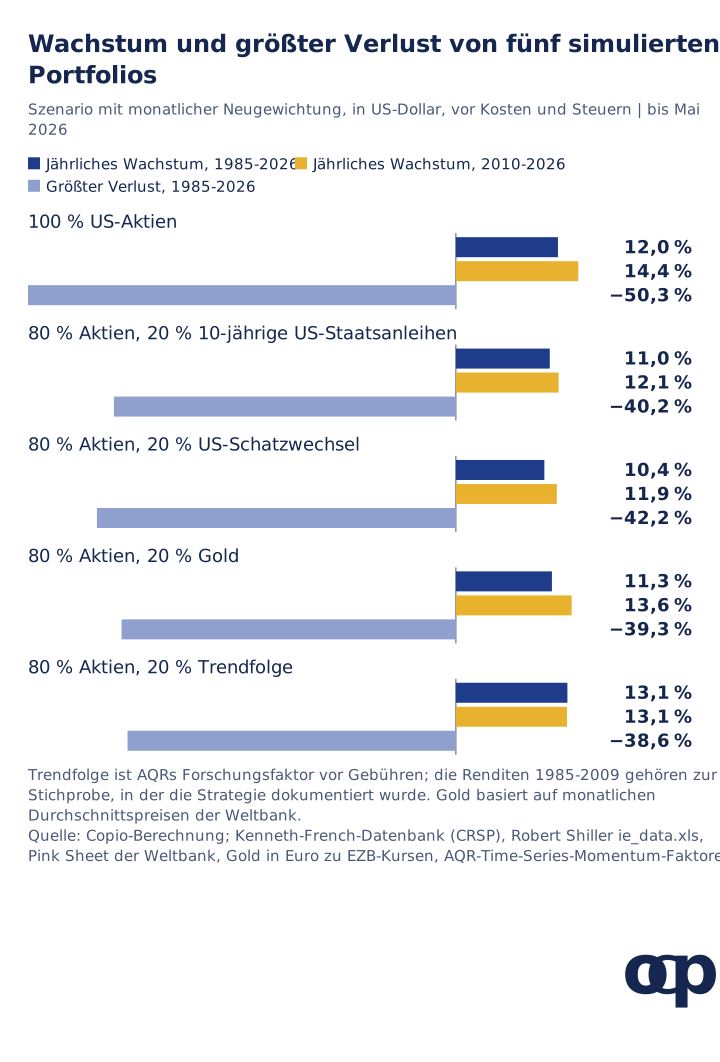
Der faire Test betrifft das gesamte Portfolio. Mark Spitznagel, Universa-Gründer und Gegenstand unserer Studie zur Absicherung extremer Risiken, formuliert in Safe Haven (2021, S. 20): „Wenn eine Strategie das Portfoliorisiko kosteneffizient senkt, erhöht ihre Aufnahme langfristig die jährliche geometrische Wachstumsrate des Portfolios.“ Wir wenden diesen Test auf fünf Szenariomischungen mit monatlicher Neugewichtung an.
Quelle: eigene Berechnungen aus Kenneth French, Shiller, Weltbank und AQR; Szenarien 1985-2026 (CSV); Szenarien 2010-2026 (CSV). Dies sind Szenarien, keine empfohlenen Gewichte: jeweils 20 % Beimischung, monatliche Neugewichtung und keine Kosten, Gebühren oder Steuern.
Nach Spitznagels Kriterium bestand 2010-2026 bei diesem Gewicht kein sicherer Hafen: Jede Mischung wuchs langsamer als Aktien allein. 1985-2026 war nur die Trendmischung schneller und machte aus 1 Dollar 164 statt 109 Dollar; dieser Zeitraum enthält jedoch die Entdeckungsstichprobe. Die Schatzwechselmischung zeigt die Kosten eines reinen Puffers: Der größte Verlust sank auf 42,2 %, das jährliche Wachstum um 1,6 Punkte.
Umsetzung in Deutschland: Depot, Produkte und Steuern
Vergleiche die tatsächlich im Wertpapierdepot verfügbaren Fonds und Instrumente mit den Forschungsreihen: Währungsabsicherung, Laufzeiten, Gebühren und Handelsbedingungen können stark abweichen. Bei Verkäufen zur Neugewichtung können realisierte Gewinne steuerpflichtig sein (§ 20 EStG). Die französische PEA-Steuerbefreiung gilt nicht für ein deutsches Depot. Bei Fonds richtet sich eine mögliche Teilfreistellung nach ihrer steuerlichen Einordnung, nicht nach der Bezeichnung „sicherer Hafen“ (§ 20 InvStG).
Was leitet copio aus diesen Crashs ab?
Eine sinnvolle Abwehr braucht eine klare Aufgabe: Ausgaben finanzieren, Marktverluste ausgleichen oder langfristiges Wachstum erhalten. Liquidität und Schatzwechsel können nach einem Einbruch Käufe finanzieren, ohne vorher im Preis zu steigen. Anleihen, Gold und Trendfolge gewannen in manchen Crashs, doch keines schlug Liquidität in jeder untersuchten Phase. In unseren 80/20-Szenarien 2010-2026 senkten alle sicheren Häfen sowohl den größten Verlust als auch das geometrische Wachstum.
Dieser historische Zielkonflikt beweist weder fehlende Diversifikation noch die Nutzlosigkeit einer Ausgabenreserve. Copios Wachstumsziel verlangt, die gesamte Aufteilung einschließlich Kosten und notwendiger Entnahmen zu prüfen.
Drei Prüfungen für Dein Portfolio
Weise jeder defensiven Anlage eine Aufgabe zu. Notiere, ob sie Ausgaben oder Umschichtungen finanziert, Marktverluste ausgleicht oder langfristige Renditen diversifiziert. Vergleiche verfügbare Liquidität mit geplanten Entnahmen, bevor Du diese für Aktienkäufe nach einem Crash einplanst. Dieselbe Reserve lässt sich nicht zweimal ausgeben.
Prüfe verschiedene Schocks in Deiner Ausgabenwährung. Vergleiche Einzelanlagen und Gesamtportfolio 2020 und 2022 zu denselben Stichtagen, einschließlich Währungsabsicherungen. Notiere Anstieg, Werterhalt oder Verlust und prüfe Duration und Kreditrisiko. Der Dollar half Euro-Anlegern 2022 und schadete 2000-02; die Währung im Fondsnamen belegt keine Absicherung.
Lege vor zusätzlichem Schutz ein Ziel für das Gesamtportfolio fest. Bestimme den zu verringernden Verlust oder Ausgabenfehlbetrag und vergleiche Wachstum, Rückgang und Liquidität mit und ohne Anlage über gleiche Zeiträume. Berücksichtige Gebühren, Steuern sowie Handels- oder Verlängerungskosten und auch schwache Phasen. Der Trendfaktor ist kein kaufbarer Fonds; prüfe die Regeln und Kosten eines realen Produkts, bevor historische Faktorwerte eine Entscheidung begründen.
Kenneth R. French, Datenbank, Fama/French 3 Factors, Monatsdatei aus der CRSP-Datenbank September 2026: US-Aktien = Mkt-RF plus RF; Schatzwechsel = RF, Juli 1926 bis September 2026.
Robert J. Shiller, ie_data.xls (gespeichert am 5. Oktober 2026), Blatt Data, Spalten „Monthly Total Bond Returns“ und „CPI“. Anleihegesamtrenditen beruhen auf durchschnittlichen monatlichen GS10-Renditen; Zeile t deckt t bis t+1 ab und wird hier t+1 zugeordnet.
Weltbank, Commodity Price Data, Pink Sheet, Monatskurse aktualisiert am 2. Oktober 2026, Spalte Gold ($/troy oz), Durchschnitt täglicher Londoner Fixings oder Kassakurse; verwendet für Gold 1973-74, 1987 und alle Wachstumszahlen.
Gold ab 2000: Euro-Kassakurse zum Monatsende aus dem Crashstudienarchiv, umgerechnet zum Dollar-Euro-Referenzkurs der EZB, Reihe EXR.M.USD.EUR.SP00.E zum Monatsende.
Federal Reserve History, Gold Reserve Act of 1934: offizieller Preis von 20,67 Dollar bis Frühjahr 1933 und privater Goldbesitz ab 1974.
AQR, Time Series Momentum: Factors, Monthly (29. Mai 2026), Spalte TSMOM, Januar 1985 bis Mai 2026; Faktoren der Originalstudie für 1985-2009 (Moskowitz, Ooi und Pedersen, Journal of Financial Economics, 2012).
Euroreihen aus dem Archiv unserer Crashstudie: S&P-500-Gesamtrendite in Euro, iBoxx € Sovereigns bis Januar 2023, verzinste EZB-EONIA-Einlagen, Solactive Euro Overnight Return und korrigierte EUR-gesicherte FTSE-WGBI-Reihe.
Mark Spitznagel, Safe Haven: Investing for Financial Storms (Wiley, 2021), Auszug aus Kapitel 1, S. 20.
Alle Renditen, Kategorien, Wachstumsraten, Volatilitäten und Szenarien sind eigene Berechnungen. Crashfenster reichen vom höchsten zum tiefsten Monatsendwert der US-Aktien im jeweiligen Bärenmarkt der Ausgangstabelle; Monatsrenditen werden geometrisch verknüpft. „Gestiegen“ heißt oberhalb einmonatiger Schatzwechsel beziehungsweise Euro-Liquidität; „gehalten“ zwischen null und diesem Ertrag; „weniger gefallen“ bedeutet weniger Verlust als Aktien. Trendfolge addiert Schatzwechsel- oder Euro-Geldmarktrenditen zu AQRs Überschussrenditen; Mischungen werden monatlich neu gewichtet.
Grenzen: Alle Werte verstehen sich vor Gebühren, Handelskosten und Steuern sowie, soweit nicht anders angegeben, vor Inflation. Shillers Anleihewerte und die Weltbank-Goldpreise nutzen Monatsdurchschnitte und glätten dadurch den Verlauf; Golds jährliche Volatilität von 12,4 % 1985-2026 wird deshalb unterschätzt. Monatsendfenster übersehen untermonatige Extreme.
Der Trendfaktor ist eine Forschungsreihe, kein investierbarer Fonds, und vor 2010 teilweise Teil der Entwicklungsstichprobe. Sieben Crashs, davon fünf seit 1987, reichen nicht für eine Schätzung des nächsten Crashverhaltens. Monatsdaten (CSV) und Berechnungsskript reproduzieren sämtliche Werte. Dieser Artikel dient der Information und ist keine persönliche Anlageberatung.
FAQ
Welche Anlagen stiegen in Börsencrashs?
In sieben US-Crashphasen von 1929 bis 2022 gewannen einmonatige US-Schatzwechsel stets in Dollar. Zehnjährige Staatsanleihen schlugen Liquidität fünfmal, Gold stieg fünfmal und der Trendfaktor in vier seiner fünf verfügbaren Phasen. Kein anderer untersuchter sicherer Hafen schlug Liquidität immer. 2022 verloren Staatsanleihen 15,1 % und Gold 8,2 %, während Trendfolge vor Gebühren 34,9 % gewann.
Warum schützten Anleihen 2022 nicht?
Weil Aktien bei steigender Inflation und steigenden Zinsen fielen. Die US-Verbraucherpreise stiegen von Dezember 2021 bis September 2022 um 6,5 %. Höhere Renditen drückten Anleihekurse: Zehnjährige US-Staatsanleihen verloren 15,1 % und Staatsanleihen des Euroraums 16,7 %, mehr als der S&P 500 in Euro mit 11,5 %.
Ist Gold im Crash ein sicherer Hafen?
Oft, aber nicht immer. Gold in Dollar stieg in fünf der sieben untersuchten Crashs, von 1,5 % 1987 bis 137,5 % 1973-74, verlor 2022 aber 8,2 %. 1929-32 war sein Preis gesetzlich auf 20,67 Dollar je Unze fixiert; US-Bürger durften 1973-74 kein Gold besitzen. In Euro gewann Gold in allen vier Crashs seit 2000, 2000-02 allerdings weniger als Euro-Liquidität.
Schützt Trendfolge vor Crashs?
AQRs Zeitreihen-Momentum-Faktor gewann in vier der fünf Crashs seit 1987 zwischen 10,8 % und 61,8 %, einschließlich Schatzwechselzinsen und vor Gebühren. Im schnellen Crash von 1987 verlor er 1,3 %: Es gab noch keinen Abwärtstrend, dem er folgen konnte. Der Faktor ist eine Forschungsreihe, kein Fonds. Seine Renditen 1985-2009 gehören zur ursprünglichen Untersuchungsstichprobe der Strategie.
Was kostet ein sicherer Hafen im Portfolio?
Vergleiche Opportunitätskosten, Gebühren, Steuern und Umsetzungskosten mit seiner Aufgabe. In unseren Szenarien von 1985 bis Mai 2026 senkten 20 % Staatsanleihen, Schatzwechsel oder Gold anstelle von US-Aktien das jährliche Wachstum um 0,7 bis 1,6 Punkte und den größten Verlust von 50,3 % auf 39,3-42,2 %, vor Kosten und Steuern. Eine Ausgabenreserve kann auch bei geringerem historischem Wachstum nützlich sein.