L’allocation d’ADIA : les fourchettes du fonds d’Abou Dhabi
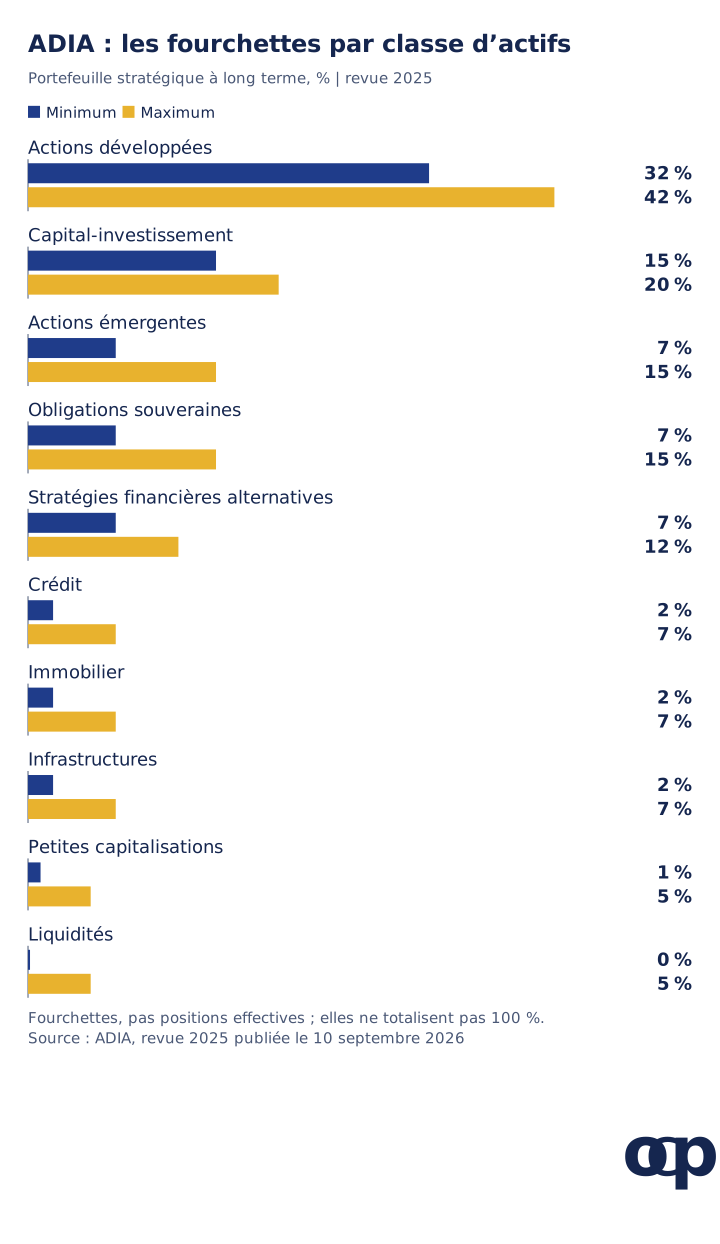
La revue ADIA 2025, publiée le 10 septembre 2026, donne des fourchettes plutôt que des positions : actions développées 32-42 %, capital-investissement 15-20 %, liquidités 0-5 % du portefeuille. L’Abu Dhabi Investment Authority ne précise pas le montant total qu’elle gère. Elle publie des fourchettes par classe et région, les parts gérées en externe ou par réplication indicielle, et ses rendements annualisés sur vingt et trente ans.
Ces éléments révèlent une méthode de portefeuille, mais pas l’ensemble des risques ou besoins de trésorerie. Pour un ménage, le point de départ utile reste les dépenses que les placements doivent financer.
À retenir
Les fourchettes ne sont pas les positions. Actions développées 32-42 % et capital-investissement 15-20 % : ces marges autorisées ne révèlent pas les poids réels et ne totalisent pas 100 %.
Un rendement sur vingt ans ne révèle pas un krach. ADIA annonce 6,6 % annualisés sur vingt ans à 2025, mais ne publie ni parcours annuel, ni traitement des frais, ni devise de rendement permettant une comparaison complète.
Un horizon long ne supprime pas les retraits. ADIA doit restituer les fonds publics selon les besoins, sans connaître les dépenses du gouvernement ; construisez votre plan de liquidité à partir de vos propres obligations.
Quelle est l’allocation d’ADIA ?
La dernière allocation publiée est un ensemble de minima et maxima dans la revue 2025 : actions développées 32-42 %, capital-investissement 15-20 %, actions émergentes 7-15 % et obligations souveraines 7-15 %. ADIA parle de portefeuille stratégique de long terme et précise qu’il s’agit de fourchettes dans lesquelles les allocations peuvent fluctuer, qui ne totalisent donc pas 100 % (revue 2025, page PDF 5).
Une fourchette est une permission, pas une position : la revue ne situe pas les poids effectifs au 31 décembre 2025 à l’intérieur de chaque intervalle. La page de stratégie explique leur construction. ADIA commence par définir son appétit pour le risque au moyen d’un assemblage de titres cotés, le Reference Portfolio.
Elle fixe ensuite une allocation stratégique sur plus de deux douzaines de classes et sous-catégories, censée procurer un rendement attendu supérieur à cette référence pour un risque similaire. Les stratégies financières alternatives désignent les hedge funds et la gestion de contrats à terme, ou managed futures (page investissements).
Qu’est-ce qui a changé dans la revue 2025 ?
Trois fourchettes ont changé : capital-investissement de 12-17 % à 15-20 %, stratégies financières alternatives de 5-10 % à 7-12 %, immobilier de 5-10 % à 2-7 %. La lettre du directeur général attribue le léger recul immobilier à la croissance relative des autres classes et précise que l’exposition absolue à l’immobilier est restée stable (revue 2025, page PDF 3).
La page générale de stratégie affichait encore l’ancienne fourchette de capital-investissement de 12-17 % lors de notre vérification du 3 novembre 2026 ; la revue est donc plus récente. Elle décrit aussi l’activité de son département Private Equities : accords de vente des participations dans Pension Insurance Corporation et IFCO, opérations secondaires pilotées par des gérants et participation au consortium de retrait de cote d’Hologic (page PDF 10). Aucun montant n’est donné.
Dans quelles régions ADIA investit-elle ?
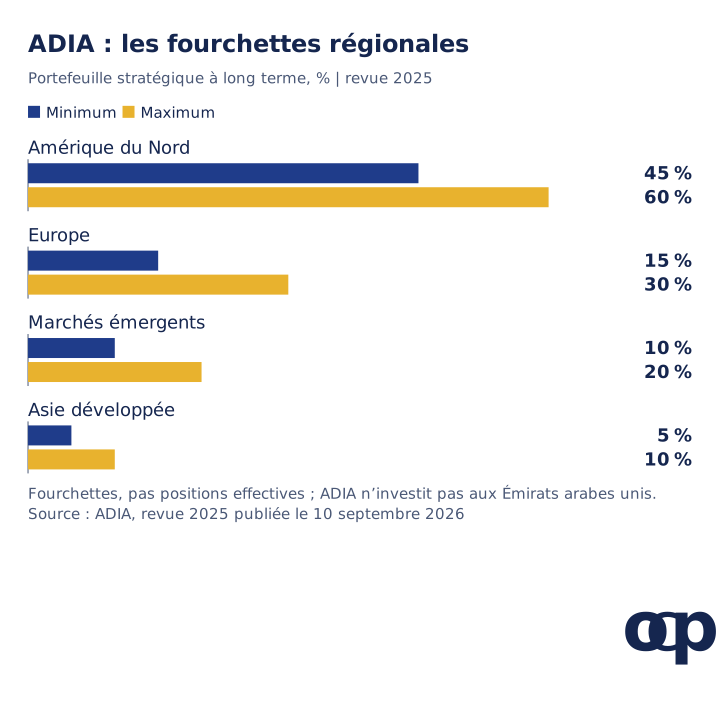
Les fourchettes 2025 sont : Amérique du Nord 45-60 %, Europe 15-30 %, marchés émergents 10-20 %, Asie développée 5-10 %. L’édition web précise qu’en pratique ADIA n’investit pas aux Émirats arabes unis (revue 2025 en ligne).
Notre étude du portefeuille de GIC montre une orientation semblable vers les Amériques, publiée comme poids effectif plutôt que fourchette.
Quelle part est gérée en externe ou de façon indicielle ?
Dans sa revue 2025, ADIA indique 63 % de gestion interne et 37 % par des gérants externes, ainsi que 43 % de réplication indicielle contre 57 % de gestion active. Les deux répartitions figurent dans les graphiques « Internal versus External Management » et « Active Management versus Index Replication » de la lettre du directeur général (page PDF 4, page imprimée 7). Aucune date de mesure n’est précisée.
Qui gère : 63 % en interne, 37 % en externe.
Comment : 57 % en gestion active, 43 % en réplication indicielle.
La lettre explique le rôle de la partie indicielle pour la liquidité. Le Core Portfolio Department dispose d’une vision consolidée du bilan couvrant liquidités, obligations et actions indicielles, permettant de financer des stratégies aux profils rendement-risque différents tout en maintenant suffisamment de liquidité. Autrement dit, un grand ensemble de placements liquides finance les stratégies plus actives et moins liquides.
Quelle performance ADIA a-t-elle réalisée ?
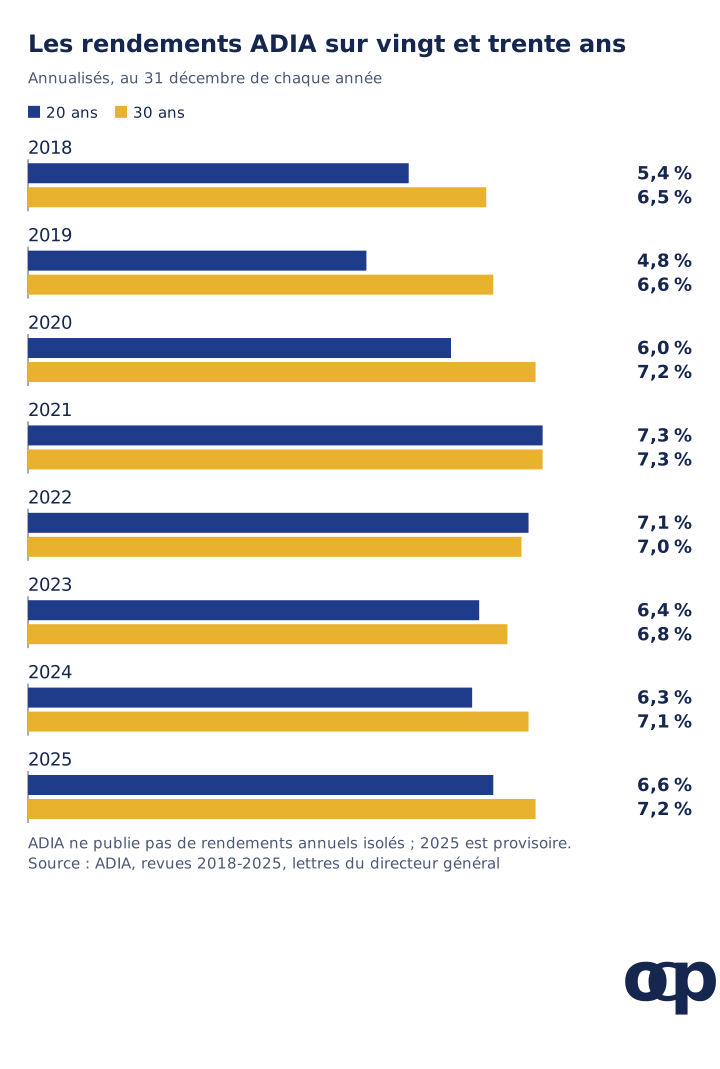
ADIA annonce 6,6 % annualisés sur vingt ans et 7,2 % sur trente ans au 31 décembre 2025, contre 6,3 % et 7,1 % un an auparavant. La performance repose sur les données financières auditées sous-jacentes et une méthode pondérée par le temps. Le chiffre 2025 reste provisoire jusqu’à l’intégration des données définitives des actifs non cotés (revue 2025, page PDF 3).
Rendements annualisés sur vingt et trente ans au 31 décembre : 2018, 5,4 % et 6,5 % ; 2019, 4,8 % et 6,6 % ; 2020, 6,0 % et 7,2 % ; 2021, 7,3 % et 7,3 % ; 2022, 7,1 % et 7,0 % ; 2023, 6,4 % et 6,8 % ; 2024, 6,3 % et 7,1 % ; 2025, 6,6 % et 7,2 %.
Source : lettres du directeur général dans les revues 2018, 2019, 2020, 2021, 2022, 2023, 2024 et 2025 ; données du graphique (CSV). Les revues ne précisent ni la devise ni si les rendements sont avant inflation ; nous ne les comparons donc à aucun indice.
Ce sont des moyennes glissantes, comme ADIA le souligne. En 2019, le chiffre sur vingt ans est tombé à 4,8 %, ce que la revue attribue à la sortie des fortes hausses de la fin des années 1990 de la fenêtre de calcul (revue 2019, page PDF 4).
En 2022, année rappelant selon ADIA la capacité des marchés à surprendre, le rendement sur vingt ans n’est passé que de 7,3 à 7,1 % (revue 2022, page PDF 4). Une moyenne sur vingt ans absorbe une mauvaise année parmi vingt ; la série publiée ne montre donc pas l’ampleur des pertes de 2008 ou 2022.
Que révèle le financement d’ADIA ?
Son horizon est long, mais le cadre publié ne prouve pas qu’elle puisse éviter toute vente pendant chaque krach. La page gouvernance explique que les fonds confiés proviennent initialement d’excédents budgétaires et doivent être restitués selon les besoins. ADIA indique aussi ne pas connaître les besoins de dépenses du gouvernement. Un calendrier de retrait non publié limite notre connaissance ; il ne prouve pas l’absence de risque de retrait.
La revue 2025 décrit un ensemble consolidé de liquidités, obligations et actions indicielles finançant les autres stratégies tout en maintenant la liquidité. Les fourchettes autorisent des fluctuations, mais les publications n’établissent pas le montant dépensable lors d’un stress précis.
Les obligations d’un ménage sont généralement plus faciles à identifier : dépenses courantes, remboursement de dettes et achats prévus. Listez-les avant de décider quel capital peut rester investi en baisse. Notre modèle de liquidités et retraits montre comment les ventes destinées aux dépenses affectent la récupération d’un solde.
Que signifient ces fourchettes pour les krachs et la croissance composée ?
Elles permettent une forte exposition aux actions et au capital-investissement, sans révéler les baisses maximales ni les ventes effectuées pendant une chute. La capitalisation dépend du parcours, pas d’une simple moyenne. Un gain de 50 % suivi d’une perte de 50 % transforme 100 en 75, malgré une moyenne arithmétique nulle.
Les résultats ADIA sur vingt et trente ans sont déjà des moyennes géométriques annualisées, adaptées à la croissance de long terme. Ils omettent toutefois les baisses qu’il a fallu traverser. Notre étude de la dotation de Harvard montre ce qu’une série annuelle révèle : -27,3 % sur l’année à juin 2009, puis plusieurs années pour récupérer.
Pour un ménage, continuer à capitaliser malgré une perte dépend des engagements et de la liquidité, pas seulement du mélange d’actifs. Notre guide d’allocation résiliente distingue réduction de l’exposition actions, diversification et protection explicite contre les krachs.
En France : la liquidité se mesure au-delà du PEA
Un fonds actions éligible au PEA peut répondre à une partie de l’exposition cotée, mais son éligibilité doit être vérifiée individuellement. La fiche officielle du PEA précise les titres admissibles et les règles de retrait. Les catégories « obligations », « hedge funds » ou « immobilier » d’ADIA ne sont pas des supports directement transposables dans le plan ; un CTO et les conditions propres à chaque produit doivent être examinés.
Pour des dépenses proches, distinguez les actifs vendables de l’argent accessible hors plan. Le compte espèces du PEA n’est pas rémunéré ; son utilisation pour financer une dépense extérieure suppose aussi d’examiner les règles de retrait. Une fourchette de liquidités institutionnelle de 0-5 % ne fournit donc ni un montant de réserve personnelle ni une indication sur l’argent disponible après fiscalité et délais.
Que pense copio de ce portefeuille ?
La méthode d’ADIA est plus utile à un ménage qu’une allocation supposée à partir de ses fourchettes. Son rendement de 6,6 % sur vingt ans ne révèle ni baisses ni retraits intermédiaires, et le gouvernement peut demander des fonds selon ses besoins. Les informations publiées ne prouvent donc pas l’absence de risque de vente forcée. Copio ne note pas ADIA : les fourchettes ne sont pas des positions, et les actifs privés ne se saisissent pas fidèlement au moyen de substituts cotés.
Trois vérifications pour votre portefeuille
Établissez une carte des dépenses et de la liquidité. Datez les dépenses indispensables, interruptions possibles de revenus et grands achats prévus. Identifiez face à chacun l’argent accessible sous une semaine, sous un an ou après un blocage. Refaites la comparaison après une baisse actions : elle teste la capacité d’attendre sans supposer qu’un horizon long paie les factures.
Transformez les fourchettes en règle sur vos positions réelles. Notez poids actuels et visés, écart autorisé et action déclenchée en cas de dépassement. Vérifiez que les cibles totalisent 100 %, liquidités comprises. N’additionnez pas les plafonds d’ADIA et ne prenez pas les milieux de fourchette pour un portefeuille publié : ils décrivent une latitude, pas les positions.
Demandez le parcours avant d’ajouter un placement illiquide. Obtenez rendements annuels, dates de valorisation, frais, conditions de retrait et pire baisse observée lorsque ces données existent. Notez les inconnues plutôt que de les remplacer par une moyenne lisse sur vingt ans. Vérifiez si l’actif privé apporte une exposition économique différente ou une autre participation aux mêmes entreprises et à la même économie.
Vérification le 3 novembre 2026. La page des publications date la revue 2025 du 10 septembre 2026 ; c’est la plus récente.
ADIA, revue 2025, PDF : page PDF 3, imprimées 4-5, rendements sur vingt et trente ans, changements de fourchettes et immobilier ; page PDF 4, imprimées 6-7, Core Portfolio Department et répartitions interne-externe, active-indicielle ; page PDF 5, imprimées 8-9, fourchettes par classe et région ; page PDF 10, activité de capital-investissement.
Revues ADIA 2018, page PDF 5 ; 2019, page 4 ; 2020, page 5 ; 2021, page 6 ; 2022, page 4 ; 2023, page 3 ; 2024, page 3 : rendements sur vingt et trente ans dans chaque lettre du directeur général.
ADIA, stratégie d’investissement, référence, allocation stratégique et anciennes fourchettes ; investissements, définition des stratégies financières alternatives ; gouvernance, financement, retraits et statut des réserves.
Les fourchettes sont des limites, pas des positions, et ADIA précise qu’elles ne totalisent pas 100 % ; nous ne les additionnons pas et n’utilisons pas leurs milieux comme poids. ADIA ne publie ni actifs totaux, ni rendements annuels isolés, ni baisses maximales, ni devise des rendements, ni traitement des frais, ni date de répartition interne-externe. Nous n’utilisons aucune estimation de presse de ces éléments.
Le vérificateur copio ne note pas ADIA : il faudrait remplacer ses fourchettes de capital-investissement, hedge funds, immobilier et infrastructures par des fonds cotés. Le rendement 2018 est donné comme « en 2018 » dans cette revue ; celle de 2019 confirme les mêmes chiffres pour 2018. Cet article est pédagogique et ne constitue pas un conseil en investissement personnalisé.
FAQ
Quelle est l’allocation d’ADIA ?
ADIA publie des fourchettes, pas une allocation unique. La revue 2025 du 10 septembre 2026 indique : actions développées 32-42 %, capital-investissement 15-20 %, actions émergentes 7-15 %, obligations souveraines 7-15 %, stratégies financières alternatives 7-12 %, crédit, immobilier et infrastructures 2-7 % chacun, petites capitalisations 1-5 %, liquidités 0-5 %. ADIA précise que ces fourchettes ne totalisent pas 100 %.
Combien d’argent ADIA gère-t-elle ?
ADIA ne précise pas ses actifs totaux dans la revue 2025 ni dans les pages stratégie et gouvernance consultées. Cet article n’utilise aucune estimation de presse de sa taille, faute de pouvoir la vérifier dans un document d’ADIA.
Quel rendement ADIA a-t-elle obtenu ?
ADIA annonce 6,6 % annualisés sur vingt ans et 7,2 % sur trente ans au 31 décembre 2025, mesurés entre les deux dates selon une méthode pondérée par le temps. Le chiffre 2025 reste provisoire jusqu’à l’intégration des données définitives des actifs non cotés. ADIA ne publie pas de rendements annuels isolés.
Quelle part est gérée en externe ou de façon indicielle ?
La revue 2025 indique 37 % de gestion externe et 63 % interne, ainsi que 43 % de réplication indicielle contre 57 % de gestion active.
ADIA doit-elle restituer de l’argent pendant un krach ?
Son horizon long ne prouve pas l’absence de ventes forcées. ADIA doit restituer des fonds au gouvernement d’Abou Dhabi selon les besoins et indique ne pas connaître ses besoins de dépenses. Un ménage doit comparer ses propres échéances aux actifs disponibles, sans déduire la liquidité d’une allocation institutionnelle.