Benjamin Graham et l’investisseur défensif : la règle actions-obligations 50/50
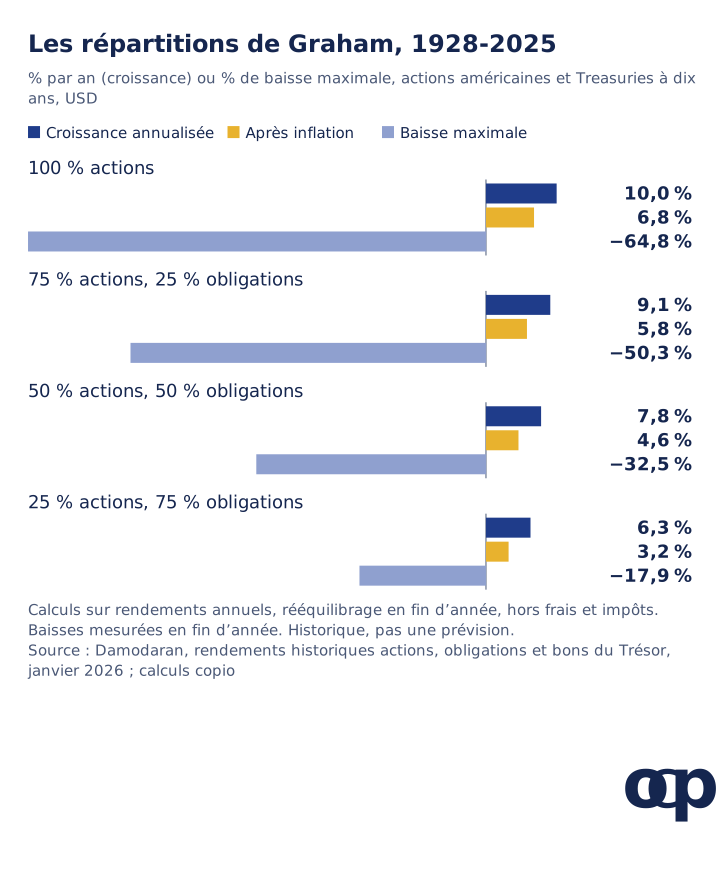
Au chapitre 4 de The Intelligent Investor (quatrième édition révisée, 1973), Benjamin Graham propose à l’investisseur défensif de détenir entre 25 et 75 % d’actions, le solde en obligations de qualité, avec le partage 50/50 comme référence. Dans notre test sur les données américaines de 1928 à 2025, un portefeuille moitié actions, moitié Treasuries à dix ans, rééquilibré chaque année, a enregistré une croissance composée de 7,8 % par an, contre 10,0 % pour le tout-actions.
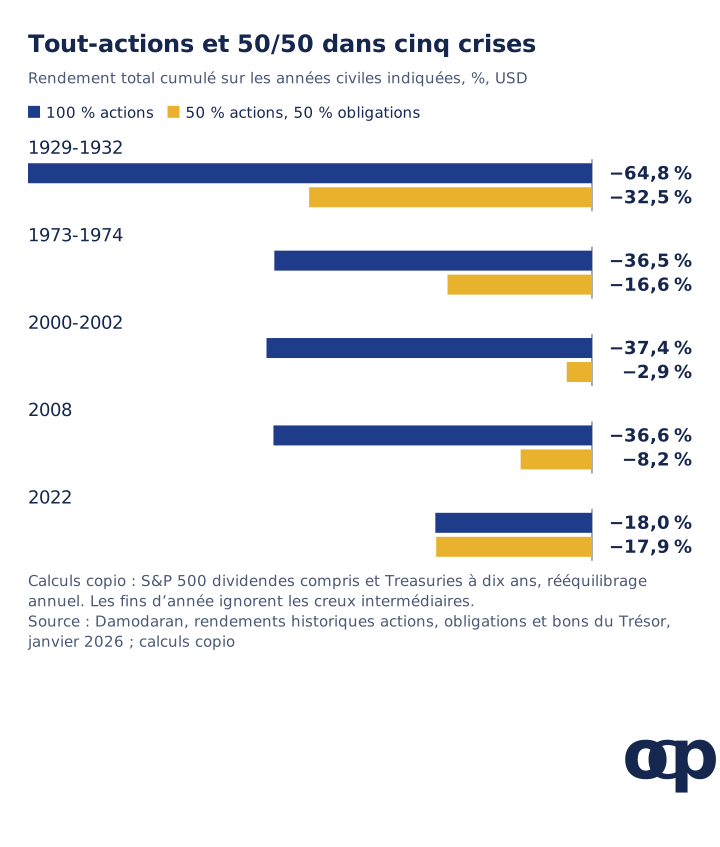
Sa plus forte baisse mesurée en fin d’année atteint 32,5 %, soit la moitié des 64,8 % des actions. En 2022, le 50/50 a perdu 17,9 %, presque autant que les actions, car les obligations ont aussi baissé.
À retenir
Le 50/50 a échangé une partie de la croissance contre des pertes réduites. Dans notre test américain de 1928 à 2025, il a rapporté 7,8 % par an contre 10,0 % pour les actions, avec une baisse maximale en fin d’année de 32,5 % contre 64,8 %, hors frais et fiscalité.
La protection obligataire dépend du choc. Le 50/50 a perdu 17,9 % en 2022, quand actions et Treasuries à dix ans ont chuté ensemble ; examinez duration, risque de crédit et devise avant de compter sur l’étiquette « obligations ».
La règle est plus transposable que les pondérations. Définissez une cible, un seuil de réexamen et une réserve pour vos dépenses avant de comparer les allocations ; l’exemple en ETF ci-dessous comporte d’autres obligations et risques de change que le test historique.
Que disait Graham des actions et obligations pour l’investisseur défensif ?
Graham proposait de répartir l’épargne entre obligations et actions ordinaires de qualité, avec une part d’actions jamais inférieure à 25 % ni supérieure à 75 %. La part obligataire évolue en sens inverse, entre 75 et 25 %. Le partage égal, 50/50, constituait pour lui la référence découlant de cette fourchette.
Ce passage figure au chapitre 4, « General Portfolio Policy: The Defensive Investor », de la quatrième édition révisée de The Intelligent Investor (1973), la dernière révisée par Graham lui-même. L’édition de 2003 le reprend avec les commentaires de Jason Zweig. Nous le paraphrasons faute d’avoir obtenu le texte du livre ; l’Indianapolis Business Journal du 3 janvier 2018 cite la phrase sur les 25 à 75 %.
L’investisseur défensif de Graham se définit par ce qu’il veut éviter. Selon le résumé de cette même chronique, il privilégie l’évitement des erreurs ou pertes graves, tandis que l’investisseur entreprenant accepte de consacrer du temps et de l’attention au choix des titres. Le livre a été publié pour la première fois en 1949 ; Graham est mort en 1976.
Non : 50/50 est le point de départ, et Graham permettait de faire varier la part d’actions entre 25 et 75 % selon le jugement de l’investisseur sur les cours. Dans ce passage du chapitre 4, il expliquait que les prix avantageux laissés par un marché baissier prolongé justifiaient traditionnellement d’augmenter les actions, et préconisait moins de 50 % lorsque le marché devenait dangereusement cher.
La chronique de l’IBJ interprète la règle ainsi : se rapprocher de 25 % d’actions lorsqu’elles sont chères, et de 75 % lorsqu’elles se négocient avec une décote. La fourchette concerne les prix, pas l’âge. Les règles d’âge viennent d’autres auteurs, comme celle de Jack Bogle consistant à détenir son âge en obligations, qu’il présentait comme une règle empirique. Un investisseur défensif restant à 50/50 doit néanmoins vendre une partie de l’actif qui a monté pour rétablir la répartition, donc acheter des actions après leur baisse.
Comment le 50/50 se compare-t-il au tout-actions de 1928 à 2025 ?
Dans notre test, le 50/50 a enregistré une croissance composée de 7,8 % par an contre 10,0 % pour le tout-actions, et une baisse maximale en fin d’année de 32,5 % contre 64,8 %. Nous utilisons les rendements annuels américains d’Aswath Damodaran : le S&P 500 dividendes réinvestis pour les actions et une obligation du Trésor américain à dix ans pour les obligations de qualité. Chaque répartition revient à sa cible en fin d’année, sans coûts, impôts ni frais.
Chaque augmentation de la part obligataire a réduit à la fois le rendement composé et la pire baisse. Les 100 $ investis début 1928 deviennent 1 157 009 $ en actions et 158 972 $ dans le 50/50 fin 2025, soit un écart de 7,3 fois avant frais et fiscalité.
L’écart entre rendement moyen et rendement composé montre l’importance du parcours. Les actions affichent 11,9 % de rendement annuel moyen, mais 10,0 % de croissance composée : les lourdes pertes réduisent la base des gains futurs. Le 50/50 affiche respectivement 8,3 % et 7,8 %. Ses rendements annuels fluctuent environ deux fois moins, avec un écart-type de 10,5 %, contre 19,4 % pour les actions.
Le départ en 1928 inclut le grand krach. De 1973, année de la dernière édition de Graham, à 2025, les actions ont rapporté 10,9 % par an avec une baisse maximale en fin d’année de 37,4 % (2000-2002). Le 50/50 a rapporté 8,9 %, avec une baisse maximale de 17,9 % (2022).
Après inflation, les deux portefeuilles sont restés plus de dix ans sous un précédent sommet. En termes réels, le 50/50 a perdu 31,7 % entre fin 1972 et fin 1974, et n’a retrouvé son niveau de 1972 qu’en 1985 ; les actions sont restées sous leur sommet réel de 1999 jusqu’en 2013.
Les obligations ont-elles protégé le 50/50 à chaque krach ?
Non : les Treasuries ont progressé en 1929-1932, en 2000-2002 et en 2008, mais ont baissé presque autant que les actions en 2022. L’amortissement venait de la moitié du capital placée hors actions et de cours obligataires qui, dans ces épisodes, montaient lorsque les actions baissaient.
Rendement cumulé, tout-actions puis 50/50 : 1929-1932 -64,8 % et -32,5 % ; 1973-1974 -36,5 % et -16,6 % ; 2000-2002 -37,4 % et -2,9 % ; 2008 -36,6 % et -8,2 % ; 2022 -18,0 % et -17,9 %. Source : calculs copio à partir des rendements annuels de Damodaran ; données du graphique (CSV).
Les Treasuries à dix ans ont gagné à eux seuls 15,5 % en 1929-1932, 41,8 % en 2000-2002 et 20,1 % en 2008, et perdu 17,8 % en 2022. En 1973-1974, le 50/50 a perdu 16,6 % avant inflation ; celle-ci étant élevée, sa perte réelle était plus importante. 2022 est le contre-exemple le plus net : la hausse des taux a fait baisser actions et obligations la même année. Notre article sur la protection obligataire de 2008 et son échec en 2022 explique ce mécanisme.
Quelles sont les erreurs fréquentes sur la règle de Graham ?
Les interprétations courantes transforment une fourchette souple en formule fixe, ou la confondent avec d’autres travaux de Graham.
Interprétation courante
Ce que montrent le texte de Graham et les données
Graham recommandait toujours 50/50.
50/50 est la référence dans une fourchette de 25 à 75 % qui évolue selon les cours.
C’est une règle liée à l’âge.
La fourchette ne mentionne pas l’âge ; Graham reliait la part d’actions aux prix.
La formule de Graham fixe la part d’actions.
La formule généralement appelée formule de Graham, bénéfice par action multiplié par la somme de 8,5 et du double du taux de croissance attendu, valorise une action de croissance ; c’est un autre sujet.
N’importe quel fonds obligataire convient.
Graham précisait des obligations de qualité ; crédit et duration modifient leur comportement en cas de krach.
Buffett et Munger suivaient cette règle d’allocation.
En 1965, Munger a conseillé à Buffett d’« abandonner tout ce que vous avez appris de votre héros, Ben Graham », à propos de l’achat à bas prix d’entreprises moyennes, selon la lettre de Buffett de 2023.
L’influence de Graham tient autant à son analyse des actions qu’à sa politique de portefeuille. Seth Klarman a intitulé son livre de 1991 Margin of Safety, d’après le principe placé par Graham au cœur de l’investissement dans la valeur, comme le rappelle notre étude des liquidités de Baupost. Le portefeuille Daily Journal de Charlie Munger montre combien son partenaire s’est ensuite tourné vers la concentration.
Quels résultats le vérificateur a-t-il donnés pour l’illustration en ETF ?
Une illustration européenne en ETF 50/50 a obtenu la note globale C dans le vérificateur de copio le 3 novembre 2026. Elle diffère du portefeuille actions américaines-Treasuries à dix ans testé ci-dessus : ses obligations souveraines mondiales sont couvertes en euros, tandis que son fonds d’actions américaines ne l’est pas. La note décrit ces paramètres selon les hypothèses du vérificateur ; elle ne note ni la règle de Graham ni son rendement historique.
Ces résultats enregistrés comportent des limites de données : des ETF S&P 500 équivalents ont obtenu des notes de diversification différentes dans notre comparaison du vérificateur. Servez-vous des chiffres pour examiner les hypothèses, pas pour classer cet investisseur. Voici les fonds UCITS retenus :
Pondération
Fonds
ISIN
50 %
iShares Core S&P 500 UCITS ETF USD (Acc)
IE00B5BMR087
50 %
Xtrackers II Global Government Bond UCITS ETF 1C EUR Hedged
LU0378818131
Frais : A, 0,16 % par an. Cela représente 16 € par an pour 10 000 € investis dans les deux fonds ; le fonds S&P 500 facture 0,07 %, et le fonds obligataire 0,25 %.
Hypothèses à long terme : C, −1,68 point par an. Selon les hypothèses de marché à long terme de copio, la croissance composée attendue est de 6,14 % par an, soit 1,68 point sous les 7,82 % du portefeuille optimal en croissance selon le modèle, avant inflation. Le modèle attribue une croissance attendue plus faible à la moitié obligataire : c’est une hypothèse sur les fonds sélectionnés, pas une prévision issue du test de 1928-2025.
Efficience historique : F, −5,9 points par an. Sur les dix dernières années, une combinaison de MSCI World et de fonds monétaires en euros, au même risque mesuré, a rapporté 5,9 points annuels de plus que ces deux fonds. Le fonds obligataire couvert a perdu 10,3 % sur les dix ans à octobre 2026, dont 14,73 % sur l’année à octobre 2022, selon notre composition des rendements annuels de DWS.
Crises : B, −19,77 %. Pour une chute de 40 % des actions américaines, répercutée sur chaque classe d’actifs selon sa sensibilité à long terme à ces actions, le vérificateur estime une perte de 19,77 %. La moitié du portefeuille étant hors actions, la perte estimée représente environ la moitié du choc.
Diversification : D, 2 sources de croissance. Si les grandes capitalisations américaines cessaient de croître, la croissance attendue au-delà des liquidités passerait de 4,3 à 0,0 % par an. Dans ce scénario, le modèle attribue aux obligations souveraines presque aucune croissance supplémentaire par rapport aux liquidités. Cela décrit ses hypothèses de croissance, sans prouver que les obligations n’apportent aucun avantage de diversification ou de liquidité.
L’illustration diffère de notre test sur trois points. Son fonds obligataire détient des emprunts d’État de pays développés de toutes échéances, couverts en euros, avec une prédominance de titres du Trésor américain ; le test utilise uniquement des Treasuries à dix ans en dollars. Ce fonds est retenu car il constitue la référence du vérificateur pour les obligations souveraines hors zone euro.
Le fonds S&P 500 n’est pas couvert : un investisseur en euros supporte donc aussi le risque dollar sur la moitié actions. Enfin, les ajustements de Graham entre 25 et 75 % selon son jugement sur les cours ne sont pas modélisés. Vous pouvez saisir cette illustration ou votre propre portefeuille dans le vérificateur de portefeuille gratuit.
En France : séparer la poche actions du support obligataire
Le 50/50 doit se mesurer sur l’ensemble des comptes, pas nécessairement dans une seule enveloppe. Le PEA accueille certains titres et fonds actions sous conditions ; vérifiez l’éligibilité du fonds précis, car l’étiquette « ETF » ou « S&P 500 » ne suffit pas. Les obligations et les Treasuries de cette étude ne sont pas des placements directement éligibles au PEA : leur mise en œuvre relève notamment d’un compte-titres ordinaire.
Le compte espèces du PEA n’est pas rémunéré, selon cette même fiche officielle. Il ne reproduit donc pas le rendement d’une poche obligataire. Distinguez un rééquilibrage interne au plan d’un retrait destiné à financer des obligations sur un CTO : les conséquences fiscales et les règles de retrait du PEA diffèrent. Cette organisation pratique ne modifie pas les résultats historiques américains présentés ici.
Que pense copio de ce portefeuille ?
L’apport utile de Graham est une règle de contrôle de l’exposition avant les mouvements de marché. Dans nos données annuelles américaines, le 50/50 a réduit la baisse maximale en fin d’année de 64,8 à 32,5 %, tandis que la croissance est passée de 10,0 à 7,8 % par an avant frais et fiscalité. C’est un arbitrage mesuré, pas la preuve que les obligations ne diversifient pas ou que le 50/50 convient à tous les ménages.
Le résultat de 2022 montre pourquoi le type d’obligation compte : les deux moitiés ont baissé presque autant. La question de copio est de savoir si un portefeuille peut absorber les dépenses et pertes de son propriétaire tout en continuant à capitaliser.
Trois vérifications pour votre portefeuille
Écrivez une règle de rééquilibrage applicable pendant une baisse. Notez votre part d’actions cible, l’écart déclenchant un réexamen et la possibilité de la rétablir par de nouveaux versements avant de vendre. Distinguez le rééquilibrage prévu d’un changement de cible ; notre test à pondérations fixes ne reproduit pas le jugement de Graham sur les valorisations.
Lisez la composition obligataire avant d’y voir une protection. Relevez dans chaque fiche la duration, la répartition États-entreprises, les devises et la couverture. Rejouez un krach de récession et un choc d’inflation ou de taux comme 2022 ; comparez pertes et reprise du portefeuille entier après frais. Un fonds obligataire mondial couvert en euros et une série de Treasuries à dix ans testent des expositions différentes.
Traduisez une baisse en pourcentage en décision de financement. Appliquez la baisse historique de 32,5 % en fin d’année au montant à investir, puis listez les retraits à financer malgré cette baisse. Ce scénario n’est pas une limite de perte : les creux intermédiaires et les pertes futures peuvent être plus profonds. Comparez, sur un même horizon, une autre part d’actions, une réserve de dépenses et une couverture explicite, en intégrant son coût pendant les années calmes.
Le vérificateur de portefeuille aide à explorer votre combinaison de fonds ; notre guide d’allocation expose les comparaisons. Copio propose une analyse pédagogique et ne choisit pas votre allocation ni ne passe d’ordres pour vous.
Sources et méthode
Recherche vérifiée le 3 novembre 2026. Graham : Benjamin Graham, The Intelligent Investor, quatrième édition révisée (Harper & Row, 1973), chapitre 4, « General Portfolio Policy: The Defensive Investor », repris dans l’édition HarperBusiness de 2003 avec les commentaires de Jason Zweig.
Données du test : Aswath Damodaran, Historical Returns on Stocks, Bonds and Bills, mise à jour de janvier 2026, données 1928-2025 : S&P 500 dividendes compris, rendement des obligations du Trésor américain à dix ans et inflation américaine selon l’IPC.
Calculs copio : chaque combinaison reçoit son rendement annuel pondéré, avec retour à la cible en fin d’année ; croissance annualisée sur 98 ans ; valeurs réelles corrigées chaque année de l’IPC ; baisses sur valeurs de fin d’année ; rendements des épisodes composés sur les années civiles indiquées. Nos taux composés tout-actions et tout-obligations correspondent aux moyennes géométriques 1928-2025 de Damodaran.
Limites : les données annuelles sous-estiment les baisses intermédiaires ; les Treasuries à dix ans représentent les obligations de qualité de Graham ; les résultats excluent frais, coûts de transaction et fiscalité, concernent un pays ayant bien réussi et décrivent le passé, sans prévoir l’avenir. Graham autorisait aussi des ajustements selon les valorisations dans sa fourchette, absents de nos répartitions fixes.
Vérification : vérificateur de portefeuille copio, mesure du 3 novembre 2026, moteur portfolio-score-v11, illustration dans un compte-titres français ; note globale C ; résultats de l’interface française. Les résultats à long terme et de diversification reposent sur les hypothèses de marché de copio ; le résultat de crise est un choc modélisé, pas une reconstitution historique.
Fonds : iShares Core S&P 500 UCITS ETF, page BlackRock France : ISIN, frais courants de 0,07 %, commercialisation enregistrée en France. Xtrackers II Global Government Bond UCITS ETF 1C EUR Hedged, page DWS France et fiche du 30 septembre 2026 : ISIN, TER de 0,25 %, couverture en euros, indice FTSE World Government Bond Index - Developed Markets, dix principales positions en titres du Trésor américain, rendements annuels à octobre 2026.
Calculs copio : le rendement obligataire sur dix ans compose les dix rendements de douze mois publiés par DWS à octobre 2026, revérifiés sur la page DWS le 4 novembre 2026. Cet article est pédagogique et ne constitue pas un conseil en investissement personnalisé.
FAQ
Quelle est la règle 50/50 de Benjamin Graham ?
Au chapitre 4 de The Intelligent Investor (quatrième édition révisée, 1973), Graham préconise pour l’investisseur défensif des obligations et des actions de qualité, avec 25 à 75 % d’actions. Le partage égal, 50/50, constitue la référence. Il envisage davantage d’actions lorsque de longues baisses créent des prix avantageux, et moins de 50 % lorsqu’il juge le marché dangereusement cher.
La règle 25/75 de Graham dépend-elle de l’âge ?
Non. La fourchette dépend du jugement de l’investisseur sur les cours, pas de son âge. Les règles liées à l’âge, comme détenir en obligations un pourcentage égal à son âge, viennent d’autres auteurs. Jack Bogle qualifiait par exemple cette approche de règle empirique.
Comment le portefeuille 50/50 se compare-t-il au tout-actions ?
Selon notre calcul sur les données annuelles américaines de Damodaran, de 1928 à 2025, le 50/50 S&P 500-Treasuries à dix ans, rééquilibré annuellement, a rapporté 7,8 % par an (4,6 % après inflation), avec une baisse maximale de 32,5 % en fin d’année. Le tout-actions : 10,0 % (6,8 % réels) et -64,8 %. Les 100 $ initiaux deviennent respectivement 158 972 $ et 1 157 009 $, hors frais et fiscalité. Ce passé n’est pas une prévision.
Les obligations ont-elles protégé le portefeuille 50/50 en 2022 ?
Non. En 2022, le S&P 500 a rapporté -18,0 % et les Treasuries à dix ans -17,8 % dans les données de Damodaran. Le 50/50 a donc perdu 17,9 %, presque autant que les actions. En 2000-2002 et en 2008, les obligations avaient progressé et le 50/50 avait beaucoup moins baissé.
Quelle note a obtenu l’illustration européenne en ETF 50/50 ?
L’illustration européenne a obtenu C le 3 novembre 2026 : 50 % d’iShares Core S&P 500 et 50 % d’obligations souveraines mondiales Xtrackers couvertes en euros. Elle diffère du test historique sur les Treasuries américains à dix ans et ne note pas la règle de Graham. Les résultats observés, leurs hypothèses et les limites connues du vérificateur figurent ci-dessous.
La formule de Graham est-elle sa règle d’allocation ?
Non. La formule généralement appelée formule de Graham valorise une action de croissance à partir des bénéfices et de leur croissance attendue. Elle ne dit pas comment répartir un portefeuille entre actions et obligations, sujet de sa règle pour l’investisseur défensif.