Peter Lynch et Magellan : stratégie, krach de 1987 et investisseurs
Peter Lynch a dirigé Fidelity Magellan de mai 1977 à mai 1990 ; sur les six exercices au 31 mars 1990, 10 000 $ sont devenus 30 360 $ après frais d’entrée, contre 26 694 $ pour le S&P 500, selon le dépôt SEC de 1994. Lynch disait avoir fait passer le fonds de 20 M$ à 14 Md$. Ce parcours comprend une chute de 33,1 % pendant le krach de 1987.
Une estimation à partir des chiffres du fonds suggère aussi que ses investisseurs ont, en moyenne, gagné moins que lui.
À retenir
Un excellent gérant peut subir une forte baisse. Magellan a perdu 33,1 % en trois mois en 1987 et mis 20 mois à retrouver son sommet ; vérifiez si vos dépenses peuvent attendre pendant une perte.
Vos flux donnent une expérience différente du rendement du fonds. Mesurez versements et retraits datés séparément de la performance du fonds ; un écart de rendement ne prouve pas à lui seul un mauvais calendrier.
Un indice de référence ne reproduit pas un gérant. L’exemple S&P 500 ci-dessous représente une exposition large aux actions américaines ; il ne reconstitue ni sélection de titres, ni actions étrangères, ni liquidités de Magellan.
Quelle performance Magellan a-t-il réalisée sous Lynch ?
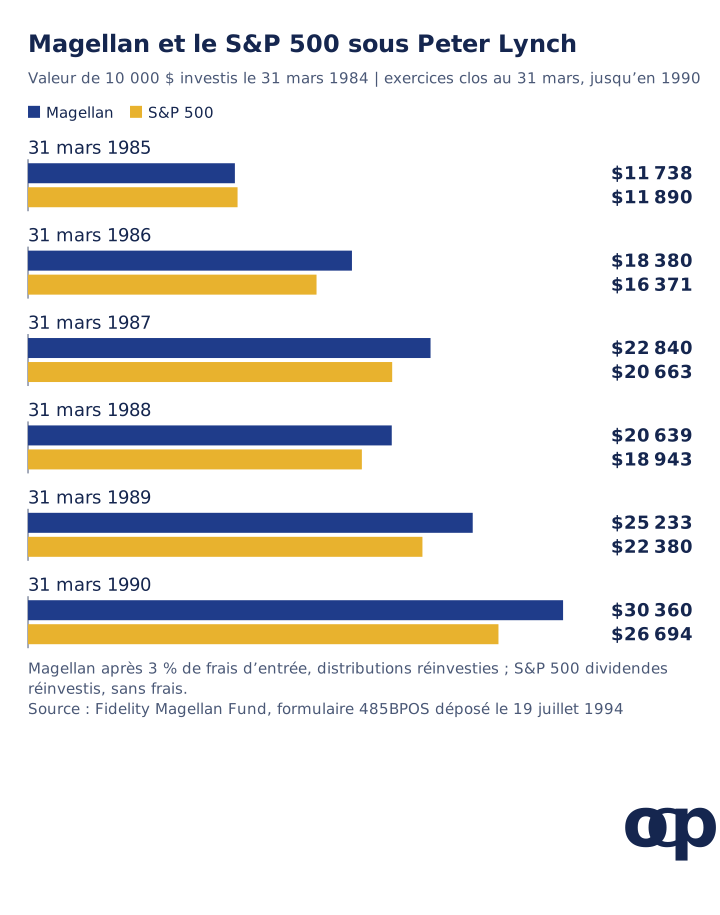
Le plus ancien document du fonds obtenu couvre les six exercices au 31 mars 1990 : Magellan y dépasse le S&P 500 d’environ 2,5 points par an après ses 3 % de frais d’entrée. Le formulaire 485BPOS déposé à la SEC le 19 juillet 1994 compare un investissement hypothétique de 10 000 $ au 31 mars 1984, après frais d’entrée et distributions réinvesties, au S&P 500. Lynch gérait le fonds pendant toute cette période.
Valeur de 10 000 $ au 31 mars 1984, Magellan puis S&P 500 : 1985, 11 738 $ et 11 890 $ ; 1986, 18 380 $ et 16 371 $ ; 1987, 22 840 $ et 20 663 $ ; 1988, 20 639 $ et 18 943 $ ; 1989, 25 233 $ et 22 380 $ ; 1990, 30 360 $ et 26 694 $.
Le parcours n’a pas été régulier. Les données financières indiquent un rendement total avant frais d’entrée de 56,59 % sur l’année à mars 1986 et de -9,64 % sur celle à mars 1988, qui contient le krach. Les rendements par année civile du même prospectus sont de 2,03 % en 1984, 43,11 % en 1985, 23,74 % en 1986, 1,00 % en 1987, 22,76 % en 1988 et 34,58 % en 1989.
Les chiffres vedettes couvrant tout le mandat de Lynch viennent d’entretiens et de la presse, pas d’un document du fonds que nous avons pu obtenir. PBS Frontline présente son entretien de 1996 en indiquant que Magellan avait gagné « plus de 2 700 % » de 1977 à 1990 (Betting on the Market, janvier 1997). Un gain de 2 700 % sur treize ans équivaut à environ 29 % composés par an, selon notre calcul, cohérent avec le chiffre souvent cité.
Dans cet entretien, Lynch précise que le fonds valait 20 M$ à sa prise de fonctions en mai 1977 et 14 Md$ à son départ. Le dépôt de 1994 confirme son départ le 31 mai 1990 et un actif net de 13 162 M$ au 31 mars 1990, contre 2 364 M$ au 31 mars 1985.
Que détenait Magellan, et que conseillait Lynch aux particuliers ?
Le fonds détenait largement plus d’un millier d’actions ; Lynch conseillait aux particuliers de suivre quelques entreprises comprises en profondeur. Dans l’introduction « The Advantages of Dumb Money » de One Up on Wall Street (Simon & Schuster, 1989 ; édition Millennium, Fireside, 2000), il écrit posséder 1 400 actions. Dans le prologue « A Note from Ireland », il décrit le choix, pendant le krach d’octobre 1987, des titres à vendre parmi les 1 500 actions du fonds.
Son conseil aux particuliers était plus restreint. Dans cette même introduction, il affirme, selon notre traduction, que « toute personne normale utilisant les trois pour cent habituels de son cerveau peut choisir des actions aussi bien, sinon mieux, que l’expert moyen de Wall Street », et que l’amateur dispose de nombreux avantages intrinsèques.
Il décrit aussi les fonds comme « une merveilleuse invention pour ceux qui n’ont ni le temps ni l’envie de se mesurer au marché boursier ». Dans l’entretien PBS de 1996, il estime qu’une personne ordinaire peut très bien connaître trois, quatre ou cinq entreprises.
Que signifie vraiment « investir dans ce que l’on connaît » ?
Il s’agit de repérer au travail ou dans les magasins des entreprises à étudier, puis de n’acheter qu’après examen des chiffres. Le sous-titre du livre signifie « Comment utiliser ce que vous savez déjà pour gagner de l’argent en Bourse ». Lynch écrit que les futurs succès peuvent être repérés sur son lieu de travail ou dans le centre commercial du quartier, bien avant leur découverte par Wall Street.
La version populaire oublie la seconde étape, que Lynch a lui-même rétablie. Dans l’introduction de l’édition Millennium de 2000, il ajoute cet avertissement, selon notre traduction : « Peter Lynch ne vous conseille pas d’acheter l’action de votre magasin préféré simplement parce que vous aimez y faire vos achats, ni celle d’un fabricant parce qu’il produit votre produit favori, ni celle d’un restaurant parce que vous aimez sa cuisine. »
Il poursuit : « Aimer un magasin, un produit ou un restaurant est une bonne raison de s’intéresser à une entreprise et de l’inscrire sur votre liste de recherches, mais cela ne suffit pas pour détenir son action ! » Il demande de ne jamais investir avant d’avoir étudié perspectives de bénéfices, situation financière, position concurrentielle, projets d’expansion et autres éléments du dossier.
Qu’est-il arrivé à Magellan pendant le krach de 1987 ?
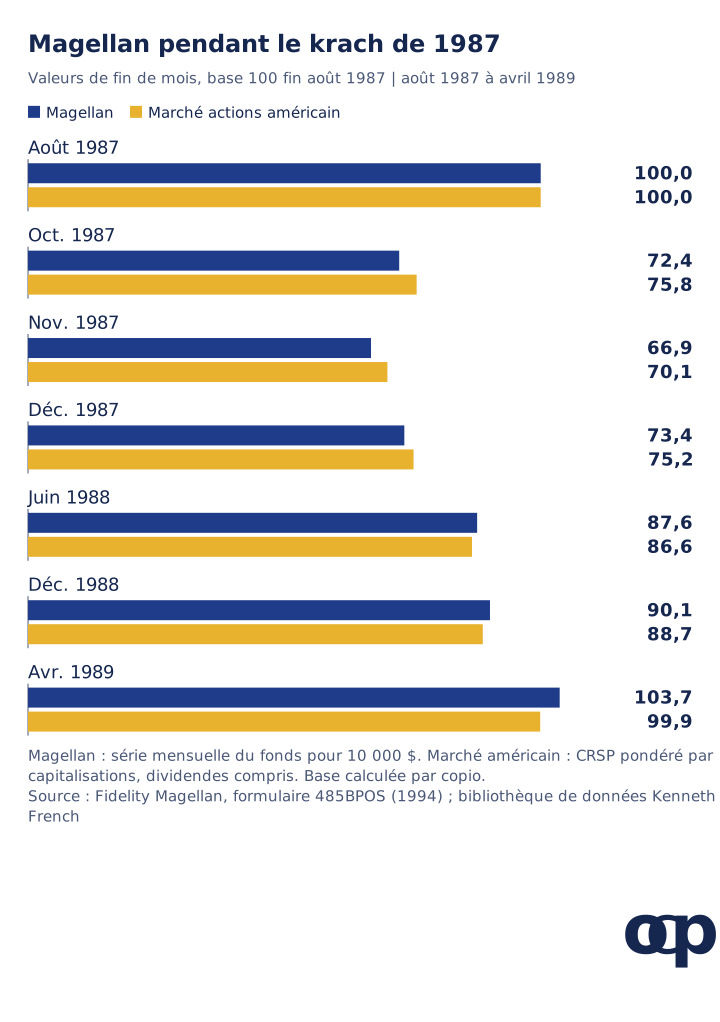
Sa valeur de fin de mois a chuté de 33,1 % d’août à novembre 1987, contre 29,9 % pour le marché américain ; il a fallu attendre avril 1989 pour retrouver le niveau d’août 1987.
Valeurs de fin de mois, base 100 fin août 1987, Magellan puis marché américain : octobre 1987, 72,4 et 75,8 ; novembre 1987, 66,9 et 70,1 ; décembre 1987, 73,4 et 75,2 ; juin 1988, 87,6 et 86,6 ; décembre 1988, 90,1 et 88,7 ; avril 1989, 103,7 et 99,9.
Lynch était en vacances en Irlande quand le krach a éclaté. Dans le prologue de One Up on Wall Street, il écrit que le million de porteurs de Magellan venait de perdre 18 % de ses actifs, soit 2 Md$, durant la seule séance du lundi 19 octobre. Notre calcul à partir des cours quotidiens Yahoo Finance donne -17,7 % ce jour-là pour le fonds, contre -20,5 % pour l’indice de prix S&P 500.
Il a passé l’après-midi à décider lesquelles des 1 500 actions vendre pour faire face aux rachats inhabituellement nombreux. Il écrit, selon notre traduction : « Il y avait assez de liquidités pour des circonstances normales, mais pas pour celles du lundi 19. »
Sa conclusion concernait le comportement, pas la prévision. Selon lui, moins de trois pour cent du million de comptes avaient quitté Magellan pour un fonds monétaire pendant cette semaine de désarroi. Il ajoutait : « Quand vous vendez dans le désespoir, vous vendez toujours bon marché. »
Une chute de 33,1 % nécessite un gain de 49,5 % pour être effacée, selon notre calcul. Les vingt mois entre le sommet d’août 1987 et avril 1989 comptaient donc pour qui avait vendu près du creux. Notre article sur le temps de récupération après un krach explique ce calcul ; notre étude des krachs passés montre le comportement d’autres actifs lors de baisses ultérieures.
Les investisseurs ont-ils obtenu le rendement du fonds ?
Nous n’avons trouvé aucun document de Fidelity ou de Lynch le mesurant, mais les chiffres du fonds suggèrent que le dollar moyen a moins gagné, car il arrivait après les gains et partait après la baisse. L’affirmation souvent répétée selon laquelle la plupart des porteurs de Magellan auraient perdu de l’argent n’a pu être reliée à un document obtenu ; nous ne l’utilisons donc pas.
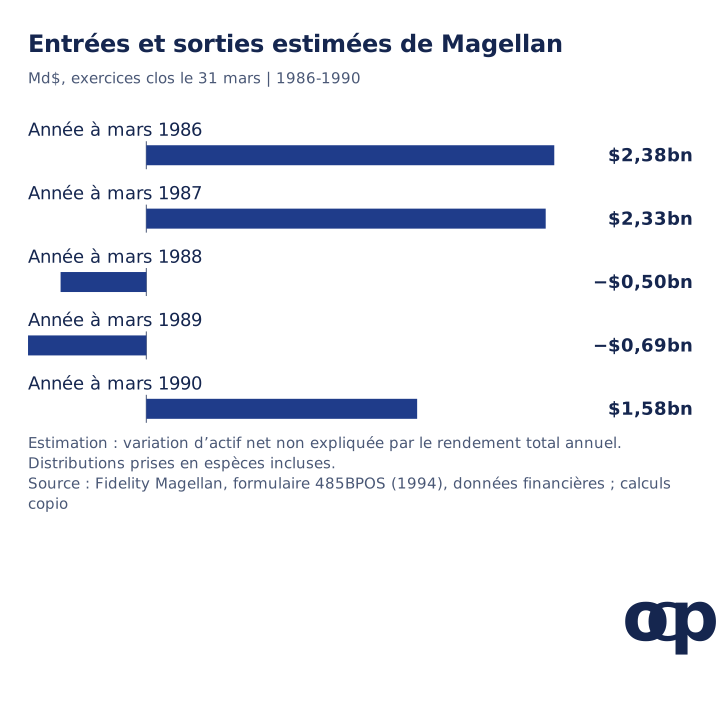
Flux nets estimés, exercices clos le 31 mars : 1986 +2,38 Md$ ; 1987 +2,33 Md$ ; 1988 -0,50 Md$ ; 1989 -0,69 Md$ ; 1990 +1,58 Md$. Source : estimation copio à partir des données financières du dépôt de 1994, actifs nets au 31 mars et rendements annuels ; données du graphique (CSV).
Chaque barre soustrait de l’actif net final l’actif initial augmenté du rendement annuel. Elle compte comme sorties les distributions prises en espèces et ignore les dates des mouvements dans l’année : c’est une approximation. L’exercice à mars 1988 réunit apports d’avant-krach et retraits d’après-krach.
Les plus gros apports ont suivi les rendements de 56,59 % et 24,26 % des exercices à mars 1986 et 1987. Des capitaux sont ensuite sortis durant les deux années comprenant le krach et ses suites. En traitant ces mouvements comme ceux d’un investisseur, le dollar moyen aurait gagné entre 16,3 et 19,6 % par an d’avril 1985 à mars 1990, selon leur calendrier annuel, contre 20,9 % pour le fonds avant frais d’entrée, selon notre calcul.
Lynch décrivait à PBS un phénomène semblable pendant ses débuts : il estimait qu’un tiers des parts avaient été rachetées lors de ses trois premières années à la tête de Magellan. Les données récentes montrent que l’écart persiste.
Selon Mind the Gap 2026 de Morningstar, le dollar moyen investi dans les fonds et ETF américains a gagné 8,7 % par an sur dix ans au 31 décembre 2025, environ 1,2 point sous les 9,9 % des fonds (page 1). L’écart atteignait 0,4 point pour le cinquième le moins volatil des fonds, et 2,1 points pour le plus volatil (graphique 10, page 14).
La mesure est discutée. Des chercheurs du Financial Analysts Journal estiment que seulement 0,10 % par an environ des 1,2 % d’écart de l’édition Morningstar 2025 reflètent un calendrier dommageable ; le reste découlerait du traitement des capitaux suivant les rendements passés (University of Arkansas Walton College, 7 juillet 2026). Cette réserve vaut aussi pour notre estimation de Magellan.
Que disait Lynch de la détention pendant une baisse ?
Lynch plaçait d’abord la capacité à rester investi : le rendement du fonds ne se composait que pour l’argent resté présent pendant les baisses. Au chapitre 4 de One Up on Wall Street, « Passing the Mirror Test », il pose trois questions avant tout achat : « (1) Suis-je propriétaire d’un logement ? (2) Ai-je besoin de cet argent ? (3) Ai-je les qualités personnelles nécessaires pour réussir en actions ? », selon notre traduction.
Pour la deuxième, sa règle est de n’investir que ce qu’on pourrait perdre sans effet sur la vie quotidienne dans un avenir prévisible. L’introduction de l’édition Millennium ajoute qu’il importe de ne pas acheter d’actions ou de fonds actions avec de l’argent nécessaire dans les douze mois, pour éviter de devoir vendre en baisse afin de trouver des liquidités. Notre étude des liquidités et retraits pendant un krach montre le rôle d’une réserve.
Quels résultats le vérificateur a-t-il donnés pour l’illustration en ETF ?
L’exemple 100 % ETF S&P 500 a reçu C le 3 novembre 2026 : frais A, hypothèses à long terme B, crises D, diversification D, sans résultat d’efficience historique. Il note une exposition large aux actions américaines, pas Magellan ni le talent de Lynch. Une limite importante apparaît : à type de compte et pondération identiques, un ETF S&P 500 Amundi obtenait diversification F et efficience B, contre D et historique insuffisant pour cet iShares.
Tant que cet écart reste inexpliqué, ces résultats enregistrés ne permettent pas de classer des expositions de marché équivalentes. L’illustration n’est pas Magellan : ses positions des années Lynch ne figurent pas sur EDGAR, et aucun fonds ne reproduit la sélection d’un gérant. Le vérificateur ne peut donc pas saisir son talent.
Le S&P 500 est l’indice de référence du prospectus. Le saisir au moyen d’un ETF illustre les grandes capitalisations américaines, sans reconstituer le portefeuille du fonds.
ISIN
ETF
Pondération
IE00B5BMR087
iShares Core S&P 500 UCITS ETF USD (Acc)
100 %
L’illustration est détenue dans un compte-titres français et a été saisie le 3 novembre 2026.
Note globale : C.
Frais : A, 0,07 % par an, soit 7 € annuels pour 10 000 € investis, fonds et compte compris. Un ETF indiciel coûte peu ; les porteurs de Magellan payaient 3 % de frais d’entrée pendant les années étudiées.
Hypothèses à long terme : B, 0,82 point par an sous la croissance annuelle attendue du portefeuille optimal selon le modèle du vérificateur. Selon ces hypothèses, un portefeuille d’actions américaines seul renonce à une part modeste, pas à l’essentiel, de la croissance attendue accessible. C’est un résultat de modèle, pas une prévision.
Efficience historique : aucun résultat. Le vérificateur signalait un historique insuffisant pour cet ETF à la date de mesure.
Crises : D, -40 %, perte estimée pour un choc de 40 % sur les actions américaines. Cet ETF sur un seul marché absorbe le choc modélisé américain ; ce n’est pas une reconstitution de Magellan en 1987.
Diversification : D, une source de croissance. Si les grandes capitalisations américaines cessaient de croître, le modèle estime que la croissance attendue au-delà des liquidités passerait de 4,4 à 0,0 % par an. Les 503 entreprises de l’ETF partagent une exposition large aux actions américaines ; leur nombre seul ne mesure pas l’indépendance des risques.
L’illustration omet sélection de Lynch, actions étrangères éventuelles, liquidités gardées pour les rachats, non chiffrées dans les documents obtenus, et frais d’entrée du fonds. Vous pouvez saisir la même illustration ou votre portefeuille dans le vérificateur gratuit.
En France : vérifier le fonds et l’enveloppe, pas seulement l’indice
L’exemple du vérificateur utilise un compte-titres ordinaire, pas un PEA. La fiche officielle du PEA définit les titres et fonds admissibles : vérifiez l’éligibilité du fonds précis, même lorsqu’un autre ETF suit le même indice américain. Copier un indice, choisir une part de fonds et choisir une enveloppe sont trois décisions distinctes ; aucune ne reproduit le talent de sélection de Lynch.
Le compte espèces du PEA n’est pas rémunéré, selon cette fiche. Pour organiser une réserve de dépenses, distinguez donc les liquidités disponibles hors plan de celles laissées à l’intérieur, et examinez les règles de retrait avant de compter sur ces dernières. Les obligations ou bons du Trésor détenus directement ne deviennent pas éligibles au PEA parce qu’ils sont destinés à éviter une vente d’actions pendant un krach.
Que pense copio de ce portefeuille ?
Le parcours de Lynch fait de la capacité à rester investi une composante du choix de portefeuille. La période documentée comprend une chute de 33,1 % en trois mois et vingt mois pour retrouver le sommet. Le rendement du fonds diffère de celui de l’argent qui entre et sort ; l’écart agrégé de flux ne révèle cependant pas les raisons de chaque opération.
Une illustration 100 % S&P 500 ne reproduit pas davantage la sélection de Magellan, ses actions étrangères ou ses liquidités de rachat. Copio conclut qu’il faut tester besoins de financement et concentration avant de se fier au rendement vedette d’un gérant.
Trois vérifications pour votre portefeuille
Calculez ce qui resterait disponible après une forte baisse. Appliquez une perte d’un tiers à vos actions comme scénario, puis comparez les actifs liquides restants aux retraits prévus. Notez les dépenses exigeant une vente avant la reprise ; les vingt mois historiques sont une observation, pas une échéance imposée au prochain krach.
Regardez au-delà du nombre de positions. Regroupez les fonds qui se chevauchent et relevez les expositions par entreprise, secteur et pays. Une longue liste d’actions peut partager le même risque économique ; l’exposition américaine du S&P 500 ne prouve pas que Magellan détenait le même portefeuille. Utilisez plusieurs crises pour distinguer les positions compensant les pertes de celles qui les atténuent seulement.
Fixez les règles de réexamen avant une période de pertes. Écrivez ce qui justifierait un changement de fonds : mandat modifié, coûts croissants, risque inadapté ou thèse invalidée. Mesurez votre résultat avec versements et retraits datés, puis comparez séparément le rendement du fonds pondéré par le temps. La décision devient vérifiable sans supposer que tout retrait après une perte était une erreur.
Fidelity Magellan Fund, formulaire 485BPOS, déposé le 19 juillet 1994, référence 0000061397-94-000014 : données financières, rendements et actifs nets des exercices clos au 31 mars 1985-1994 ; rendements civils 1984-1993 ; série mensuelle « 10 000 $ sur dix ans », mars 1984-mars 1994 ; tableau « Historical Fund Results » et biographie de Peter S. Lynch. C’est le premier prospectus Magellan sur EDGAR ; l’index des dépôts ne contient rien avant 1994.
Peter Lynch avec John Rothchild, One Up on Wall Street (Simon & Schuster, 1989 ; édition Millennium, Fireside, 2000, ISBN 0-7432-0040-3) : introduction Millennium, prologue « A Note from Ireland », introduction « The Advantages of Dumb Money », chapitre 4 « Passing the Mirror Test ». Citations vérifiées dans une copie numérisée de l’édition Millennium et traduites ici.
PBS Frontline, entretien avec Peter Lynch, Betting on the Market, publié en janvier 1997 et enregistré en 1996.
Morningstar, Jeffrey Ptak, Mind the Gap 2026, 6 août 2026, pages 1, 6 et 14.
Calculs copio : croissances annuelles de 20,3 % et 17,8 %, 29 % implicites dans les 2 700 % de PBS, parcours du krach mis en base, baisses de 33,1 % et 29,9 %, dates de récupération, gain de récupération de 49,5 %, baisses journalières de 17,7 % et 20,5 %, flux nets et fourchette pondérée par les capitaux.
Les valeurs mensuelles de Magellan incluent les 3 % de frais d’entrée initiaux, sans effet sur le parcours mis en base ; les rendements annuels civils et par exercice les excluent. Nos rendements Yahoo correspondent au prospectus à 0,01 point près pour 1988 et 1989, et à moins de 0,15 point pour 1987 ; les années antérieures du flux omettent certaines distributions et ne sont pas utilisées.
La fourchette pondérée par les capitaux place chaque flux annuel estimé au début, au milieu ou à la fin de l’année ; elle ignore frais d’entrée et impôts et reste approximative. Les notes du vérificateur concernent l’ETF à la date de mesure, pas Magellan ni la sélection de Lynch ; le résultat à long terme est un modèle, pas une prévision. Les chiffres du fonds sont historiques, sans prévision ni classement des gérants. Cet article est pédagogique et ne constitue pas un conseil en investissement personnalisé.
FAQ
Quelle performance Magellan a-t-il réalisée sous Peter Lynch ?
Selon le dépôt SEC de 1994, 10 000 $ investis le 31 mars 1984 valaient 30 360 $ au 31 mars 1990, après les 3 % de frais d’entrée, contre 26 694 $ pour le S&P 500. Cela représente environ 20,3 % contre 17,8 % par an, selon notre calcul. Pour mai 1977-mai 1990, PBS Frontline indiquait un gain supérieur à 2 700 % ; nous n’avons trouvé aucun document du fonds couvrant l’avant-1984.
Qu’est-il arrivé à Magellan pendant le krach de 1987 ?
La valeur de fin de mois a chuté de 33,1 % d’août à novembre 1987, contre 29,9 % pour le marché américain, selon notre calcul. Lynch écrivait que les porteurs avaient perdu 18 %, soit 2 Md$, le seul 19 octobre, et qu’il avait vendu des actions pour financer les rachats. Le fonds a retrouvé son niveau d’août 1987 en avril 1989.
Que signifie « investir dans ce que l’on connaît » ?
Dans One Up on Wall Street (1989), Lynch explique que le travail et les achats quotidiens peuvent révéler des entreprises prometteuses avant les professionnels. Dans l’introduction de l’édition Millennium de 2000, il précise qu’aimer un magasin, un produit ou un restaurant justifie une recherche, pas l’achat de l’action. Il faut d’abord étudier bénéfices, situation financière et position concurrentielle.
Les porteurs de Magellan ont-ils obtenu le rendement du fonds ?
Aucun document de Fidelity ou de Lynch trouvé ne le mesure. Notre estimation des actifs et rendements annuels suggère des apports après les bonnes années à mars 1987, puis des retraits après le krach. Le dollar moyen aurait gagné 16,3 à 19,6 % par an d’avril 1985 à mars 1990, contre 20,9 % pour le fonds. Morningstar 2026 observe un schéma comparable aux États-Unis : 8,7 % pour les investisseurs contre 9,9 % pour les fonds sur dix ans à 2025.
Quelle note donne copio à l’illustration inspirée de Lynch ?
Le 3 novembre 2026, l’illustration 100 % iShares Core S&P 500 UCITS ETF USD (Acc) a obtenu C : frais A (0,07 % par an), hypothèses à long terme B (0,82 point annuel sous l’optimum modélisé), crises D (-40 % pour un choc américain de -40 %) et diversification D (une source de croissance). L’efficience historique n’était pas notée, faute d’historique suffisant. Cette illustration représente des actions américaines pleinement investies, pas Magellan ni la sélection de Lynch.