Un budget de Noël tient d'autant mieux que les fêtes sont financées avant décembre. Cadeaux, réveillon, trajet chez la famille et quelques sorties de plus tombent dans les mêmes quatre semaines, en plus d'un mois normal. Préparés au dernier moment, ils finissent sur la carte, en découvert ou en paiement en plusieurs fois, et débordent sur janvier. Ce guide explique combien prévoir, comment étaler la plus grosse part sur l'année, et comment le mettre en place dans Copio.
Les chiffres proviennent d'un foyer fictif utilisé à titre d'illustration : une personne de 27 ans, jeune diplômée, locataire à Lyon, qui gagne 2 270 € nets par mois après prélèvement à la source et met de côté 150 € d'épargne et 120 € d'investissement chaque mois. Ce revenu est calé sur les données officielles d'insertion des diplômés de master, dont le salaire net médian atteint 2 360 € par mois en équivalent temps plein trente mois après le diplôme (InserSup, ministère de l'Enseignement supérieur). Les écrans sont ceux de l'application Copio.
L'essentiel
- Coupez votre budget de Noël en deux : les cadeaux en provision annuelle, constituée mois après mois, et les autres dépenses de décembre dans le plan du mois.
- La part mensuelle se calcule simplement : ce qui manque, divisé par le nombre de mois avant décembre.
- Commencer en janvier rend la part minuscule. Commencer en octobre la rend douloureuse.
- Un 13e mois n'est pas un plan. Il sert d'abord l'épargne et les dépenses de l'année suivante, puis une part choisie pour se faire plaisir.
Ce que couvre un budget de Noël
Le budget de Noël, c'est le total prévu pour les fêtes de fin d'année : cadeaux, repas du réveillon et du jour de l'An, décoration, trajets pour voir la famille, sorties supplémentaires. Presque tout est prévisible des mois à l'avance. La difficulté ne vient pas du montant mais du calendrier : tout arrive en même temps.
Les montants ne sont pas anodins. Selon la 9e édition du baromètre Cofidis réalisé avec CSA Research, le budget moyen de Noël 2025 s'établissait à 491 €, le plus bas depuis 2017, avec une médiane à 350 €. Les cadeaux restent le premier poste (297 €), devant les repas (123 €). Une moyenne masque de grands écarts : votre propre mois de décembre dernier reste le meilleur point de départ.
La règle : une part mensuelle
Le calcul d'une provision annuelle tient en une ligne :
part mensuelle = (objectif - montant déjà provisionné) / nombre de mois avant l'échéance
Voici le même budget cadeaux de 400 €, selon le mois où vous commencez :
| Mois de départ | Mois avant décembre | Part mensuelle |
|---|---|---|
| Janvier | 12 | environ 33 € |
| Mars | 10 | 40 € |
| Juin | 7 | environ 57 € |
| Septembre | 4 | 100 € |
| Octobre | 3 | environ 133 € |
| Novembre | 2 | 200 € |
Commencer en mars coûte 40 € par mois, environ 5 % d'un budget variable de 750 €. Commencer en octobre oblige à trouver environ 133 € par mois pendant les trois mois les plus chers de l'année, soit près de la moitié de la marge mensuelle de notre foyer. Ne rien prévoir, c'est 400 € d'un coup.
Exemple chiffré : 400 € de cadeaux de Noël
Notre foyer a ouvert en mars un budget cadeaux de 400 € avec une échéance en décembre, soit une part habituelle de 40 € par mois. Début novembre, après huit parts, il devrait avoir 320 € de côté. Il en a 300 € : il est en retard de 20 €.
À deux mois de l'échéance, le plan recalcule : les 100 € qui manquent, répartis sur novembre et décembre, font 50 € par mois. En acceptant cette part de rattrapage, le foyer atteint 400 € à temps. En restant à 40 €, il arrive à 380 € et devra prendre les 20 € restants sur les autres dépenses de décembre.
Comment faire dans Copio
- Ouvrez le plan du mois. La section « Prévisions annuelles » vient après les charges fixes et l'épargne mise de côté d'abord. Pourquoi cet ordre compte.
- Transformez une catégorie en provision. N'importe laquelle, y compris une catégorie que vous créez vous-même, comme « Cadeaux de Noël ». Copio peut suggérer un objectif à partir de votre historique de dépenses, que vous modifiez librement.
- Fixez l'objectif et l'échéance. Ici, 400 € en décembre. Le plan met alors de côté une part chaque mois.
- Lisez le statut. Dans les temps, la provision affiche « Dans les temps ». En retard, elle affiche « À rattraper » et propose une part plus élevée.
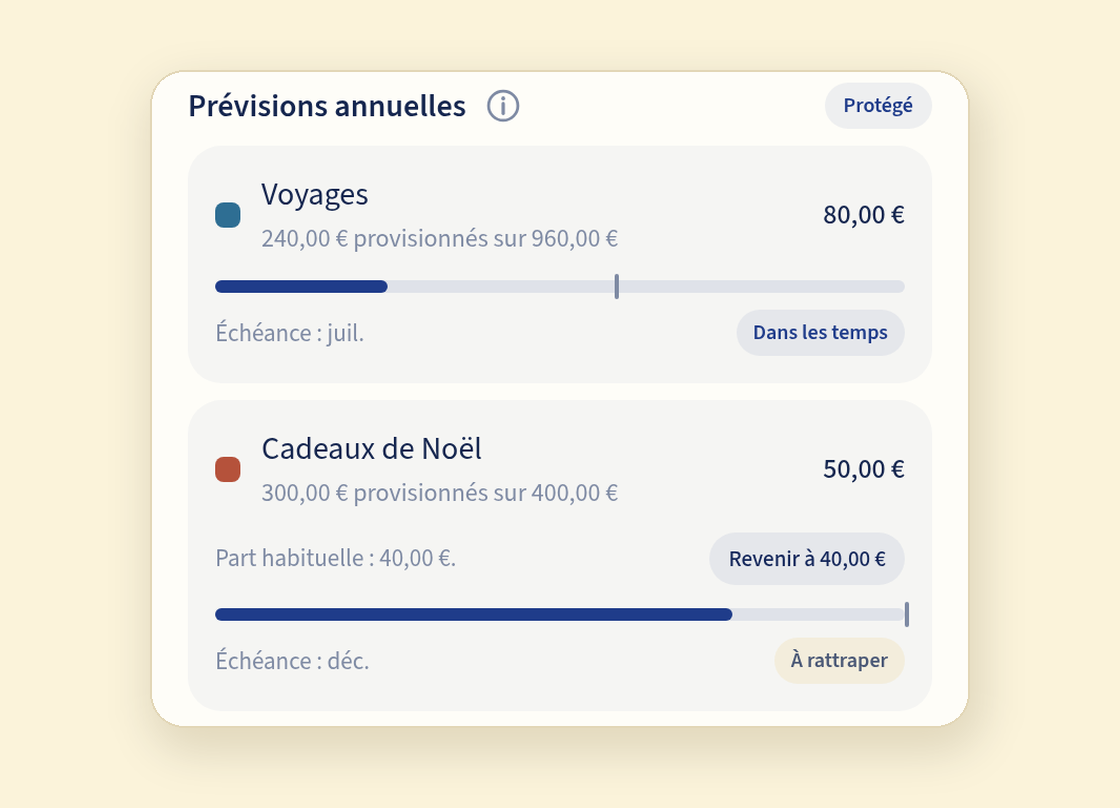
La part de rattrapage est une proposition, pas une obligation. La carte affiche votre part habituelle à côté, et le bouton « Revenir à 40,00 € » permet d'y revenir.
Deux points à connaître. Les provisions sont protégées : quand une enveloppe dépasse, Copio ne propose jamais une provision comme source pour couvrir le dépassement, si bien que l'addition du restaurant ne grignote pas l'argent des cadeaux. Et une provision est un indicateur, pas un virement : aucun argent n'est déplacé entre vos comptes. Elle suit votre préparation, et vous décidez où l'argent est placé, par exemple sur un livret d'épargne.
Les autres dépenses de décembre : le plan du mois et la marge
Les cadeaux sont le bloc prévisible. Le reste de décembre (courses plus généreuses, réveillon, verre avec les collègues, billet de train) relève du plan du mois. Avec les enveloppes, augmentez les enveloppes courses et restaurants pour décembre uniquement. Avec le budget flex, augmentez le montant unique. Vous hésitez entre les deux ?
La marge, cette part des revenus laissée volontairement sans affectation, absorbe ce que personne n'avait prévu : le cadeau oublié, la nuit d'hôtel en plus. Pour notre foyer, elle est de 280 € par mois.
Éviter le mois de janvier dans le rouge
Une dépense n'apparaît pas toujours le mois où elle a lieu. Un débit différé, un découvert ou un paiement en plusieurs fois pour les achats de décembre tombent en janvier ou en février, en plus d'un mois normal. Ce n'est pas marginal : selon une enquête OpinionWay pour Sofinco, le paiement en plusieurs fois représente 15 % du financement des cadeaux. C'est ainsi qu'un mois de décembre coûteux devient deux mois serrés.
La provision change le calendrier. L'argent des cadeaux a été préparé au fil de l'année : décembre dépense ce qui a été mis de côté, et janvier repart de zéro. C'est aussi le bon moment pour recommencer : créez la provision du Noël suivant en janvier, quand la part est la plus faible.
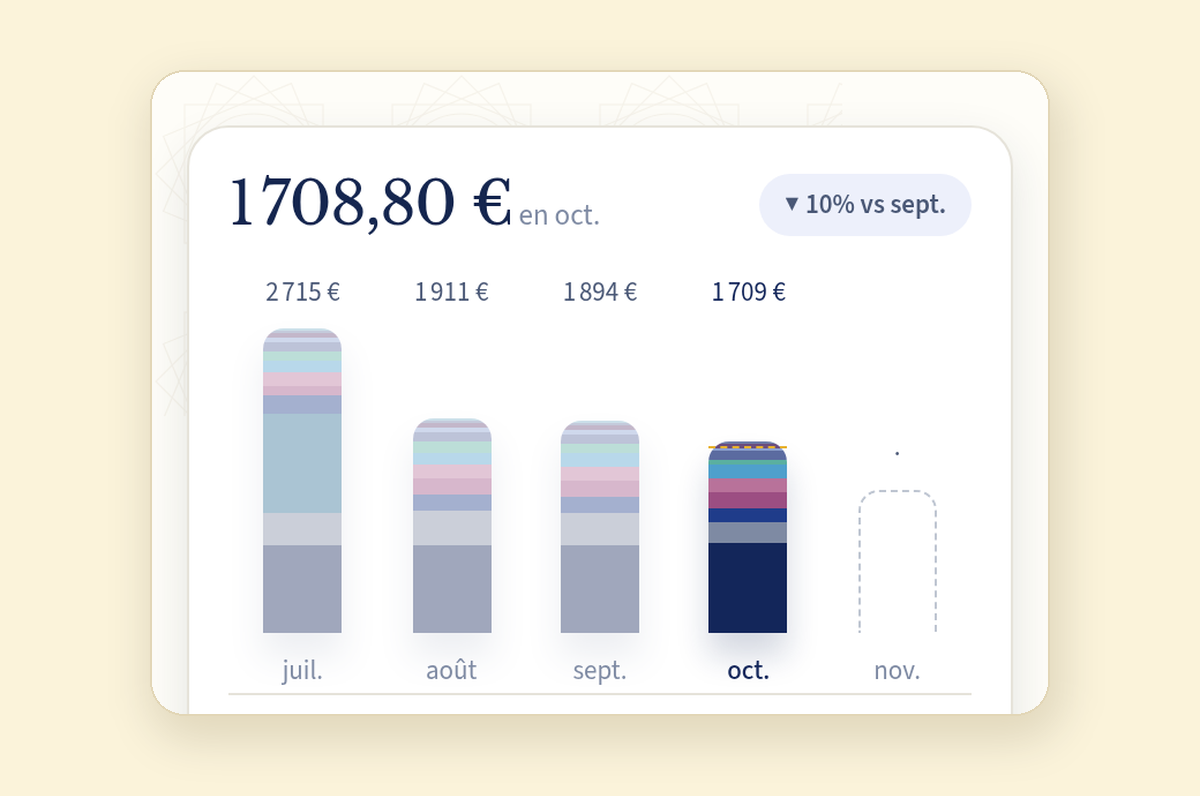
Le même schéma vaut pour toute grosse dépense. Chez notre foyer, les vacances de juillet en ont fait de loin le mois le plus cher :
13e mois : que faire de sa prime de fin d'année ?
Le 13e mois est courant, mais il n'est pas un droit pour tous : le Code du travail ne le prévoit pas. Il devient obligatoire lorsqu'une convention collective, un accord d'entreprise, un usage ou le contrat de travail le prévoit. Même chose pour une prime de fin d'année : avant de compter dessus, vérifiez d'où elle vient et quand elle est versée.
Si vous en percevez un, donnez-lui un ordre avant qu'il n'arrive :
- L'épargne d'abord. Traitez-en une partie comme votre mise de côté mensuelle. Quel taux d'épargne viser.
- Les dépenses irrégulières de l'année suivante. Mettez de côté une part pour les provisions à venir : vacances, assurance, prochain Noël.
- Une part prévue pour se faire plaisir. Fixez le montant, puis dépensez-le sans culpabiliser.
Ne construisez pas le budget cadeaux de cette année sur une prime qui n'est pas garantie.
Trois approches comparées
| Approche | Quand vous payez | Effet sur décembre | Effet sur janvier |
|---|---|---|---|
| Aucun plan | En décembre, souvent à crédit | Tout le reste est comprimé | Débit différé ou découvert à combler |
| Budget de décembre seul | En décembre, sur les revenus du mois | Serré mais maîtrisé | En général sans conséquence |
| Provision annuelle | Une part chaque mois, toute l'année | Cadeaux déjà préparés | Repart de zéro |
Les erreurs fréquentes
- Ne budgéter que les cadeaux. Repas, trajets et sorties pèsent souvent autant.
- Commencer en novembre. La part est six fois plus élevée qu'en partant de janvier.
- Compter sur une prime incertaine. Si elle arrive tard, réduite ou pas du tout, les cadeaux sont déjà achetés.
- Puiser dans l'épargne en décembre. C'est le rôle de la marge et de la provision.
- Oublier de recommencer. Le meilleur moment pour préparer le prochain Noël est la première semaine de janvier.
Commencer cette année, ou la suivante
Si décembre est à quelques semaines, une part de rattrapage et un plan de décembre un peu plus large aident encore. Si Noël vient de passer, créez la provision maintenant : environ 33 € par mois se trouvent bien plus facilement que 400 € en un seul mois.
Mention promotionnelle : Copio est la société qui publie cet article. Le foyer et ses chiffres sont fictifs et servent uniquement d'illustration.