Quand un conseiller est rémunéré par des rétrocommissions intégrées aux produits, vous ne recevez généralement pas de facture distincte pour son conseil. Des honoraires facturés en pourcentage des encours peuvent, eux, être explicites. Dans les deux cas, il faut comparer le coût total. Sur un portefeuille de 100 000 €, des frais de 1,5 % par an finissent par réduire, en trente ans, le patrimoine final de plus que le portefeuille de départ dans le scénario illustratif ci-dessous.
Cet article compare deux structures de coût, pas deux enseignes : le conseil facturé en pourcentage de votre patrimoine et le conseil facturé au forfait. Toutes les hypothèses et tous les calculs sont publiés pour que vous puissiez les refaire vous-même, et une section entière est consacrée aux situations où un conseiller traditionnel reste le meilleur choix.
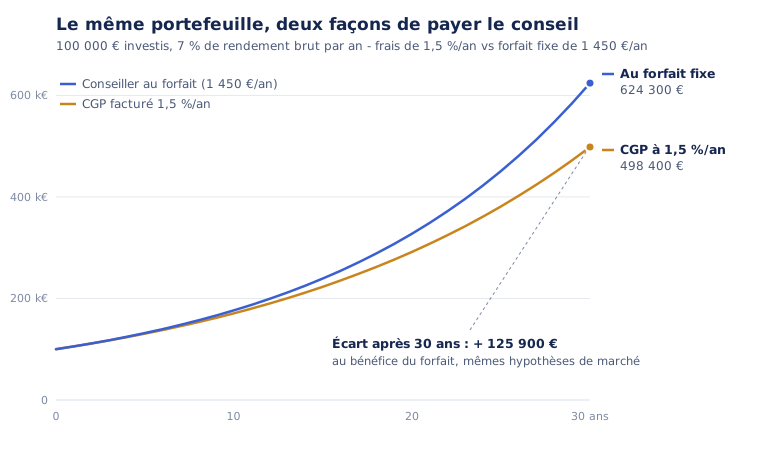
Les deux courbes partent du même point et suivent les mêmes marchés : seuls les frais diffèrent. L'écart est invisible les premières années, puis la composition fait son travail. Les hypothèses complètes du calcul sont détaillées plus bas.
Deux modèles de rémunération, deux logiques
En France, le conseil patrimonial est largement rémunéré par les produits plutôt que par le client. Selon les chiffres clés 2024 de l'AMF, 81 % des CIF se déclarent non indépendants, 7 % exclusivement indépendants et 12 % combinent les deux activités. Le conseil non indépendant est généralement financé par des rétrocommissions, mais peut aussi recevoir des honoraires directs. Les produits distribués peuvent comporter des frais d'entrée de 2,5 à 5 %, puis chaque année des frais de contrat et de supports dont une partie revient au conseiller (Prosper Conseil).
Le régulateur resserre d'ailleurs la vis : en septembre 2025, l'AMF a prononcé une sanction de 1,3 million d'euros dans un dossier visant notamment des rétrocessions injustifiées. Nous détaillons ce mécanisme dans un article dédié : comment votre conseiller est réellement payé.
Que la rémunération passe par des rétrocommissions ou par des honoraires calculés en pourcentage des encours, la logique économique est la même : votre coût est proportionnel à votre patrimoine et grandit avec lui, sans que le service rendu grandisse dans les mêmes proportions.
Le forfait inverse cette logique. Vous payez un montant fixe, connu d'avance, indépendant de la taille de votre portefeuille : des honoraires forfaitaires, sans commission sur les produits ni pourcentage sur les encours.
Le comparatif côte à côte
| Critère | Conseiller au pourcentage | Conseiller au forfait |
|---|---|---|
| Comment le conseiller est payé | Rétrocommissions sur les produits ou honoraires en pourcentage des encours, le plus souvent 1 à 1,5 % par an au total | Honoraires fixes, connus d'avance, de quelques centaines à quelques milliers d'euros par an selon l'étendue du conseil |
| Coût sur 100 000 € | 1 000 à 1 500 € par an, en croissance avec le portefeuille | Identique quel que soit l'encours |
| Coût sur 500 000 € | 5 000 à 7 500 € par an | Toujours le même forfait |
| Ce qui est inclus | Bilan patrimonial, allocation, sélection et souscription de produits ; le périmètre varie beaucoup d'un cabinet à l'autre | Bilan et plan financier, rendez-vous de suivi ; selon les offres, conseil fiscal et outils de pilotage |
| Incitation économique | Faire croître les encours confiés et orienter vers les produits qui rémunèrent le cabinet | Rendre le conseil assez bon pour que vous restiez client |
| Lisibilité du coût | Prélevé à la source sur les produits, visible seulement dans les documents d'information | Une facture, un montant, connu d'avance |
Ce que 1,5 % par an coûte réellement sur 10, 20 et 30 ans
Les hypothèses du calcul
- Portefeuille de départ : 100 000 €, sans versement complémentaire, pour isoler l'effet des frais.
- Rendement brut : 7 % par an, l'ordre de grandeur du rendement long terme des actions mondiales - jamais garanti.
- Scénario « pourcentage » : frais de 1,5 % par an sur les encours, soit un rendement net de 5,5 %. C'est une hypothèse plutôt basse pour une chaîne de distribution classique (0,5 à 1 % de frais de contrat plus 1 à 1,5 % de frais de supports), et nous ignorons les frais d'entrée.
- Scénario « forfait » : 1 450 € par an, dans la fourchette des offres au forfait du marché français, prélevés sur le portefeuille en fin d'année, pour un traitement strictement identique des deux côtés.
Il s'agit d'un scénario illustratif, pas d'une promesse de rendement : les marchés feront ce qu'ils voudront. La seule certitude de ce calcul, ce sont les frais.
Les résultats
| Horizon | Sans frais | Au pourcentage (1,5 %/an) | Au forfait (1 450 €/an) | Écart en faveur du forfait |
|---|---|---|---|---|
| 10 ans | 196 700 € | 170 800 € | 176 700 € | +5 900 € |
| 20 ans | 387 000 € | 291 800 € | 327 500 € | +35 700 € |
| 30 ans | 761 200 € | 498 400 € | 624 300 € | +125 900 € |
Sur 30 ans, les frais de 1,5 % absorbent 262 800 €, soit 34,5 % du patrimoine qu'aurait atteint le portefeuille sans frais : environ un tiers de votre patrimoine final. Ce ratio dépend très peu de l'hypothèse de rendement : avec 5 % brut au lieu de 7 %, la ponction reste de 35 %. Et à 2 % de frais annuels, elle dépasse 43 %. Le forfait, lui, coûte près de 137 000 € sur la même période, soit 18 % : l'écart entre les deux modèles atteint environ 125 900 €.
La raison est mécanique. Des frais en pourcentage sont prélevés sur un portefeuille qui grossit : 1,5 % de 100 000 €, c'est 1 500 € ; 1,5 % de 500 000 €, c'est 7 500 €, pour le même service. Chaque euro prélevé cesse en plus de composer pour vous les années suivantes. Un forfait, lui, reste fixe pendant que votre portefeuille grandit : son poids relatif diminue chaque année.
Où le forfait ne gagne pas
Le forfait n'est pas magique, c'est une structure de coût, et une structure a un point mort. Sur un portefeuille de 50 000 €, un forfait de 1 450 € par an représente 2,9 % : plus cher qu'un conseiller au pourcentage. À ce niveau d'encours, un forfait plus léger ou des honoraires ponctuels (quelques centaines d'euros pour un bilan) sont plus cohérents. Sur un horizon court, l'écart reste par ailleurs modeste : environ 5 900 € en dix ans dans notre scénario. Le forfait paie d'autant plus que votre patrimoine croît et que votre horizon est long.
Quand un conseiller traditionnel reste le bon choix
Un comparatif honnête dit aussi pour qui il ne s'applique pas. Dans plusieurs situations, un bon CGP de proximité, idéalement rémunéré aux honoraires, reste objectivement le meilleur choix :
- Successions complexes : démembrement de propriété, famille recomposée, transmission d'entreprise. Ces dossiers se traitent sur plusieurs années, en binôme avec un notaire, souvent en face à face.
- Structuration en SCI ou en holding : les montages juridiques sur mesure demandent une ingénierie patrimoniale fine, généralement avec un avocat fiscaliste.
- Fiscalité transfrontalière : expatriation, double résidence, conventions fiscales. C'est un métier de spécialiste, au cas par cas.
- Délégation totale : le conseil au forfait suppose le plus souvent que vous exécutiez vous-même les opérations chez votre courtier ou votre assureur. Si vous voulez confier entièrement la gestion, il vous faut un mandat de gestion.
Pour un patrimoine financier composé de comptes-titres, d'un PEA, d'une assurance-vie et d'un projet immobilier, en revanche, le forfait couvre l'essentiel, à coût connu.
Comment vérifier ce que vous payez aujourd'hui
- Demandez à votre conseiller le montant total, en euros, qu'il a perçu l'an dernier au titre de vos contrats, rétrocessions comprises. La réglementation européenne impose la transparence sur ces rémunérations : exigez des euros, pas seulement des pourcentages.
- Lisez le DIC (document d'informations clés) de chaque produit : les frais totaux y figurent, y compris les frais courants des supports.
- Additionnez frais du contrat, frais des supports et frais d'entrée amortis. Au-delà de 1,5 % par an au total, vous êtes dans le scénario de cet article.
Faites le calcul sur votre propre portefeuille
Chez Copio, nous préparons un outil d’information et d’organisation financière à prix fixe, sans commission ni pourcentage des actifs. Rejoignez la liste d’attente gratuite pour être informé du lancement. Copio ne propose pas de conseil en investissement réglementé.
Cet article est fourni à titre d'information générale et ne constitue pas un conseil en investissement personnalisé. Les scénarios chiffrés sont des illustrations fondées sur des hypothèses explicites ; les performances futures ne sont pas garanties.