Le portefeuille Scion de Michael Burry : puts, déclarations 13F et risque
Scion Asset Management, la société de Michael Burry, a déposé son dernier 13F le 3 novembre 2025, pour le 30 septembre : 1,38 Md$ déclarés, dont 79,5 % de puts Palantir et Nvidia valorisés au montant des actions sous-jacentes. Son enregistrement auprès de la SEC a cessé avec effet au 10 novembre 2025. Ni Scion ni les deux gestionnaires liés nommés dans ce 13F n’ont déposé de document auprès de la SEC depuis, selon notre vérification du 4 novembre 2026.
Le chiffre mis en avant ne représente pas l’argent risqué par Burry. Il a déclaré avoir payé environ 9,2 M$ pour les puts Palantir inscrits à 912,1 M$ dans le formulaire, selon Funds Society.
À retenir
Le notionnel d’une option n’est pas la prime risquée. Le dernier 13F de Scion déclarait 1 098,7 M$ de sous-jacents pour les puts ; Burry disait avoir payé environ 9,2 M$ pour les contrats Palantir, loin des 912,1 M$ affichés.
Une couverture exige un contrat précis et un budget de renouvellement. Prix d’exercice, échéance, prime et actif protégé déterminent le résultat ; le 13F omet les informations nécessaires pour le reconstituer.
Des instantanés trimestriels ne prouvent pas la performance d’une couverture. Les déclarations alternaient puts et calls, sans révéler les gains réalisés pendant le trimestre ni le portefeuille complet ; elles servent à poser des questions, pas à copier une opération.
Que montre le dernier 13F de Michael Burry ?
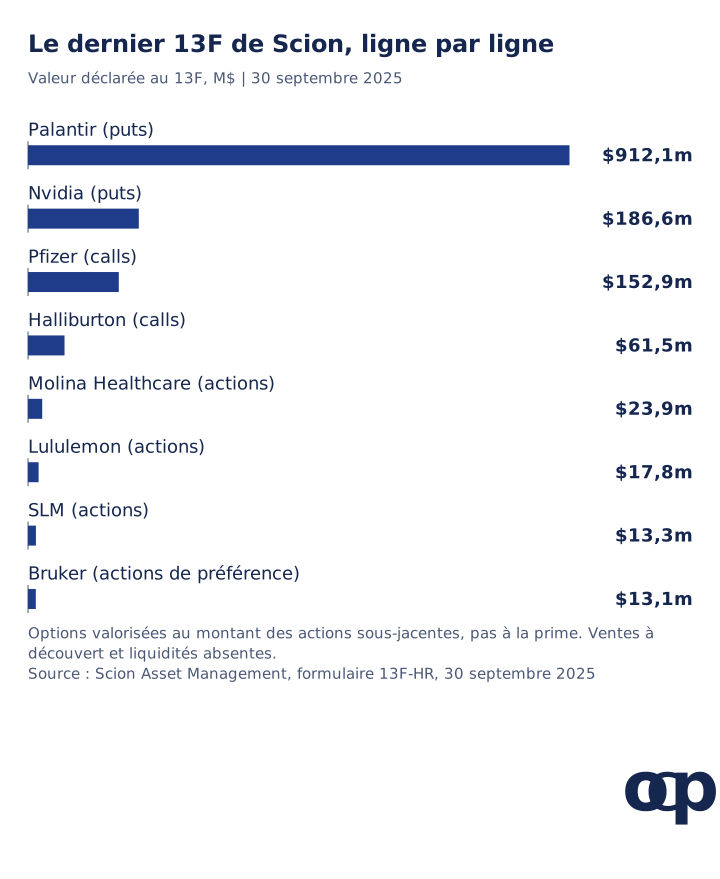
Il comporte huit lignes pour 1 381,2 M$ au 30 septembre 2025, dont 912,1 M$ de puts sur 5 millions d’actions Palantir. Le tableau 13F-HR a été déposé le 3 novembre 2025 et signé par Michael J. Burry, directeur général. Il recense deux lignes de puts, deux de calls et quatre positions en actions, dont une en actions de préférence.
Au 30 septembre 2025, sur 1 381,2 M$ déclarés : puts Palantir 912,1 M$ ; puts Nvidia 186,6 M$ ; calls Pfizer 152,9 M$ ; calls Halliburton 61,5 M$ ; Molina Healthcare 23,9 M$ ; Lululemon 17,8 M$ ; SLM 13,3 M$ ; actions de préférence Bruker 13,1 M$. Source : 13F-HR de Scion au 30 septembre 2025 ; données du graphique (CSV).
Selon nos calculs, les puts représentaient 79,5 % de la valeur déclarée, les calls 15,5 % et les actions 4,9 %. Aucun prix d’exercice, échéance ou montant de prime n’est indiqué. Un 13F ne couvre que certaines positions acheteuses cotées aux États-Unis à la fin du trimestre. Il exclut ventes à découvert, options vendues par le gérant, liquidités, obligations et actifs non cotés, selon la FAQ 13F de la SEC, questions 41 et 43. Ces huit lignes ne constituent donc pas le portefeuille complet.
Pourquoi les « paris » de Burry en puts sont-ils si mal interprétés ?
Ils paraissent énormes parce que le 13F valorise une option au cours des actions qu’elle couvre, pas à son coût. L’instruction spéciale 10 du formulaire 13F exige des montants « exprimés en titres sous-jacents aux options, et non en options elles-mêmes » ; la colonne 4 correspond à la valeur de marché. Un put sur 5 millions d’actions Palantir apparaît donc à 5 millions multipliés par le cours de clôture, soit 912,1 M$.
Burry a déclaré sur X avoir dépensé environ 9,2 M$ pour quelque 50 000 puts Palantir donnant le droit de vendre à 50 $ l’action en 2027, selon Funds Society du 17 novembre 2025. Cette prime représente environ 1 % de la ligne du 13F, selon notre calcul. La perte maximale de l’acheteur d’un put est la prime payée.
Le même phénomène était déjà apparu. Le 13F au 30 juin 2023 déclarait 1 736,8 M$, dont 1 625,4 M$ de puts sur 2 millions de parts de chacun des fonds SPDR S&P 500 et Invesco QQQ. Ces lignes avaient disparu au 30 septembre 2023. Un 13F photographie la fin du trimestre ; il ne dit ni quand l’option a été achetée ou vendue, ni combien elle a coûté.
Pour situer les ordres de grandeur, le formulaire ADV du 28 mars 2025 déclarait 154,9 M$ d’actifs sous gestion au sens réglementaire, sur quatre comptes. La valeur du 13F au 30 septembre 2025 représentait 8,9 fois ce montant, selon notre calcul, mais les dates diffèrent.
Scion a-t-il cessé de déposer des 13F fin 2025 ?
Oui : celui déposé le 3 novembre 2025 est le dernier, et la cessation d’enregistrement auprès de la SEC prend effet au 10 novembre 2025. La fiche Investment Adviser Public Disclosure classe la société comme inactive. Les index EDGAR de Scion Asset Management et de ses deux gestionnaires liés, Scion Asset Partners et Scion Capital Group, ne montrent aucun dépôt après le 3 novembre 2025.
Il n’existe aucun 13F au 31 décembre 2025 ni pour les trimestres de 2026, y compris le 30 septembre. Les conseillers disposant d’au moins 100 M$ d’actifs réglementaires s’enregistrent généralement auprès de la SEC ; l’obligation 13F vise les gérants détenant au moins 100 M$ de titres concernés.
Reuters indiquait le 13 novembre 2025 que la base SEC affichait l’enregistrement comme « terminated » depuis le 10 novembre et que Burry avait publié sur X « Place à des choses bien meilleures le 25 novembre », selon notre traduction (reprise par BNN Bloomberg).
Dans une lettre d’octobre 2025, Burry annonçait aux investisseurs la liquidation des fonds et le remboursement du capital avant la fin de l’année, selon le Financial Times (repris par The National News Desk, 14 novembre 2025) ; Reuters a rapporté la liquidation en citant une lettre aux investisseurs (Hedgeweek, 14 novembre 2025). Nous n’avons pas pu obtenir la lettre ; les citations publiées diffèrent, nous la paraphrasons donc.
À quelle fréquence le portefeuille déclaré changeait-il ?
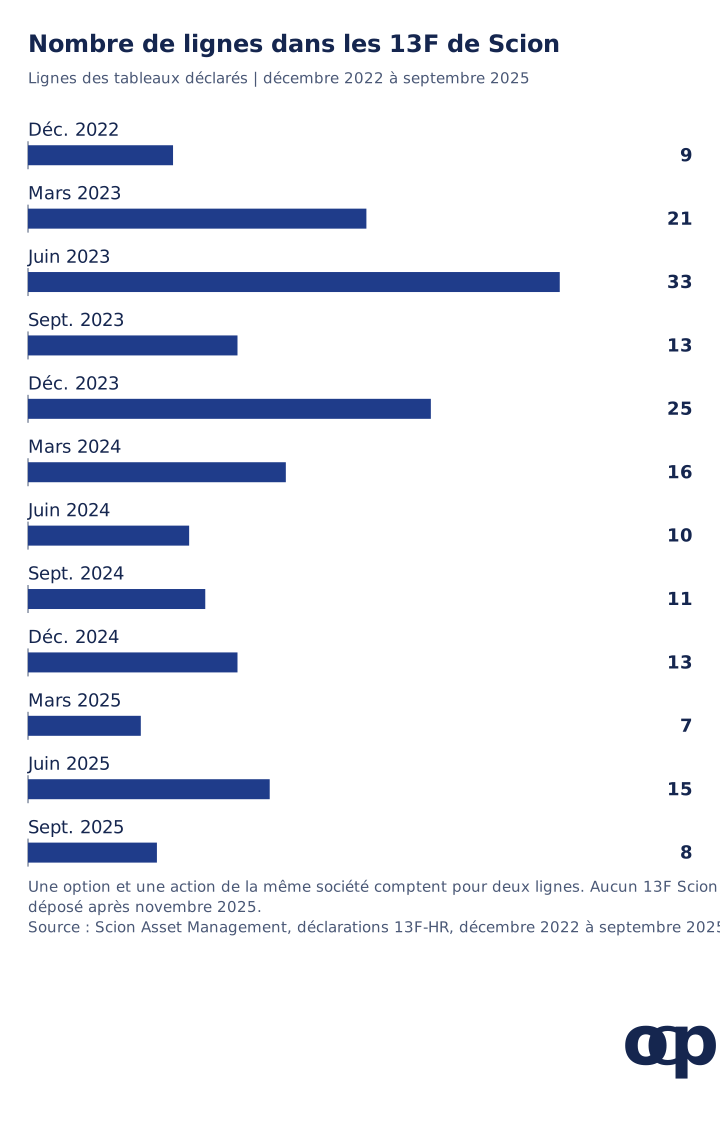
Le 13F changeait fortement d’un trimestre à l’autre : de décembre 2022 à septembre 2025, il comptait entre 7 et 33 lignes. Sur les 32 déclarations trimestrielles depuis la première, au 31 décembre 2015, l’éventail va de 1 ligne, au 30 juin 2022, à 33, aux 30 septembre 2020 et 30 juin 2023. Aucun 13F Scion n’existe pour les trimestres de décembre 2016 à septembre 2018.
Lignes par 13F : déc. 2022 9 ; mars 2023 21 ; juin 2023 33 ; sept. 2023 13 ; déc. 2023 25 ; mars 2024 16 ; juin 2024 10 ; sept. 2024 11 ; déc. 2024 13 ; mars 2025 7 ; juin 2025 15 ; sept. 2025 8. Source : déclarations 13F-HR de Scion sur EDGAR ; données du graphique (CSV). Le décompte de décembre 2023 utilise la déclaration modifiée du 16 février 2024.
La répartition par instrument variait tout autant, selon nos calculs sur les mêmes tableaux :
Date du 13F
Valeur déclarée
Puts
Calls
Actions
30 juin 2023
1 736,8 M$
93,6 %
0,0 %
6,4 %
30 sept. 2023
99,0 M$
55,6 %
0,0 %
44,4 %
30 sept. 2024
129,8 M$
36,0 %
0,0 %
64,0 %
31 mars 2025
199,2 M$
93,4 %
0,0 %
6,6 %
30 juin 2025
578,3 M$
0,0 %
90,3 %
9,7 %
30 sept. 2025
1 381,2 M$
79,5 %
15,5 %
4,9 %
Les six autres déclarations de cette période ne comportaient que des actions. En mars 2025, les puts portaient sur Nvidia, Alibaba, PDD, JD.com, Trip.com et Baidu ; trois mois plus tard, les calls dominaient, sur UnitedHealth, Regeneron, Lululemon, Meta, Estée Lauder, JD.com, Alibaba, ASML et VF Corp. La valeur trimestrielle dépend des lignes d’options ouvertes : les totaux ne sont donc pas comparables comme mesure de la taille du fonds.
Quel était le pari hypothécaire de Burry en 2005-2008 ?
Dès mi-2005, Burry avait acheté des credit default swaps, une protection contre le défaut, sur plusieurs milliards de dollars de titres hypothécaires subprime et d’obligations d’entreprises financières, dont Fannie Mae, Freddie Mac et AIG. Le rapport de la Financial Crisis Inquiry Commission, janvier 2011, page 194, le rapporte à partir de son entretien du 18 mai 2010. Il relève aussi un changement d’opinion : Burry « avait investi dans des constructeurs de logements en 2002 ».
Burry donne sa propre version dans son article du New York Times du 3 avril 2010. Il écrit s’être inquiété de l’immobilier dès 2003 et avoir défendu, dans ses lettres aux clients de 2005 et 2006, l’idée que « le marché hypothécaire s’effondrerait au second semestre 2007 ». Il a réparti les swaps entre six contreparties, évité Lehman Brothers et Bear Stearns, et exigé un règlement quotidien des garanties.
Le gain s’est matérialisé environ deux ans après la mise en place des positions. Burry écrit, selon notre traduction : « Pendant 2007, sous la pression constante de mes investisseurs, j’ai liquidé la plupart de nos credit default swaps avec un bénéfice substantiel. » Il a soldé le reste début 2008 et fermé Scion Capital cette année-là, ajoutant avoir dû mobiliser toutes ses ressources pour mener ces opérations à terme.
À la FCIC, il déclarait : « On peut soutenir qu’il ne faudrait pas autoriser ce que j’ai fait. »
Les récits des rendements annuels de Scion Capital et des restrictions de retrait proviennent surtout du livre The Big Short de Michael Lewis et de résumés ultérieurs. Nous n’avons pas obtenu les lettres aux investisseurs ; aucun de ces chiffres n’est donc utilisé ici.
Que dit Burry aux particuliers, et qu’ignore la copie d’un 13F ?
Dans les documents vérifiés, Burry ne publie aucune règle d’allocation destinée aux particuliers. Son article de 2010 traite du risque hypothécaire et des politiques publiques ; ses 13F décrivent les positions d’un fonds.
Depuis le 23 novembre 2025, il écrit Cassandra Unchained, une lettre Substack payante ; 110 de ses 130 articles jusqu’au 2 novembre 2026 sont réservés aux abonnés payants, et nous ne les avons pas examinés. Les positions qui y sont évoquées ne sont pas des déclarations à la SEC et ne peuvent pas être vérifiées dans un 13F.
Les déclarations de Scion révèlent quatre obstacles à leur reproduction.
Délai. Un 13F peut être déposé jusqu’à 45 jours après la fin du trimestre ; celui de septembre 2025 est arrivé 34 jours après.
Rotation. Les puts indiciels de juin 2023 avaient disparu trois mois plus tard, et les puts de mars 2025 avaient cédé la place surtout à des calls en juin.
Montant. Les lignes d’options affichent le sous-jacent : impossible de savoir si une position a coûté 9 M$ ou 900 M$.
Omissions. Ventes à découvert, options vendues, liquidités et positions hors États-Unis n’apparaissent pas.
Pour un autre gérant dont le 13F est dominé par les options, voir le portefeuille de Paul Tudor Jones, où les puts représentaient 40,8 % de la valeur déclarée au 30 juin 2026.
Que signifie une position vendeuse ou un put pour les krachs et la capitalisation ?
Un put acheté et détenu seul limite la perte à sa prime, hors frais. À l’échéance, son paiement brut correspond à la différence positive entre prix d’exercice et cours du sous-jacent, multipliée par la taille du contrat ; il faut déduire la prime pour calculer le résultat. Avant l’échéance, sa valeur dépend aussi du temps restant et de la volatilité : un instantané 13F ne permet pas d’établir le gain réalisé.
L’opération hypothécaire de Burry illustre le problème du calendrier. Il a acheté sa protection dès mi-2005 pour un effondrement attendu au second semestre 2007, et a dû la conserver malgré la pression de ses investisseurs.
Le coût de l’attente se compose comme toute autre perte. Exemple arithmétique, sans rapport avec le coût réel de Scion : perdre 6 % du capital pendant trois années successives laisse 0,94 × 0,94 × 0,94 = 0,831 du montant initial, soit -16,9 %, avant tout paiement. Un gain survenant après le retrait d’investisseurs ne profite qu’au capital restant. Une position juste mais prématurée peut réduire le patrimoine composé si elle impose des ventes au mauvais moment.
Pour situer l’échelle, 9,2 M$ représentent 5,9 % des 154,9 M$ d’actifs réglementaires de l’ADV de mars 2025, selon notre calcul. Les dates diffèrent et d’autres positions peuvent être absentes du 13F. Notre analyse des budgets annuels de couverture par puts montre le frein des primes récurrentes à la capitalisation ; celle de Mark Spitznagel et des couvertures extrêmes décrit une protection dimensionnée comme une petite part du portefeuille global.
En France : un put n’est pas une position éligible au PEA
Les options achetées directement, comme les puts de cette étude, ne font pas partie des titres admis dans le PEA décrit par Service Public. Leur mise en œuvre exige un cadre adapté, notamment un compte-titres ordinaire autorisant les options. Un fonds actions peut être éligible au PEA, à vérifier pour chaque fonds ; cela ne rend pas une couverture optionnelle directe éligible.
Si les actions à protéger sont dans un PEA et les options dans un CTO, mesurez le résultat sur les deux comptes. La prime, son renouvellement, le décalage de sous-jacent et les mouvements de trésorerie restent à financer séparément. Un retrait du PEA pour payer une couverture n’est pas un simple réinvestissement interne : vérifiez les règles de retrait de la fiche officielle avant de comparer les stratégies.
Que pense copio de ce portefeuille ?
Le 13F de Scion prouve l’existence de positions déclarées à une date, pas son risque complet ni la performance de ses couvertures. Les 1,1 Md$ de puts mis en avant mesurent les actions sous-jacentes ; primes, prix d’exercice, échéances et compensations manquent largement. Les changements entre trimestres n’établissent ni ce qui a payé pendant un krach ni pourquoi une position a été clôturée.
Copio en tire une leçon de méthode : examiner le contrat, le coût et l’adéquation d’une couverture avant de juger sa taille ou de la copier. Scion ne reçoit pas de note, car ses actions individuelles et options ne peuvent être correctement saisies dans le vérificateur.
Trois vérifications pour votre portefeuille
Séparez le montant référencé du montant risqué. Pour chaque option détenue, relevez sous-jacent, multiplicateur, nombre de contrats, prime payée, prix d’exercice et échéance. Placez le notionnel sous-jacent et la prime décaissée dans deux colonnes. Pour un put acheté seul, la prime constitue la perte maximale hors frais ; cela ne vaut pas pour une option vendue ou une stratégie financée à plusieurs jambes.
Adaptez la protection à l’exposition et à la date du besoin. Calculez le paiement à l’échéance pour plusieurs cours, déduisez la prime et comparez avec la perte des actifs protégés. Un put sur une société ne garantit pas un gain lorsqu’un autre marché baisse ; une échéance antérieure à un retrait laisse une période sans protection. Pour une simulation de krach, notez les hypothèses de prix, de volatilité et de calendrier.
Fixez un budget de renouvellement avant la première prime. Exprimez primes annuelles et frais de transaction en part du portefeuille total, puis calculez plusieurs années sans paiement. Précisez quand renouveler, redimensionner ou arrêter, et l’usage des gains éventuels. Notre exemple à 6 % par an illustre un coût récurrent ; ce n’est pas le budget d’assurance mesuré de Scion.
Le guide des options de vente explique les paiements. Le vérificateur des fonds pris en charge par copio peut explorer l’allocation environnante ; il ne reconstitue pas les contrats d’options manquants d’un 13F.
Sources et méthode
Recherche vérifiée le 3 novembre 2026 ; statut des dépôts, sources de presse et archive de la lettre revérifiés le 4 novembre 2026. Positions : 13F-HR de Scion Asset Management au 30 septembre 2025, déposé le 3 novembre 2025, tableau et page de garde ; ensemble des 32 tableaux trimestriels 13F-HR examinés et modification au 31 décembre 2023, répertoriés avec leurs empreintes dans notre registre de sources.
Presse signalée dans le texte : Reuters, 13 novembre 2025, via BNN Bloomberg ; Hedgeweek, 14 novembre 2025 ; The National News Desk, 14 novembre 2025, citant le Financial Times ; Funds Society, 17 novembre 2025. Lettre : archive de Cassandra Unchained, nombre d’articles et public de chaque article, consultée le 4 novembre 2026.
Pondérations des puts, calls et actions, nombres de lignes, multiple de 8,9, rapport de prime de 1 % et ordre de grandeur de 5,9 % : calculs copio à partir des déclarations. Les 16,9 % sont un exemple arithmétique, pas une donnée de Scion.
Les 13F montrent uniquement certaines positions acheteuses cotées aux États-Unis à la fin du trimestre ; les options sont valorisées au sous-jacent. Aucun chiffre présenté ne mesure donc l’exposition, le levier ou le rendement de Scion. Les rendements et conditions des investisseurs de Scion Capital en 2005-2008 n’ont pas été vérifiés dans des documents primaires et ne sont pas utilisés. Cet article est pédagogique et ne constitue pas un conseil en investissement personnalisé.
FAQ
Que montrait le dernier 13F de Michael Burry ?
Le dernier 13F de Scion Asset Management, au 30 septembre 2025 et déposé le 3 novembre 2025, déclarait 1,38 Md$ sur huit lignes. Des puts sur 5 millions d’actions Palantir et 1 million d’actions Nvidia représentaient 79,5 % de cette valeur, des calls Pfizer et Halliburton 15,5 %, et quatre positions en actions 4,9 %. Les options sont valorisées au montant des actions sous-jacentes, pas à la prime payée.
Michael Burry a-t-il parié 1 Md$ contre Palantir et Nvidia ?
Aucune déclaration ne le montre. Les 1,1 Md$ de puts du 13F correspondent aux actions sous-jacentes, conformément aux instructions du formulaire. Burry a déclaré sur X avoir dépensé environ 9,2 M$ pour quelque 50 000 puts Palantir, avec un prix d’exercice de 50 $ en 2027, selon Funds Society le 17 novembre 2025. Cette ligne du 13F affichait 912,1 M$.
Scion Asset Management est-il encore enregistré auprès de la SEC ?
Non. La base des conseillers de la SEC indique une cessation d’enregistrement effective au 10 novembre 2025. Le dernier 13F date du 3 novembre 2025 ; ni Scion ni ses deux gestionnaires liés n’ont déposé de document sur EDGAR depuis, selon la vérification du 4 novembre 2026. Reuters et le Financial Times ont rapporté en novembre 2025 que Burry avait annoncé aux investisseurs le remboursement de leur capital.
Comment Burry a-t-il gagné de l’argent pendant la crise de 2008 ?
Dès mi-2005, il avait acheté des credit default swaps sur plusieurs milliards de dollars de titres hypothécaires subprime et d’obligations financières, selon le rapport FCIC et son article de 2010. Il anticipait un effondrement au second semestre 2007. Sous la pression de ses investisseurs, il a vendu la plupart des swaps avec bénéfice pendant 2007, puis soldé le reste début 2008.
Peut-on copier le portefeuille de Burry à partir de son 13F ?
Pas de manière fiable. Le 13F paraît jusqu’à 45 jours après le trimestre, ne montre que les positions acheteuses et valorise les options au sous-jacent, sans prix d’exercice, échéance ni prime. Les positions de Scion changeaient aussi fortement : les puts indiciels de juin 2023 avaient disparu de la déclaration suivante, et celle de juin 2025 comptait 90,3 % de calls.