Protéger un portefeuille d'un krach consiste à limiter sa perte maximale en tenant compte du coût pour le rendement de long terme. Trois outils existent : réduire son exposition aux actions, la diversifier vers des actifs décorrélés, ou l'assurer avec des options put. Cet article compare leur efficacité réelle pendant les krachs, avec un backtest sur cotations réelles d'options de 2008 à 2025 et les principales études publiées, y compris celles qui concluent que l'assurance coûte plus qu'elle ne rapporte.
L'essentiel en chiffres
- 2008 : un portefeuille S&P 500 avec un budget de 2 % par an en options put très hors de la monnaie a perdu au pire 30,8 %, contre 51,9 % pour l'indice seul, et a retrouvé son sommet en août 2009 au lieu d'avril 2011.
- 2008-2025 : stratégie de référence (puts 30 % hors de la monnaie), rendement de 14,49 % par an contre 11,11 % pour l'indice seul, perte maximale -30,6 % contre -51,9 % (backtest Copio sur cotations réelles).
- Mais : seules 2 années sur 18 ont été gagnantes pour la poche d'options (2008 et 2020). Sur le Nasdaq 100 entre 2011 et 2025, la stratégie a rapporté 17,11 % par an contre 18,73 % pour l'indice seul.
- Protection proche du cours : l'indice Cboe PPUT (puts 5 % hors de la monnaie) a rapporté 6,6 % par an de 1986 à 2018, contre 9,8 % pour le S&P 500.
- AQR (2019) : un portefeuille 60/40 protégé par des puts 5 % hors de la monnaie a rapporté 2 points de moins par an que le même portefeuille non protégé, sur 1986-2011 comme sur 2011-2019.
Les trois façons de se protéger d'un krach
| Méthode | Comment elle protège | Ce qu'elle coûte | Quand elle échoue |
|---|---|---|---|
| Réduire l'exposition (plus de monétaire ou d'obligations d'État) | Moins d'actions, donc moins de perte en cas de krach | Moins de rendement, chaque année, qu'il y ait krach ou non | Jamais vraiment, mais elle rend le portefeuille moins performant à long terme |
| Diversifier (or, obligations d'État) | Des actifs qui montent ou baissent moins quand les actions chutent | Le rendement plus faible des actifs refuges | Quand la corrélation bascule : obligations et actions ont chuté ensemble en 2022 |
| Assurer (options put) | Un contrat qui prend de la valeur quand l'indice chute fortement | Une prime payée chaque année, perdue sans krach | Dans les baisses lentes et les périodes calmes |
| Stop-loss et ventes mécaniques | Vendre automatiquement après une baisse | Les pertes d'exécution et les rebonds manqués | Dans les krachs brutaux et les faux signaux |
La diversification et ses limites sont détaillées dans notre article sur les corrélations entre classes d'actifs, et le comportement de chaque refuge dans notre étude des krachs de 2000 à 2022. Cet article se concentre sur l'assurance par options.
Qu'est-ce qu'une option put, et pourquoi « hors de la monnaie » ?
Une option put donne le droit de vendre un actif à un prix fixé à l'avance, le prix d'exercice. L'exercice est possible avant l'échéance pour une option de style américain, seulement à l'échéance pour une option de style européen. Son acheteur paie une prime. Un put est dit hors de la monnaie quand son prix d'exercice est inférieur au cours actuel : un put 30 % hors de la monnaie sur un indice à 5 000 points a un prix d'exercice de 3 500 points.
Plus le put est éloigné du cours, moins il coûte, et plus il faut une chute violente pour qu'il paie. C'est tout l'arbitrage : une protection proche du cours paie souvent et coûte cher, une protection lointaine coûte peu et ne paie que dans les vrais krachs.
Le backtest : 18 ans d'options sur le S&P 500, cotations réelles
Nous avons reproduit la stratégie de protection par puts très hors de la monnaie popularisée par Universa Investments et Mark Spitznagel, avec le moteur open source options_portfolio_backtester et des cotations de fin de journée réelles des options sur l'ETF SPY, de janvier 2008 à décembre 2025. Les options sont achetées au prix demandé et revendues au prix offert : l'écart de cotation est payé. Les achats et ventes utilisent des prix cotés. Quand la cotation quotidienne d'un contrat détenu manque, sa valeur intrinsèque est utilisée, ce qui peut sous-estimer sa valeur temps.
Règles : portefeuille 100 % S&P 500. Tous les deux mois, achat de puts 30 % hors de la monnaie, d'échéance 90 à 180 jours, pour un budget de 2 % du portefeuille par an. Chaque put est revendu quand il lui reste 30 jours, et le produit est réinvesti en actions.
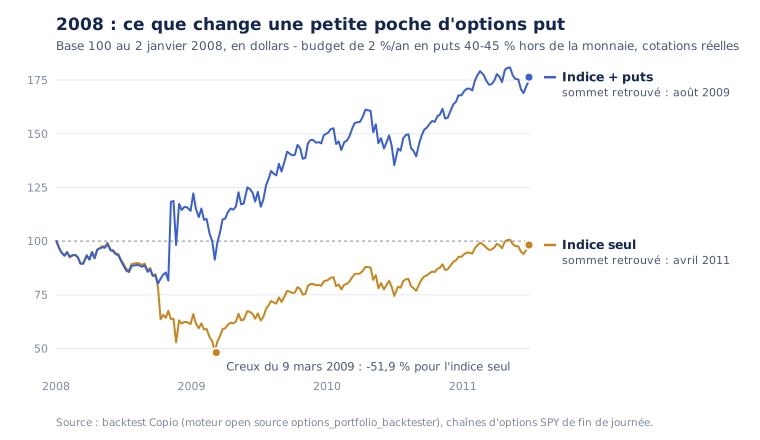
Le graphique 2008 utilise des puts 40 à 45 % hors de la monnaie. Les résultats de référence ci-dessous utilisent des puts 30 % hors de la monnaie : ce sont deux configurations distinctes.
Les résultats sur 2008-2025
| Portefeuille | Rendement annuel | Perte maximale | Ratio de Sortino | Prime réellement dépensée |
|---|---|---|---|---|
| S&P 500 seul | 11,11 % | -51,9 % | 0,68 | |
| S&P 500 + puts 30 % hors de la monnaie (budget 2 %/an) | 14,49 % | -30,6 % | 0,97 | 1,60 % par an |
L'effet s'explique par la convexité. En septembre 2008, un put acheté pour 2 920 dollars a été revendu 360 620 dollars en novembre, soit 123 fois sa mise. En janvier 2020, une position de 12 496 dollars a été revendue 860 520 dollars le 18 mars, 69 fois sa mise. Le produit, réinvesti en actions le jour même, a fait le reste. En mars 2020, le put a été revendu alors que l'indice était encore 5,7 % au-dessus du prix d'exercice : tout son gain venait de l'envolée de la volatilité, pas de la baisse sous le prix d'exercice. Et la revente n'est pas déclenchée par le krach : elle intervient à date fixe, 30 jours avant l'échéance. En 2020, elle est tombée cinq jours avant le point bas du marché, ce qui relève de la chance autant que de la méthode.
Le budget détermine l'ampleur, pas le signe
| Budget annuel | Prime réellement dépensée | Écart de rendement vs S&P 500 seul | Perte maximale |
|---|---|---|---|
| 0,5 % | 0,40 % | +1,04 point | -43,7 % |
| 1 % | 0,80 % | +1,93 point | -35,4 % |
| 2 % | 1,60 % | +3,38 points | -30,6 % |
| 3,3 % | 2,65 % | +4,78 points | -30,0 % |
| 5 % | 4,02 % | +6,06 points | -29,2 % |
La règle de revente compte plus que le choix du put
Revendre les puts à 30 jours de l'échéance est positif pour toutes les profondeurs testées (20 % à 40 % hors de la monnaie). Les revendre à 45 ou 60 jours est négatif dans tous les cas, avec une perte maximale d'environ -46 %, à peine meilleure que l'indice seul : la prime est payée, mais le put est revendu avant de devenir réellement protecteur. Toutes les tentatives d'« améliorer » la sortie (prise de bénéfice à 3 à 20 fois la mise, stop suiveur, échelonnement) ont détérioré le résultat.
Pourquoi ce résultat n'est pas une prévision
Ce backtest est favorable, et il faut dire pourquoi.
| Période et indice | Avec puts | Indice seul | Écart annuel | Perte maximale avec puts / seul |
|---|---|---|---|---|
| S&P 500, 2008-2025 | 14,49 % | 11,11 % | +3,38 points | -30,6 % / -51,9 % |
| S&P 500, 2011-2025 (sans 2008) | 14,40 % | 14,02 % | +0,37 point | -28,3 % / -33,7 % |
| Nasdaq 100, 2011-2025 | 17,11 % | 18,73 % | -1,62 point | -35,2 % / -35,1 % |
| Russell 2000, 2008-2025 | 10,55 % | 7,02 % | +3,53 points | -38,4 % / -54,9 % |
- Le surplus de rendement vient presque entièrement de 2008. Retirer la crise financière de la période fait tomber l'avantage de +3,38 à +0,37 point par an. Sur le Nasdaq 100 depuis 2011, la protection coûte 1,62 point par an. Dix-huit ans ne contiennent qu'environ deux krachs et demi exploitables : un résultat aussi dépendant de quelques événements ne permet pas d'établir une prime de rendement future. Diviser le surplus historique par deux ne le transforme pas en prévision fiable.
- Sans krach, la prime est une pure dépense. Sur 2012-2018, période sans krach assez profond pour faire payer un put 30 % hors de la monnaie, la stratégie a coûté exactement la prime dépensée : -0,43 point par an avec un budget de 0,5 %, -2,83 points avec 3,3 %.
- Seules 2 années sur 18 sont gagnantes pour la poche d'options (2008 et 2020) : 5 opérations gagnantes pour 91 perdantes. Il faut pouvoir supporter seize années de pertes régulières sans abandonner la stratégie.
- Les baisses lentes ne sont pas couvertes. Sur la bulle internet (2000-2002), une baisse de 47,5 % étalée sur deux ans et demi, une simulation de la même stratégie avec des prix d'options modélisés (le jeu de données utilisé ne contient pas de cotations avant 2008) ne montre aucune protection : -48,9 % contre -47,5 %.
- Les frais réels sont sous-estimés. Le backtest paie l'écart de cotation mais pas les commissions ni l'impact de marché. L'écart médian sur ces puts atteignait 19 % du prix moyen en 2008.
- La fiscalité modifie la comparaison. Réaliser un gain sur options pendant un krach peut déclencher un impôt avant le réinvestissement du produit. Le résultat dépend de la résidence fiscale, de l'enveloppe, de la compensation des pertes et de la fiscalité du portefeuille d'actions comparé. Les scénarios simplifiés de la recherche ne constituent pas un rendement après impôt vérifié pour un investisseur.
- Les données ont une limite. Les cotations d'options 2008-2025 proviennent d'un jeu de données public dont la source d'origine n'est plus documentée, et aucune seconde source gratuite ne couvre 2008-2009.
- La couverture n'est pas continue. Dans le backtest de référence, aucun put n'était détenu pendant 3,9 % des jours de bourse, notamment après des prises de gains. Les cotations manquantes étaient remplacées par la valeur intrinsèque pendant environ 10 % des jours de détention de puts très éloignés. Ces deux limites comptent pour interpréter la perte maximale annoncée : la stratégie ne garantit pas un plafond de perte.
Ce que disent les études publiées
Contre l'assurance par options. AQR, « Chasing Your Own Tail (Risk) » (Berger, Nielsen, Villalon, 2011) conclut que « le coût à long terme de ces stratégies d'assurance sera supérieur à leurs gains » et que la meilleure façon de réduire le risque extrême est de réduire l'exposition au marché plutôt que d'acheter une assurance. La mise à jour de 2019 chiffre le coût : un portefeuille 60/40 protégé par des puts 5 % hors de la monnaie a rapporté 7,0 % par an sur 2011-2019 contre 9,0 % sans protection, le même écart de 2 points que sur 1986-2011.
L'indice de référence. L'indice Cboe S&P 500 5 % Put Protection (PPUT) achète chaque mois des puts 5 % hors de la monnaie. Selon l'étude Wilshire pour Cboe (2019) :
| Juin 1986 - décembre 2018 | PPUT (S&P 500 + puts 5 % hors de la monnaie) | S&P 500 |
|---|---|---|
| Rendement annuel | 6,6 % | 9,8 % |
| Volatilité | 12,1 % | 14,9 % |
| Perte maximale | -38,9 % | -51,0 % |
| Année 2008 | -20,1 % | -37,0 % |
| 1 dollar devient | 8,08 dollars | 20,85 dollars |
La protection proche du cours fonctionne pendant les krachs, mais son coût permanent divise le capital final par plus de deux sur 32 ans.
Pour l'assurance très hors de la monnaie. Universa Investments, conseillée par Nassim Nicholas Taleb, défend l'idée que réduire les plus grosses pertes est la façon la plus efficace d'améliorer le rendement composé, à condition que cette protection soit efficace au regard de son coût (Universa, 2024). Son fonds de protection a annoncé +4 144 % sur le premier trimestre 2020, un chiffre calculé sur le petit capital alloué à la couverture et non sur un portefeuille entier. Le livre de Mark Spitznagel, Safe Haven (Wiley, 2021), développe cette thèse.
Comment concilier les deux camps. Notre reproduction suggère que le désaccord porte surtout sur le dimensionnement. AQR teste des puts proches du cours, chers et renouvelés chaque mois. Universa défend des puts très éloignés, bon marché, pour un budget faible. Les deux conclusions sont compatibles : la protection proche du cours coûte trop cher pour être tenue sur la durée ; la protection lointaine peut être tenue, mais son bénéfice dépend du nombre de krachs brutaux que l'on traversera.
L'échec de l'« assurance de portefeuille » en 1987
L'expression « assurance de portefeuille » désignait dans les années 1980 une technique différente : vendre mécaniquement des actions ou des contrats à terme à mesure que le marché baisse, pour reproduire synthétiquement un put. Selon le rapport Brady commandé par la Maison Blanche, 60 à 90 milliards de dollars d'actions étaient gérés ainsi en octobre 1987, et ces « ventes mécaniques, insensibles au prix » ont amplifié le krach du 19 octobre, quand le Dow Jones a perdu 22,6 % en une séance (Federal Reserve History). La différence avec un put acheté : le put est payé d'avance et sa protection ne dépend pas de la possibilité de vendre pendant la panique.
Et pour un investisseur particulier en France ?
- Les options sur indice sont accessibles chez les courtiers qui donnent accès aux marchés d'options cotées (Euronext pour le CAC 40, Eurex pour l'Euro Stoxx 50, Cboe pour le S&P 500), après un test de connaissances, avec une taille de contrat souvent élevée. Elles se détiennent sur un compte-titres ordinaire, pas dans un PEA ni une assurance-vie. L'AMF rappelle que l'acheteur d'une option peut perdre la totalité de la prime.
- Les warrants et turbos vendus aux particuliers ne sont pas des substituts : l'AMF rappelle que les turbos « ne répondent en aucun cas à des besoins d'investissement de moyen ou long terme » et recommande de ne pas y consacrer plus de 5 % de son épargne. En Allemagne, une étude de la BaFin a montré que 74,2 % des investisseurs particuliers en turbos avaient perdu de l'argent entre 2019 et 2023.
- La discipline est la vraie difficulté. La stratégie ne fonctionne que si l'on renouvelle la protection pendant des années de pertes, puis que l'on revend et réinvestit en actions au cœur du krach. C'est l'inverse du réflexe naturel.
Ce qu'il faut retenir
- Toute protection a un prix. Moins de rendement (réduction de l'exposition), une protection qui dépend du type de krach (diversification) ou une prime annuelle (options).
- Les puts proches du cours protègent bien et coûtent trop cher : environ 2 à 3 points de rendement par an selon AQR et l'indice PPUT.
- Les puts très hors de la monnaie coûtent peu et ont fortement réduit les pertes de 2008 et 2020, mais leur bénéfice net dépend du nombre de krachs brutaux sur la période, et ils ne protègent pas des baisses lentes.
- Leur véritable intérêt est de rendre supportable une allocation plus offensive. Un portefeuille dont la perte maximale passe de -52 % à -31 % peut garder davantage d'actions sans que son détenteur vende au pire moment. C'est la logique du portefeuille « barbell » : un cœur de rendement et une petite poche convexe.
Méthodologie
- Moteur : lambdaclass/options_portfolio_backtester, version e53ef86, dont les tests de reproduction publiés passent à l'identique.
- Données : chaînes d'options de fin de journée sur SPY, QQQ et IWM, janvier 2008 - décembre 2025, identifiées par empreinte SHA-256. Achat au prix demandé, vente au prix offert. Ni commissions, ni impact de marché.
- Devise : les résultats du backtest sur cotations sont en dollars américains. Un investisseur en euros subit aussi le risque de change ; ces résultats ne sont pas directement comparables aux études de classes d'actifs en euros citées plus haut.
- Bulle internet : le jeu de données utilisé ne contenant pas de cotations d'options avant 2008, la période 2000-2007 utilise des prix modélisés (Black-Scholes avec la volatilité implicite du VIX et une pente de volatilité calibrée sur les cotations ultérieures). Ce résultat est indicatif.
- Graphique 2008 : variante à puts 40 à 45 % hors de la monnaie, même budget et mêmes règles de revente.
Données au 23 septembre 2026.
Cet article est publié à titre informatif et pédagogique. Il ne constitue pas un conseil en investissement personnalisé. Les options sont des produits complexes qui peuvent entraîner la perte totale de la prime investie. Les performances passées ne préjugent pas des performances futures.