Pendant un krach, toutes les classes d'actifs ne baissent pas ensemble, mais la liste des refuges change d'un krach à l'autre. Cette étude mesure, en euros, la perte maximale, le rendement sur trois ans et le temps de récupération de 15 classes d'actifs pendant quatre crises : la bulle internet (2000), la crise financière (2008), le Covid (2020) et le choc d'inflation et de taux (2022). Toutes les données sont téléchargeables en fin d'article.
L'essentiel en chiffres
- Actions : entre -40 % et -67 % dans chacune des deux grandes crises de 2000 et 2008, pour toutes les zones géographiques. Le DAX a perdu 66,7 % entre février 2000 et février 2003.
- Obligations d'État : -2 % à -3,5 % au pire en 2000 et 2008, puis -21,2 % pour les obligations d'État euro dans le choc des taux de 2020-2022.
- Or en euros : perte maximale comprise entre 8,8 % et 13,3 % dans les quatre crises, et +82,8 % sur la fenêtre de la crise de 2008.
- Haut rendement : -34,2 % en 2008. Il se comporte comme des actions.
- Récupération : 13 ans et 3 mois pour le S&P 500 en euros après le sommet d'août 2000, près de 18 ans pour les actions japonaises, plus de 24 ans pour l'or après son sommet de 1983.
Source des chiffres sans lien : calcul Copio sur séries d'indices publiques, points de fin de mois, en euros. Méthodologie en fin d'article.
Les quatre krachs en un tableau
Perte maximale (du plus haut au plus bas, fins de mois, en euros) et rendement total sur la fenêtre de trois ans de chaque crise.
| Classe d'actifs | Bulle internet (2000-2003) | Crise de 2008 (2007-2010) | Covid (2020-2023) | Choc des taux (2021-2024) |
|---|---|---|---|---|
| Actions américaines (S&P 500, dividendes réinvestis) | -52,5 % / -42,1 % | -44,1 % / -16,9 % | -18,9 % / +35,4 % | -13,0 % / +41,0 % |
| Actions européennes (STOXX Europe 600) | -51,9 % / -50,2 % | -53,7 % / -24,5 % | -21,6 % / +18,2 % | -18,6 % / +12,6 % |
| Actions françaises (CAC 40 dividendes réinvestis) | -56,4 % / -52,6 % | -51,7 % / -26,8 % | -24,1 % / +31,7 % | -17,1 % / +13,1 % |
| Actions allemandes (DAX) | -66,7 % / -66,7 % | -52,4 % / -20,8 % | -23,7 % / +16,5 % | -23,7 % / +25,3 % |
| Actions japonaises (MSCI Japan IMI) | -63,8 % / -60,5 % | -39,8 % / -22,9 % | -15,6 % / +5,6 % | -13,4 % / +17,5 % |
| Actions émergentes (MSCI EM IMI) | -49,1 % / -48,2 % | -56,4 % / +1,0 % | -21,7 % / +8,9 % | -18,6 % / +4,5 % |
| Obligations d'État euro | -2,1 % / +26,8 % | -3,5 % / +20,7 % | -21,2 % / -17,4 % | n.d. |
| Obligations d'État monde (couvertes EUR) | -1,6 % / +27,5 % | -2,1 % / +20,2 % | -14,8 % / -9,8 % | -16,0 % / -9,4 % |
| Obligations d'entreprises euro | n.d. | -5,0 % / +21,3 % | -16,8 % / -12,5 % | -15,2 % / -3,8 % |
| Obligations haut rendement euro | n.d. | -34,2 % / +13,6 % | -15,0 % / -2,4 % | -13,6 % / +8,2 % |
| Obligations indexées sur l'inflation euro | n.d. | -6,4 % / +18,6 % | -12,2 % / -1,2 % | -12,2 % / -4,2 % |
| Or (en euros) | -10,5 % / +6,6 % | -12,5 % / +82,8 % | -13,3 % / +23,9 % | -8,8 % / +56,4 % |
| Matières premières | -16,7 % / +27,4 % | -40,3 % / -2,7 % | -13,3 % / +80,5 % | -18,4 % / +28,9 % |
| Monétaire euro | 0,0 % / +12,6 % | 0,0 % / +6,2 % | -1,2 % / -0,7 % | -0,3 % / +7,5 % |
| Immobilier coté (FTSE EPRA Nareit Developed) | n.d. | n.d. | n.d. | -25,7 % / -6,1 % |
Lecture : perte maximale / rendement total sur la fenêtre. n.d. : série non disponible sur la fenêtre. Fenêtres : février 2000 - février 2003, septembre 2007 - septembre 2010, janvier 2020 - janvier 2023, décembre 2021 - décembre 2024. Les fenêtres étant fixes, certaines baisses se poursuivent au-delà (mesuré depuis son sommet d'août 2000, le S&P 500 en euros n'a touché son point bas qu'en février 2009, à -60,2 %).
2008 contre 2022 : deux krachs, deux listes de refuges
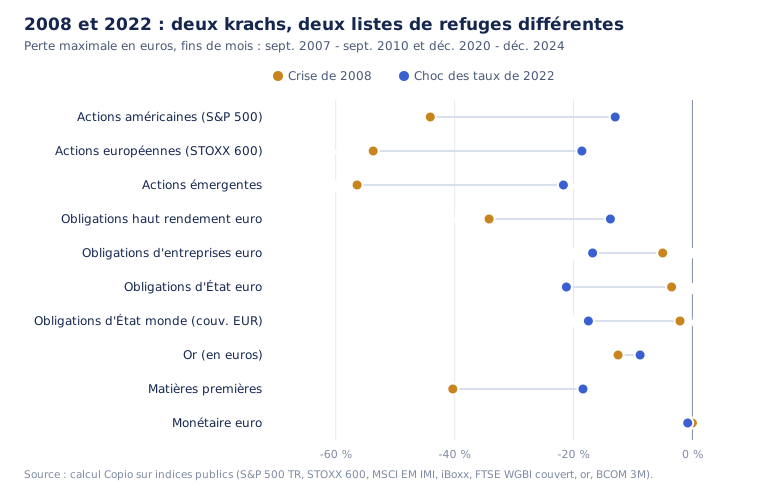
Le graphique mesure le choc de taux de décembre 2020 à décembre 2024, ou à la fin de chaque série disponible. Cela inclut les sommets obligataires antérieurs à 2022. Le tableau ci-dessus utilise décembre 2021 à décembre 2024 : certaines pertes maximales diffèrent donc.
La différence tient à la cause du krach :
- Krach de croissance (2000, 2008) : les bénéfices et l'emploi reculent, les banques centrales baissent leurs taux, les prix des obligations d'État montent. Les obligations d'État et le monétaire protègent. Tout ce qui dépend de la santé des entreprises baisse : actions, haut rendement, matières premières.
- Krach d'inflation (2022) : les banques centrales remontent brutalement leurs taux. Actions et obligations baissent ensemble. Les obligations d'État euro ont perdu 21,2 % entre décembre 2020 et décembre 2022, et les obligations d'État mondiales couvertes n'avaient toujours pas retrouvé leur sommet de novembre 2021 à la fin avril 2026.
Ce basculement correspond au changement de signe de la corrélation entre actions et obligations, analysé dans notre article sur la diversification.
Combien de temps pour retrouver son sommet ?
Pire baisse de chaque classe d'actifs sur tout l'historique disponible, en euros, et temps passé sous le sommet précédent.
| Classe d'actifs (historique) | Pire baisse | Sommet | Point bas | Sommet retrouvé | Durée sous le sommet |
|---|---|---|---|---|---|
| Or en euros (1970-2026) | -54,0 % | janvier 1983 | juillet 1999 | septembre 2007 | 24 ans et 8 mois |
| Actions japonaises (1994-2026) | -66,2 % | mars 2000 | mai 2003 | février 2018 | 17 ans et 11 mois |
| Actions monde, hors dividendes (1999-2026) | -60,0 % | août 2000 | février 2009 | février 2015 | 14 ans et 6 mois |
| Matières premières (1991-2026) | -45,0 % | juin 2008 | mars 2020 | février 2022 | 13 ans et 8 mois |
| S&P 500, dividendes réinvestis (1999-2026) | -60,2 % | août 2000 | février 2009 | novembre 2013 | 13 ans et 3 mois |
| Actions émergentes (1994-2026) | -59,2 % | juillet 1997 | septembre 1998 | septembre 2005 | 8 ans et 2 mois |
| Actions allemandes, DAX (1999-2026) | -68,3 % | février 2000 | mars 2003 | mai 2007 | 7 ans et 3 mois |
| Actions européennes, STOXX 600 (1987-2026) | -54,3 % | mai 2007 | février 2009 | décembre 2013 | 6 ans et 7 mois |
| Actions françaises, CAC 40 dividendes réinvestis (1991-2026) | -58,5 % | août 2000 | mars 2003 | janvier 2007 | 6 ans et 5 mois |
| Obligations haut rendement euro (2006-2026) | -35,5 % | mai 2007 | décembre 2008 | janvier 2010 | 2 ans et 8 mois |
| Obligations d'État euro (1999-2023) | -21,2 % | décembre 2020 | décembre 2022 | non retrouvé en janvier 2023, fin de la série | plus de 2 ans |
| Obligations d'État monde couvertes EUR (1985-2026) | -17,5 % | novembre 2021 | octobre 2023 | non retrouvé en avril 2026 | plus de 4 ans |
Deux constats. Les actions en euros ont connu des traversées du désert de 13 à 18 ans quand le krach partait de valorisations extrêmes (bulle internet, Japon). Et l'or, souvent présenté comme la valeur refuge absolue, détient le record de la plus longue traversée du désert de ce tableau.
Pour un investisseur en euros, la devise compte aussi : le dollar a perdu du terrain face à l'euro entre 2002 et 2008, ce qui a allongé la récupération des actions américaines mesurée en euros.
Les grands krachs américains depuis 1929
Pour situer les crises récentes dans l'histoire longue, voici les grands marchés baissiers du S&P 500, en cours de clôture et en dollars, d'après Yardeni Research.
| Krach | Sommet | Point bas | Baisse du S&P 500 |
|---|---|---|---|
| Grande Dépression | septembre 1929 | juin 1932 | environ -86 % |
| Choc pétrolier | janvier 1973 | octobre 1974 | -48,2 % |
| Krach de 1987 | août 1987 | décembre 1987 | -33,5 % |
| Bulle internet | mars 2000 | octobre 2002 | -49,1 % |
| Crise financière | octobre 2007 | mars 2009 | -56,8 % |
| Covid | février 2020 | mars 2020 | -33,9 % |
| Choc des taux | janvier 2022 | octobre 2022 | -25,4 % |
Le chiffre de 1929-1932 est calculé à partir des cours publiés par Yardeni (31,92 le 7 septembre 1929, 4,40 le 1er juin 1932). Pour le Dow Jones, la Federal Reserve History indique une baisse de 89 % jusqu'à l'été 1932 et un retour au sommet en novembre 1954. Le 19 octobre 1987, le Dow Jones a perdu 22,6 % en une seule séance, selon la Federal Reserve History.
L'asymétrie des pertes
Une perte exige toujours un gain plus grand pour être compensée.
| Perte | Gain nécessaire pour revenir au point de départ | Exemple |
|---|---|---|
| -10 % | +11,1 % | Correction ordinaire |
| -25,4 % | +34,0 % | S&P 500 en 2022 |
| -33,9 % | +51,3 % | S&P 500, Covid 2020 |
| -50 % | +100 % | |
| -56,8 % | +131,5 % | S&P 500, 2007-2009 |
| -86 % | +614 % | S&P 500, 1929-1932 |
C'est pour cette raison qu'un portefeuille de long terme se juge aussi à sa perte potentielle, pas seulement à son rendement. Une perte que l'on peut encaisser sans vendre au plus bas laisse la possibilité d'une récupération, mais celle-ci n'est jamais garantie. Une perte qui pousse à vendre devient réalisée.
Ce que ces données enseignent pour construire un portefeuille
- Il n'existe pas de refuge universel. Les obligations d'État protègent des krachs de croissance, pas des krachs d'inflation. Un portefeuille robuste combine plusieurs protections : obligations d'État, or, monétaire.
- La géographie ne protège pas d'un krach actions. En 2008, toutes les zones ont perdu entre 40 % et 57 %.
- Le haut rendement et l'immobilier coté sont des actifs de croissance. -34,2 % et -25,7 % dans leurs pires fenêtres.
- Le vrai risque est la durée, pas seulement la profondeur. 13 ans sous l'eau pour le S&P 500 en euros : c'est l'horizon qu'il faut pouvoir tenir sans vendre.
- Les investisseurs les plus patients rachètent pendant les krachs. Le fonds souverain néo-zélandais estime qu'il perdrait 52,6 % dans une répétition de la crise de 2008 et a racheté des actions pendant les krachs de 2008 et 2020 : voir comment les fonds souverains allouent leur argent sur le long terme. Pour les stratégies qui limitent directement la perte maximale, voir ce que disent les données sur la protection par options put.
Méthodologie et données
- Données : indices publics en points de fin de mois, convertis en euros aux cours de référence de la BCE lorsque nécessaire. S&P 500 Total Return et MSCI ACWI hors dividendes (Yahoo Finance), DAX (Yahoo Finance), STOXX Europe 600 net, CAC 40 dividendes bruts réinvestis, MSCI Japan IMI et MSCI Emerging Markets IMI nets, iBoxx € Sovereigns, FTSE World Government Bond Index Developed couvert en euros, iBoxx € Liquid Corporates et Liquid High Yield, Bloomberg Euro Government Inflation-Linked, or au comptant en euros, Bloomberg Commodity Index 3 Month Forward (via Curvo), EONIA et €STR (BCE), FTSE EPRA Nareit Developed (EPRA).
- Perte maximale : plus forte baisse entre un plus haut et un plus bas ultérieur, sur des points de fin de mois. Les baisses intra-mensuelles sont plus fortes : le S&P 500 a par exemple perdu 33,9 % en dollars entre le 19 février et le 23 mars 2020, contre 18,9 % en euros et en fin de mois.
- Fenêtres de crise : fixées à trois ans avant l'analyse des résultats.
- Limites : les historiques en euros antérieurs à 1999 sont reconstitués par les fournisseurs de données. Aucun frais de fonds n'est déduit. Les performances passées ne préjugent pas des performances futures.
- Téléchargements : pertes par classe d'actifs et par crise (CSV), pires baisses historiques et durées de récupération (CSV).
Données au 23 septembre 2026. Reproduction libre avec mention de la source : « Copio, calcul sur indices publics ».
Cet article est publié à titre informatif et pédagogique. Il ne constitue pas un conseil en investissement personnalisé. Les performances passées ne préjugent pas des performances futures.