CPP Investments : l’allocation du fonds de retraite canadien
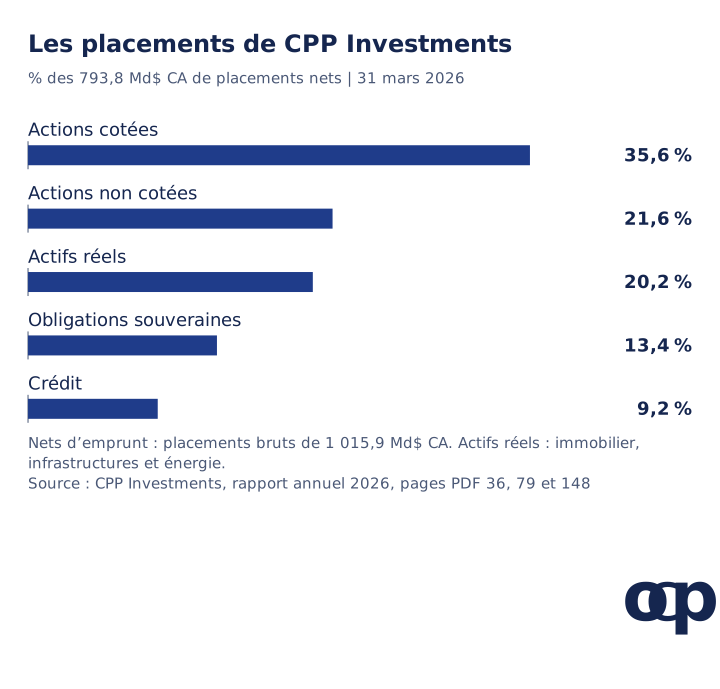
CPP Investments détenait 863,6 Md$ CA au 30 juin 2026 ; au 31 mars, ses 793,8 Md$ CA de placements nets comprenaient 35,6 % d’actions cotées, 21,6 % de non coté, 20,2 % d’actifs réels, 13,4 % d’obligations souveraines et 9,2 % de crédit, à travers 1 015,9 Md$ CA de placements bruts. Son compte de base vise le risque de 85 % d’actions mondiales et 15 % d’obligations canadiennes, puis le construit avec actifs privés, crédit et emprunts.
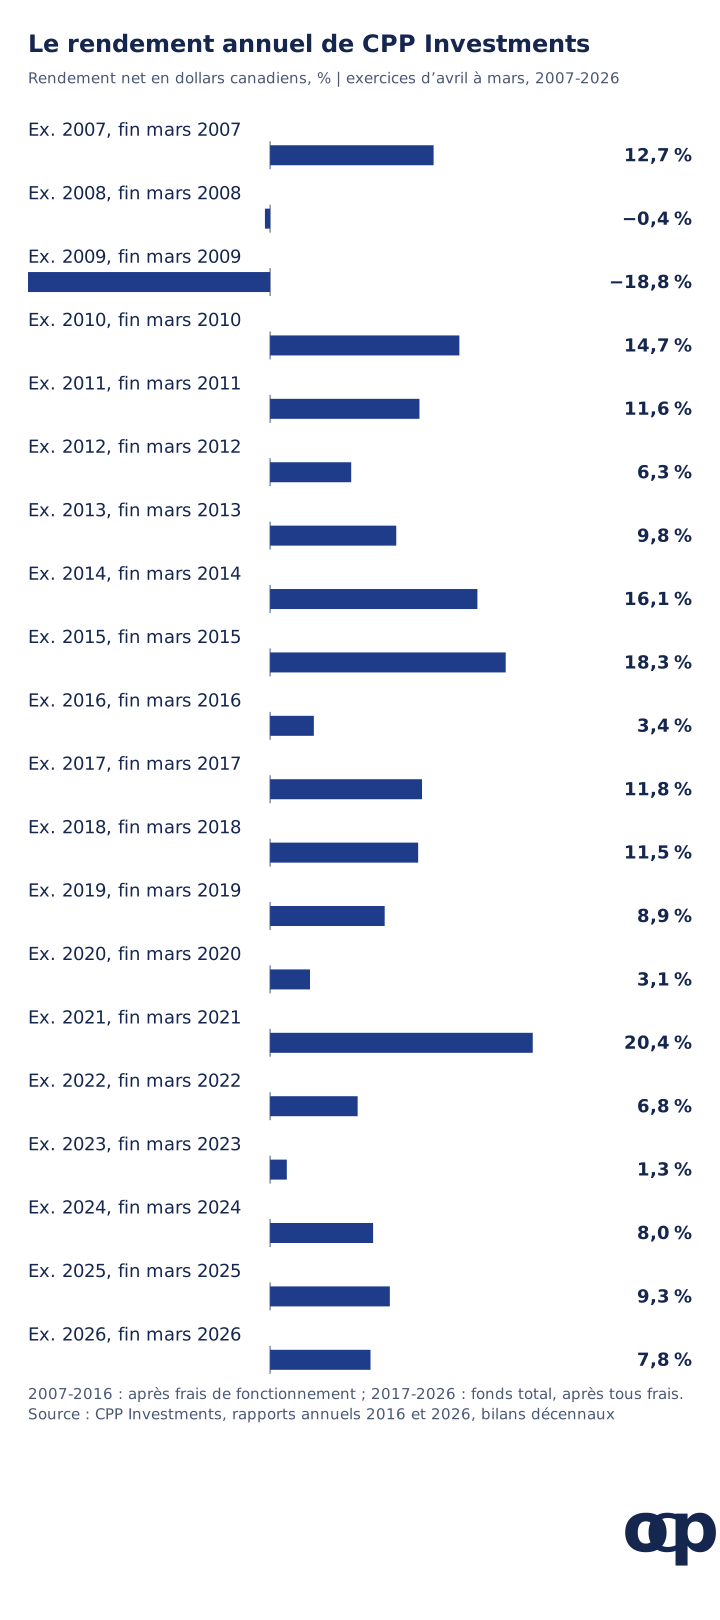
Le fonds a rapporté 7,8 % sur l’année à mars 2026 et 8,8 % par an sur dix ans, après une perte de 18,8 % sur l’année à mars 2009. Cette conception contraste avec celle du GPIF japonais, qui détient 80 % de ses actifs en fonds passifs. Tous les montants en dollars de cette étude sont en dollars canadiens, sauf mention contraire.
À retenir
Le 85/15 est une référence de risque. CPP le met en œuvre avec actifs privés, crédit et emprunts ; un ménage doit distinguer le risque souhaité des fonds servant à le prendre.
Les poids nets peuvent cacher des obligations de financement. En mars 2026, les placements bruts atteignaient 1 015,9 Md$, contre 793,8 Md$ nets ; le levier avec recours du compte de base représentait 33,0 % de son actif net.
La capitalisation doit résister aux dépenses et appels de fonds. Le fonds a composé environ 7,8 % par an sur vingt exercices et perdu 18,8 % en 2009 ; des entrées nettes annuelles ne suppriment pas le risque de liquidité pendant un krach.
Que détient CPP Investments ?
Au 31 mars 2026, ses 793,8 Md$ de placements nets se répartissaient en 35,6 % d’actions cotées, 21,6 % de non coté, 20,2 % d’actifs réels, 13,4 % d’obligations souveraines et 9,2 % de crédit, selon nos calculs. Ces poids utilisent les montants du bilan décennal ; le rapport les arrondit à 36 %, 22 %, 20 %, 13 % et 9 %.
Au 31 mars 2026 : actions cotées 35,6 % (282,9 Md$) ; non cotées 21,6 % (171,3 Md$) ; actifs réels 20,2 % (160,4 Md$) ; obligations souveraines 13,4 % (106,4 Md$) ; crédit 9,2 % (72,8 Md$). Source : rapport annuel CPP Investments 2026, pages PDF 36, 79 et 148 ; données du graphique (CSV). Nous calculons les poids à partir des placements nets par classe.
« Net » compte ici. Ces poids utilisent les montants nets publiés dans le bilan décennal, dont 106,4 Md$ d’obligations souveraines. Les 1 015,9 Md$ de placements bruts mesurent autre chose que les 793,8 Md$ nets : n’appliquez pas les poids nets au total brut. Emprunts et autres expositions de financement s’examinent séparément.
Le fonds comporte deux comptes. Le compte de base détenait 712,9 Md$ et a rapporté 8,0 % en 2026 ; le compte supplémentaire, lancé en 2019, détenait 80,4 Md$ et a rapporté 5,4 % avec une allocation moins risquée (page PDF 38). Au 30 juin 2026, l’ensemble atteignait 863,6 Md$, après 7,5 % de rendement net et 10,1 Md$ de transferts nets du Régime de pensions du Canada (communiqué T1 2027).
Où CPP Investments investit-il ?
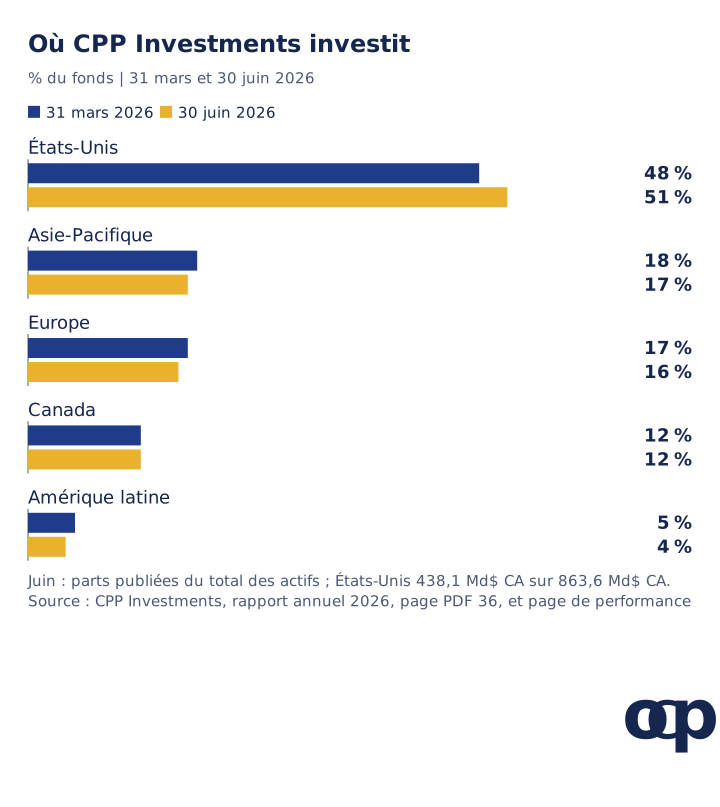
Les États-Unis représentaient 48 % du fonds au 31 mars 2026, puis 51 % au 30 juin ; le Canada, 12 % aux deux dates. L’Asie-Pacifique pesait 18 %, puis 17 %, l’Europe 17 %, puis 16 %, et l’Amérique latine 5 %, puis 4 %.
Le fonds conserve une grande partie de ses devises non couvertes. Selon CPP, tout couvrir en dollars canadiens n’améliorerait pas le couple rendement-risque à long terme ; la couverture est sélective pour maintenir une exposition cible au dollar canadien (page PDF 22).
Ce choix a coûté durant l’exercice 2026 : un dollar américain plus faible a entraîné 12,4 Md$ de perte de change, soit 1,8 point de rendement en moins (page PDF 37). Au trimestre suivant, le raffermissement du dollar américain a soutenu le rendement.
Le portefeuille de référence 85/15 sert-il encore d’indice ?
Le 85/15 est la cible de risque du compte de base : celui de 85 % d’actions mondiales cotées et 15 % d’obligations souveraines canadiennes, depuis l’exercice 2019, avec une limite de 80 à 90 % d’actions. CPP l’appelle désormais Market Risk Target et estime le risque minimal nécessaire du compte de base à 60/40 ; le compte supplémentaire vise 55/45, contre un minimum de 45/55 (page PDF 20 ; page PDF 133).
La part actions cible est passée de 65 % durant l’exercice 2015, 55 % mondiales et 10 % canadiennes, à 85 % depuis 2019. Le rapport 2016 appelait ce même modèle à deux actifs Reference Portfolio. Il rappelle la décision stratégique de 2006 de passer de placements largement indiciels à une sélection plus active, en créant cette référence comme indice passif (rapport annuel 2016, page PDF 25).
Depuis l’exercice 2025, le 85/15 n’est plus l’étalon de performance. Les Benchmark Portfolios ont remplacé les Market Risk Targets pour mesurer la performance relative (rapport annuel 2026, page PDF 22). Ils combinent l’indice de marché coté affecté à chaque stratégie, pondéré selon sa taille cible. Les articles parlant encore d’un indice de référence 85/15 décrivent donc l’ancien dispositif.
Entre cible de risque et positions se trouve un portefeuille stratégique de long terme. Pour le compte de base en 2026 : 23 % d’actions cotées, 24 % de non coté, 40 % d’obligations cotées, 12 % de crédit et 24 % d’actifs réels, avec −23 % de liquidités et stratégies de rendement absolu. Ce poids négatif reflète, selon notre lecture, l’emprunt finançant le reste (page PDF 21).
Les régions visées étaient le Canada pour 11 %, les autres marchés développés pour 76 % et les marchés émergents pour 13 %.
Quelle performance CPP Investments a-t-il réalisée ?
Le rendement net était de 7,8 % sur l’année au 31 mars 2026, 6,6 % par an sur cinq ans et 8,8 % sur dix ans, puis 7,5 % au trimestre à juin 2026. Le revenu net atteignait 56,9 Md$ sur l’exercice 2026 et 60,2 Md$ au trimestre de juin, le plus élevé jamais enregistré selon CPP (résultats T1 2027, page 5). Le rendement décennal est passé à 9,4 % par an à juin 2026.
La première décennie est nette des frais de fonctionnement, la seconde de tous les frais : les bases ne sont pas identiques. Deux des vingt exercices ont perdu de l’argent, autour de la crise de 2008. Sur les valeurs de clôture, le fonds a baissé d’environ 19 % de mars 2007 à mars 2009 et dépassé son niveau de mars 2007 en mars 2011, selon notre calcul. Ces clôtures de mars ignorent les creux intermédiaires.
Face à ses propres références, le bilan est contrasté. CPP publie une valeur ajoutée nette de 0,7 % par an sur dix ans et 0,1 % sur cinq, mais un retard de 5,4 points pendant l’exercice 2026 (page PDF 36).
Il attribue l’écart aux gains indiciels concentrés dans les grandes entreprises américaines de technologie et de communication, et à la vigueur de l’électricité et de l’énergie. Ses investissements privés ont moins participé à ces dynamiques que les indices cotés (page PDF 37).
Combien CPP emprunte-t-il, et pourquoi ?
Au 31 mars 2026, le levier avec recours représentait 33,0 % de l’actif net du compte de base, sous une limite de 45 %, et 20,3 % du compte supplémentaire, sous une limite de 30 %. Il totalisait 252,0 Md$, auxquels s’ajoutaient 3,3 Md$ de dette à recours limité dans les filiales de détention (page PDF 138).
Pour le compte de base, il est passé de 23 % de l’actif net, soit 122 Md$, en 2022, à 33 %, soit 236 Md$, en 2026 (page PDF 50).
CPP donne deux raisons : diversifier davantage, notamment avec plus d’obligations, et augmenter les positions brutes dans chaque classe tout en restant au risque visé (page PDF 21). Il remplace ainsi certaines actions cotées par des entreprises privées, certaines obligations souveraines par du crédit, puis emprunte pour conserver un risque de niveau 85/15 avec plus d’actifs sous-jacents.
Emprunter pour détenir davantage d’actifs moins risqués sous-tend aussi All Weather de Ray Dalio et les travaux d’AQR sur la parité des risques, mais CPP y ajoute de grosses positions privées. L’emprunt a un coût : en 2026, 7,4 Md$ de financement, 1,8 Md$ de fonctionnement et 5,9 Md$ liés aux investissements, surtout des frais de gérants externes intégrés aux fonds (page PDF 52).
Le seul ratio de fonctionnement était de 23,1 points de base (page PDF 5) ; les frais de gestion et conservation du GPIF, mesure plus étroite, étaient de 0,02 %. CPP publie ses rendements après tous ces coûts.
Les actifs privés donnent-ils une impression trompeuse de sécurité ?
Ils modifient le moment où gains et pertes apparaissent : CPP écrivait en 2016 qu’il existe généralement un décalage de valorisation entre marchés publics et privés. Le passage précise que les rendements publiés des actifs privés tendent à être moins volatils que ceux d’actifs cotés comparables (rapport annuel 2016, page PDF 50).
CPP ajoutait attendre une surperformance de la référence lors de fortes baisses cotées grâce aux actifs privés, et peu de valeur ajoutée en dollars, voire une valeur négative, lors de fortes hausses cotées. L’exercice 2026, avec 5,4 points de retard dans une hausse concentrée des marchés cotés, correspond à la seconde situation.
Les valeurs elles-mêmes sont estimées. Au 31 mars 2026, 442,8 Md$ des 793,8 Md$ nets étaient classés niveau 3, sur la base de paramètres non observables sur les marchés ; cela inclut des filiales d’investissement classées globalement à ce niveau (page PDF 118). CPP juge ces valeurs particulièrement dépendantes du jugement (page PDF 117).
Pour les actions privées de niveau 3, 81 % sont valorisées par multiples de bénéfices, flux actualisés et comparables, et 19 % par valeurs nettes fournies par les gérants (page PDF 77). Ses propres tests de résistance ne reposent pas sur des valorisations lissées.
Au 31 mars 2026, reproduire instantanément les mouvements d’avril 2008 à mars 2009 coûterait environ 15 %, soit 119 Md$, selon CPP. Rejouer le cycle de hausse des taux de 2022 coûterait environ 10 %, soit 78 Md$ (page PDF 49). Le scénario 2008 inclut les gains de change habituellement liés à une baisse du dollar canadien en crise.
Que signifie ce modèle pour les krachs et la croissance composée ?
La conception vise une croissance de long terme proche des actions avec moins de dégâts en crise, en associant diversification, actifs privés et levier ; une partie du risque reste invisible au quotidien dans les cours. Sur vingt exercices à mars 2026, les rendements publiés multiplient la valeur initiale par 4,49, soit environ 7,8 % par an, contre 8,1 % de moyenne arithmétique, selon notre calcul sur les deux bases de frais.
La perte de 18,8 % en 2009 a nécessité environ deux bonnes années de récupération sur les clôtures annuelles. Trois caractéristiques changent le risque par rapport à un portefeuille coté 85/15. Les actifs privés sont valorisés par modèle et peuvent baisser après les cours cotés. L’emprunt amplifie l’exposition ; CPP définit le risque de levier comme celui d’obligations financières excessives aggravant les risques de marché et de liquidité en période de tension (page PDF 138).
Le fonds n’est pas en décaissement net pour les pensions : en 2026, il a reçu 76,6 Md$ du Régime de pensions du Canada et lui a reversé 54,6 Md$ (page PDF 37). L’examen de l’actuaire en chef de décembre 2025 jugeait les deux comptes viables aux taux de cotisation légaux.
En comparaison, le GPIF répartit environ également quatre classes cotées, à 80 % en fonds indiciels, et accepte que les pertes trimestrielles apparaissent pleinement. Aucune conception n’élimine le risque de krach ; elles diffèrent par son emplacement et la vitesse de sa publication.
Comment copio analyse-t-il ce portefeuille ?
Le vérificateur gratuit a attribué B à une adaptation en euros de la cible 85/15 le 3 novembre 2026 : frais A, hypothèses à long terme B, efficience historique, crises et diversification C. Cela note une adaptation européenne, pas la véritable référence en dollars canadiens ni le fonds. Le résultat dépend aussi des données et hypothèses ; notre comparaison S&P 500 a trouvé des écarts inexpliqués entre ETF.
Le portefeuille réel, environ 42 % d’actions privées et actifs réels, 9,2 % de crédit et 33,0 % de levier avec recours pour le compte de base, ne peut être saisi correctement. Des fonds cotés devraient remplacer les actifs privés et les emprunts. La cible 85/15 peut l’être, car CPP la définit par deux classes cotées : actions mondiales et obligations souveraines canadiennes.
Pondération
ISIN
Fonds
85 %
IE00B6R52259
iShares MSCI ACWI UCITS ETF USD (Acc)
15 %
IE00B4WXJJ64
iShares Core € Govt Bond UCITS ETF EUR (Dist)
L’adaptation est saisie dans un compte-titres français ; les deux fonds sont enregistrés à la commercialisation en France. Le MSCI ACWI couvre pays développés et émergents, une lecture large des actions mondiales. Les obligations souveraines en euros remplacent les canadiennes, comme dette publique dans la devise de dépenses d’un investisseur en euros.
Note globale B ; frais A, 0,18 % par an ; hypothèses à long terme B, −1,12 point par an ; efficience historique C, −0,74 point par an ; crises C, −31,34 % ; diversification C, 2 sources de croissance. Source : vérificateur copio, moteur portfolio-score-v11, mesure du 3 novembre 2026, interface française.
Frais : A, 0,18 % par an. Soit 18 € annuels pour 10 000 € investis, fonds et contrats compris. Avec 0,20 % et 0,07 % de frais courants, les deux fonds donnent une moyenne pondérée de 0,18 %. Chez CPP, le seul fonctionnement représentait 23,1 points de base en 2026, avant frais liés aux investissements et au financement.
Hypothèses à long terme : B, −1,12 point par an. C’est l’écart de croissance annuelle attendue avec le portefeuille optimal selon le modèle. Les hypothèses de marché de copio donnent 6,7 % par an pour l’adaptation en euros, contre 7,82 % pour cet optimum, avant inflation. Avec 85 % d’actions, elle se situe déjà du côté de la croissance ; une partie de l’écart vient des 15 % d’obligations. C’est une estimation modélisée, pas une prévision.
Efficience historique : C, −0,74 point par an. C’est l’écart annuel à risque égal sur dix ans face au MSCI World. Sur les dix ans au 2 novembre 2026, les lignes ont rapporté 10,46 % par an en euros, contre 11,19 % pour le MSCI World ramené au même risque, le solde en monétaire euro.
La référence détient des actions de pays développés au risque de l’adaptation. Le C signifie donc que les lignes retenues ont rapporté moins au même risque sur cette décennie.
Crises : C, −31,34 %. Pour un choc de −40 % sur les actions américaines, la ligne actions contribue −30,95 points à la perte estimée et les obligations −0,39 point. Les obligations euro amortissent par leur poids mais ne montent pas dans le modèle. L’estimation de CPP d’environ 15 % pour une répétition de 2008 est un autre scénario, appliqué au véritable fonds avec actifs privés, gains de change et levier.
Diversification : C, 2 sources de croissance. Si les actions mondiales des pays développés cessent de croître, la croissance attendue au-delà des liquidités passe de 3,9 à 0,2 % par an. Le vérificateur compte deux sources et attribue l’essentiel de la croissance aux actions. Son libellé « actions des pays développés » est incomplet pour cet actif : l’ACWI comprend aussi des émergents. Ce stress est une convention du modèle, pas la preuve d’une exposition exclusivement développée.
L’adaptation omet l’essentiel de ce qui distingue CPP : actions privées, actifs réels, crédit, levier avec recours, stratégies actives, référence canadienne et couverture de change sélective. Vous pouvez saisir cette adaptation ou votre portefeuille dans le vérificateur gratuit.
En France : une référence simple ne rend pas le fonds réplicable
L’exemple utilise un compte-titres ordinaire, avec une poche obligataire distincte des fonds actions pouvant être admis au PEA. La fiche officielle du PEA impose des conditions d’éligibilité : vérifiez chaque fonds, sans assimiler enregistrement en France et éligibilité au plan. Les obligations détenues directement, les emprunts et les swaps de CPP ne deviennent pas admissibles au PEA du fait de cette comparaison.
Pour comparer une allocation personnelle à une référence, gardez une devise de dépenses commune et ajoutez les frais propres à vos comptes. Les fonds privés éventuellement accessibles ne reproduisent pas les conditions de financement d’un grand fonds de pension. Avant un rééquilibrage entre PEA et CTO, distinguez réinvestissement dans le plan et retrait, soumis à des règles spécifiques selon la fiche officielle. Cette distinction pratique reste séparée du parcours historique canadien.
Que pense copio de ce portefeuille ?
CPP montre qu’une cible de risque, une liste de placements et un plan de financement répondent à des questions différentes. Sa cible 85/15 décrit le risque de marché ; sa réalisation ajoute actifs privés, crédit et financement. Le fonds a composé environ 7,8 % par an sur vingt exercices, mais perdu 18,8 % en 2009 et porte des obligations de liquidité liées aux emprunts et transferts de pensions.
Les apports de 2026 dépassaient les versements de 22,0 Md$ ; ce flux annuel net ne prouve pas l’absence de ventes d’actifs ou de pressions de financement en cours d’année. L’exemple 85/15 en euros aide à examiner une combinaison simple de fonds, sans reproduire la stratégie ni noter les gérants.
Trois vérifications pour votre portefeuille
Notez patrimoine net et exposition brute. Listez séparément placements et dettes, puis repérez dans les fiches les fonds utilisant emprunts, contrats à terme ou swaps. Pour chaque position avec levier, notez coût de financement et circonstances d’un appel de marge ou d’une réduction forcée. Les 33 % de levier du compte de base invitent à examiner ces obligations, pas à emprunter autant.
Rapprochez dépenses et engagements des actifs liquides. Datez retraits, remboursements et appels de capitaux des fonds privés. Repérez les actifs mobilisables rapidement et ceux soumis à blocage ou préavis. Refaites l’exercice après une baisse actions, en laissant les valorisations privées inchangées : une valeur publiée stable ne rend pas l’actif disponible pour dépenser.
Choisissez une référence avant de juger la complexité. Écrivez une allocation simple dans votre devise de dépenses reflétant le risque voulu. Comparez-la au portefeuille réel sur les mêmes dates, après frais et financement, en croissance composée et en baisses maximales. Si les valorisations privées arrivent plus tard, examinez aussi des périodes longues avant d’attribuer leur stabilité apparente à la diversification.
Le vérificateur de portefeuille explore une référence en fonds cotés ; notre étude de Yale explique pourquoi la mise en œuvre d’un ménage diffère de celle d’une institution.
Sources et méthode
Recherche vérifiée le 3 novembre 2026. CPP n’avait pas encore publié le trimestre au 30 septembre ; le dernier point couvre avril-juin 2026.
CPP Investments, rapport annuel 2026, exercice au 31 mars : pages PDF 5, ratio de fonctionnement ; 20, cibles de risque et historique ; 21, expositions, levier et portefeuille stratégique ; 22, références et devises ; 36-38, actifs, rendements, valeur ajoutée, composition, change et transferts ; 49, stress ; 50, levier du compte de base ; 52, coûts combinés.
Même rapport : pages PDF 77, méthodes de valorisation niveau 3 ; 79, rapprochement par classe ; 118, hiérarchie des justes valeurs ; 133, limites de risque actions-obligations ; 138, levier avec recours ; 148, bilan décennal.
CPP Investment Board, rapport annuel 2016 : pages PDF 25, passage à la gestion active en 2006 et référence passive ; 30, Reference Portfolio ; 50, décalage de valorisation ; 130, bilan décennal 2007-2016.
CPP Investments, Our Performance, géographie au 30 juin 2026, consultée le 3 novembre 2026.
Vérificateur copio, moteur portfolio-score-v11, mesure du 3 novembre 2026 : note B pour l’adaptation européenne 85/15, frais A, long terme B, efficience historique C, crises C, diversification C ; résultats en français.
Calculs copio : poids par classe obtenus en divisant les placements nets de chaque classe par le total net ; comparaison brut-net tirée du rapprochement des placements totaux et nets. La part privée de 42 % additionne actions privées et actifs réels, bien que ces derniers comprennent certains titres cotés.
Les moyennes composée et arithmétique sur vingt ans, la baisse de 2007-2009 et la récupération à 2011 utilisent des rendements annuels provenant de deux rapports avec des bases de frais différentes. Les montants sont en dollars canadiens ; les rendements sont pondérés par le temps et nets des frais indiqués dans chaque rapport. Les valeurs privées sont estimées par CPP et ses gérants ; les pertes de stress sont ses scénarios hypothétiques, pas des prévisions.
Le vérificateur note une adaptation en euros de la cible 85/15 avec deux ETF, pas le fonds. Ses résultats à long terme, de crise et de diversification reposent sur les hypothèses de marché de copio. Cet article est pédagogique et ne constitue pas un conseil en investissement personnalisé.
FAQ
Quelle est l’allocation de CPP Investments ?
Au 31 mars 2026, les 793,8 Md$ CA de placements nets se répartissaient en 35,6 % d’actions cotées, 21,6 % d’actions non cotées, 20,2 % d’actifs réels, 13,4 % d’obligations souveraines et 9,2 % de crédit, selon nos calculs à partir du bilan décennal. Les placements bruts atteignaient 1 015,9 Md$ CA : le fonds emprunte pour détenir plus d’actifs que sa valeur nette.
Qu’est-ce que le portefeuille de référence 85/15 ?
C’est une cible de risque, pas le portefeuille détenu. Depuis l’exercice 2019, le compte de base vise le risque de 85 % d’actions mondiales et 15 % d’obligations souveraines canadiennes, avec 80 à 90 % d’actions autorisés. Le rapport 2016 appelait ce modèle Reference Portfolio et l’utilisait comme indice passif. Depuis l’exercice 2025, des Benchmark Portfolios construits avec les indices propres aux stratégies le remplacent pour mesurer la performance.
Quelle performance CPP Investments a-t-il réalisée ?
Le fonds a rapporté 7,8 % nets sur l’année au 31 mars 2026, puis 7,5 % au trimestre suivant, atteignant 863,6 Md$ CA en juin. Son rendement net sur dix ans était de 8,8 % par an à mars 2026, puis 9,4 % à juin. Il a perdu 18,8 % sur l’année à mars 2009 et 0,4 % l’année précédente. Pendant l’exercice 2026, il a accusé 5,4 points de retard sur ses Benchmark Portfolios.
Quel levier utilise CPP Investments ?
Le levier avec recours, montant net des emprunts et financements synthétiques comme swaps et contrats à terme augmentant l’exposition, atteignait 33,0 % de l’actif net du compte de base au 31 mars 2026, sous une limite du conseil de 45 %. Pour le compte supplémentaire, il atteignait 20,3 %, sous une limite de 30 %. Les frais de financement étaient de 7,4 Md$ CA pendant l’exercice 2026.
Quelle note copio donne-t-il à la cible 85/15 ?
Une adaptation en euros a obtenu B le 3 novembre 2026 : 85 % de MSCI ACWI et 15 % d’obligations souveraines en euros, remplaçant les obligations canadiennes. La note concerne ces deux fonds et les hypothèses du vérificateur, pas le portefeuille avec levier de CPP ni sa véritable référence de risque en dollars canadiens. Les limites connues des données accompagnent les résultats.